
Release notes: CCH Personal Tax voor accountants aj. 2026
Versie 19 oktober 2026
Update definitieve versie aanslagjaar 2026
Nieuw
- NIEUW: Documenten uit de vragenlijst raadplegen in CCH Personal Tax
Documenten die via de vragenlijst worden aangeleverd, worden samen met de aangiftegegevens doorgestuurd naar CCH Personal Tax. Het gaat zowel om attesten en fiches uit MyMinfin als om bijlagen die de klant zelf heeft opgeladen.
Je kunt deze documenten raadplegen in het scherm Stap voor Stap. In elk hulpscherm verschijnen automatisch de documenten die relevant zijn voor de gegevens die je daar moeten invullen.
Via de split-screenweergave open je een attest of fiche naast het hulpscherm of de aangifte. Zo kun je de gegevens snel en eenvoudig controleren en vergelijken.
- NIEUW: Verbruik opvolgen
Via de knop ‘Open verbruik’ op het hoofdscherm kun je voortaan het verbruik opvolgen. Je krijgt per maand een overzicht van het aantal dossiers waarvoor een aangifte werd aangemaakt.
- Hulpscherm kinderopvangkosten automatisch invullen
De gegevens uit de attesten voor kinderopvangkosten die via de vragenlijst beschikbaar zijn, worden automatisch overgenomen in het hulpscherm. Op basis daarvan wordt het bedrag voor code 1384 berekend en rechtstreeks in de aangifte ingevuld.
Versie 16 september 2026
Update definitieve versie aanslagjaar 2026
Nieuw
- NIEUW : Snelle simulaties
Via de keuze ‘Simulatie maken’ op het hoofdscherm kunt u eenvoudig en snel een simulatie maken op basis van de huidige aangifte. De voorgestelde naam kan eventueel nog gewijzigd worden en alle data uit de oorspronkelijke aangifte wordt automatisch overgenomen. Op deze manier kunt u eenvoudig verschillende scenario’s met elkaar vergelijken.


- NIEUW : Aangiften van hetzelfde aanslagjaar vergelijken
Via Stap voor Stap > Aangifte vergelijken is het voortaan niet alleen mogelijk om een aangifte te vergelijken met die van het vorige aanslagjaar, maar ook om een aangifte van het huidige aanslagjaar te vergelijken met een andere aangifte of simulatie binnen hetzelfde aanslagjaar.

Er wordt een overzichtelijke vergelijking gemaakt van de ingevulde codes en bedragen van beide aangiftes. Ook het verschil in resultaat wordt hierbij duidelijk weergegeven. Daarnaast ziet u ook in een oogopslag de invloed van bepaalde wijzigingen op het belastingresultaat en kan je de gedetailleerde berekening van beide aangiftes naast elkaar opvragen.

- Code 1255/2255 in combinatie met code 1254/2254
Bij de ingave van code 1255/2255 via Fiches of via het hulpscherm ‘Vrijstelling vergoedingen en voordelen voor woon-werkverkeer’ kon in bepaalde gevallen een afrondingsfout optreden, waardoor de berekening niet kon worden uitgevoerd. Dit probleem is in deze versie verholpen.
Versie 27 augustus 2026
Update definitieve versie aanslagjaar 2026
• NIEUW : automatische merge van historische gegevens en vragenlijst
Voor aanslagjaar 2026 kon de aangifte van het vorige aanslagjaar in CCH Personal Tax nog niet automatisch als basis dienen voor de Comax-vragenlijst. Daarom worden de gegevens uit de aangifte van vorig jaar op de achtergrond samengevoegd met de doorgestuurde vragenlijst.
In bepaalde situaties kunnen hierbij tegenstrijdigheden ontstaan tussen de informatie uit de vragenlijst en de gegevens uit de vorige aangifte. Om deze situaties op een consistente manier te verwerken, hebben we voor elk mogelijk conflict een standaardoplossing uitgewerkt die voor de meeste dossiers het gewenste resultaat oplevert.
Om volledige transparantie te bieden, stellen we een overzicht ter beschikking van de mogelijke conflictsituaties en de bijbehorende verwerkingsregels. Zo kunt u eenvoudig nagaan hoe een conflict werd opgelost en, indien nodig, manueel een aanpassing doorvoeren wanneer de standaardoplossing niet aansluit bij de specifieke situatie van uw dossier.
Dit overzicht helpt u om eventuele afwijkingen snel te identificeren en uw aangifte correct op te stellen: Verwerkingsregels bij de samenvoeging van de Comax-vragenlijst en de aangifte van vorig jaar
• NIEUW : keuze ‘Materieel en outillering’ als onroerend goed
In de module ‘Onroerende goederen en leningen’ kan voortaan ‘Materieel en outillering’ geselecteerd worden als type onroerend goed. Daarnaast is het nu ook mogelijk om een lening te koppelen aan dit type onroerend goed.

• Vergelijken met vorig jaar op basis van aanslagbiljet – opnieuw beschikbaar
Binnen Stap voor Stap werd de module ‘Vergelijken met vorig jaar’ opnieuw beschikbaar gesteld. Vanaf nu heeft u ook de mogelijkheid om te vergelijken met een aanslagbiljet. U kunt een aanslagbiljet in pdf-formaat uploaden en de vergelijking starten.
Versie 8 juli 2026
Update aangifteformulier belasting niet-inwoners aanslagjaar 2026
Belasting niet-inwoners
- Aangifteformulier belasting niet-inwoners
Het aangifteformulier voor de belasting niet-inwoners (BNI) aanslagjaar 2026 is verschenen in het Belgisch Staatsblad van 30 juni 2026. Alle noodzakelijke aanpassingen naar aanleiding van deze publicatie werden reeds opgenomen in vorige softwareversies, samen met de wijzigingen voor de personenbelasting.
Personenbelasting
- Gemeentebelasting Meulebeke
De gemeentebelasting voor Meulebeke (postcode 8760) werd aangepast van 7,5% naar 7,8%. U vindt de meest recente lijst met gemeentebelastingen: Personenbelasting: gewijzigde percentages aanvullende gemeentebelasting (wolterskluwer.be)
Het programma past vanaf deze versie ook het nieuwe percentage toe.
- NIEUW: Vergelijken met vorig jaar op basis van aanslagbiljet
Binnen Stap voor Stap werd de module ‘Vergelijken met vorig jaar’ uitgebreid. Vanaf nu heeft u ook de mogelijkheid om te vergelijken met een aanslagbiljet. U kunt een aanslagbiljet in pdf-formaat uploaden en de vergelijking starten.

Versie 4 juni 2026
Tussentijdse update
Gegevens persoon 2 kopiëren naar een ander dossier bij wijziging aangifte met een gemeenschappelijke aanslag naar afzonderlijke aanslag
Wanneer een aangifte wordt aangepast van een gemeenschappelijke aanslag naar een afzonderlijke aanslag (bijvoorbeeld na een wijziging in de burgerlijke staat), is het voortaan mogelijk om de gegevens van Persoon 2 te kopiëren naar een ander dossier.
In het geselecteerde dossier wordt automatisch een nieuwe aangifte voor Persoon 2 aangemaakt. Hierdoor kan de aangifte voor deze persoon daar verder worden afgewerkt, zonder verlies van reeds ingevoerde gegevens.

Optimalisatie Nalatenschap
Bij een overlijden in het inkomstenjaar heeft de langstlevende partner de keuze tussen één gemeenschappelijke aanslag of twee afzonderlijke aanslagen.
Hiervoor werd een nieuwe optimalisatietool toegevoegd onder 'Optimaliseren' > 'Nalatenschap'. Deze tool bepaalt automatisch de meest voordelige optie en past deze toe op de aangifte.
De optimalisatiepagina wordt beschikbaar zodra de aangifte zich in een relevante burgerlijke staat bevindt:
- 'Weduwnaar of weduwe' > 'Uw partner is overleden in IJ'
- OF 'Deze aangifte gaat over een persoon die in IJ overleden is.' > 'niet langer gehuwd of wettelijk samenwonend door het overlijden van zijn of haar partner in IJ'
Binnen deze pagina kan het dossier en de aangifte van de overleden partner geselecteerd worden. Indien de gegevens van de partner eerder werden afgesplitst en gekopieerd naar een ander dossier, wordt deze aangifte automatisch voorgeselecteerd.

Na selectie wordt automatisch een berekening uitgevoerd en wordt de meest voordelige optie (gemeenschappelijke aanslag of twee afzonderlijke aanslagen) toegepast op de aangifte.

Het blijft mogelijk om de optimalisatie uit te schakelen en zelf een keuze te maken door de optie ‘Optimalisatie automatisch toepassen’ uit te vinken.

De boodschappen onder ‘Resultaat’ geven steeds duidelijk weer welke keuze werd toegepast.
Bijwerking
- Module ‘Vergelijken Tax-on-web’
De module 'Vergelijken Tax-on-web' werd bijgewerkt om 'offline-meldingen' te voorkomen.
Versie 18 mei 2026
Update Tax-on-web aanslagjaar 2026
Personenbelasting
- Verbetering Module ‘Vergelijken Tax-on-web’
De module 'Vergelijken Tax-on-web' werd bijgewerkt voor werken via 'remote-desktop'.
Versie 12 mei 2026
Update Tax-on-web aanslagjaar 2026
Personenbelasting
- Module ‘Beheer Tax-on-web’
Alle nieuwe rubrieken van het aangifteformulier aanslagjaar 2026 worden meegenomen naar de voorbereiding en elektronische indiening via Tax-on-web.
-
- In VAK III is het veld ‘Naam, voornaam en adres van de genieter(s)’ opgesplitst in 2 velden "Naam, Voornaam" en "Adres". ‘Vervolledigen aangifteformulier’ via 'Stap voor Stap' werd hiervoor bijgewerkt.
- Fiscale infoteksten
De fiscale infoteksten zijn bijgewerkt met (wets)wijzigingen voor aanslagjaar 2026
- Uitbreiding module 'Vergelijken met vorig jaar' en 'Vergelijken met TOW'
De vergelijkende tabel bij ‘Stap voor stap’ > ‘Vergelijken met vorig jaar’ en bij ‘Tax-on-web’ > ‘Vergelijken TOW’ is uitgebreid met een extra kolom ‘Verschil’.
Dankzij het kleurgebruik worden de positieve en negatieve verschillen met de aangifte van vorig jaar of met de gegevens in Tax-on-web in één oogopslag duidelijk.

- Gemeentebelastingen
Voor de gemeente ‘Edegem’ werd het percentage gemeentebelastingen aangepast naar 6,5%.
U vindt de bijgewerkte lijst via de site:
Personenbelasting: gewijzigde percentages aanvullende gemeentebelasting (wolterskluwer.be)
Versie 21 april 2026
Update aangifteformulier aanslagjaar 2026
Personenbelasting
- Aangifteformulier aanslagjaar 2026
Het aangifteformulier aanslagjaar 2026 werd toegevoegd in PDF, samen met de bijhorende codes, berekeningen en afdrukken die in eerdere releases nog niet waren verwerkt.
Nieuwe codes
Deel 1
VAK VII – INKOMSTEN VAN KAPITALEN EN ROERENDE GOEDEREN
-
- 1163/2163 Inkomsten van kapitalen met RV 6,5%
- 1167/2167 Niet verplicht aan te geven inkomsten van Carried interest
- 1442/2442 Inkomsten van Carried interest zonder roerende voorheffing
- 1446/2446 Andere inkomsten zonder roerende voorheffing – belastbaar tegen 6,5%
VAK IX – INTERESTEN EN KAPITAALAFLOSSINGEN VAN LENINGEN EN SCHULDEN, PREMIES VAN INDIVIDUELE LEVENSVERZEKERINGEN – BRUSSELS HOOFDSTEDELIJK GEWEST
-
- 3340/4340 Bedragen betrekking op een lening gesloten in 2016: ja = 1
- 3341/4341 Bedragen betrekking op een lening gesloten in 2016: neen = 1
VAK IX – INTERESTEN EN KAPITAALAFLOSSINGEN VAN LENINGEN EN SCHULDEN, PREMIES VAN INDIVIDUELE LEVENSVERZEKERINGEN – WAALS GEWEST
-
- 3340/4340 Bedragen betrekking op een lening gesloten vanaf 2016: ja = 1
- 3341/4341 Bedragen betrekking op een lening gesloten vanaf 2016: neen = 1
Deel 2
VAK XV – DIVERSE INKOMSTEN
-
- 1129/2129 Vergoedingen ontbrekende coupon met RV 6,5%
- 1190/2190 Vergoedingen ontbrekende coupon zonder RV – belastbaar tegen 6,5%
Verwijderde (tijdelijke) codes
Deel 1
VAK IX – INTERESTEN EN KAPITAALAFLOSSINGEN VAN LENINGEN EN SCHULDEN, PREMIES VAN INDIVIDUELE LEVENSVERZEKERINGEN – WAALS GEWEST
-
- 3338/4338 Interesten/kapitaalaflossingen Waalse wooncheque (leningen in 2024)
- 3339/4339 Premies levensverzekeringen Waalse wooncheque (leningen in 2024)
VAK IX – INTERESTEN EN KAPITAALAFLOSSINGEN VAN LENINGEN EN SCHULDEN, PREMIES VAN INDIVIDUELE LEVENSVERZEKERINGEN – BRUSSELS HOOFDSTEDELIJK GEWEST
-
- 3501/4501 Bedragen betrekking op een lening gesloten in 2016: ja = 1
- 3502/4502 Bedragen betrekking op een lening gesloten in 2016: neen = 1
VAK IX – INTERESTEN EN KAPITAALAFLOSSINGEN VAN LENINGEN EN SCHULDEN, PREMIES VAN INDIVIDUELE LEVENSVERZEKERINGEN – WAALS GEWEST
-
- 3501/4501 Bedragen betrekking op een lening gesloten vanaf 2016: ja = 1
- 3502/4502 Bedragen betrekking op een lening gesloten vanaf 2016: neen = 1
- Carried Interest
De berekeningssoftware werd aangepast om het nieuwe fiscale regime voor carried interest, ingevoerd bij de programmawet van 18 juli 2025, te ondersteunen. Carried‑interestinkomsten toegekend vanaf 29 juli 2025 worden aangemerkt als een aparte categorie van roerend inkomen, belastbaar tegen een afzonderlijk tarief van 25%.
De nieuwe aangiftecodes werden geïmplementeerd in vak VII:
-
- Code 1167/2167: met ingehouden bevrijdende roerende voorheffing (facultatief)
- Code 1442/2442: zonder ingehouden roerende voorheffing (verplicht)
- Liquidatiereserves
De berekeningssoftware werd aangepast om het nieuwe tarief van 6,5% voor liquidatiereserves te ondersteunen. Dit tussentarief is van toepassing op dividenduitkeringen gedaan sinds 29 juli 2025, wanneer de uitkering gebeurt na minstens drie jaar, maar vóór vijf jaar na aanleg van de reserve.
Het tarief van 5% blijft enkel van toepassing op uitkeringen na vijf jaar voor liquidatiereserves aangelegd vóór 2026; voor reserves aangelegd vanaf 2026 geldt geen 5%-tarief meer.
De nieuwe aangiftecodes voor het tarief van 6,5% werden geïmplementeerd in :
-
- Vak VII
Code 1163/2163: met ingehouden bevrijdende roerende voorheffing (facultatief)
Code 1446/2446 : zonder ingehouden roerende voorheffing (verplicht)
-
- Vak XV
Code 1129/2129: met ingehouden bevrijdende roerende voorheffing (facultatief)
Code 1190/2190: zonder ingehouden roerende voorheffing (verplicht)
De berekening en afdrukken werden overeenkomstig aangepast.
- Belastingvermindering giften
Het tarief van de belastingvermindering voor giften werd verlaagd van 45% naar 30%. De berekeningslogica en de afdruk werden overeenkomstig aangepast.
- Belastingkrediet aangroei eigen middelen
Vanaf aj. 2026 wordt dit belastingkrediet verhoogd. Zowel het percentage als het maximumbedrag waarop men recht kan hebben, worden verdubbeld. Het percentage verhoogt van 10% naar 20% en het maximumbedrag stijgt van 3.750 EUR naar 7.500 EUR.
- Onderhoudsuitkeringen – aftrekbaarheid en belastbaarheid
De berekeningslogica voor onderhoudsuitkeringen werd aangepast conform art. 34, 1° van de wet houdende diverse bepalingen. Vanaf inkomstenjaar 2025 (aanslagjaar 2026) wordt het belastbaar deel van ontvangen onderhoudsuitkeringen en het aftrekbaar deel bij de betaler stapsgewijs verlaagd. Voor aj. 2026 verlaagt zowel de aftrekbaarheid als de belastbaarheid van 80% naar 70%. De berekening werd hiervoor aangepast.
- Aftrekbaarheid autokosten
De berekening van het aftrekpercentage voor autokosten m.b.t. wagens aangeschaft vanaf 1 juli 2023 werd aangepast voor aanslagjaar 2026. Hiervoor werd het hulpscherm onder ‘Fiscale hulp’ – ‘Werkelijke kosten’ aangepast, alsook de berekening en de bijhorende afdruk.
- Module Vergelijken Tax-on-web
De module ‘Vergelijken met Tax-on-web’ (via menu Extra) is beschikbaar voor aanslagjaar 2026. Hiermee vergelijkt u op een eenvoudige manier per aangifte de vooraf ingevulde gegevens in Tax-on-web met de ingevulde rubrieken in uw berekeningspakket.
- NIEUW: Omzettingsrenten
In stap voor stap werd een nieuwe module 'Omzettingsrenten' toegevoegd.
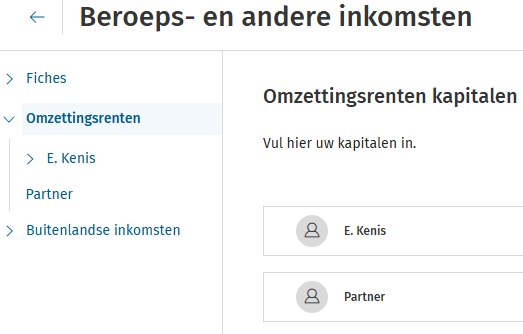
Vervolgens kunnen per partner de fiches (281.11 - 281.14 - 281.16) toegevoegd worden d.m.v. de knop
.
Na het invullen van de omschrijving, geboortedatum, datum van uitkering en de waarde, wordt in het resultaat weergegeven in welke code van de aangifte de omzettingsrente zal opgenomen worden.
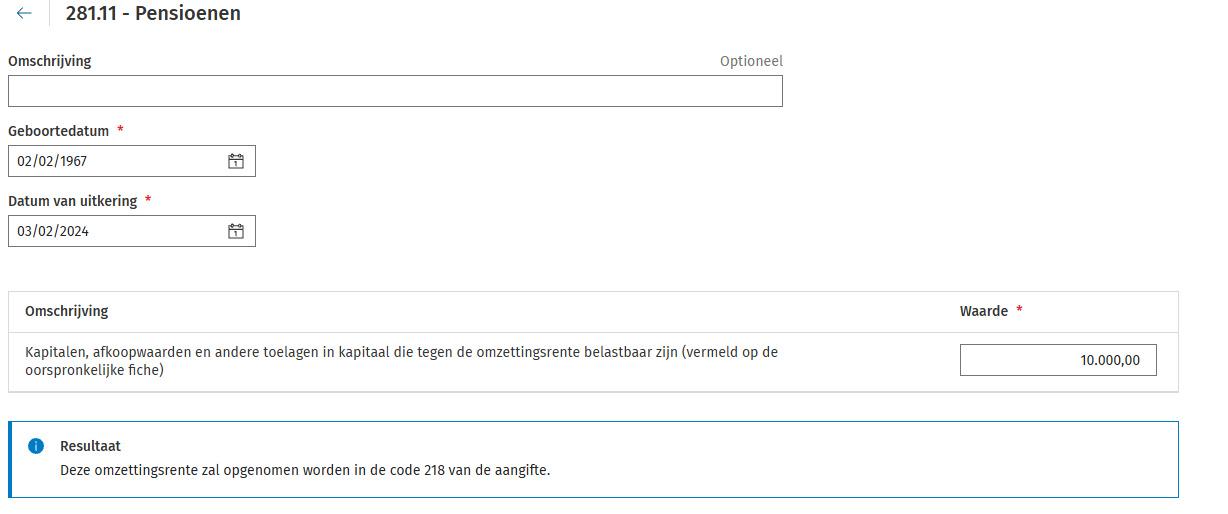
In het veld 'Datum van uitkering' vult u in principe enkel data in vóór het inkomstenjaar.
Voor een datum in het inkomstenjaar vult u de omzettingsrenten best in via de Fiches.
Indien u ervoor kiest om niet via de Fiches te werken kunt u het bedrag hier wel invullen, maar dan wordt het bedrag niet automatisch overgenomen in de code van de aangifte en dient u, naast het hulpscherm, ook nog de juiste code in te vullen via Manueel.
Versie 2 maart 2026
Update Fiches aanslagjaar 2026
Personenbelasting
(Wets)wijzigingen waarvoor het programma werd aangepast in het kader van de berekening, de afdrukken, de schermen, de boodschappen en eventuele nieuwe codes:<
- Fiches
De nieuwe inkomstenfiches 281.xx werden verwerkt in het programma. In het kader hiervan werden nog extra volgende bijwerkingen gedaan:
-
- Fiche 281.10
- Er werd een conversie doorgevoerd van de tijdelijk gekozen codes naar de definitieve codes:
1501/2501 -> 1306/2306
1502/2502 -> 1307/2307 - In het vak 19 ‘Vrijstelling in aanmerking komende bezoldigingen voor vrijwillige overuren’ worden de nieuwe codes 306 en 307 voor prestaties in 2025 toegevoegd onder rubriek a) en werden de prestaties van 2024 en 2023 betaald in 2025 ondergebracht onder de rubrieken b) en c)
- Werden een aantal tekstuele aanpassingen doorgevoerd.
- Er werd een conversie doorgevoerd van de tijdelijk gekozen codes naar de definitieve codes:
- Fiche 281.10
-
- Fiche 281.11 t/m Fiche 281.18
- Werden een aantal tekstuele aanpassingen doorgevoerd.
- Fiche 281.11 t/m Fiche 281.18
-
- Fiche 281.20
- Er werd een conversie doorgevoerd van de tijdelijk gekozen codes naar de definitieve codes:
1503/2503 -> 1403/2403
1504/2504 -> 1404/2404 - In het vak 13 ‘Voor vrijstelling in aanmerking komende bezoldigingen voor vrijwillige overuren’ worden de nieuwe codes 403 en 404 voor prestaties in 2025 toegevoegd onder rubriek a) en werden de prestaties van 2024 en 2023 betaald in 2025 ondergebracht onder de rubrieken b) en c)
- Werden een aantal tekstuele aanpassingen doorgevoerd.
- Er werd een conversie doorgevoerd van de tijdelijk gekozen codes naar de definitieve codes:
- Fiche 281.20
- Afschaffen federale interestaftrek
De federale interestaftrek voor andere onroerende goederen dan de eigen woning wordt volledig afgeschaft, zowel voor nieuwe als voor bestaande leningen. De codes 1146/2146, 1138/2138 en 1139/2139 werden geschrapt.
- Afschaffen federale vermindering bijkomende interestaftrek
De federale vermindering voor bijkomende interestaftrek, in principe enkel van toepassing op leningen afgesloten vóór 2005, is vanaf aanslagjaar 2026 niet langer van toepassing. Naast de 1138/2138 en 1139/2139 worden ook de codes 1148/2148, 1149/2149, 1136 en 1137 geschrapt. Het extra scherm, dat kwam wanneer u de codes 1138/2138 of 1139/2139 manueel invulde, en waarin extra gegevens m.b.t. de lening werden opgevraagd, is eveneens verwijderd.
- Afschaffen federale vermindering woonbonus
De federale woonbonus wordt afgeschaft vanaf aanslagjaar 2026. De betaalde bedragen aan kapitaalaflossingen en premies van de schuldsaldoverzekering van het krediet komen wel nog in aanmerking voor de federale vermindering langetermijnsparen. Dit binnen de wettelijke grenzen (codes 1353/2353 en 1358/2358). De codes 1370/2370 en 1371/2371 werden bijgevolg geschrapt.
- Afschaffen federale vermindering bouwsparen
De federale vermindering bouwsparen, in principe enkel van toepassing op leningen afgesloten vóór 2005, worden vanaf aanslagjaar 2026 niet langer toegepast. De codes 1355/2355,1351/2351 worden geschrapt. In plaats van een federale vermindering bouwsparen kan u voor de kapitaalaflossingen en premies schuldsaldoverzekering die u voor deze leningen betaalt, wel nog genieten van een federale vermindering langetermijnsparen (codes 1353/2353 en 1358/2358).
- Afschaffen federaal keuzesysteem
Door het wegvallen van het systeem van de federale woonbonus, is ook het keuzesysteem ‘Federale woonbonus / Federaal langetermijnsparen’ niet meer van toepassing. De voordelen zullen automatisch in het systeem ‘Langetermijnsparen’ vallen. Bij leningen anders dan voor de eigen woning en aangegaan tussen 2005 en 2013, zal in het hulpscherm geen keuzesysteem meer getoond worden. De fiscale voordelen van bestaande leningen die worden ingelezen en waarbij in het verleden gekozen werd voor het systeem van de federale woonbonus, zullen automatisch worden omgezet naar federaal langetermijnsparen.
- Afschaffen van de mogelijkheid tot overdracht tussen partners van de federale vermindering langetermijnsparen voor leningen en contracten afgesloten voor 1/1/1989
Bij de federale belastingvermindering voor langetermijnsparen met betrekking tot kapitaalaflossingen en levensverzekeringspremies waarvan de hypothecaire lening of het contract gesloten werd vóór 1 januari 1989, mocht in bepaalde gevallen een overdracht worden gedaan tussen de partners. Deze regeling wordt afgeschaft vanaf aanslagjaar 2026. Dit volgt uit de afschaffing van de oude overgangsbepaling van artikel 516 §4 WIB92, die specifiek gold voor leningen en contracten afgesloten vóór 1989 om de nadelige gevolgen van de invoering van de toerekening van het huwelijksquotiënt of de toekenning van een meewerkinkomen op te vangen. Hierdoor zal het onderscheid tussen kapitaalaflossingen en premies levensverzekeringen voor leningen en contracten gesloten vóór en vanaf 1989 vanaf aanslagjaar 2026 niet meer nodig zijn.
De codes 1354/2354 en 1359/2359 werden hiervoor geschrapt.
- Stopzetting vermindering interesten groene lening
De belastingvermindering voor interesten van groene leningen is afgeschaft vanaf aanslagjaar 2026. Voor de interesten betaald vanaf 2025 wordt geen enkel federaal fiscaal voordeel meer toegekend.
Het programma werd hiervoor aangepast: code 1143 werd geschrapt
- Vrijstelling flexi-job
De belastingvrije som voor niet-gepensioneerden wordt vanaf inkomstenjaar 2025 verhoogd tot 18 000 EUR.
- Vrijstelling woon-werkverkeer – eenmalig geen index
Voor het inkomstenjaar 2025 (aanslagjaar 2026) is besloten om de fiscale vrijstelling voor de tussenkomst van de werkgever in het woon-werkverkeer (anders dan openbaar vervoer) eenmalig niet te indexeren. De vrijstelling blijft voor inkomstenjaar 2025 vaststaan op € 490,00 per jaar, hetzelfde bedrag als in 2024.
- Feitelijke belastingvrijstelling werkloosheidsuitkeringen
Het maximumbedrag voor de werkloosheidsuitkeringen in de personenbelasting en de belasting niet-inwoners (voor aanslagjaar 2026 – 21.526,79 euro) voor de toepassing van de bijkomende vermindering werd verwerkt in de berekening.
- Nettobestaansmiddelen huidig en volgend inkomstenjaar
De module 'Nettobestaansmiddelen' werd toegevoegd onder 'Extra tools'. Met deze module is het mogelijk om te berekenen of personen (gezinsleden reeds opgenomen in de aangifte of gesimuleerde andere personen) ten laste zijn, gebaseerd op de bestaansmiddelen die zij ontvangen.
Voor simulaties kan deze berekening gemaakt worden zowel voor het huidig als voor het volgende aanslagjaar.
Voor gezinsleden is het mogelijk om, op basis van de berekening van de nettobestaansmiddelen, het resultaat (persoon ten laste of niet) automatisch over te nemen in de personalia van de aangifte.
Voor aanslagjaar 2026 werd het maximumbedrag aan netto-bestaansmiddelen voor kinderen ten laste van gehuwden of wettelijk samenwonenden, voor kinderen van alleenstaanden en voor kinderen met een handicap van alleenstaanden gelijkgetrokken. Het grensbedrag, dat nu voor ieder kind hetzelfde is, werd opgetrokken tot 12 000 EUR.
- Verwijderde codes aanslagjaar 2026
Volgende codes zijn niet meer van toepassing en werden verwijderd:
-
- vrijstelling bijkomend personeel/tewerkstelling stagiairs - 1613/2613/1666/2666/1622/2622/1678/2678
- verwijderen energiezuinige woning - 1347/1348/1367
- belastingvermindering adoptiekosten- 1341
- belastingvermindering aandelen ontwikkelingsfonds - 1323/2323/1376/2376
- belastingvermindering minderwaarde private privaks - 1329/2329
- belastingvermindering rechtsbijstandsverzekering - 1344/2344
- bijkomend forfait verre verplaatsingen - 1256/2256
- belastingvermindering huisbedienden - 1389
- belastingvermindering elektrische voertuigen - 1325/1326
- Brandstofprijzen
De nieuwe tarieven voor de brandstofprijzen werden opgenomen in de module ‘Werkelijke beroepskosten’.
- Gemeentebelastingen
De wijzigingen voor de gemeentebelastingen voor aanslagjaar 2026 werden verwerkt.
U vindt de bijgewerkte lijst via de site:
Personenbelasting: gewijzigde percentages aanvullende gemeentebelasting (wolterskluwer.be)
Versie 24 november 2025
Eerste release aanslagjaar 2026
Nieuw
Personenbelasting
Volgende wettelijke wijzigingen voor aanslagjaar 2026 werden verwerkt:
- Geïndexeerde bedragen aanslagjaar 2026
De nieuwe geïndexeerde bedragen voor aanslagjaar 2026 zijn ingebouwd. - Personen ten laste ouder dan 65 jaar
Door het stopzetten van de overgangsmaatregel voor personen ouder dan 65 jaar die ten laste konden worden genomen vallen de volgende rubrieken weg:
1029 - Gehandicapte zorgbehoevende (over)(groot)Ouders, broers en zussen > 65 jaar reeds ten laste in aanslagjaar 2021
1043 - (over)(groot)Ouders, broers en zussen > 65 jaar reeds ten laste in aanslagjaar 2021
1044 - Gehandicapte (over)(groot)Ouders, broers en zussen > 65 jaar reeds ten laste in aanslagjaar 2021 - Werkloosheidsval
De bijkomende vermindering m.b.t. de vermindering voor werkloosheidsuitkeringen werd in aanslagjaar 2024 al beperkt tot 80% en in aanslagjaar 2025 tot 60%. Voor aanslagjaar 2026 moet deze bijkomende vermindering verder beperkt worden tot 40%. - Woonbonus Vlaams gewest (en BNI-categorie 1093)
Voor het Vlaams gewest is het niet meer mogelijk om van een verhoging van de woonbonus te genieten voor leningen afgesloten in 2015, aangezien de termijn van 10 jaar verstreken is. Hierdoor verdwijnen een aantal codes:
3344/4344 - Enige woning op 31/12/2024: ja = 1
3345/4345 - Enige woning op 31/12/2024: neen = 1
3346/4346 - Aantal kinderen ten laste op 1 januari na de lening - Woonbonus Brussels en Waals gewest (en BNI-categorie 1094 en 1095)
Voor het jaar 2015 is er geen verhoging woonbonus meer mogelijk in het Brussels en Waals gewest, wel voor leningen in (Brussels gewest) of vanaf (Waals gewest) 2016. Om in de berekening hiervoor een onderscheid te maken, is het noodzakelijk om extra codes toe te voegen:
Brussels gewest:
3501/4501 - Bedragen betrekking op een lening gesloten in 2016 : ja = 1
3502/4502 - Bedragen betrekking op een lening gesloten in 2016 : neen = 1
Waals gewest:
3501/4501 - Bedragen betrekking op een lening gesloten vanaf 2016 : ja = 1
3502/4502 - Bedragen betrekking op een lening gesloten vanaf 2016 : neen = 1 - Afschaffing Chèque habitat (verlaagde registratierechten) Waals gewest
Het Waalse gewest schaft vanaf aanslagjaar 2026 de Chèque Habitat af voor leningen gesloten vanaf 1 januari 2025. In ruil verlaagt het Waalse gewest de registratierechten voor de aankoop, vanaf 1 januari 2025, van de eigen en enige woning van 12,5% tot 3%.
Leningen gesloten in de periode van 2016 tot en met 2024 behouden het recht op de Chèque habitat, evenals herfinancieringsleningen gesloten vanaf 1 januari 2025, die een Chèque habitat-lening gesloten vóór 2025 vervangen.
Verlaagde tarief registratierechten
Hypothecaire leningen die nog gesloten zijn vóór 2025 (of hun later gesloten herfinancieringsleningen) zijn echter altijd uitgesloten van de Chèque Habitat, als de belastingplichtige voor de aankoop van de woning waarvoor die leningen zijn gesloten, het nieuwe verlaagde tarief registratierechten heeft genoten van 3%.
Nieuwe antimisbruikbepaling
Het Waalse decreet voert een nieuwe antimisbruikbepaling in om te vermijden dat lopende ‘Chèque Habitat’- leningen (van vóór 2025) worden aangepast met het oog op het verlengen van de periode waarin de Chèque Habitat kan worden verkregen. Zo is elke handeling gesteld vanaf 1 januari 2025 die tot doel of tot gevolg heeft de duur te verlengen gedurende welke de Chèque Habitat -belastingverminderingen of -belastingkredieten, zoals die bestaan op 1 januari 2025, kunnen worden verkregen ten opzichte van de Chèque Habitat -duur die contractueel is bepaald op 1 januari 2025, niet tegenstelbaar aan de belastingadministratie.
Om deze wijziging te verwerken werden de berekening en de afdrukken aangepast. - Verwijderde codes
-
- Belastingvermindering voor laadstations elektrische wagens (codes 1365/2365)
- Koopkrachtpremie (codes 1386/2386/1429/2429)
- Aandelen corona-omzetverlies (codes 1346/2346)
- Beschermd erfgoed (voor het Vlaams gewest) (codes 3385/4385)
- Dienstencheques (voor het Vlaams gewest en BNI-categorie 1093) (codes 3364/4364)
- Wijkwerken-cheques (voor het Vlaams gewest en BNI-categorie 1093)(codes 3363/4363)
- Bijzondere bijdrage energie (code 708)
- Relanceoveruren
Naar aanleiding van de uitbraak van het coronavirus is het aantal vrijwillige overuren een aantal keren verhoogd van 100 tot 220 uren. Deze algemene verhoging, ongeacht de sector, is een laatste maal gebeurd voor de periode van 1 juli 2023 tot en met 31 december 2025.
Wanneer de bezoldigingen voor bijkomende vrijwillige overuren niet volledig zijn betaald in het jaar waarin de overuren zijn gepresteerd (maar in een van de twee daaropvolgende jaren), dan wordt de vrijstelling eerst aangerekend op bezoldigingen voor bijkomende vrijwillige overuren gepresteerd en betaald in 2020, respectievelijk 2021, 2022, 2023, 2024 en 2025, en vervolgens op de bezoldigingen voor die overuren betaald in een van de twee volgende belastbare tijdperken. De belastingadministratie houdt zelf bij voor hoeveel overuren nog een vrijstelling kan worden verleend.
Om deze wijziging in de berekening mogelijk te maken werden volgende codes geschrapt:
1378/2378 - Overuren (gepr. 2022, bet. 2024) in kader van relance: bezoldigingen
1379/2379 - Overuren (gepr. 2022, bet. 2024) in kader van relance: aantal overuren
1423/2423 - Overuren (gepr. 2022, bet. 2024) in kader van relance: bezoldigingen
1424/2424 - Overuren (gepr. 2022, bet. 2024) in kader van relance: aantal overuren
en werden volgende codes toegevoegd:
1501/2501 - Overuren (gepresteerd en betaald in 2025) in kader van relance: bezoldigingen
1502/2502 - Overuren (gepresteerd en betaald in 2025) in kader van relance: aantal overuren
1503/2503 - Overuren (gepresteerd en betaald in 2025) in kader van relance: bezoldigingen
1504/2504 - Overuren (gepresteerd en betaald in 2025) in kader van relance: aantal overuren
Tevens werden hiervoor de afdrukken en de nodige boodschappen en controles aangepast.
Belasting niet-inwoners
De module Belasting niet-inwoners is beschikbaar voor aanslagjaar 2026. Deze versie houdt voor de berekening rekening met dezelfde wijzigingen die ook in de voorlopige versie voor personenbelasting werden voorzien.
Planning
Een overzicht van onze planning voor volgende versies vind je hier.
Zie ook
Release notes: CCH Personal Tax voor accountants aanslagjaar 2025
Release notes: CCH Personal Tax voor accountants aanslagjaar 2024
Release notes: CCH Personal Tax voor accountants aanslagjaar 2023
Release notes: CCH Personal Tax voor accountants aanslagjaar 2022