
Grundsteuer | Bundesmodell - Allgemeine Angaben
Die nachfolgende Beschreibung gilt für die Bearbeitung einer wirtschaftlichen Einheit nach dem Bundesmodell (Berlin, Brandenburg, Bremen, Mecklenburg-Vorpommern, Nordrhein-Westfalen, Rheinland-Pfalz, Sachsen, Saarland, Sachsen-Anhalt, Schleswig-Holstein, Thüringen).
Zusätzlich zur Beschreibung unserer Programmlösung sind die Hinweise aus der Ausfüllanleitung der Finanzverwaltung enthalten. Diese sind mit
gekennzeichnet.
Feststellung
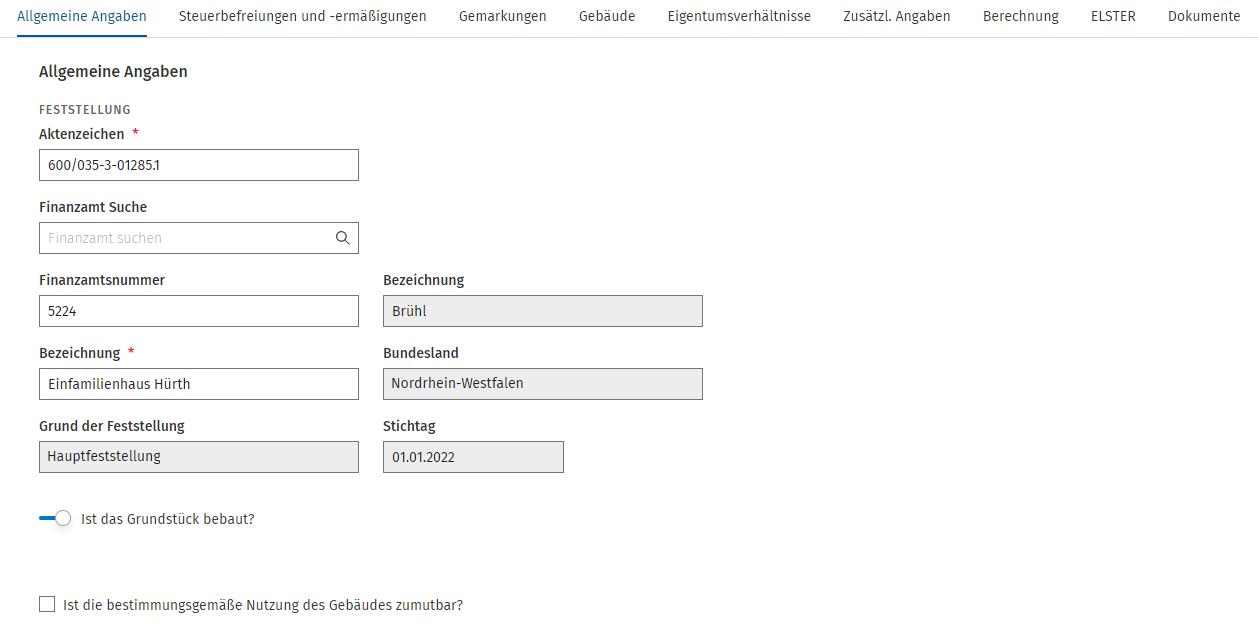
Die Angaben zur Feststellung werden im Regelfall direkt bei der Neuanlage der wirtschaftlichen Einheit bzw. bei der Synchronisation der vorhandenen wirtschaftlichen Einheiten aus der Kanzleilösung vorbelegt.
Aktenzeichen
Abhängig vom jeweiligen Bundesland ist hier das Aktenzeichen oder die Steuernummer zu erfassen:
| Bundesland | Länderspezifisches Format | Bundeseinheitliches Format | |
| Baden-Württemberg | Aktenzeichen | xx/xxx/9/xxxxxx/xxx/x | FFFFMBBBNNNNNNNNNNP |
| Bayern | Aktenzeichen | xxx/xxx/xxxx/xxx/xxx/x | FFFFMBBBNNNNNNNNNNP |
| Berlin | Steuernummer | FF/BBB/UUUUP | FFFFMNNNNNNNP |
| Brandenburg | Aktenzeichen | xxx/xxx/xxxx/xxx/xxx/x | FFFFMBBBNNNNNNNNNNP |
| Bremen | Steuernummer | FF BBB UUUUP | FFFFMNNNNNNNP |
| Hamburg | Steuernummer | FF/BBB/UUUUP | FFFFMNNNNNNNP |
| Hessen | Aktenzeichen | xx xxx xxxx xxx xxx x | FFFFMBBBNNNNNNNNNNP |
| Mecklenburg-Vorpommern | Aktenzeichen | xxx/xxx/xxxx/xxx/xxx/x | FFFFMBBBNNNNNNNNNNP |
| Niedersachsen | Aktenzeichen | xx/xxx/xxxx/xxx/xxx/x | FFFFMBBBNNNNNNNNNNP |
| Nordrhein-Westfalen | Aktenzeichen | xxx/xxx-3-xxxxx.x | FFFFMBBBGNNNNNP |
| Rheinland-Pfalz | Aktenzeichen | xxx/xxx/xxxx/xxx/xxx/x | FFFFMBBBNNNNNNNNNNP |
| Saarland | Aktenzeichen | xxx/xxx/xxxx/xxx/xxx/x | FFFFMBBBNNNNNNNNNNP |
| Sachsen-Anhalt | Aktenzeichen | xxx/xxx/xxxx/xxx/xxx/x | FFFFMBBBNNNNNNNNNNP |
| Sachsen | Aktenzeichen | xxx/xxx/xxxx/xxx/xxx/x | FFFFMBBBNNNNNNNNNNP |
| Schleswig-Holstein | Steuernummer | FF/BBB/UUUUP | FFFFMNNNNNNNP |
| Thüringen | Aktenzeichen | xxx/xxx/xxxx/xxx/xxx/x | FFFFMBBBNNNNNNNNNNP |
Die Erfassung kann im länderspezifischen Format erfolgen, dass auf den Informationsschreiben mitgeteilt wurde und wird automatisch in das bundeseinheitliche Format konvertiert.
Sie finden das Aktenzeichen (oder in den Ländern Berlin, Bremen und Schleswig-Holstein die Steuernummer) auf Ihrem letzten Bescheid zur Feststellung des Einheitswerts oder der Festsetzung des Grundsteuermessbetrags. Auch auf dem Grundsteuerbescheid oder sonstigen Bescheiden der Gemeinde können Sie das Aktenzeichen (oder die Steuernummer) finden. Ggf. wurde Ihnen das aktuelle Aktenzeichen (oder die Steuernummer) auch mit einem Informationsschreiben mitgeteilt.
Finanzamt
Über das Feld Finanzamt Suche können Sie nach der Finanzamtsnummer und der Bezeichnung des Finanzamt suchen. Das ausgewählte Finanzamt wird direkt in die Felder Finanzamtsnummer und Bezeichnung übernommen. Alternativ haben Sie auch die Möglichkeit, die Finanzamtsnummer manuell zu erfassen.
Geben Sie die Erklärung bei dem Finanzamt ab, in dessen Bezirk das Grundstück oder der Betrieb der Land- und Forstwirtschaft liegt. Nähere Informationen zu dem zuständigen Finanzamt finden Sie auch im Internet unter www.finanzamt.de.
Bundesland
Das Bundesland wird automatisch auf Grund des hinterlegten Finanzamts ermittelt. Daraus ergibt sich das anzuwendende Grundsteuermodell (Bundesmodell oder spezifisches Ländermodell) und die Erfassung zu wirtschaftlichen Einheit.
Grund der Feststellung
Aktuell wird die Hauptfeststellung zum 01.01.2022 vorbelegt und ist nicht änderbar. Zukünftig können hier die weiteren Feststellungsgründe - Nachfeststellung, Art- und Wertfortschreibung und jeweiligen Stichtage hinterlegt werden.
Hauptfeststellung:
Wählen Sie die Hauptfeststellung, wenn es sich um die regelmäßige Feststellung der Grundsteuerwerte handelt. Der erste Zeitpunkt der Hauptfeststellung ist der 1. Januar 2022.
Nachfeststellung:
Wählen Sie die Nachfeststellung aus, wenn
- eine wirtschaftliche Einheit neu entsteht (z. B. aufgrund der Teilung eines Grundstücks) oder
- eine bereits bestehende wirtschaftliche Einheit erstmals besteuert wird (z. B. weil eine Steuerbefreiung wegfällt).
Artfortschreibung:
Wählen Sie die Artfortschreibung aus, wenn die Grundstücksart von der zuletzt getroffenen Feststellung abweicht. Bei einem Betrieb der Land- und Forstwirtschaft ist eine Artfortschreibung nicht möglich.
Wertfortschreibung:
Wählen Sie die Wertfortschreibung aus, wenn sich der Wert des Grundstücks/Betriebs der Land- und Forstwirtschaft seit dem letzten Zeitpunkt der Feststellung um mehr als 15.000 € geändert hat. Der Wert des Grundstücks oder des Betriebs der Land- und Forstwirtschaft ändert sich z. B. durch Baumaßnahmen oder durch eine Änderung der Flächengröße.
Art- und Wertfortschreibung:
Wählen Sie die Art- und Wertfortschreibung aus, wenn die Grundstücksart von der zuletzt getroffenen Feststellung abweicht und sich gleichzeitig der Wert des Grundstücks seit dem letzten Zeitpunkt der Feststellung um mehr als 15.000 € geändert hat.
Ist das Grundstück bebaut?
Über den Schieberegler können Sie festlegen, ob es sich um ein unbebautes Grundstück (wirtschaftliche Einheit des Grundvermögens) oder bebautes Grundstück (wirtschaftliche Einheit des Grundvermögens) handelt. Soweit es sich grundsätzlich über ein bebautes Grundstück handelt, die darauf befindlichen Gebäude aber nicht bestimmungsgemäß nutzbar sind (z.B. zerstört, Verfall), können Sie über den Schieberegler Ist die bestimmungsgemäße Nutzung des Gebäudes zumutbar? steuern, dass dies als unbebautes Grundstück deklariert wird.
Anhand des Aktenzeichens ergibt sich teilweise bereits die Art der wirtschaftlichen Einheit und wird über ELSTER auch geprüft. Beispiel: Nordrhein-Westfalen -> Maßgebend ist hier die 9. Stelle des bundeseinheitlichen Formates. Wert "1" = Betrieb der Land- und Forstwirtschaft / Wert "3" = Grundvermögen.
Ein unbebautes Grundstück ist ein Grundstück, das nicht zu einem Betrieb der Land- und Forstwirtschaft gehört und auf dem sich keine benutzbaren Gebäude befinden. Hinweis: Ein Gebäude ist dann als benutzbar einzustufen, wenn es bezugsfertig ist; eine Bauabnahme ist nicht notwendig. Grundstücke mit zerstörten oder dem Verfall überlassenen Gebäuden gelten als unbebaut.
Ein bebautes Grundstück ist ein Grundstück, auf dem sich benutzbare Gebäude befinden. Das Grundstück darf nicht zu einem Betrieb der Land- und Forstwirtschaft gehören. Wird ein Gebäude in Bauabschnitten errichtet, ist der bezugsfertige Teil als benutzbares Gebäude anzusehen.
Ggf. abweichender Entwicklungszustand
Die Auswahl wird nur angezeigt, wenn es sich um ein unbebautes Grundstück handelt.
Bauerwartungsland sind Flächen, die planungsrechtlich noch nicht bebaut werden können, bei denen aber damit zu rechnen ist, dass dies in absehbarer Zeit so sein wird.
Rohbauland sind Flächen, die für eine Bebauung bestimmt sind, aber
- deren Erschließung noch nicht gesichert ist oder
- die nach Lage, Form oder Größe für eine Bebauung unzureichend sind.
Im Regelfall handelt es sich hierbei um größere, unerschlossene Grundstücksflächen, die kein land- und forstwirtschaftliches Vermögen mehr sind, selbst wenn sie noch so genutzt werden.
Lage / Angaben zur Gemeinde
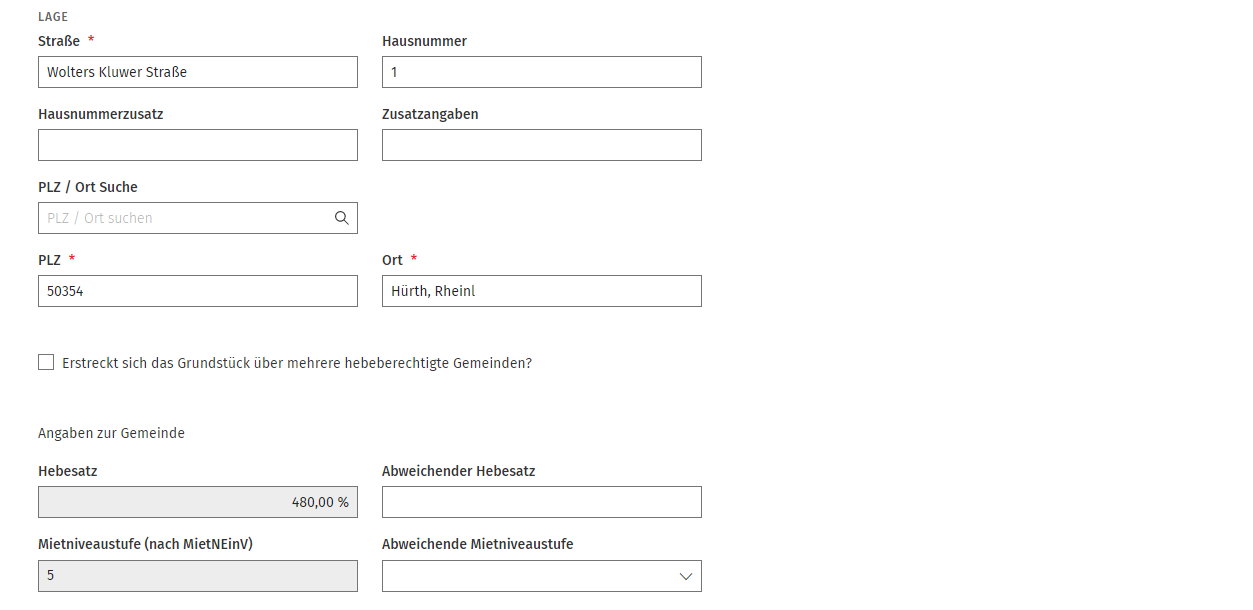
Lage
In das Feld Zusatzangaben können Sie zum Beispiel eine Wohnungsnummer oder Teileigentumsnummer eintragen.
Hebesatz
Es wird der aktuelle Hebesatz auf Grund der Lage der wirtschaftlichen Einheit ermittelt und vorbelegt. Bitte beachten Sie, dass sich für 2025 die Hebesätze im Rahmen der erstmaligen Festsetzung der Grundsteuer ändern werden. Über Abweichender Hebesatz haben Sie die Möglichkeit, einen abweichenden Hebesatz zu hinterlegen.
Mietniveaustufe (nach MietNEinV)
Für die Berechnung der Grundsteuer wird die Mietniveaustufe herangezogen. Auf Grund der Gemeinde/ Gemeindeschlüssel der wirtschaftlichen Einheit wird diese vorbelegt. Über Abweichende Mietniveaustufe haben Sie die Möglichkeit, eine abweichende Mietniveaustufe zu hinterlegen. Eine Übersicht der Mietniveaustufen steht Ihnen hier zur Verfügung.
Nächster Schritt → Steuerbefreiungen und -ermäßigungen