
Grundsteuer | Bereitstellung vorhandener grundsteuerrelevanter Daten
Beteiligte
Grundsätzlich können bei der Bereitstellung der vorhandenen grundsteuerrelevanten Daten aus ADDISON und AKTE auch die in der Gesellschafterverwaltung angelegten Beteiligten synchronisiert werden. Nicht in allen Fällen sind die Beteiligten den anzugebenden Eigentümern gleichzusetzen.
Die Grundsteuererklärung sieht grundsätzlich folgende Eigentumsverhältnisse vor:
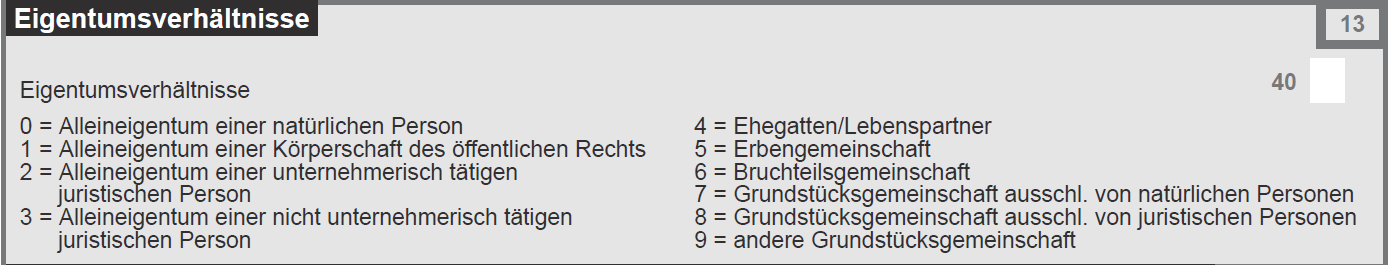
(Formular - Bundesmodell)
| Auswahl | Erläuterung zur Erklärung zur Feststellung des Grundsteuerwerts (Vordruck GW-1) |
| Alleineigentum einer natürlichen Person | Eine natürliche Person (Ziffer 0) ist jeder Mensch als Träger von Rechten und Pflichten. |
| Alleineigentum einer Körperschaft des öffentlichen Rechts | Juristische Personen des öffentlichen Rechts sind Körperschaften, Anstalten und Stiftungen des öffentlichen Rechts, also zum Beispiel
|
| Alleineigentum einer unternehmerisch tätigen juristischen Person | Alleineigentümerin ist eine juristische Person des Privatrechts, zum Beispiel
und unternehmerisch tätig. Eine juristische Person des Privatrechts ist grundsätzlich unternehmerisch tätig. |
| Alleineigentum einer nicht unternehmerisch tätigen juristischen Person | Alleineigentümerin ist eine juristische Person des Privatrechts, zum Beispiel
und nicht unternehmerisch tätig. Eine unternehmerische Tätigkeit liegt in Bezug auf den Grundbesitz nur dann nicht vor, wenn die juristische Person ausschließlich vermögensverwaltend wirkt, die im Eigentum der juristischen Person stehenden Grundstücke also vermietet oder verpachtet werden, ohne dass daraus eine nachhaltige gewerbliche Tätigkeit mit Gewinnerzielungsabsicht erwächst. |
| Ehegatten/ Lebenspartner | Das Grundstück oder der Betrieb der Land- und Forstwirtschaft gehört den Ehegatten oder der eingetragenen Lebenspartnerschaft. |
| Erbengemeinschaft | Das Grundstück oder der Betrieb der Land- und Forstwirtschaft gehört einer Erbengemeinschaft. |
| Bruchteilsgemeinschaft | Das Grundstück oder der Betrieb der Land- und Forstwirtschaft gehört mehreren Personen. Sie haben Miteigentum nach Bruchteilen (eingetragen im Grundbuch). Über den eigenen Anteil kann jede Miteigentümerin bzw. jeder Miteigentümer frei verfügen, das heißt, der Anteil kann verkauft, belastet oder vererbt werden. |
| Grundstücksgemeinschaft ausschl. von natürlichen Personen | Das Grundstück oder der Betrieb der Land- und Forstwirtschaft gehört einer Personengesellschaft (z. B. einer Offenen Handelsgesellschaft (OHG), einer Kommanditgesellschaft (KG), einer Gesellschaft bürgerlichen Rechts (GbR) etc.). Die Personengesellschaft ist selbst Eigentümerin, nicht die an ihr beteiligten Personen. Wählen Sie bitte die zutreffende Eintragungsmöglichkeit aus, wenn an der Grundstücksgemeinschaft ausschließlich natürliche Personen oder ausschließlich juristische Personen beteiligt sind. Ist beides nicht der Fall oder sind sowohl natürliche als auch juristische Personen an der Gesellschaft beteiligt, wählen Sie hier „andere Grundstücksgemeinschaft“ aus. |
| Grundstücksgemeinschaft ausschl. von juristischen Personen | |
| andere Grundstücksgemeinschaft |
Die Definition der Eigentumsverhältnisse kann nicht direkt mit in ADDISON bzw. AKTE hinterlegten Rechtsform gleichgesetzt werden. Auf Grund der Rechtsform wird aber analysiert, ob die Bereitstellung der Beteiligten aus der Gesellschafterverwaltung erforderlich ist oder nicht.
Die Bereitstellung der Beteiligten wird bei folgenden Rechtsformen grundsätzlich bei der Synchronisation vorgeschlagen:
- Gesellschaft des bürgerlichen Rechts
- Europäische wirtschaftliche Interessenvereinigung
- Nichtrechtsfähiger Verein
- Anstalt
- Stiftung und anderes Zweckvermögen
- Sonstige Personengesellschaft