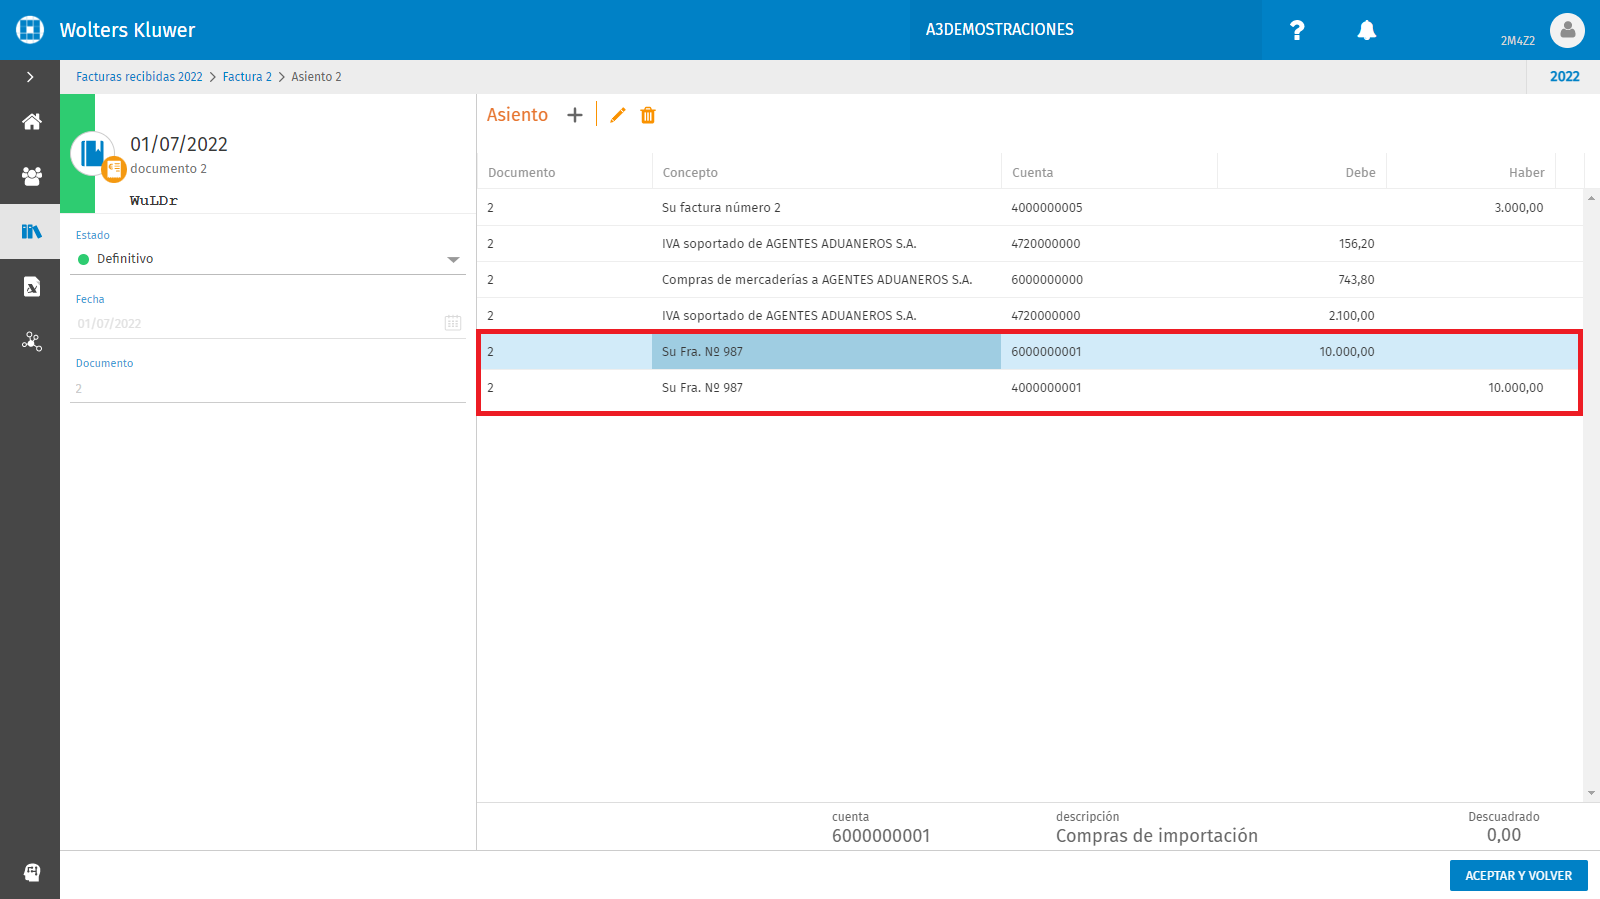
Contabilización de una importación
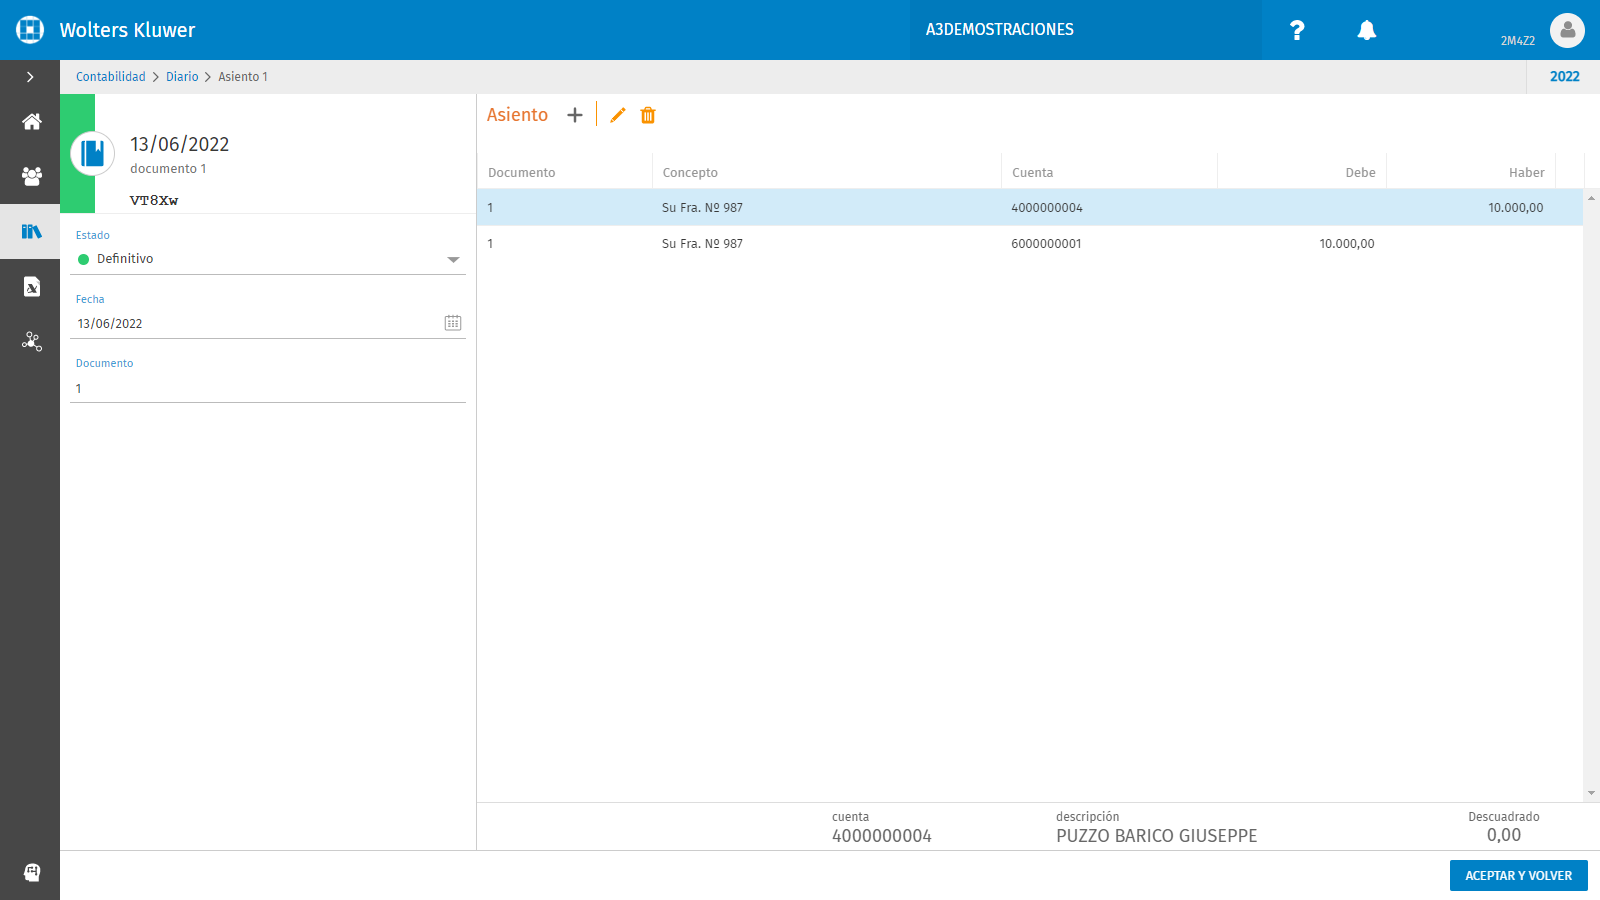
En primer lugar contabiliza la compra al proveedor extranjero con el importe de la factura en el apartado Diario.
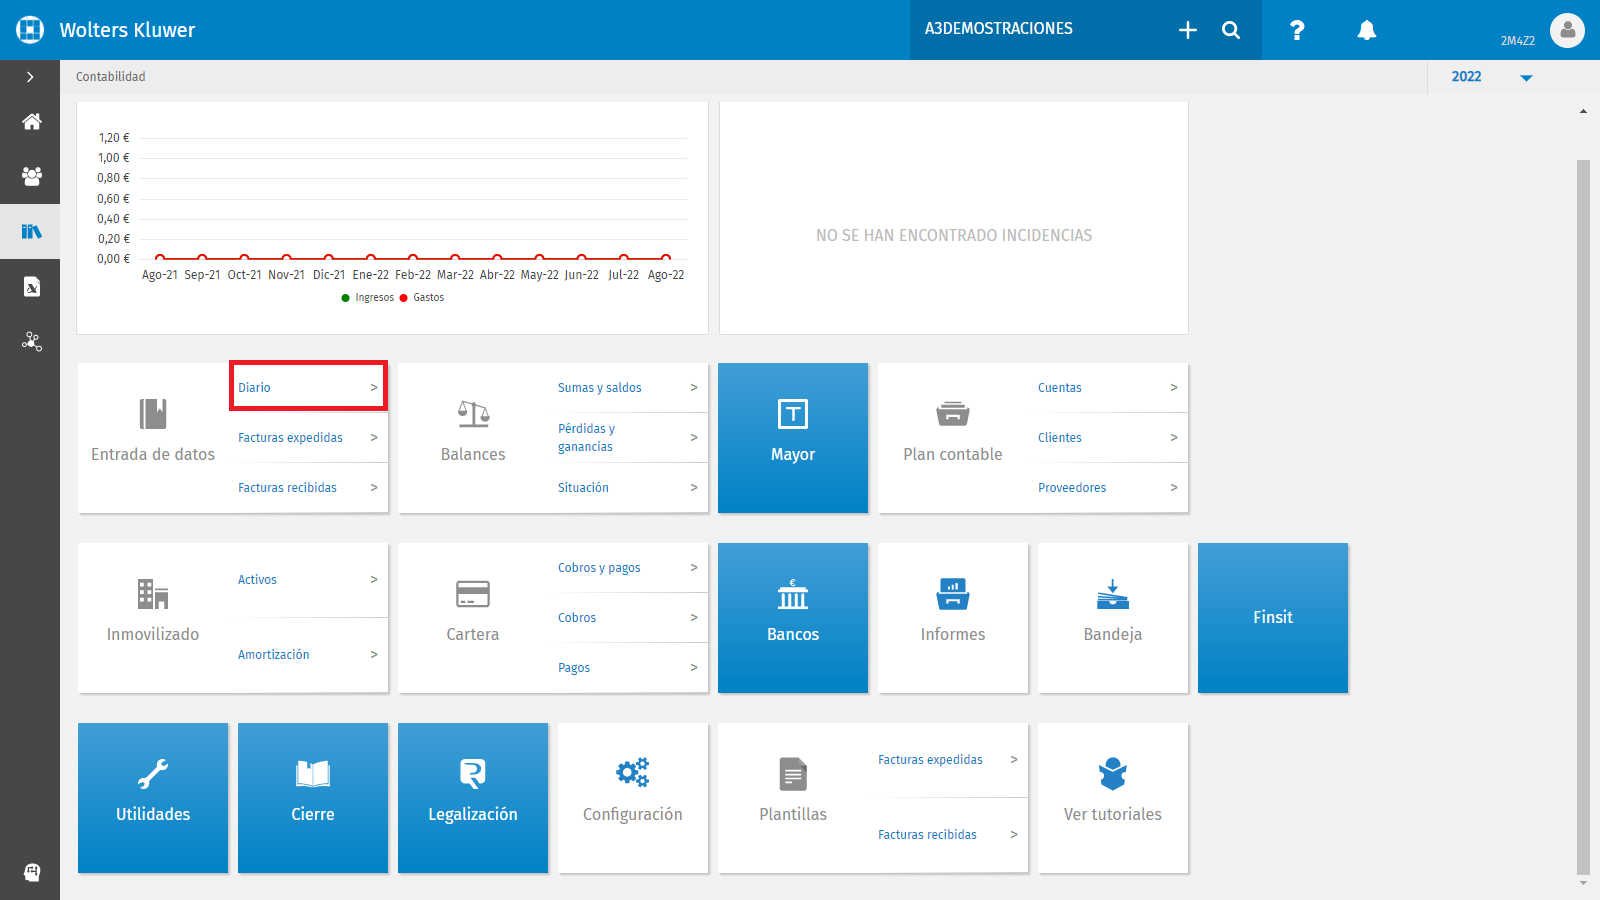
Informa los datos de la factura del proveedor extranjero.
En segundo lugar contabiliza la factura recibida del agente aduanero que incluirá:
- El IVA de importación de la compra realizada.
- El importe del servicio del agente de aduanas con su IVA.
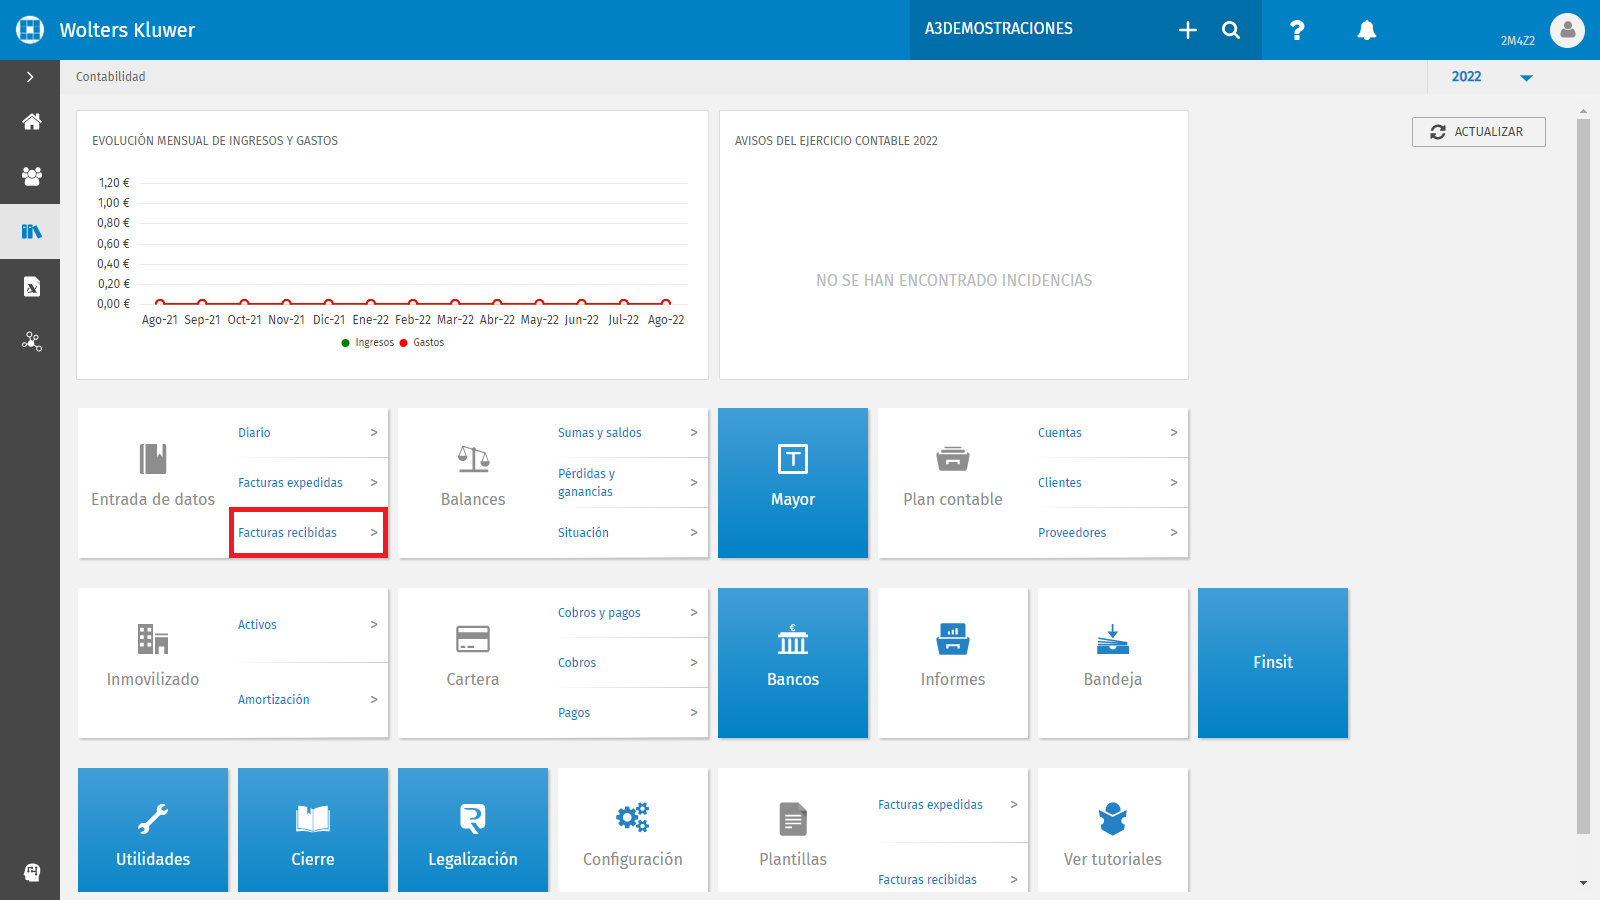
Para ello, accede al apartado Facturas recibidas.
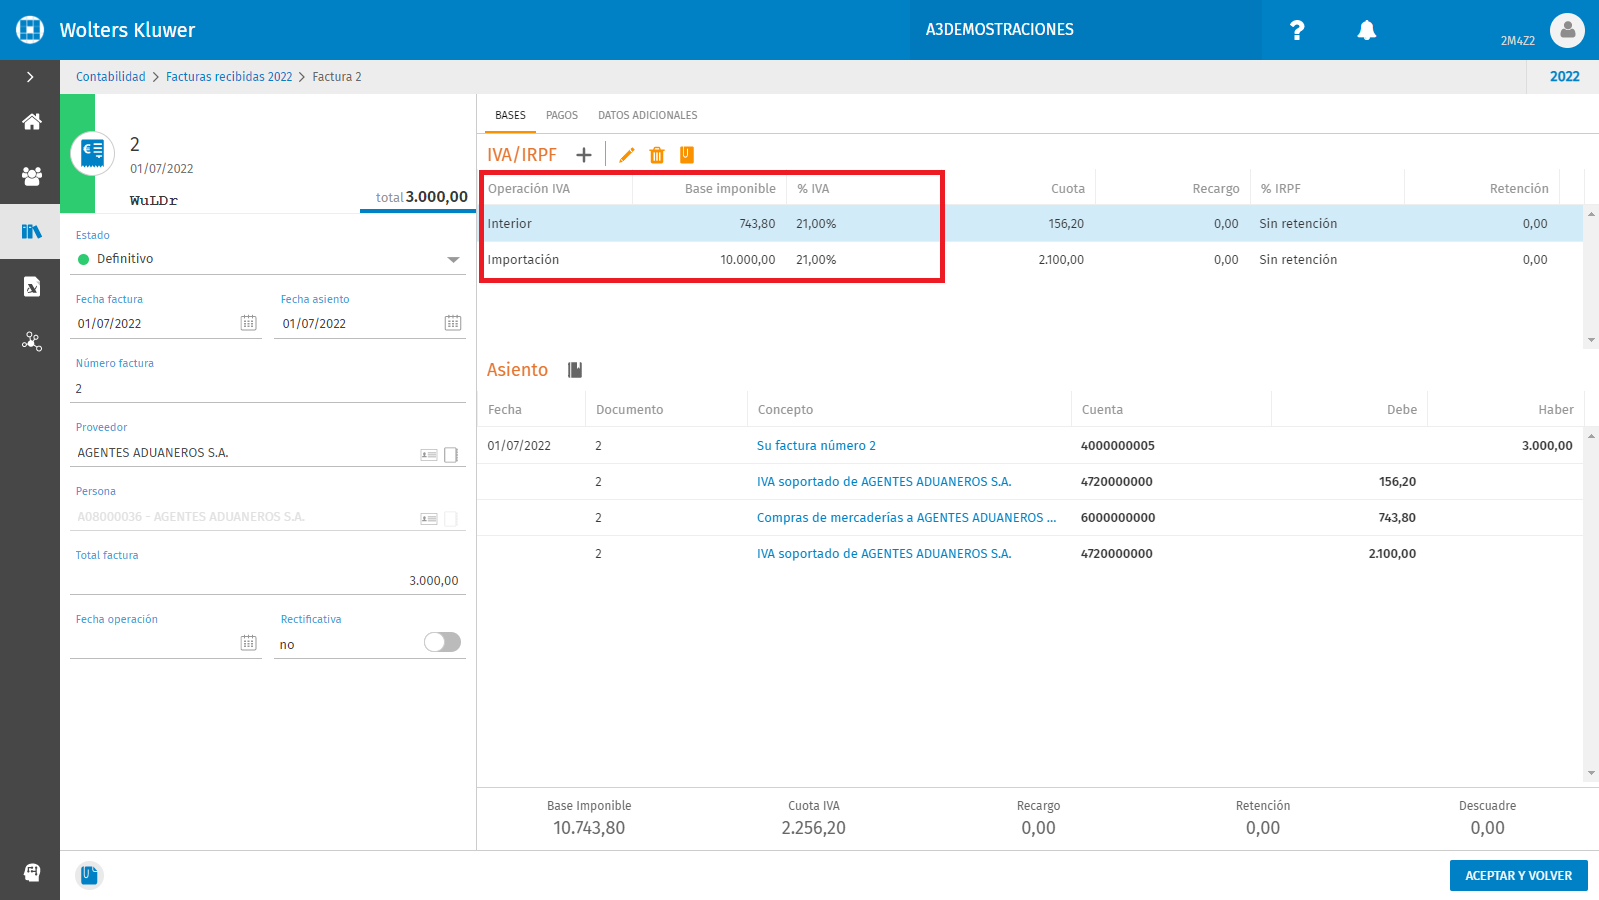
Contabiliza la factura recibida desglosando manualmente las siguientes operaciones de IVA:
- Operación interior con el importe de los servicios del agente de aduanas y con el porcentaje de IVA que ha aplicado.
- Importación (IVA DUA) donde la base será el total de la factura del proveedor extranjero.
A tener en cuenta
Si la compra al proveedor extranjero tiene la misma fecha que la factura de aduanas, la contabilización de ambas operaciones puede realizarse en un único asiento contable en el apartado Facturas recibidas.
Para ello, una vez contabilizada la factura recibida del agente aduanero, en la visualización del asiento contable pulsa sobre el icono 
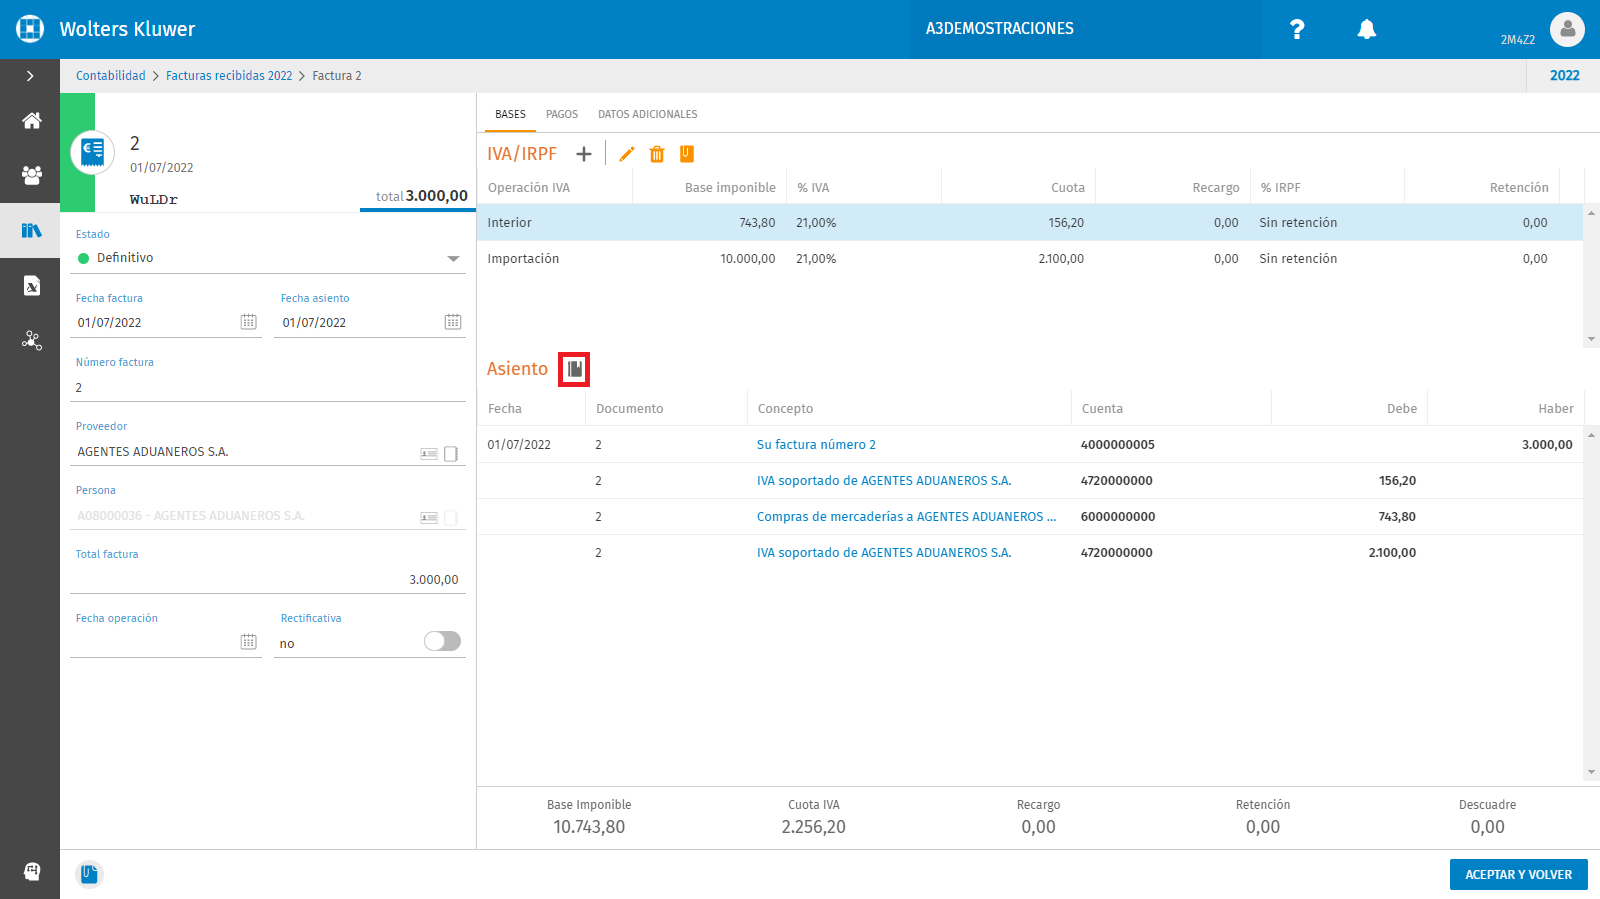
A continuación informa la base con el importe de la compra al proveedor extranjero.