Impuesto devengado. Ajuste por cambio del tipo de gravamen
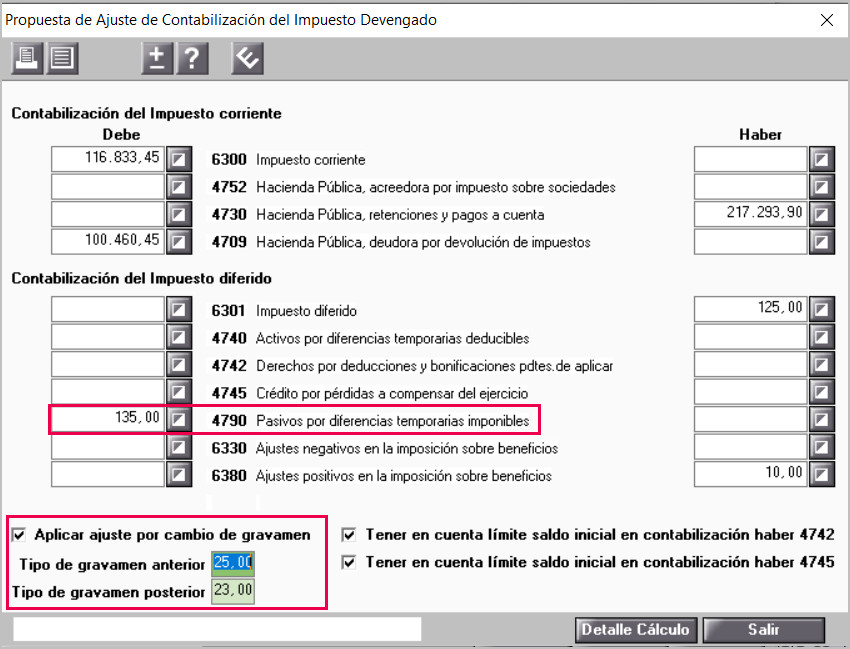
Para que en la propuesta de contabilización del Impuesto Devengado, la aplicación tenga en cuenta los ajustes provocados por el cambio de tipo de gravamen, accede a la ventana “Propuesta de Ajuste de Contabilización del Impuesto Devengado”, marca el indicador “Aplicar ajuste por cambio de tipo de gravamen” e informa el tipo de gravamen anterior y el posterior.
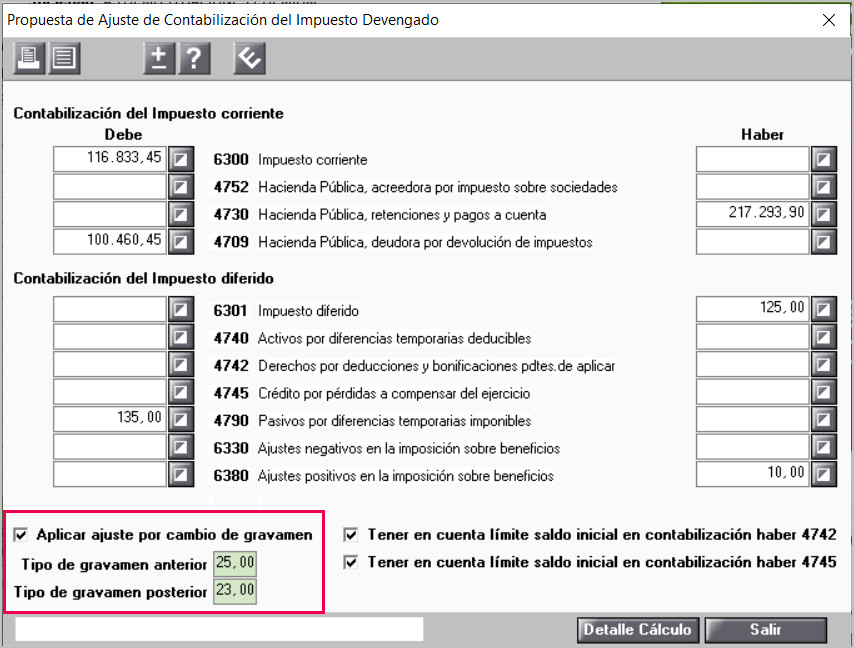
La aplicación utilizará los dos tipos de gravamen para calcular los ajustes que afecten a las diferencias temporales y a los créditos por pérdidas a compensar.
Cálculo del ajuste para empresas que cambiarán el tipo de gravamen en el siguiente ejercicio
Si por ejemplo, en el ejercicio 2020 tuvo una diferencia temporal de 1.500,00 €.
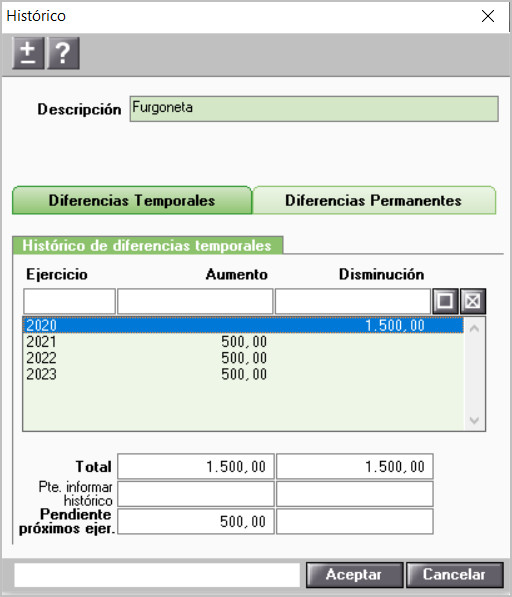
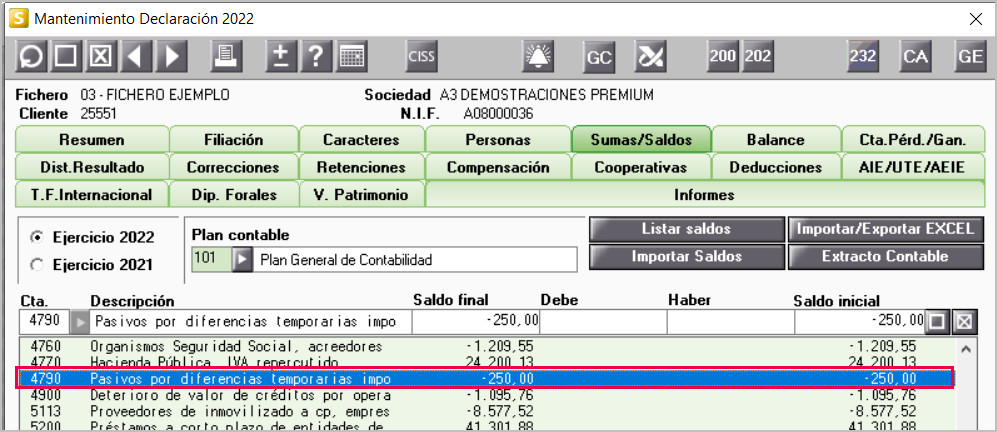
Esta diferencia se contabilizó al 25% por tratarse de una empresa de reducida dimensión, por lo tanto, el saldo inicial de la cuenta "4790 Pasivos por diferencias temporarias imponibles", en el ejercicio 2021, será de -250,00 €.
Si no se aplicara el ajuste por cambio de tipo de gravamen, la propuesta que realizaría la aplicación para este ejercicio sería de 500,00 x 25% = 125,00 €.
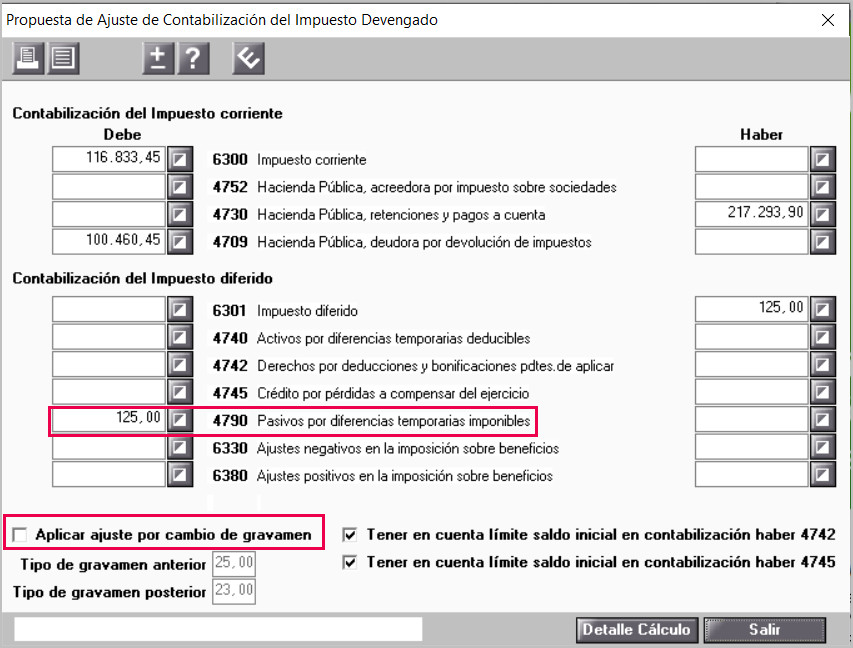
Para aplicar el ajuste por cambio de tipo de gravamen, la aplicación calcula el saldo final de la cuenta 479, teniendo en cuenta su saldo inicial y el movimiento de este ejercicio, es decir:
Saldo Final = - 250,00 + 125,00 = - 125,00.
Y sobre este importe calcula el ajuste por cambio de tipo:
(125,00 x 23/25) – 125 = - 10,00
Y por lo tanto, la propuesta de contabilización de la cuenta 479 sería de 125,00 + 10,00 = 135,00