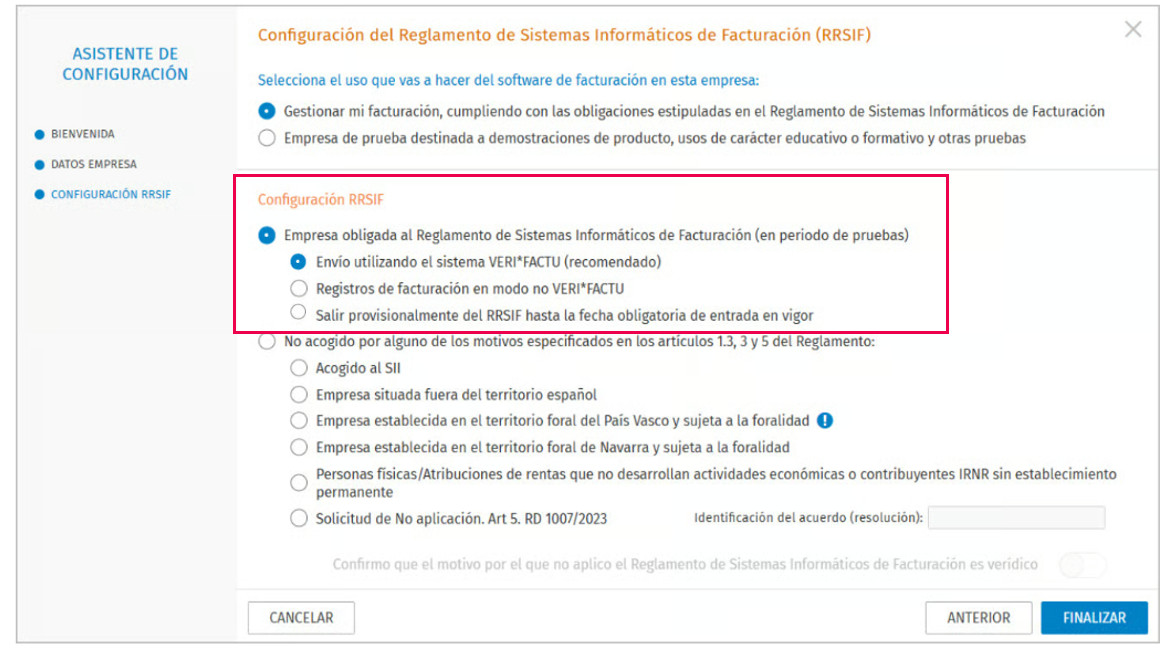
Sistemas de envío de los registros de facturación a la Administración Tributaria y su configuración
Para el envío automático de los registros, el contribuyente dispone de dos opciones:
- Sistema VERI*FACTU: Sistema Envío automático de cada registro de facturación a la Administración Tributaria (también llamado Sistema de emisión de facturas verificables o VeriFactu). Es la opción más cómoda y la recomendada por la Administración.
- Sistema NO VERI*FACTU: Registro sin envío de las facturas, cada registro debe estar firmado digitalmente y estar a disposición de la AEAT en cualquier momento.
Sistema VERI*FACTU
Los obligados tributarios podrán remitir voluntariamente a la Agencia Estatal de Administración Tributaria todos los registros de facturación de facturas, anulación o rectificación generados de forma simultánea o inmediatamente anterior a la expedición de la factura.
Este sistema Garantiza la integridad, conservación, accesibilidad, legibilidad e inalterabilidad de los registros de facturación.
El envío automático de cada registro de facturación a Hacienda es la opción más cómoda y recomendada por la Administración, y permite asegurar que se consideran cumplidos los requisitos del artículo 29.2 j.
Una vez indicado que la empresa opta por el sistema VERI*FACTU, se interpreta que se utiliza este sistema cuando se empiece a enviar y recibir aceptación de las facturas generadas.
El usuario también puede optar por aplazar provisionalmente VERI*FACTU. Desde ese momento dejará de enviar los registros a Hacienda (AEAT) .
Las facturas VERI*FACTU deberán incorporar necesariamente un código QR que permitirá su verificación y la frase “VERI*FACTU” “o “Factura verificable en la sede de la AEAT”.
Sistema NO VERI*FACTU
Si no se desea realizar el envío automático de los registros de facturación a la Agencia Estatal de Administración Tributaria, puede optar por el sistema NO VERI*FACTU.
El sistema NO VERI*FACTU conlleva unas obligaciones adicionales:
- Registro de facturación: Firma con certificado electrónico de todos los registros de facturación.
- Conservación: Obligación de conservar todos los registros de facturación durante 4 años, que podrán ser requeridos por la Agencia Tributaria.
- Trazabilidad: El sistema informático deberá ser capaz de comprobar si es correcta la firma electrónica de los registros de facturación bajo demanda. También deberá poder comprobar el encadenamiento de estos registros.
- Registro de eventos: Debe mantenerse un registro de eventos con determinadas interacciones de forma periódica.
- Imposibilidad de acceder a determinadas ayudas y servicios fiscales.
- Mayor posibilidad de controles fiscales.
- Los registros de facturación y eventos deberán ponerse a disposición de la Administración en cuanto lo solicite.
Si optas por la modalidad NO VERI*FACTU, es obligatorio que exportes los registros de facturación y eventos antes de cancelar la suscripción. La responsabilidad de conservar esta información recae en el obligado a emitir facturas, de acuerdo con la normativa vigente.
En caso de baja, estos registros permanecen en el sistema de Wolters Kluwer a disposición del cliente 30 días.
Configuración del sistema de envío de los registros de facturación a la Administración Tributaria
En Configuración selecciona la opción "Configuración” del apartado Reglamento Sistemas de Facturación, para iniciar el asistente de configuración. En el paso “Configuración RRSIF” del asistente se indicará si se opta por la modalidad VERI*FACTU o No VERI*FACTU.