
Versión 2026.1 a3asesor Her. Cambios Legales
A continuación se relacionan los cambios legales incluidos en la versión 2026.1 de a3asesor Her:
1. Andalucía
Referencia legal
- Ley 8/2025, de 22 de diciembre, del Presupuesto de la Comunidad Autónoma de Andalucía para el año 2026 (BOJA 31/12/2025).
Según la normativa legal, se establece lo siguiente en referencia al Impuesto sobre Sucesiones y Donaciones:
Modificación en la bonificación aplicable a donaciones (Grupos I y II)
A partir del 1 de enero de 2026, se simplifican los requisitos necesarios para aplicar la bonificación del 99% en las donaciones entre contribuyentes de los Grupos I y II. Desde esta fecha, solo será obligatorio elevar la donación a escritura pública cuando la base imponible supere los 5.000 €.
Para importes inferiores, podrá aplicarse la bonificación sin necesidad de formalizar escritura, manteniéndose únicamente la presentación de la autoliquidación correspondiente.
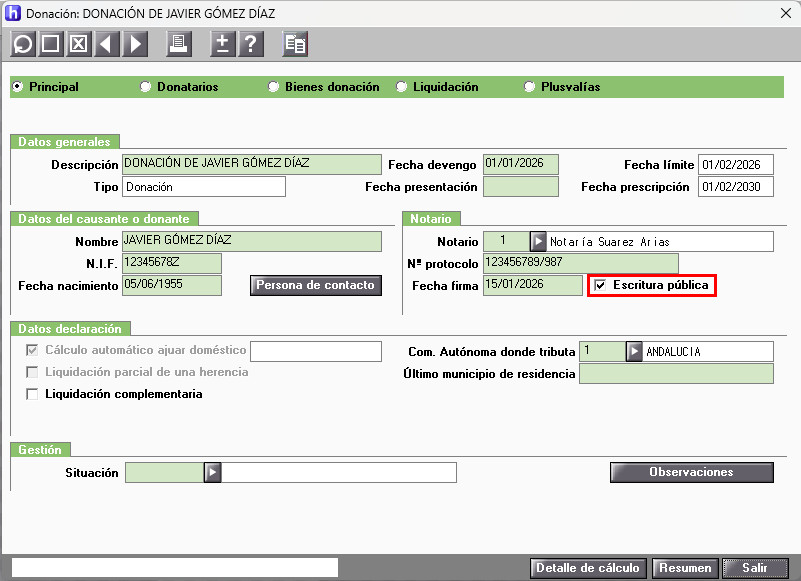
Para la aplicación de la bonificación cunado la base imponible supere los 5.000€, se deberá marcar el indicador "Escritura pública" del apartado Notario de la pestaña Principal.
2. Galicia
Referencia legal
- LEY 5/2025, de 23 de diciembre, de medidas fiscales y administrativas (DOG 31/12/2025).
Según la normativa legal, se establece lo siguiente en referencia al Impuesto sobre Sucesiones y Donaciones:
Reducción por la adquisición de bienes y derechos destinados a reparar o reponer los dañados por los incendios forestales acaecidos en Galicia en 2025
Nueva reducción para las donaciones de bienes y derechos destinados a reparar o reponer los dañados por los incendios forestales acaecidos en Galicia en 2025 cuya periodo de vigencia es desde 28/7/2025 hasta 30/6/2026.
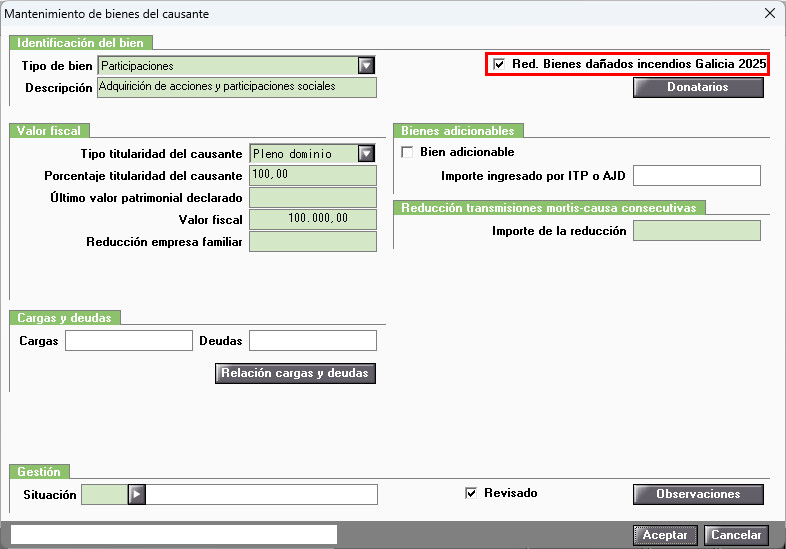
Para ello se incorpora el indicador "Red. Bienes dañados incendios Galicia 2025" en la ventana Mantenimiento de bienes del causante, el cual si está marcado y se cumplen las condiciones legales para aplicar la reducción, la aplicación realiza el calculo automáticamente.
Donaciones con cesión de bienes a cambio de pensiones alimenticias
A partir del 01/01/2026, la Ley 5/2025 modifica la forma de aplicar la tarifa y los coeficientes multiplicadores en los casos de donaciones inter vivos que consisten en la cesión de bienes a cambio de pensiones alimenticias.
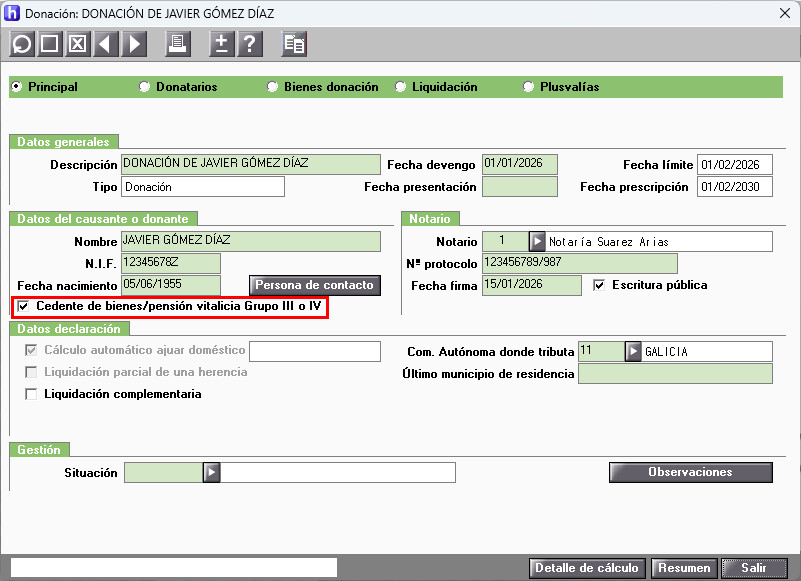
En la pestaña Principal se incorpora el indicador "Cedente de bienes/pensión vitalicia Grupo III o IV" para identificar este tipo de operación.Si está marcado y se cumplen los requisitos establecidos, se aplica automáticamente la tarifa y coeficientes del Grupo I y II para el cálculo de la cuota tributaria.
3. La Rioja
Referencia legal
- Ley 9/2025, de 29 de diciembre, de Medidas Fiscales y Administrativas para el año 2026 de La Rioja (BOR 29/12/2025).
Según la normativa legal, se establece lo siguiente en referencia al Impuesto sobre Sucesiones y Donaciones:
Modificaciones en reducciones por adquisiciones de empresas y participaciones
A partir del 1/1/2026, La Rioja introduce cambios relevantes en las reducciones aplicables a empresas individuales, negocios profesionales y participaciones en entidades. Estas modificaciones afectan tanto a operaciones mortis causa como a donaciones inter vivos.
Reducción por adquisición mortis causa de empresas individuales y negocios profesionales
La reducción amplía su ámbito subjetivo e incluye ahora también a los:
- colaterales por afinidad hasta tercer grado, lo que comprende:
- tíos políticos (cónyuges de tus tíos),
- sobrinos políticos (cónyuges de tus sobrinos),
- tíos del cónyuge,
- sobrinos del cónyuge y sus cónyuges.
Reducción por adquisición inter vivos de empresas individuales y negocios profesionales
Para la aplicación de la reducción autonómica en estas transmisiones, la edad mínima del donante pasa a ser de 60 años o más.
Reducción por adquisición inter vivos de participaciones en entidades
En la reducción por adquisición de participaciones en entidades inter vivos amplían el ámbito subjetivo a los parientes en adopción hasta segundo grado del donante.
4. Comunitat Valenciana
Referencia legal
- Decreto-ley 14/2025, de 26 de diciembre, del Consell, de medidas urgentes frente a la hiperregulación, la agilización de procedimientos y la garantía de la unidad de mercado (DOGV 29/12/2025).
Los cambios no afectan al cálculo de la aplicación.
Aviso importante:
Los textos y los resúmenes de las normas/disposiciones adjuntas están destinados a un uso meramente informativo y documental, y Wolters Kluwer Tax and Accounting España, S.L. no se hace responsable de su contenido. Los únicos textos que tienen validez jurídica son los publicados en los Boletines y Diarios Oficiales.
Artículos relacionados que te pueden interesar:
- Para consultar el Historial de novedades y cambios legales de versiones de a3asesor Her, pulsa aquí.