
Bilancio degli enti del Terzo settore: principi contabili
Inquadramento normativo e modelli di bilancio
La Legge 6 giugno 2016, n. 106 ha avviato la riforma del Terzo Settore. Con il D. Lgs. 117/2017 (Codice del Terzo Settore), in vigore dal 3 agosto 2017, è stato definito per la prima volta il perimetro degli enti del Terzo Settore, disciplinandone gli aspetti civilistici e fiscali.
In attuazione dell’articolo 13 del Codice, il D.M. n. 39 del 5 marzo 2020 ha individuato i modelli di bilancio da utilizzare:
- stato patrimoniale, rendiconto gestionale e relazione di missione per gli enti con entrate pari o superiori a 220.000 euro
- rendiconto per cassa per gli enti con entrate inferiori a tale soglia
Gli enti il cui esercizio coincide con l’anno solare applicano questi modelli a partire dal bilancio d’esercizio 2021.
Come strutturare il piano dei conti per gli enti del Terzo Settore
Per rispettare il Principio contabile OIC 35 e la tassonomia XBRL, struttura il piano dei conti in modo coerente con le attività dell’ente. Una corretta impostazione ti consente di:
- supportare la redazione del bilancio e della relazione di missione, quando prevista
- monitorare la distinzione tra attività istituzionali e attività diverse, anche tramite centri di costo
- impostare un sistema amministrativo e contabile adeguato
- supportare le decisioni degli organi direttivi e di controllo
- analizzare le aree di spesa e di ricavo, come la raccolta fondi o l’efficacia dei servizi
- valorizzare le relazioni interne ed esterne dell’ente
Di seguito vengono riportate alcune linee guida su come strutturare il piano dei conti per soddisfare quanto indicato in precedenza.
Stato Patrimoniale
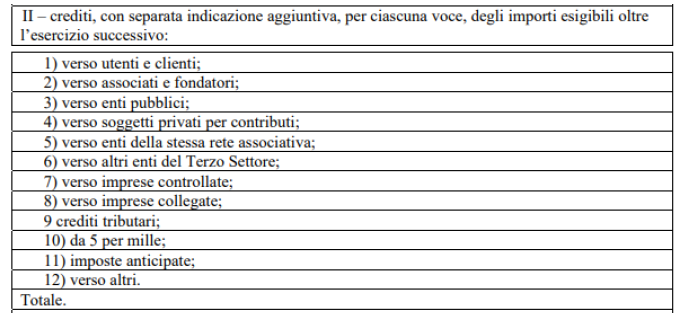
Per i crediti la suddivisione dovrà prevedere, oltre ai crediti previsti nei bilanci cd. industriali, una distinzione fra:
- Crediti verso utenti e clienti
- Crediti verso associati e fondatori
- Crediti verso enti pubblici
- Crediti verso soggetti privati per contributi
- Crediti verso enti della stessa rete associativa
- Crediti verso enti del terzo settore
- Crediti da 5 per mille
Per tutti i crediti dettagliati la suddivisione fra quelli entro e oltre i 12 mesi
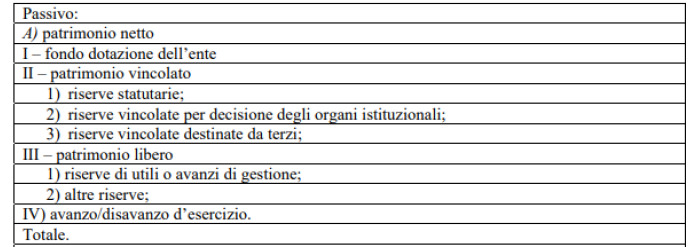
- Fondo di dotazione dell’ente
- Il dettaglio delle riserve vincolate per decisione degli organi istituzionali e quelle vincolate destinate da terzi
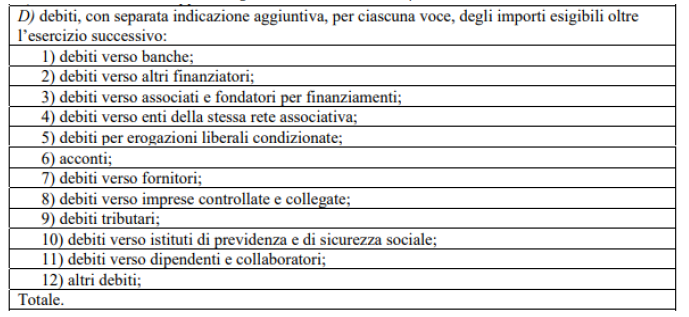
Per i debiti la suddivisione dovrà prevedere, oltre ai debiti previsti nei bilanci cd. industriali, una distinzione fra:
- Debiti verso associati e fondatori per finanziamenti
- Debiti verso enti della stessa rete associativa con evidenza di quelli derivanti da Attività di interesse generale e quelli da Attività diverse
- Debiti per erogazioni liberali condizionate
- Debiti verso fornitori con evidenza di quelli derivanti da Attività di interesse generale, quelli da Attività diverse e quelli da Attività di raccolta fondi.
Per tutti i debiti dettagliati la suddivisione fra quelli entro e oltre i 12 mesi
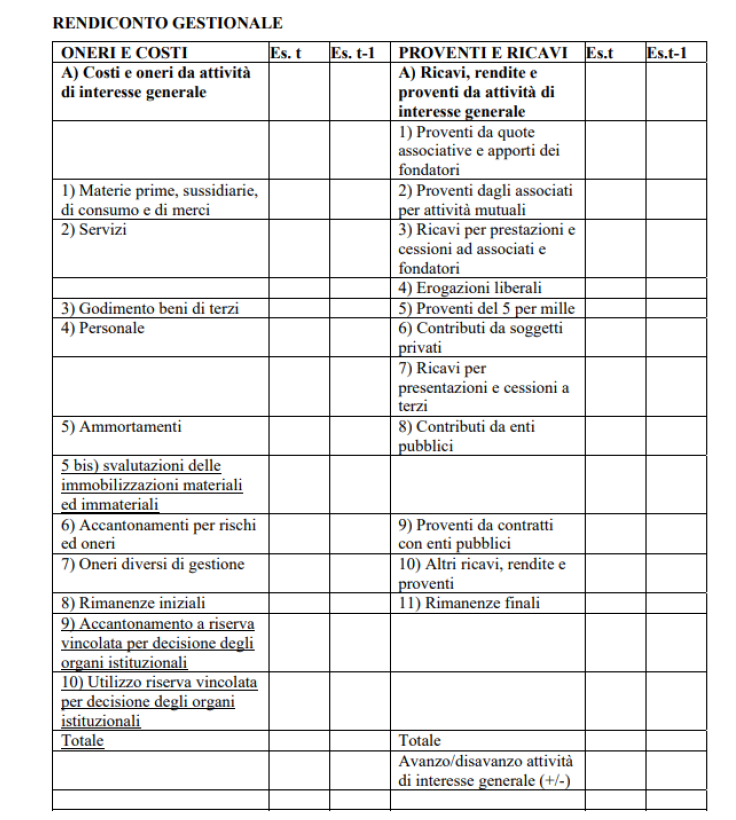
Rendiconto Gestionale
- attività di interesse generale (A.I.G.)
- attività diverse (A.D.)
- attività di supporto generale (S.G.)
- attività di raccolta fondi
- attività finanziarie e patrimoniali
Costi e proventi figurativi
Per i costi e proventi figurativi, che non incidono sull’avanzo o disavanzo di gestione ma fanno parte della vita dell’ente:
- crea conti distinti per attività di interesse generale e attività diverse
- gestisci questi conti come conti d’ordine, senza effetti sul risultato finale
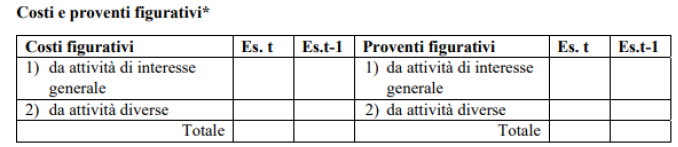
In questo caso i conti dovranno essere gestiti come conti d’ordine per non avere effetto sull’avanzo/disavanzo di gestione.