
Caricamento dati TFR al 31 dicembre per dipendenti acquisiti
Compila la sezione Accantonamento Corrente
Entra in scelta 31.02.01. TFR e compila i campi richiesti nella sezione Accantonamento Corrente: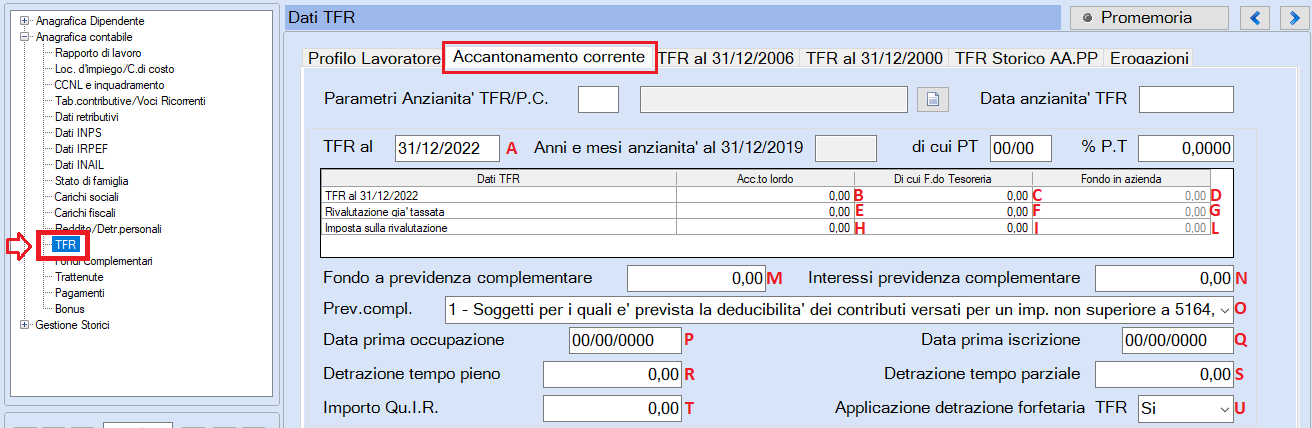
Contenuto dei singoli campi:
A T.F.R. al: inserisci la data del 31/12 dell’anno precedente a quello in elaborazione.
B Acc. to lordo: totale TFR progressivo alla data indicata di cui al punto (A) al lordo di anticipazioni e rivalutazioni anni precedenti già tassate, ma al netto delle quote destinate alla previdenza complementare, della ritenuta 0,50% l. 297/82 e dell'imposta sostitutiva aa.pp. già calcolata.
C Di cui F. do Tesoreria: è un "di cui" dell'importo indicato al punto (B) "Accantonamento lordo", quota di TFR trasferita al Fondo Tesoreria INPS.
D Fondo in azienda: compilato in automatico (differenza fra importi dei punti (B) e (C)).
E Rivalutazione già tassata: importo progressivo della rivalutazione assoggettata ad imposta sostitutiva, maturata dal 31/12/2001 alla data indicata al punto (A); importo al lordo della ritenuta fiscale.
F Di cui F. do Tesoreria: rivalutazione progressiva maturata dal 31/12/2001 sul T.F.R. versato al Fondo Tesoreria gestito dall’INPS; il valore, da indicare al lordo della ritenuta fiscale, costituisce un "di cui" dell'importo indicato al punto (E).
G Fondo in azienda: compilato in automatico (differenza fra gli importi dei punti (E) ed (F)).
H Imposta sulla rivalutazione: importo progressivo dell'imposta sostitutiva trattenuta già indicata al punto (E); deve essere uguale al 11% della rivalutazione maturata fino al 31/12/2014 più il 17% della rivalutazione maturata dal 01/01/2015 alla data indicata al punto (A).
I Di cui F. do Tesoreria: quota di imposta sostitutiva riferita al fondo tesoreria INPS, calcolato sull’imponibile indicato al punto (F). Costituisce un "di cui" dell'importo indicato al punto (H).
L Fondo in azienda: compilato in automatico (differenza fra gli importi dei punti (H) ed (I)).
M Fondo a previdenza complementare: quota totale progressiva di T.F.R. versata a fondo pensione complementare alla data indicata al punto (A).
N Interessi previdenza complementare: totale interessi versati al fondo pensione complementare su arretrati alla data indicata al punto (A).
O Prev. compl.: se il soggetto è iscritto a un fondo complementare con versamento di contributi indica il tipo “deducibilità” fiscale applicabile, optando fra quelli proposti dal menù a discesa.
P Data prima occupazione: data di iscrizione alla gestione pensionistica obbligatoria (utile al fine di definire il regime contributivo applicabile al soggetto in base alla legge 335/1995 e alla valorizzazione del campo RegimePost95 delle denunce Uniemens).
Q Data prima iscrizione: per i soli iscritti a fondo pensione complementare, è la data di prima iscrizione ad un fondo pensione.
R Detrazione tempo pieno: per i soli lavoratori full time assunti a tempo determinato con contratto di durata effettiva non superiore a due anni. È l’importo totale progressivo dell’ulteriore detrazione prevista per questi soggetti maturata dall’assunzione fino alla data indicata al punto (A). Corrisponde a € 5,16 per ogni mese lavorato compreso nel periodo indicato.
S Detrazione tempo parziale: per i soli lavoratori part time assunti a tempo determinato con contratto di durata effettiva non superiore a due anni. È l’importo totale progressivo dell’ulteriore detrazione prevista per questi soggetti, maturata dall’assunzione fino alla data indicata al punto (A); corrisponde a € 5,16 riproporzionati in funzione del ridotto orario di lavoro e moltiplicati per ogni mese lavorato compreso nel periodo indicato.
T Importo Qu.I.R.: quota di TFR richiesta come integrazione retributiva ai sensi della l. 190/2014. Corrisponde al totale progressivo della quota di T.F.R. erogata sotto forma di “QU.I.R.” fino alla data indicata al punto (A).
U Applicazione Detrazione forfetaria T.F.R.: imposta Sì se la detrazione non è già stata utilizzata nell’anno (massimo 70 €).
Compila le sezioni TFR al 31/12/2006 e TFR al 31/12/2000
Compila la sezione Erogazioni
Se il dipendente ha ricevuto anticipazioni di TFR:
- Inserisci ogni anticipazione nel mese corretto.
- Per anticipazioni fino al periodo paga 12/2001, registra gli importi in lire.
- Compila:
- Importo anticipazione: importo lordo erogato.
- Rit. Fis. Anticipazione: ritenute fiscali trattenute.
Queste informazioni servono per un corretto ricalcolo della tassazione in caso di future erogazioni.
Compila la sezione TFR Storico AA.PP.
Questa sezione è facoltativa. Ti serve se:
- vuoi stampare i tabulati dei dati TFR al 31/12 degli anni precedenti tramite scelta 31.05.13.03.05
- desideri calcolare l’acconto imposta sostitutiva sulla rivalutazione con metodo “Storico”.
In questo caso usa come modello un dipendente con inquadramento simile già gestito automaticamente da B.Point.