Casi particolari IMU nel quadro RB del modello RPF
I casi particolari IMU consentono di gestire correttamente il riporto del reddito dei fabbricati nel quadro RB del modello RPF, in presenza di specifiche condizioni previste dalla normativa.
Questi casi sono indicati attraverso codici da inserire nella colonna 12 del quadro RB.
Codici dei casi particolari IMU
Codice 1 – Fabbricato esente da IMU
Riguarda il fabbricato diverso dall’abitazione principale e dalle relative pertinenze, completamente esente da IMU o per il quale l’IMU non è dovuta.
In questo caso il fabbricato è comunque assoggettato alle imposte sui redditi: sul reddito sono dovute Irpef e addizionali, anche se l’immobile non è locato.
Codice 2 – Abitazione principale assoggettata a IMU
Si applica all’abitazione principale e alle pertinenze soggette a IMU, ad esempio quelle classificate nelle categorie catastali A/1, A/8 e A/9 (abitazioni di lusso).
Indicando questo codice, Irpef e addizionali non sono dovute, perché sostituite dall’IMU.
Il codice va indicato anche per le pertinenze collegate a queste abitazioni.
Codice 3 – Immobile soggetto a IMU e Irpef al 50%
Riguarda l’immobile abitativo non locato, soggetto a IMU, situato nello stesso comune dell’abitazione principale.
In questo caso il reddito concorre alla base imponibile Irpef e addizionali nella misura del 50%.
Per abitazione principale si intende quella in cui il proprietario o i familiari dimorano abitualmente. Sono compresi i fabbricati rurali adibiti ad abitazione principale, anche se non indicati nel quadro B.
Nota: se i dati dello stesso fabbricato sono esposti su più righi, indica il codice in ciascun rigo interessato. Ad esempio, se un immobile di lusso è utilizzato come abitazione principale solo per una parte dell’anno e successivamente locato, inserisci il codice 2 solo nel rigo relativo al periodo di utilizzo come abitazione principale.
Come indicare il caso particolare IMU in Genya
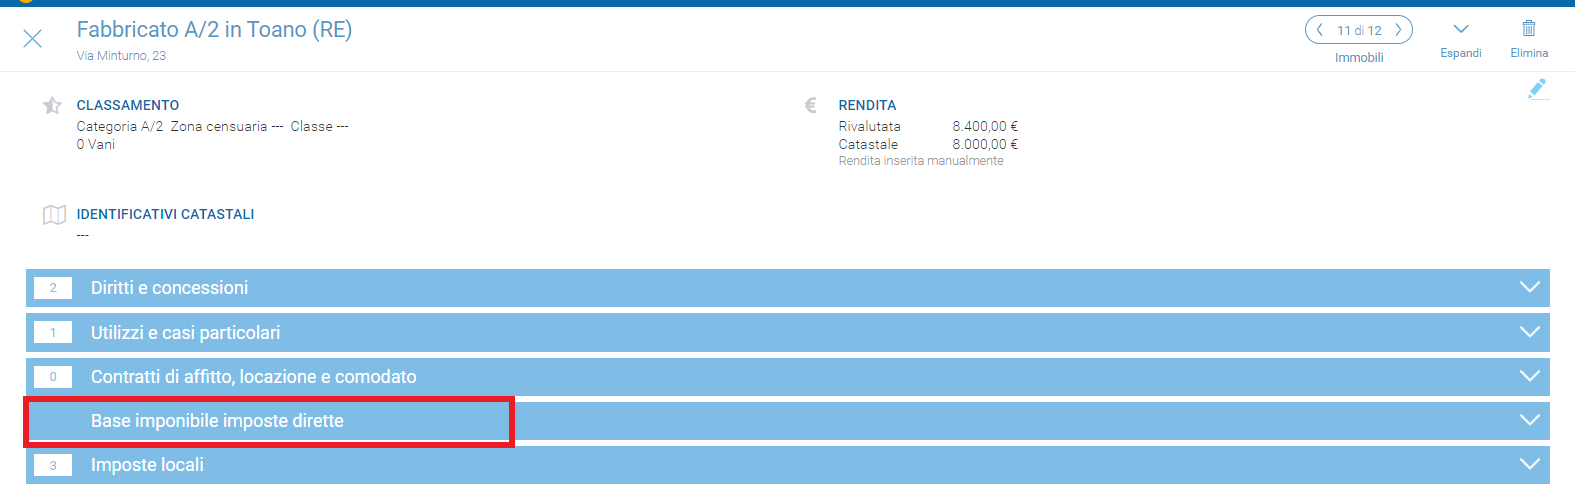
- Entra nella Scheda Immobile, sezione Base imponibile ed imposte dirette
(è necessario aver già creato il modello RPF).
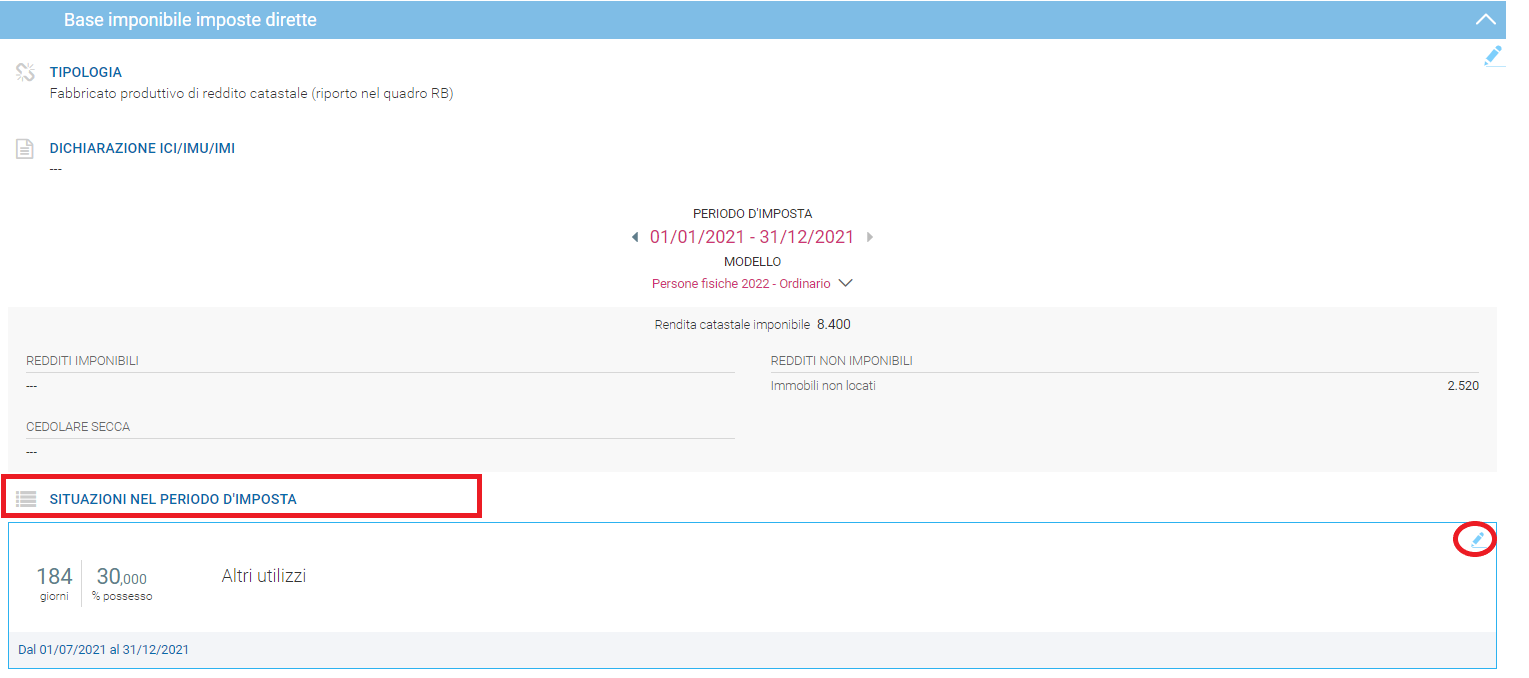
- Accedi in modifica alla sezione Situazione nel periodo d’imposta.
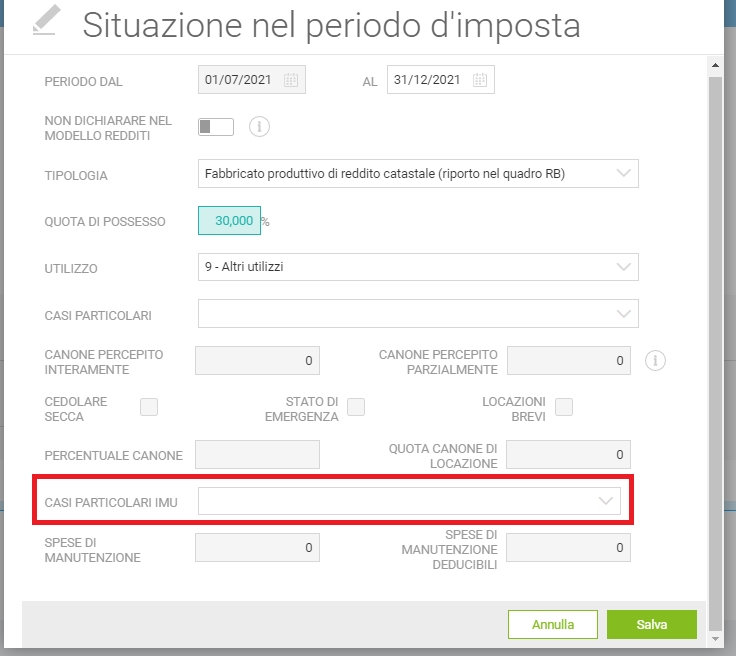
- In corrispondenza del dato CASI PARTICOLARI IMU, indica il codice previsto dalla normativa.