
Come aggiornare dal 01/10/2025 il contributo Pastore con parametri retribuzione per percentuale
Fai attenzione! Segui queste istruzioni solo se utilizzi parametri "retribuzione per percentuale". Se invece hai configurato parametri "a importo fisso" vai all'articolo Come aggiornare dal 01/10/2025 il contributo Pastore a importo fisso.
Crea una nuova tabella Minimali / Massimali
- Accedi alla scelta 31.14.03 - Tabelle dipendente, Tabelle contributive, Minimali/Massimali contributivi.
- Crea una nuova tabella Minimali / Massimali, simile a quella attualmente collegata nel parametro contributivo Associazione Pastore a carico ditta, ma imposta i valori includendo l’incidenza dell’imponibile per l'aumento del premio "infortuni" (per ulteriori approfondimenti sul premio dovuto vai al Portale dell'associazione Pastore, sezione "Contribuzione"):
- Minimale applicazione Mensile e Massimale applicazione Mensile: nuovo valore dal 01/10/2025 4.047,04 (corrispondente ad un contributo c/ditta mensile di € 404,704)
- Minimale applicazione Annuale e Massimale applicazione Annuale: nuovo valore dal 01/10/2025 48.564,50 (corrispondente ad un contributo c/ditta annuale di € 4.856,45)
Un esempio: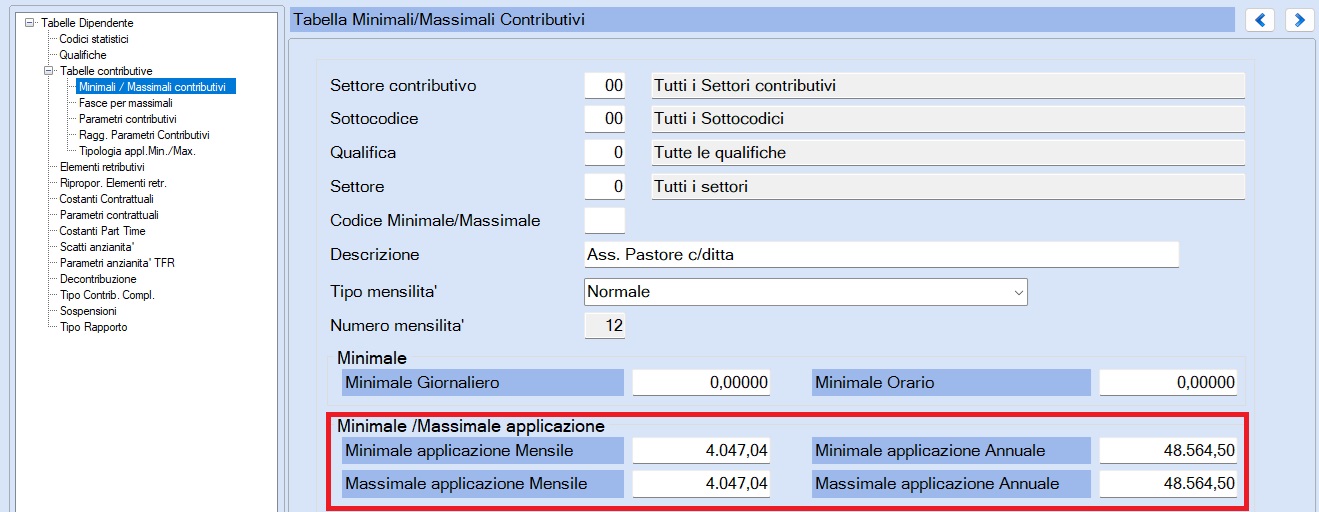
Aggiorna il parametro contributivo "Associazione Pastore c/ditta"
- Accedi alla scelta 31.14.03 - Tabelle dipendente, Tabelle contributive, Parametri contributivi.
- Richiama il codice del parametro contributivo "Associazione Pastore c/ditta"
- Chiudi la validità dell'attuale periodo contributivo: imposta Data termine al 30/09/2025 e conferma (se necessario consulta B.Point - Paghe - Tabelle - Parametri contributivi: variazione percentuali e storicizzazione periodo).
- Crea un nuovo periodo di validità con Data inizio 01/10/2025 / Data termine 31/12/2099 e collega al campo "Cod. Min./Max" il nuovo codice Minimali / Massimali che hai creato al punto precedente. Imposta sul rigo "Percent.fascia1", colonna "Ditta", il valore 10 e conferma.
- Se sono presenti in archivio parametri di conguaglio, aggiorna anche quelli nello stesso modo.
Aggiorna i codici di corpo "Figurativo TFR Pastore" e "Assogg. fiscale Pastore int."
- Entra in Codici corpo cedolino, scelta 31.14.01.01
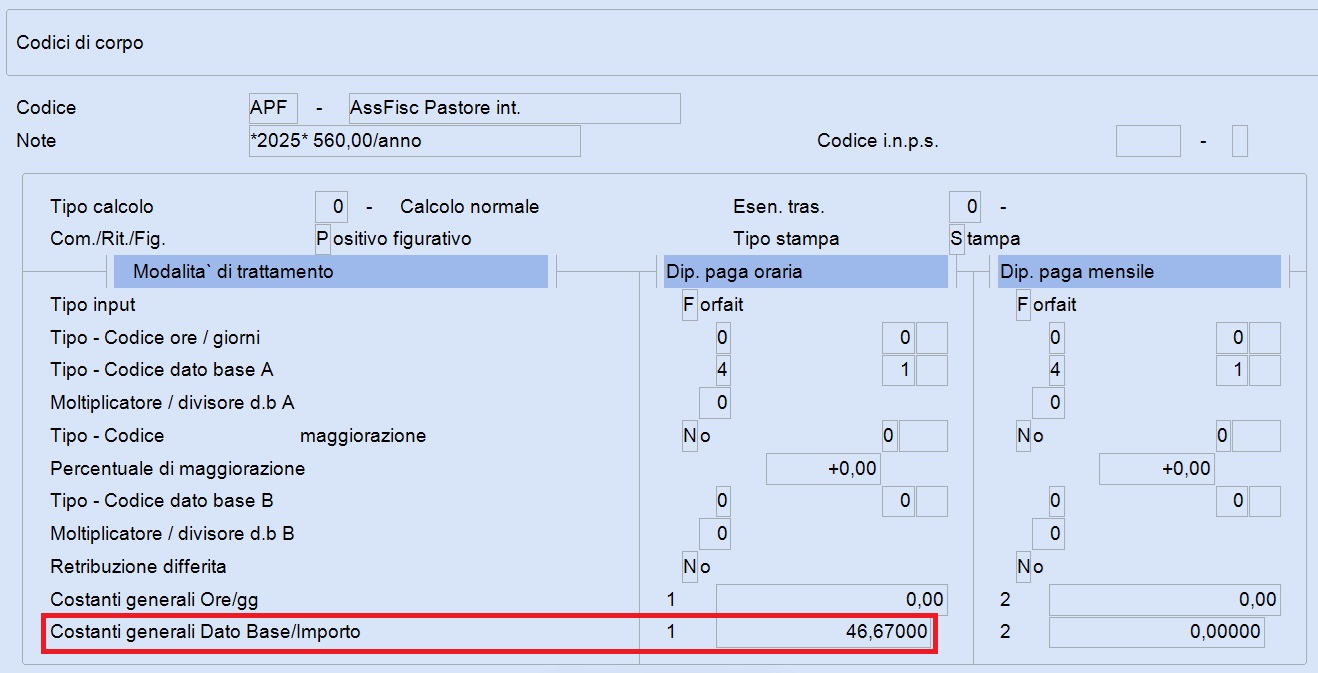
- Richiama il codice di corpo figurativo che imputi ogni mese in cedolino per accantonare a TFR il contributo versato all'associazione Antonio Pastore e controlla che il valore del campo Costanti generali Dato Base/Importo sia pari a € 358,04. Nota che questo valore non comprende la quota "premio polizza infortuni", perché gestita dal codice di corpo assoggettamento fiscale, vedi punto successivo.
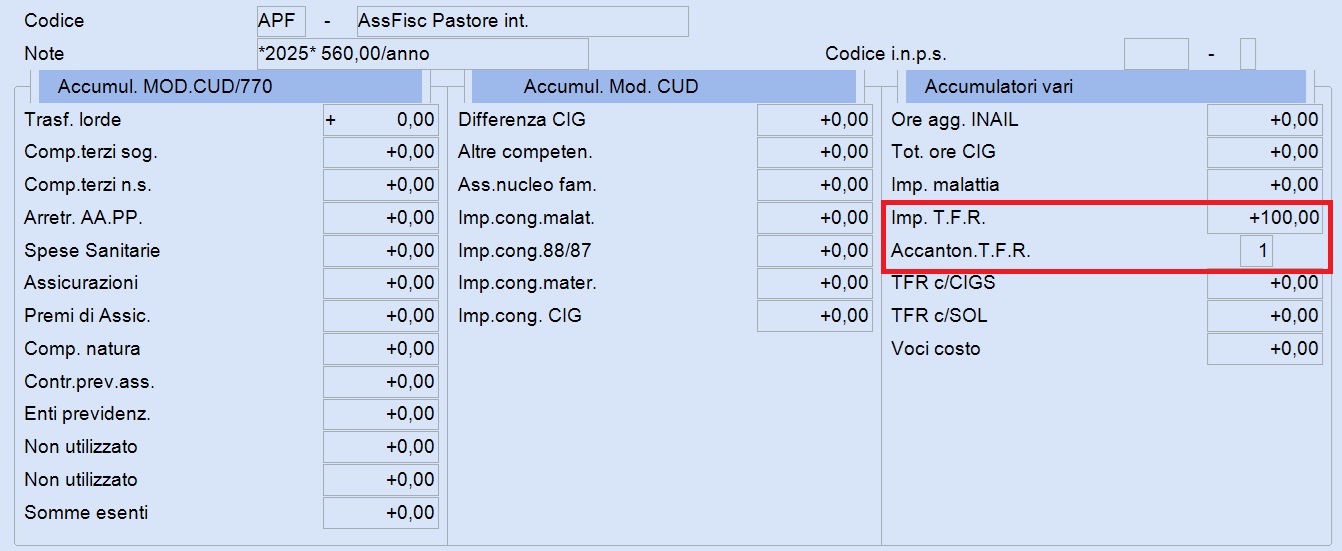
- Richiama il codice di corpo figurativo che imputi ogni mese per aumentare l'imponibile fiscale del dirigente della parte di premio fiscalmente rilevante (rischi extraprofessionali, pari al 30% della quota "infortuni"), e modifica il campo Costanti generali Dato Base/Importo indicando il nuovo valore di € 46,67 (560,00 / 12). Verifica l'impostazione di questi accumulatori, NON deve cambiare:
Imponibile fiscale 01: 30
Imp. T.F.R.: 100
Accanton. T.F.R.: 1
Un esempio:
La somma dei valori indicati nei due codici di corpo inputati ogni mese in cedolino, pari a € 404,71 (358,04+46,67), sarà accantonata a TFR.

Fai attenzione!
Se, ai soli fini dell'assoggettamento fiscale, hai fino ad ora utilizzato un unico codice di corpo figurativo con Imponibile fiscale = 100 ed importo pari al contributo c/azienda maggiorato del 30% del premio "infortuni", NON è necessario sdoppiare i codici di corpo, è sufficiente aggiornare l'importo di tale codice indicando il nuovo valore € 372,01 (358,04 + 14,00).
Ti ricordiamo che utilizzando tale configurazione dovrai invece continuare a gestire l'accantonamento a TFR del totale contributo c/azienda (€ 404,71) con codice di corpo figurativo separato e dedicato.
Controlla l’anagrafica del dirigente
- Accedi in Anagrafica dipendente, scelta 31.02.01
- Richiama il dirigente e visualizza la scheda "Voci ricorrenti" che si trova nel menù "Tab.contributive/Voci Ricorrenti"
- Verifica che siano collegati i due codici di corpo figurativi necessari rispettivamente all'assoggettamento fiscale ed all'accantonamento del premio a TFR.