
Conguaglio fiscale con Ulteriore Detrazione a credito: 1001 e 1627 in F24
In alcuni casi in B.Point non è possibile ricostruire in modo diretto la corrispondenza tra i parametri fissi di conguaglio riportati nel totale riepilogativo dei cedolini di dicembre e gli importi dei tributi 1001 e 1627 esposti nella delega F24, poiché l'Agenzia delle Entrate con circolare n. 29/E del 14 dicembre 2020 ha previsto particolari modalità di compilazione della delega quando il conguaglio fiscale si chiude con:
- la trattenuta del Trattamento Integrativo indebito al lavoratore;
- il contemporaneo riconoscimento della Ulteriore Detrazione a credito.
In queste situazioni, per comprendere gli importi indicati in delega F24, devi analizzare il risultato del conguaglio fiscale sui singoli cedolini.
Perché i totali riepilogativi cedolini non coincidono con F24
Nel totale riepilogativo cedolini, il parametro fisso Ult.det.Cong. Cred somma i cedolini di tutti i lavoratori:
- sia quelli che hanno subito anche il recupero del Trattamento Integrativo non spettante;
- sia quelli che hanno percepito solo l’ulteriore detrazione a credito.
Questa aggregazione rende impossibile la quadratura diretta del totale con i tributi esposti in delega F24.
Come vengono calcolati i tributi 1001 e 1627 esposti in F24
Considera il seguente esempio:
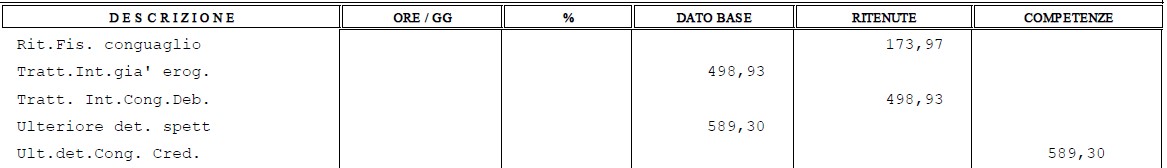
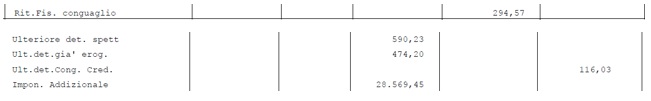
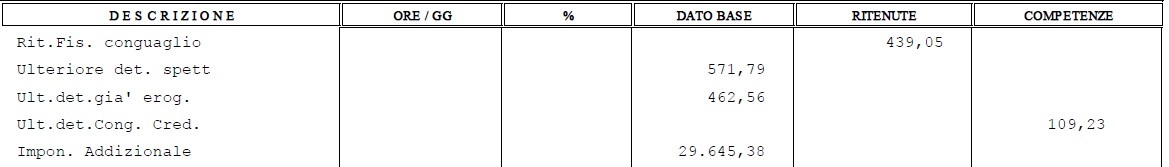
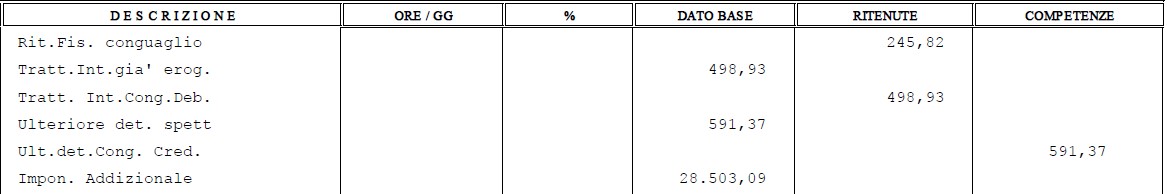
per 4 dipendenti il conguaglio fiscale ha generato il parametro fisso Ult.det.Cong. Cred, ma solo 2 di questi (Dip. A e Dip. D)hanno subito anche la trattenuta del parametro fisso Tratt. Int. Cong. Deb.:
Dipendente A - Rit.Fis. conguaglio € 173,97 - Ult.det.Cong. Cred. € 589,30
Dipendente B - Rit.Fis. conguaglio € 294,57 - Ult.det.Cong. Cred. € 116,03
Dipendente C - Rit.Fis. conguaglio € 439,05 - Ult.det.Cong. Cred. € 109,23
Dipendente D - Rit.Fis. conguaglio € 245,82 - Ult.det.Cong. Cred. € 591,37
Il totale Ult.det.Cong. Cred nel riepilogo cedolini è pari a € 1.405,93 (589,30+116,03+109,23+591,37), ma in delega F24:
solo € 760,88 sono esposti con il tributo 1627. Questo importo è il risultato della somma di € 415,33 + € 345,55, così calcolati:
Dipendente A
- Ult.det.Cong. Cred = 589,30
- Parte di credito utilizzata a compensazione del parametro fisso Rit. Fis. conguaglio = 173,97
- Differenza credito restante, esposta con tributo 1627 = 589,30 - 173,97 = 415,33
Dipendente D
- Ult.det.Cong. Cred = 591,37
- Parte di credito utilizzata a compensazione del parametro fisso Rit. Fis. conguaglio = 245,82
- Differenza credito restante, esposta con tributo 1627 = 591,37 - 245,82 = 345,55
- l'ulteriore parte di credito, pari a € 645,05 (173,97+116,03+109,23+245,82) , NON compare in delega perché è utilizzata direttamente in compensazione dell’IRPEF dovuta (tributo 1001).
Il tributo 1627 rappresenta quindi in F24 solo l'eventuale credito residuo, rimasto dopo aver compensato il debito IRPEF dei lavoratori che hanno subito anche la trattenuta del trattamento integrativo (parametro fisso Tratt. Int.Cong.Deb).
Fai attenzione! In presenza di cedolini con parametro fisso Rit. Fis. credito (conguaglio a credito del lavoratore), il relativo importo incrementa ulteriormente il tributo 1627.