Conguaglio fiscale: come includere oneri deducibili e detraibili
Inserisci gli Oneri detraibili, Oneri Deducibili e Canoni di locazione presentati al datore di lavoro
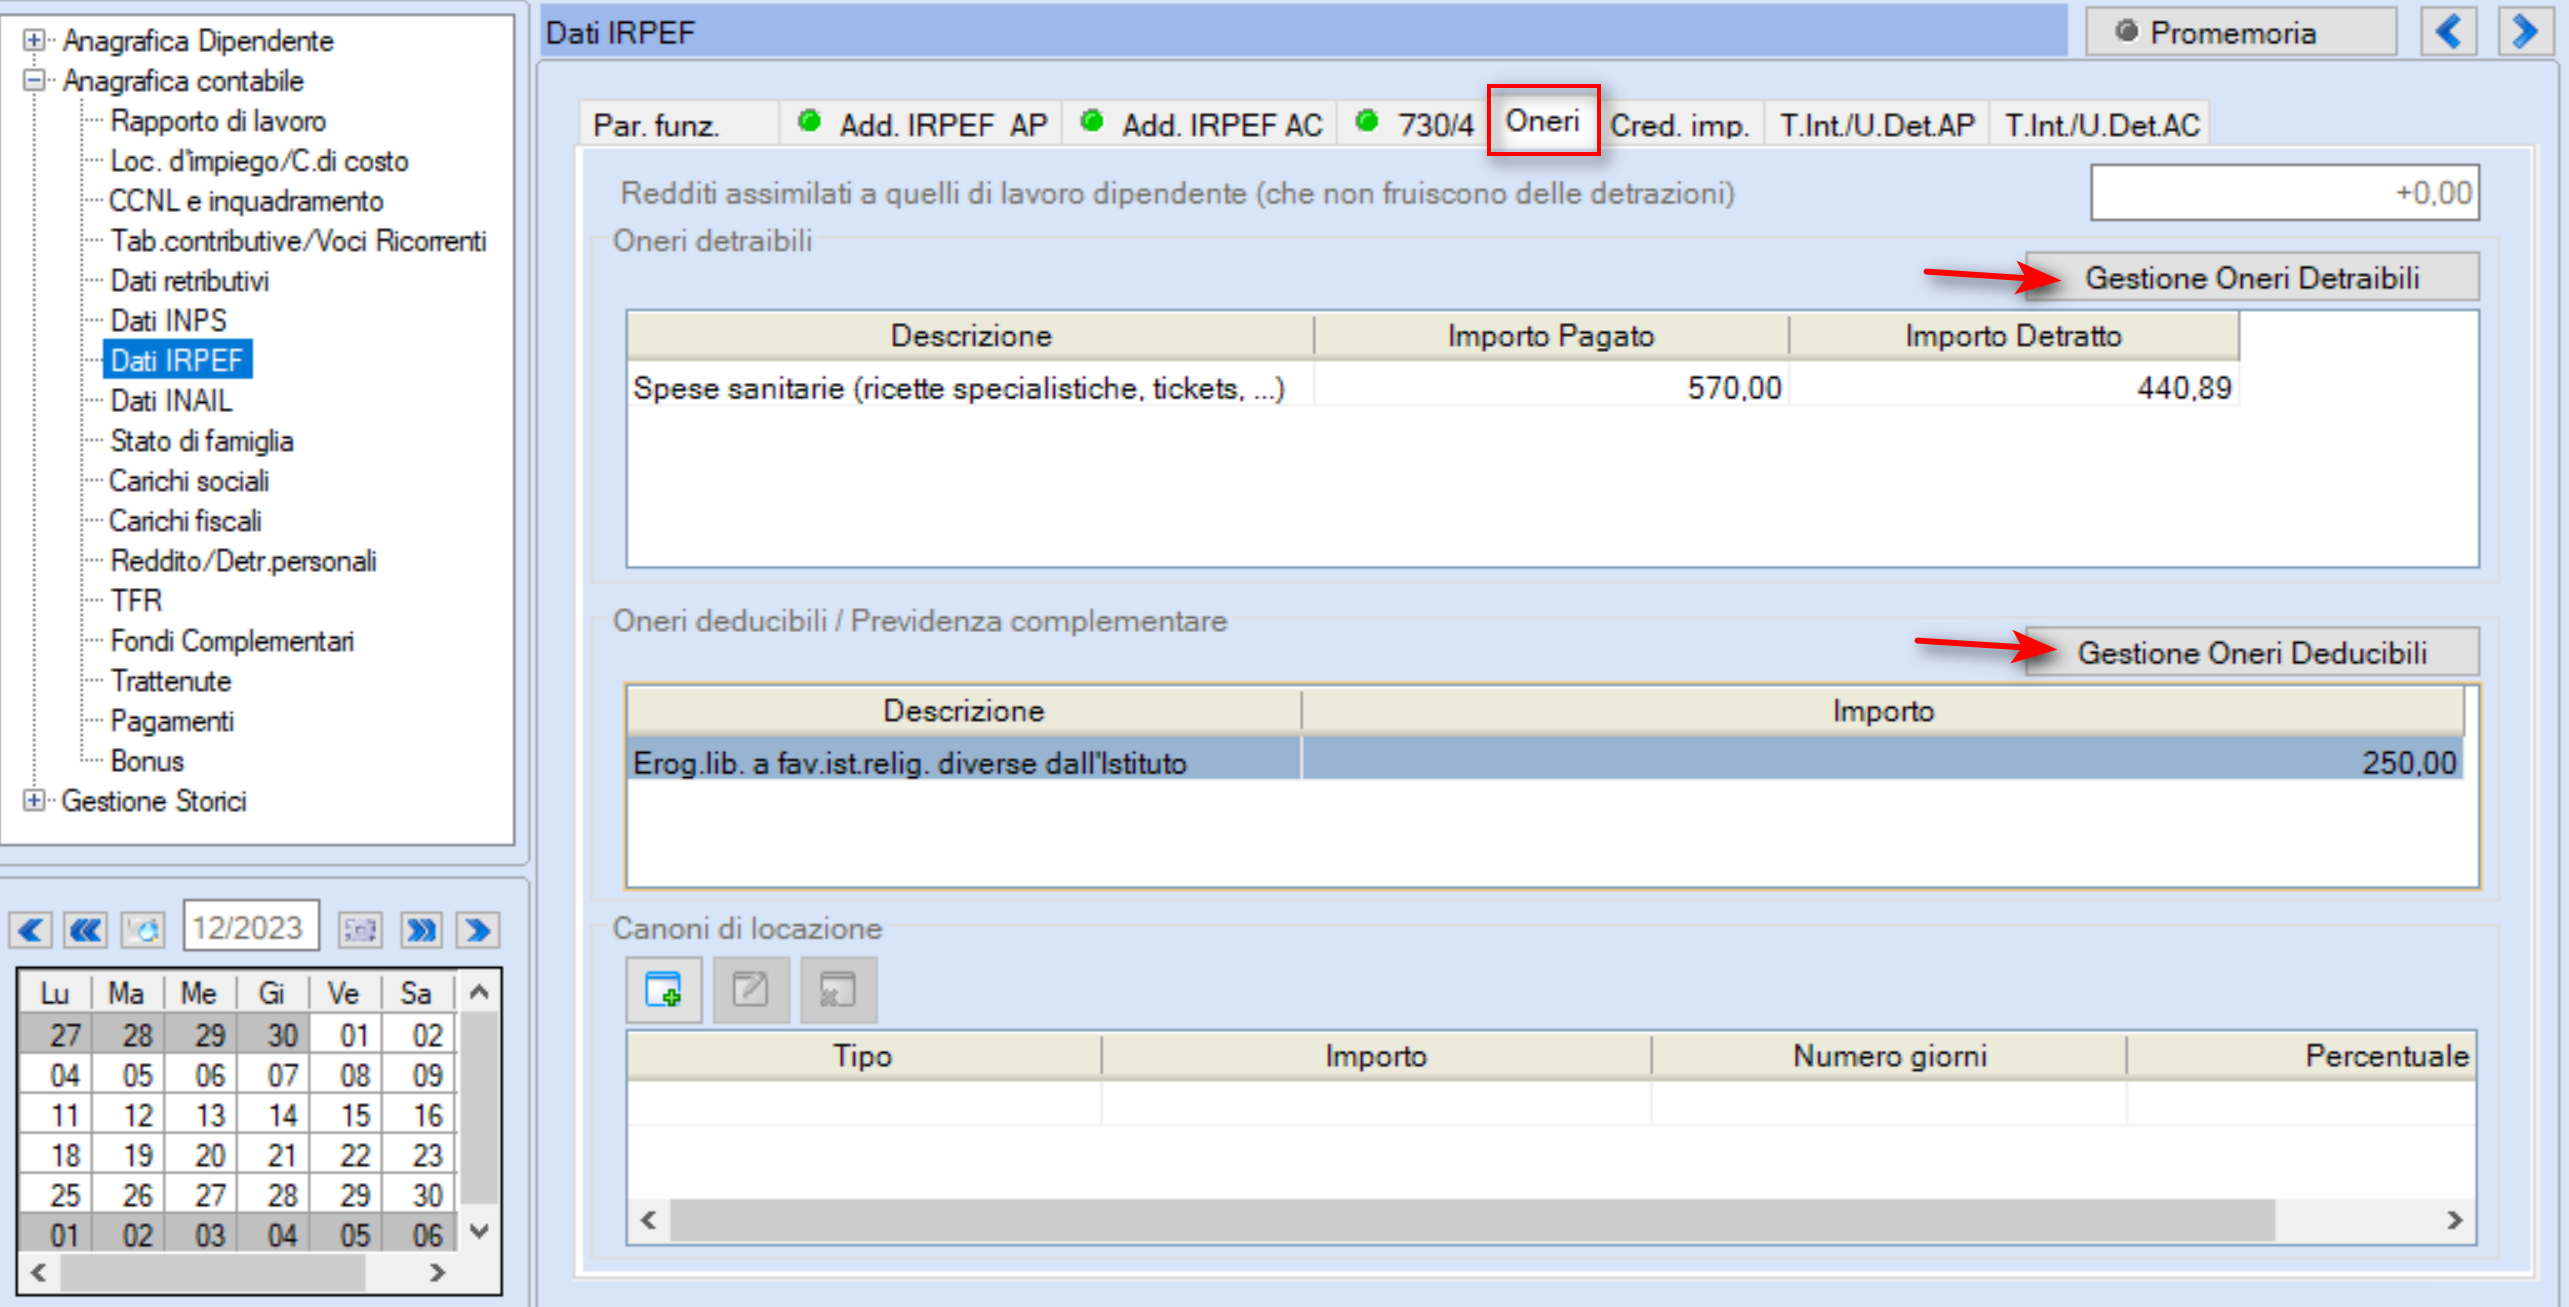
Accedi alla Gestione dipendente, scelta 31.02.01, sezione Dati IRPEF, seleziona Oneri e compila i dati nelle relative Gestioni:
- Gestione Oneri Detraibili
- Gestione Oneri Deducibili
- Canoni di locazione
Oneri detraibili
Gli importi devono rispettare i limiti e le franchigie previste dalla normativa. Per ogni onere sono presenti:
- IMPORTO PAGATO (al lordo della franchigia)
- IMPORTO DETRAIBILE
Gli oneri detraibili al 19% sono riportati analiticamente nella Sezione Oneri Detraibili con i corrispondenti codici (Tabella A - Oneri per i quali spetta la DETRAZIONE del 19%) ed il relativo importo al lordo delle franchigie applicate.
In corrispondenza del campo <Tot. Spese sanitarie rateizzabili da precedenti dichiarazioni>, utilizzando la Gestione dettaglio, puoi indicare distintamente il valore della SECONDA, TERZA e QUARTA rata, relative alle dichiarazioni degli anni precedenti. L’indicazione distinta di questi importi è necessaria esclusivamente ai fini del travaso dati al Modello 730 in quanto, sia per il conguaglio che per la CU, queste informazioni possono essere accorpate.
I controlli automatici dei limiti e delle franchigie sono eseguiti esclusivamente previsti per i seguenti Oneri:
| Spese sanitarie | Gestita la franchigia di 129,11 € per cui, in fase di caricamento, dando [invio] nel campo <IMP.PAGATO>, viene calcolato il campo <IMP.DETR. = IMP.PAGATO - 129,11€>. In questo campo, il controllo viene eseguito esclusivamente in sede di primo inserimento, pertanto se il valore del campo nella colonna [IMP.DETR] risulta già valorizzato, la procedura non esegue più il calcolo. È possibile variare il valore calcolato |
| Spese veterinarie | Gestita la franchigia di 129,11 € ed il limite di spesa di 550 € per un importo massimo detraibile di 420,89 €. In questo caso, il controllo viene eseguito anche se il campo <IMP.DETR.> è già valorizzato; è consentita la variazione. |
| Mantenimento cani guida | Con la spunta nel campo "Detrazioni per spese mantenimento cani guida" viene generata la detrazione di 1000,00 €. Non ci sono controlli sul reddito del percipiente. |
| Assic. Vita e infortuni | Gestito il massimale di 530,00 €. Anche in questo caso, il controllo viene sempre eseguito ed è consentita la variazione del campo <IMP.DETR.>. Al valore indicato in corrispondenza della colonna <IMPORTO PAGATO al lordo delle franchigie e limiti> vengono sommati gli eventuali importi inseriti all'interno del cedolino paga tramite codici di corpo con tipo di calcolo uguale a "3 Assicurazioni". |
| Assicurazione per rischio di non autosufficienza | Gestito il massimale di 1.291,14 €. |
| Erogazioni a partiti politici | Gestito il massimale di 30.000,00 € al netto della franchigia di 30,00 €. |
| Erogazione alle ONLUS | Gestito il massimale di 30.000,00 €. |
Nota! B.Point NON esegue i controlli previsti dalla normativa vigente all'art. 15 TUIR comma 3-bis, 3-ter e 3-quater: devi quindi verificare tu la spettanza dell'onere detraibile in funzione del reddito complessivo percepito dal soggetto.
Per ulteriori informazioni consulta le Note di Rilascio 25.00.10 da pag. 16, vedi articolo Note di rilascio Raccolta - Note di rilascio - B.Point - Anno 2025
Oneri deducibili
Alcuni degli oneri deducibili previsti dalla normativa possono essere gestiti in B.Point singolarmente, nei campi dedicati. Quelli non previsti possono essere indicati alla voce generica “Altri oneri deducibili”.
Elabora il cedolino di dicembre
L’elaborazione del cedolino non prevede particolari accorgimenti; l’imponibile fiscale è evidenziato al lordo degli oneri deducibili.
Un esempio:
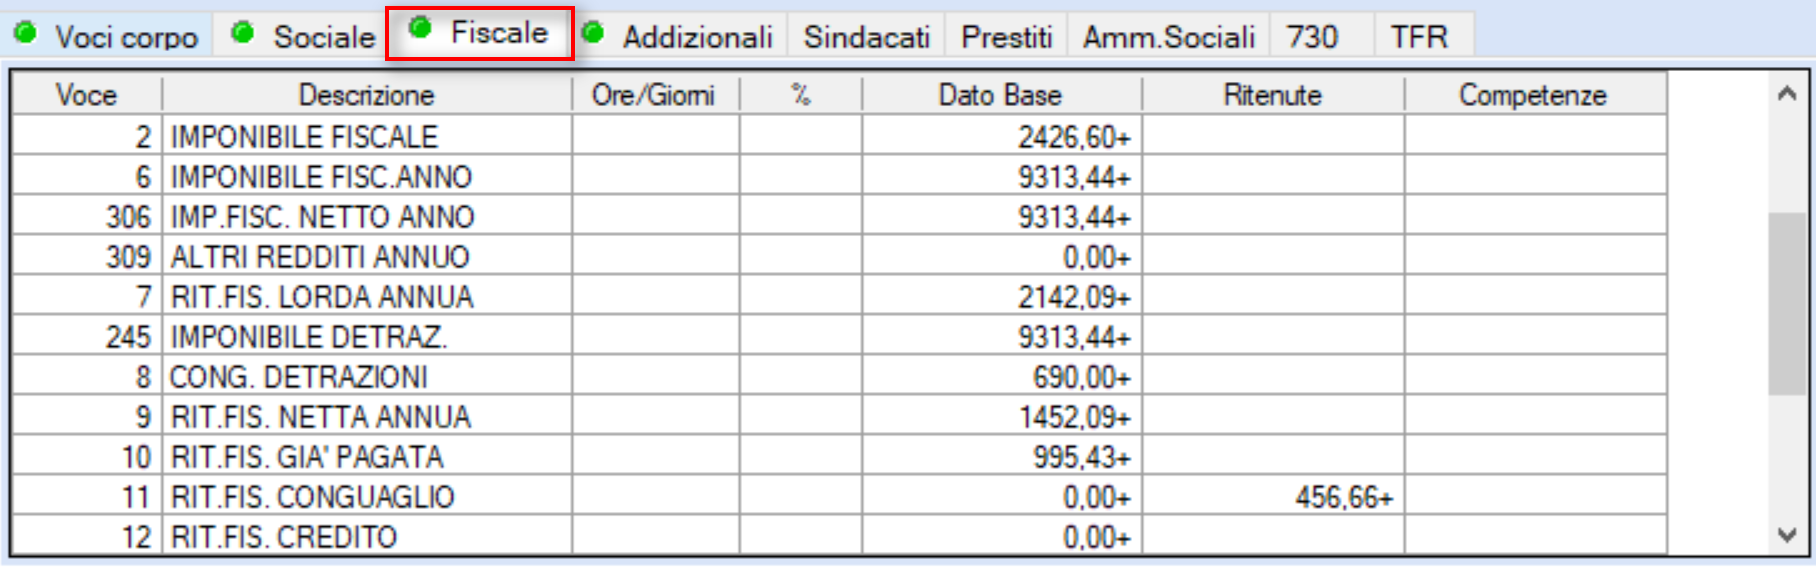
- Il cedolino con il conguaglio fiscale prima dell’indicazione degli oneri ha un imponibile fiscale annuo pari a 9.313,44.
- Ipotizzando che in Gestione dipendente in sezione Dati IRPEF - Oneri inserisci scontrini di spese sanitarie pagati nell’anno per € 570,00 (onere detraibile) e quietanza per versamento di contributi liberali a favore di istituzioni religiose per € 250,00 (onere deducibile).
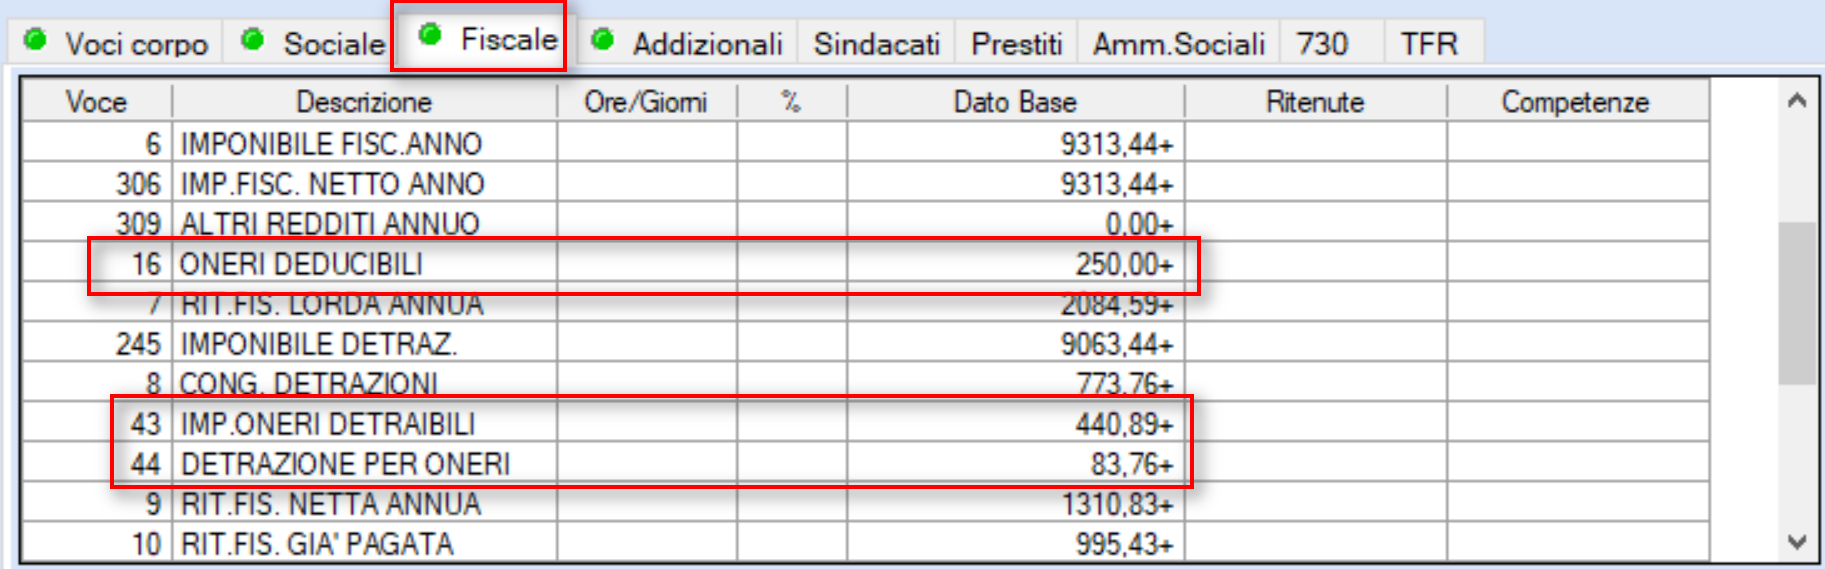
- Il cedolino con il conguaglio fiscale dopo la valorizzazione degli oneri calcola:
- l'imponibile fiscale annuo invariato (9.313,44 sia prima che dopo l’inserimento degli oneri)
- l’imponibile detrazioni decurtato dell’importo Oneri detraibili (9.313,44 – 250,00 = 9.063,44)
- la ritenuta fiscale lorda annua calcolata sull’imponibile fiscale al netto degli oneri deducibili (su 9.313,44 la ritenuta è pari a 2.084,59)
- la detrazione fiscale per oneri (440,89 x 19% = 83,86) evidenziata a parte pur costituendo un “di cui” della voce “Cong. detrazioni”.