
Genya - Dichiarativi - Frontespizio - Soggetti residenti all'estero
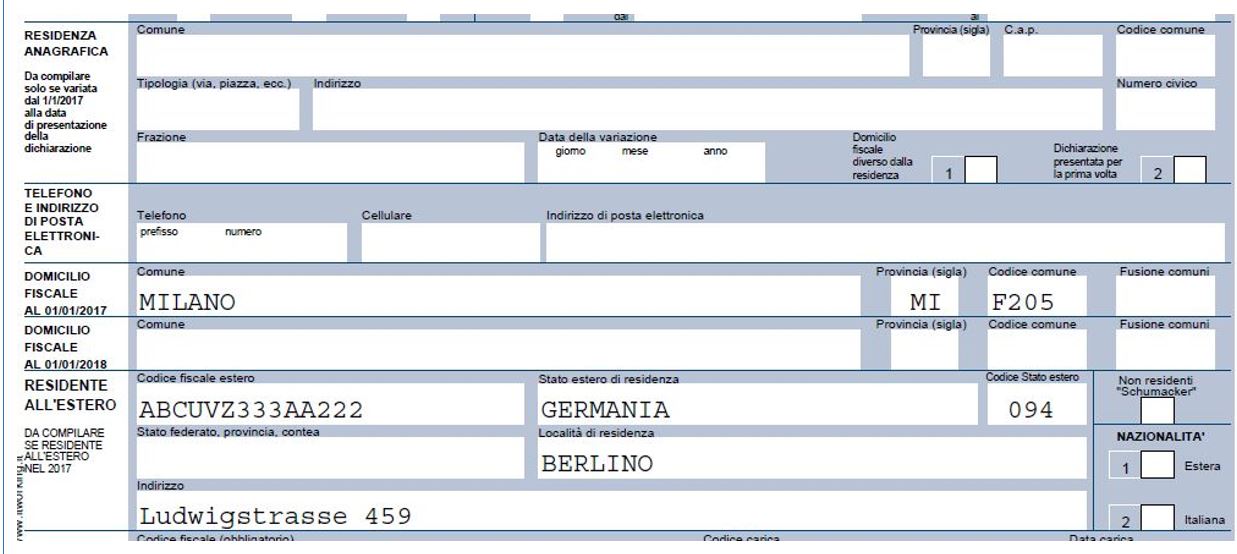
In Genya, secondo quanto indicato nelle specifiche tecniche, Il campo della residenza ammette solo comuni italiani, per cui, i soggetti con residenza all'estero dovranno compilare l'apposita sezione del Frontespizio "Residente all'estero".
Nel frontespizio del Modello Ministeriale va compilata la sezione RESIDENTE ALL’ESTERO, la località del DOMICILIO FISCALE e l’eventuale RESIDENZA ANAGRAFICA solo se variata dal 01/01/20XX
N.B I contribuenti non sono residenti in Italia devono presentare il modello REDDITI Persone Fisiche e non possono utilizzare il modello 730 precompilato o ordinario.
Condizioni per essere considerati residenti (da istruzioni Modello 730)
Le persone fisiche che rientrano in una delle seguenti categorie sono considerate residenti in Italia ai fini tributari:
- soggetti iscritti nelle anagrafi della popolazione residente per la maggior parte del periodo d’imposta;
- soggetti non iscritti nelle anagrafi, che hanno nello Stato il domicilio per la maggior parte del periodo d’imposta (il domicilio di una persona è nel luogo in cui essa ha stabilito la sede principale dei suoi affari e interessi, art. 43 c.c.);
- soggetti non iscritti nelle anagrafi che hanno nello Stato la residenza per la maggior parte del periodo d’imposta (la residenza è il luogo in cui la persona ha la dimora abituale, art. 43 c.c.). Le condizioni si verificano per la maggior parte del periodo d’imposta se sussistono per oltre 183 giorni anche non continuativi o per oltre la metà del periodo intercorrente tra l’inizio dell’anno e il decesso o la nascita e la fine dell’anno. La circolare n. 304 del 02.12.1997 precisa che il riferimento temporale all’iscrizione anagrafica, al domicilio o alla residenza del soggetto va verificato anche tenendo conto della sussistenza di un legame affettivo con il territorio italiano. Tale legame sussiste qualora la persona abbia mantenuto in Italia i propri legami familiari o il centro dei propri interessi patrimoniali e sociali. In ogni caso, ai sensi della legislazione italiana, sono sempre considerati residenti, salvo prova contraria, coloro che sono stati cancellati dalle anagrafi della popolazione residente in quanto emigrati in territori aventi un regime fiscale privilegiato, individuati con DM 4/5/99.