
How To
Quadro CP in RSC: gestione del Concordato Preventivo Biennale
Genya Dichiarazioni Fiscali
Di seguito trovi come vengono gestite le informazioni nella dichiarazione RSC 2026 se, in RSC 2024 (biennio 2024/2025) o RSC 2025 (biennio 2025/2026), entrambi gestiti con Genya, hai accettato la proposta di concordato barrando la casella P10.
Come vengono riportati i dati nella dichiarazione RSC
-
Frontespizio
Trovi barrata la casella Dichiarazione contenente dati per il CPB.

- Quadri dichiarativi: viene prenotato il quadro CP, nel quale sono riportati i dati derivanti dal quadro P dell’ISA relativo all’anno in cui hai accettato il concordato.
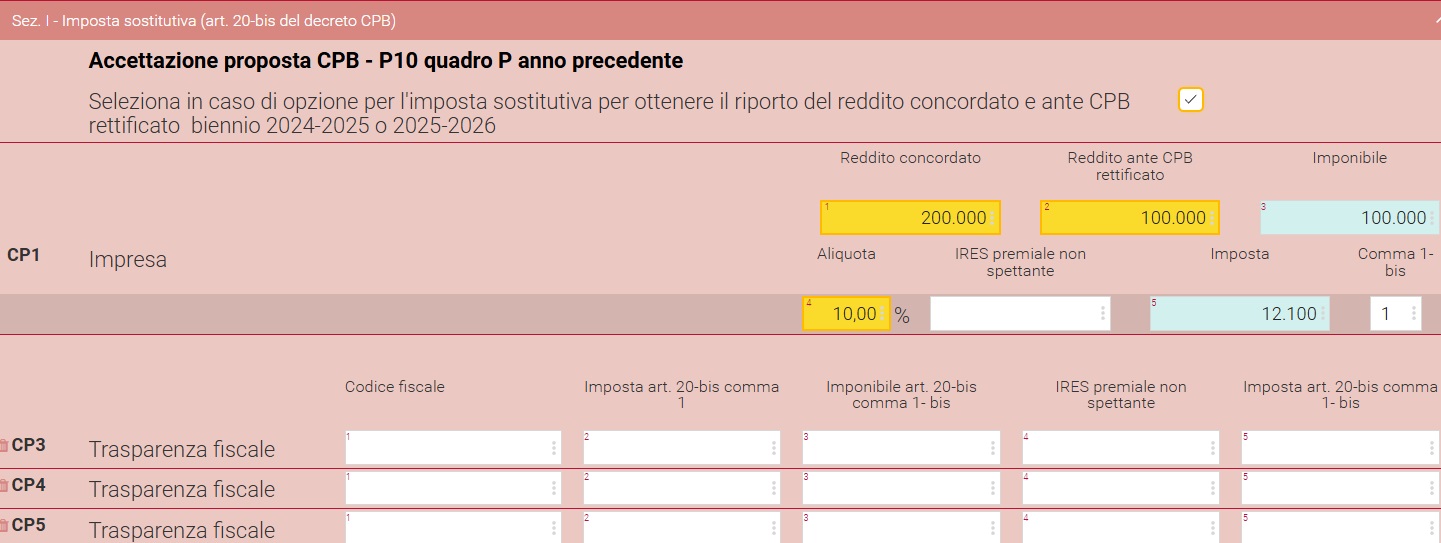
- Quadro CP – sezione I (opzione per l’imposta sostitutiva)
Se selezioni Seleziona in caso di opzione per l'imposta sostitutiva per ottenere il riporto del reddito concordato e ante CPB rettificato della dichiarazione dell'anno precedente, puoi visualizzare:
- il Reddito concordato (rigo P06 per il primo anno del biennio o P07 per il secondo);
- il Reddito ante CPB rettificato (rigo P04).
Sulla differenza positiva tra i due importi viene calcolata l’imposta sostitutiva, applicando l’aliquota in base al punteggio ISA della dichiarazione precedente.
L’imposta calcolata confluisce nel Prospetto di liquidazione con il codice tributo 4071.
-
Per il concordato relativo al biennio 2025/2026, se l’adesione è avvenuta a decorrere dal 13 giugno 2025, data di entrata in vigore del d.lgs. 12 giugno 2025, n. 81, si applicano le disposizioni previste dall’art. 20-bis, comma 1-bis, del decreto CPB (vedi Istruzioni Ministeriali – par. 26.1 – Redditi SC - Casella Comma 1 bis).
- Quadro CP – sezione II: qui trovi il Reddito concordato, al netto della quota già assoggettata a imposta sostitutiva. Se necessario, rettificalo con le variazioni previste dall’art. 16 utilizzando l’apposito prospetto di dettaglio.

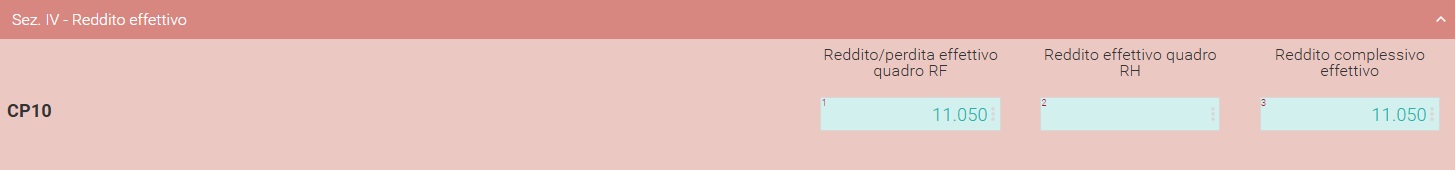
- Quadro CP – sezione IV: èevidenziato il Reddito effettivo indicato al rigo RF60.
- Quadro RF e RN
- Nei righi RF60 e RF63 visualizzi rispettivamente il Reddito effettivo e il Reddito concordato.
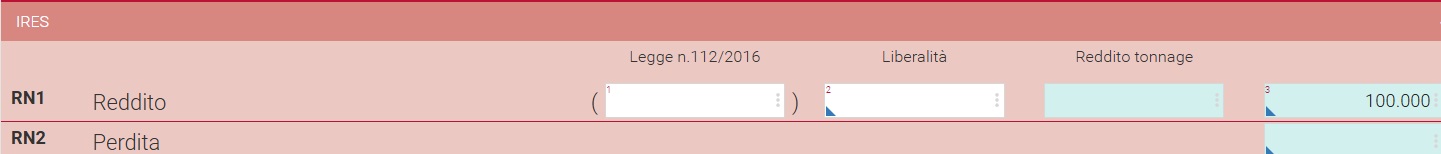
- Nel rigo RN1 trovi, ai fini della tassazione ordinaria, la differenza tra il Reddito concordato e la quota già assoggettata a imposta sostitutiva tramite la sezione I del quadro CP.
Nota bene
Se non applichi l’imposta sostitutiva (non compilando la sezione I del quadro CP), nel rigo RN1 viene riportato l’intero Reddito concordato, comprensivo delle eventuali variazioni di cui all’art. 16, da assoggettare a imposizione ordinaria
Se non applichi l’imposta sostitutiva (non compilando la sezione I del quadro CP), nel rigo RN1 viene riportato l’intero Reddito concordato, comprensivo delle eventuali variazioni di cui all’art. 16, da assoggettare a imposizione ordinaria
Contenuti correlati
Genya - Roadmap del Prodotto
La roadmap di Genya presenta il calendario degli aggiornamenti software previsti tra ottobre e dicembre 2026, con nuove funzionalità, adeguamenti normativi e miglioramenti operativi dedicati a studi professionali e aziende.
Creazione e invio dei file telematici: opzioni disponibili
Scopri come configurare in Genya la creazione e l’invio dei file telematici, scegliendo tra file unico e file singoli.
Trasferire un immobile per successione o cambio proprietà
Scopri come trasferire un immobile in Genya tra soggetti diversi per successione o cambio di proprietà, aggiornando titolari e diritti.
Variazione del regime fiscale: da ordinario a forfettario e viceversa
L'articolo spiega come gestire in Genya la variazione del regime fiscale di un cliente tra regime ordinario e forfettario. Per passare da ordinario a forfettario, si modifica il campo "Regime fiscale" nella scheda anagrafica, inserendo la data inizio regime, e si può scegliere se storicizzare i dati precedenti. Per il passaggio da forfettario a ordinario, si valorizza la data fine nel regime forfettario senza modificarlo. La guida sottolinea l'importanza di chiudere le dichiarazioni prima della modifica e fornisce istruzioni dettagliate per assicurare la corretta gestione contabile e anagrafica.
Risolvere errore codice fiscale in dichiarazioni CU e 770
Il documento spiega come risolvere il problema di invio telematico scartato quando un codice fiscale indicato nella CU o nel Modello 770 non è presente negli archivi dell’Anagrafe Tributaria, spesso a causa di omocodia. Si consiglia di sincronizzare i dati, eliminare le CU inviate, richiedere il certificato di attribuzione del codice fiscale per verifiche e rettifiche, e infine generare un nuovo file da trasmettere come primo invio. In caso di errori nei dati, il sostituto deve rivolgersi all’Agenzia delle Entrate per la variazione.