
Förvärv/Avyttringar
I Beräkningsbilagorna under respektive företagsmapp finns sidor för Förvärvsanalys. Förvärvsanalys måste fyllas i oavsett om dotterbolaget är förvärvat eller bildat. Inga automatiska elimineringar av andelar görs om förvärvsanalysen inte är ifylld.
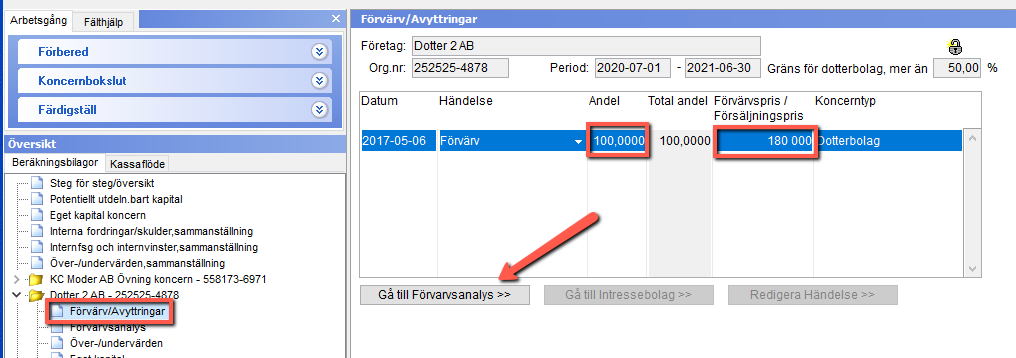
Klicka på Förvärv/Avyttring. Datum och typ av händelse fylls i automatiskt utifrån det som är ifyllt vid importen. Antal andelar blir automatiskt 100 och är ägarandelen lägre än 100% behöver du justera det här. Fyll i förvärvspriset. Om ett bolag är bildat av moderbolaget anges beloppet för aktiekapital som inköpspris.
Klicka sedan på knappen Gå till Förvärvsanalys. I vår artikel Förvärvsanalys och övervärden beskriver vi hur du ska fylla i de bilagorna.
Avyttring dotterbolag
När moderbolaget har avyttrat/sålt ett dotterbolag så lägger du till en händelse på fliken för Förvärv/Avyttring på det aktuella dotterbolaget.
I vårt exempel har vi lagt in en avyttring per 240701, 80%. Moderbolaget har sålt (hela innehavet) för 1 000 000 kr. När alla fälten är ifyllda kommer den nedre vyn fram och du får fylla i värden i de gröna och blå rutorna (längre ner i manualen beskriver vi var du hittar det som ska fyllas in i rutorna).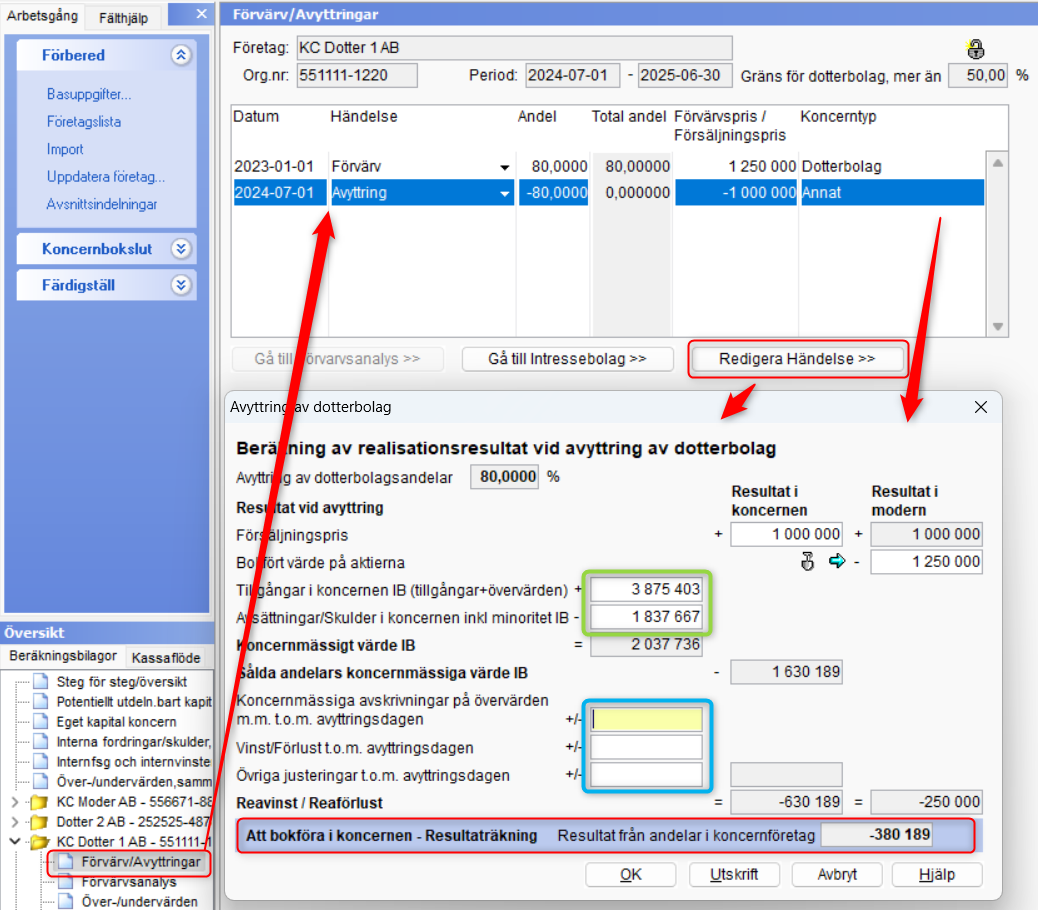
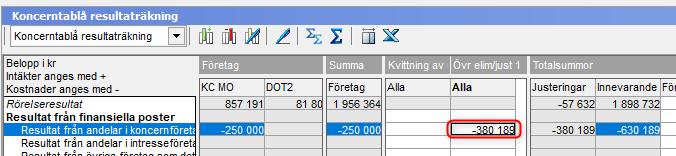
Andelen kommer att försvinna från moderbolagets bilaga Andelsinnehav automatiskt. I koncernen får du lägga in resultatet från ovanstående beräkning manuellt i koncerntablån. I resultattablån ska det fyllas i med det tecken som visas i beräkningen. I resultattablån fyller du i på raden Resultat från koncernbolag. Beloppet - 250 000 kr i den högra kolumnen Resultat i moderbolaget motsvarar det resultat som redan är bokfört i moderbolaget och därmed ingår i koncernens totalsumma. Beloppet -630 189 kr i kolumnen Resultat i koncernen är det koncernmässiga resultatet i detta exempel. När du fyller i elimineringen - 380 189 kr i resultattablån kommer du att få ett UB värde på - 630 189 kr vilket är det koncernmässiga resultat. Du ser på bilden hur det ser i detta exemplet.
I balanstablån fyller du i raden Annat eget kapital inklusive årets resultat genom att göra en fältanteckning som du ser på bilden. Detta görs för att få bort beloppet från Årets resultat längst ner i koncerntablån. På raden Annat eget kapital... blir summan noll.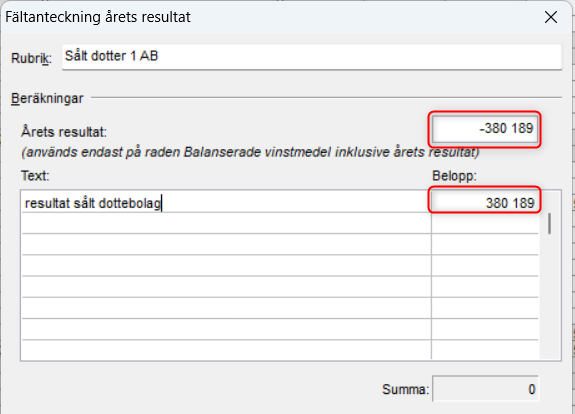
Underlag till vyn Avyttring av dotterbolag
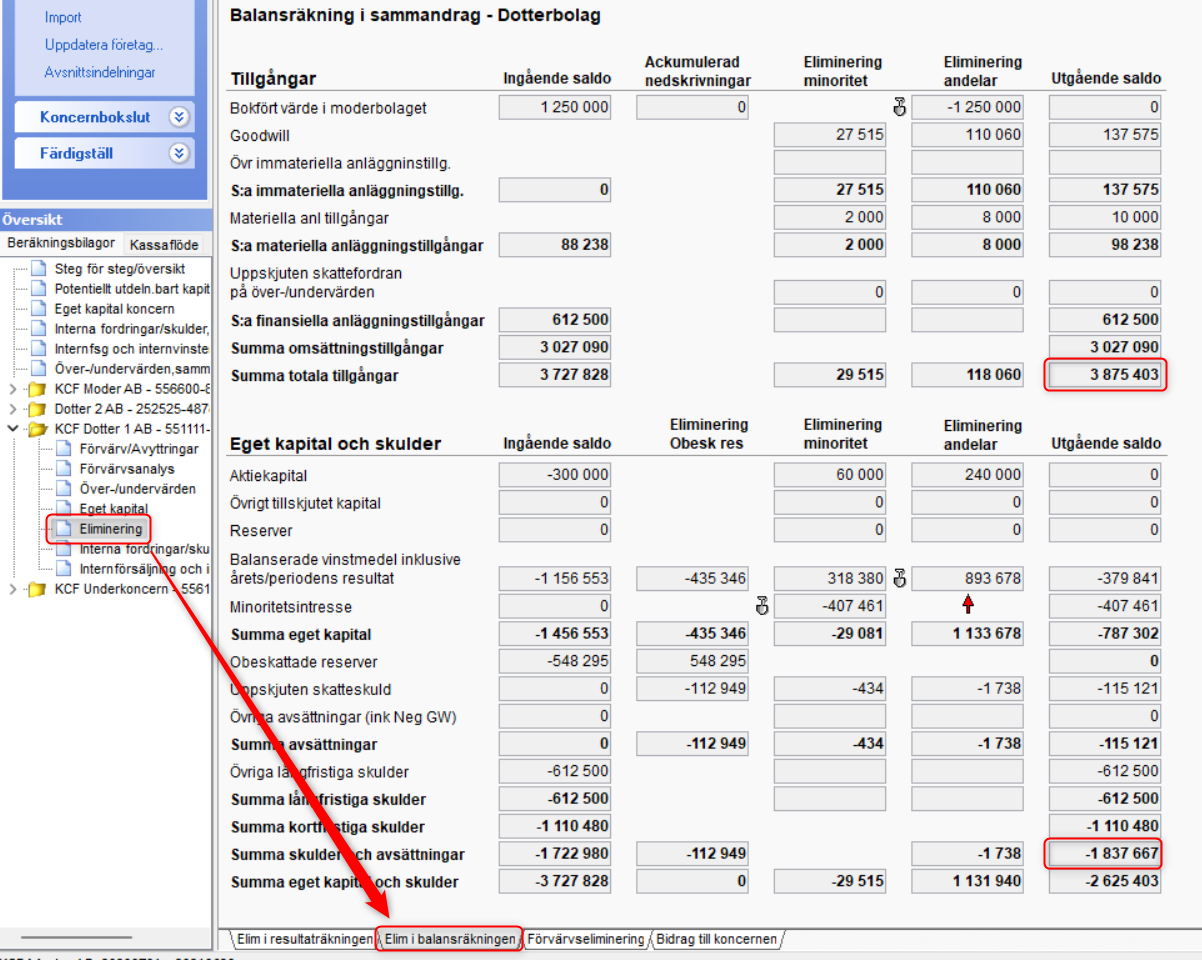
Du hittar lättast underlagen till den gröna rutan ovan i föregående periods koncernbilagor för aktuellt dotterbolag. På bilagan Elimineringar, fliken Elim i balansräkning, har vi på bilden nedan markerat aktuella poster. I vårt exempel är försäljningen 1a dagen på räkenskapsåret, vilket göra att fälten med blå ram inte har några värden som ska fyllas i varken gällande resultat och avskrivningar på övervärden för räkenskapsåret. I nästa avsnitt beskriver vi hur du gör när försäljning görs under räkenskapsåret.
Vid försäljning under räkenskapsåret
Vid import av bokslutssaldon till saldosidan för det sålda dotterbolaget är det hela årets saldon. Vid försäljningen under räkenskapsåret behöver du gå in manuellt i koncerntablåerna och boka bort den del av varje saldo i resultattablån som avser tiden efter försäljningstidpunkten samt alla saldon i balanstablån. Viss del av bokslutssaldona ska ju påverka koncernen (den del som var före försäljningstillfället). I dessa fall kan det vara lättare att inte importera saldobalansen och istället justera manuellt i resultattablån för den del av resultatet som ska påverka koncernen.
Du behöver räkna ut hur stor avskrivning koncernen har gjort på övervärden fram till avyttringsdagen och fylla i de blåmarkerade fältet.
Den vinst eller förlust som uppkommit tom försäljningsdagen (finns med i resultattablån) måste det fyllas i med omvänt tecken på raden "Vinst/förlust tom avyttringsdagen" i fördjupningsdialogen. Om det är en vinst ska det alltså fyllas i med minustecken framför. Detta eftersom det ingår i resultatet i resultattablån och inte ska vara med i rearesultatet för koncernen. Det hade annars kommit med dubbelt.