Över- och undervärde
Sidan Över-/undervärde hjälper dig hålla ordning på och beräkna avskrivning/upplösning av koncernmässiga över- eller undervärden.
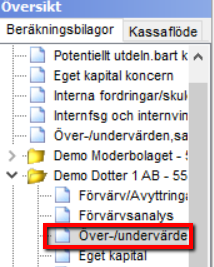
Sidan finns bland beräkningsbilagorna under varje företagsmapp.
De över- och undervärden som angetts på sidan Förvärvsanalys syns i sammanställningen. Markera ett övervärde och klicka på knappen Redigera Över-/undervärde.
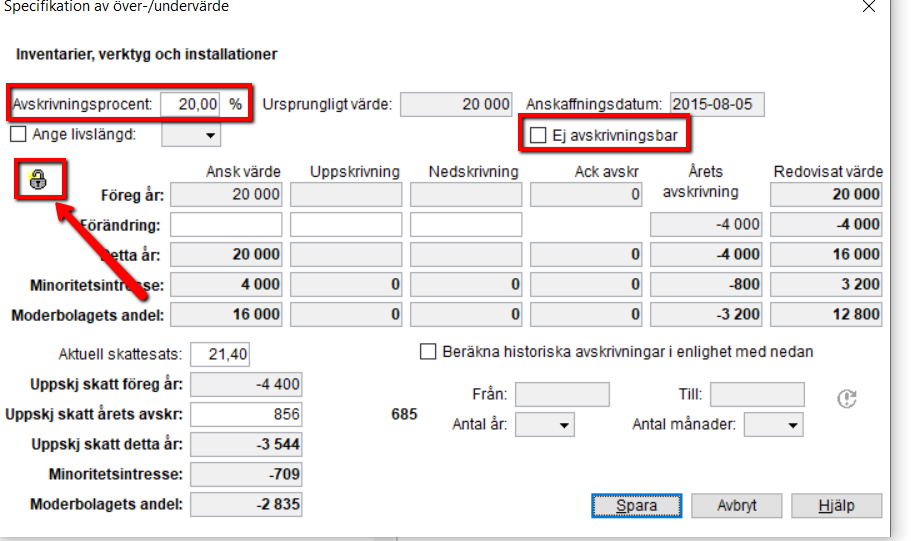
Inne på sidan kan du ange avskrivningsprocent eller ange livslängd i antal år. Du kan även kryssa i Ej avskrivningsbar.
Om du behöver korrigera ackumulerade avskrivningar eller årets avskrivning kan du låsa upp fälten genom att klicka på Hänglåset. Värdena ligger sedan till grund för framtida avskrivningar.
Klicka på hänglåset igen om du vill hämta programmets framräknade värden på nytt. Du kan också ange mer exakta antal år och månader för att räkna fram den historiska avskrivningen. Klicka då i rutan för detta och ange år och månader.
Klicka på knappen Spara. Nu elimineras avskrivningarna automatiskt i koncerntablåerna.
Uppskjuten skatt föregående år
Första gången du använder dig av Capego Koncern kan du behöva ändra Ackumulerade avskrivningar och Uppskjuten skatt föregående år. På ovanstående bild ser du hur du låser upp bilagan för att ändra dessa värden.
Så här beräknas Uppskjuten skatt föregående år
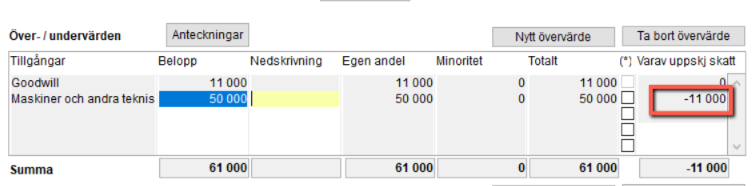
Nedan bild är från bilagan Förvärvsanalys. Uppskjuten skatt föregående år beräknas genom att du från beloppet i kolumnen Varav uppskjuten skatt för övervärdet, i detta exemplet är den uppskjutna skatten 11 000 kr, drar bort uppskjuten skatt på ackumulerade avskrivningar.
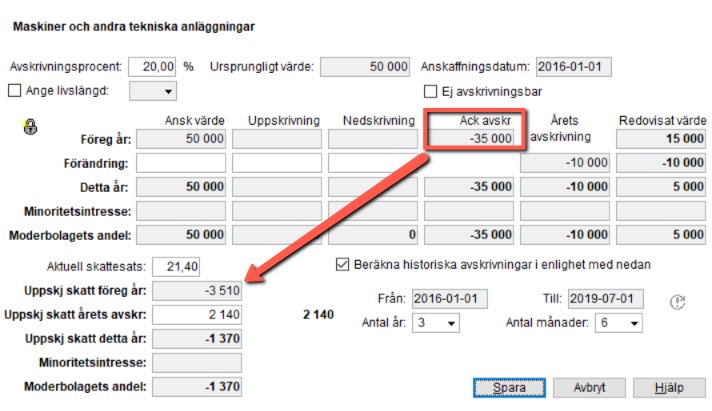
I detta exemplet är ackumulerade avskrivningar 35 000 kr och den skattesats programmet räknar med är föregående räkenskapsårs skattesats, i detta fallet 21,4 %. Nedanstående bild får du fram när du klickar på Redigera Över/undervärde på bilagan Över/undervärde.
Den uppskjutna skatteskulden föregående år är den urprungliga skulden från förvärvsanalysen minus den skatt som upplösts pga. avskrivningar tom före årets avskrivning. Detta visas i nedanstående exempel. Om man upprättar koncernbokslutet för första gången är det inte säkert att uppskjuten skatt föregående år beräknas rätt om skattesatsen förändrats sedan förvärvet. Första gången beräknas alltid uppskjuten skatt med skattesatsen för föregående år. I dessa fall får man själv beräkna den uppskjuten skatten föregående år. För att skriva in ett annat belopp klickar man på hänglåset för att låsa upp sidan och ersätter beloppet med den egna beräkningen.
Räkneexempel;
35 000 * 21,4%= 7 490
11 000 - 7 490 = 3 510
3 510 kr är den Uppskjutna skatten föregående år