
Utdelning
Om utdelningen redovisas samma år som den utbetalas kommer kommer utdelningen att ha redovisats i moderbolagets resultaträkning men i dotterbolaget som en minskning av det egna kapitalet. Utdelningen är en intern transaktion och ska därför elimineras i resultaträkningen, i annat fall kommer resultatet att redovisas för högt. Även i balansräkningen kommer årets resultat att vara för högt om inte utdelningen elimineras från årets resultat i eget kapital. Resultatdispositionen i dotterföretaget har inneburit att balanserad vinst har minskat med utdelningsbeloppet och ska också elimineras. Eftersom balanserad vinst och årets resultat i koncernens balansräkning är samma rad (balanserad vinst inklusive årets resultat) kommer dock beloppen att ta ut varandra. Detta får till följd att den enda elimineringen som behöver göras är att eliminera beloppet i resultaträkningen.
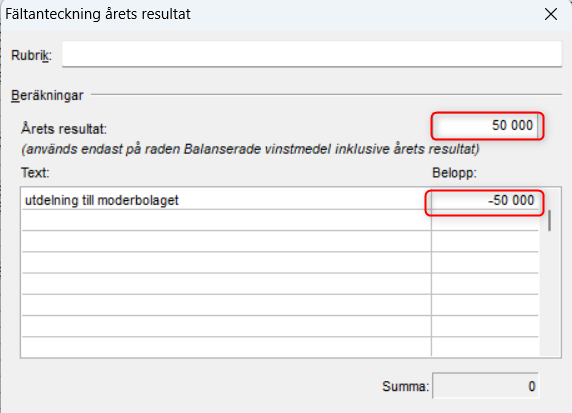
Du eliminerar utdelningen genom att minska utdelningsintäkten på den rad den är bokförd. Använd kolumnen Övriga elimineringar i koncerntablån för resultaträkningen. Du måste också fördela beloppet på raderna ”Hänförligt till moderföretagets aktieägare” och ”Hänförligt till innehav utan bestämmande inflytande” längst ner i tablån. Om du vill att beloppet i balansräkningen ska "bokföras" och inte synas längst ner på raden Årets resultat kan du högerklicka på raden balanserad vinst och välja Fältanteckning och skriva in beloppet på raden årets resultat och med omvänt tecken under Belopp som du ser på bilden.
Om utdelningen inte betalats ut direkt utan bokförts som fordran och skuld behöver även fordringar och skulder elimineras, vilket du gör i bilagan Interna fordringar och skulder.
Gäller det anteciperad utdelning kan du läsa i vår artikel Eliminera anteciperad utdelning i koncernen