
Release notes : Adsolut IPP pour les experts-comptables ex. 2023
Version 16 Octobre 2023
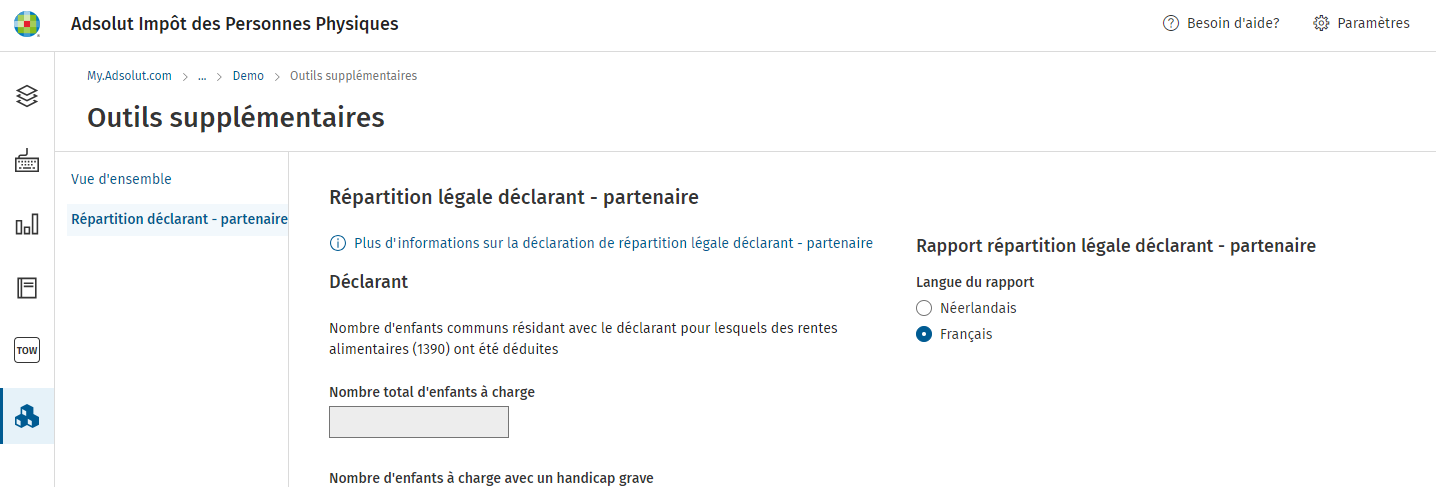
Release outil pour répartition légale déclarant - partenaire
Nouveautés
- Un outil est disponible pour simuler le répartition légale déclarant - partenaire.
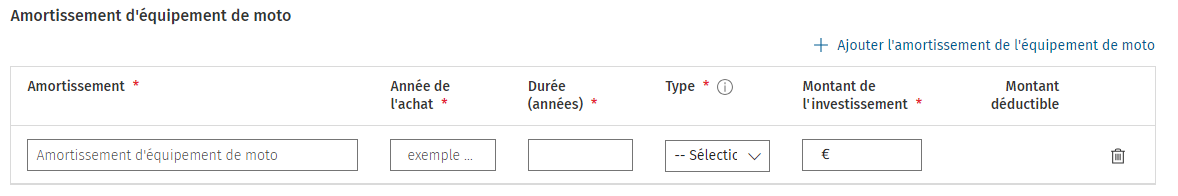
- Les frais professionnels réels ont été élargis avec possibilité d'importer amortissement d'equipement de moto. Ceci aux les autres frais de transport de la moto.
Version 11 septembre 2023
Hotfix
Corrections de bugs
- Les messages de blocage avec les modules Tax-On-Web a été supprimé.
Version 4 septembre 2023
Impôt des non-résidents
Nouveautés
- Modifications conforme à la nouvelle déclaration des non-résidents ex. d’imposition 2023
Version 10 Juillet 2023
L'aide fiscale le prêt non hypothécaire elease
Nouveautés
- L'aide fiscale pour le prêt non hypothécaire est disponible dans le module "Biens immobiliers et prêts".
Corrections de bugs
- Corrections de calculation des rentes viagères étrangères.
- Lors de la copie des rubriques de TOW (à l'exception des rubriques case III et case IX), les biens immobiliers et les prêts avec des erreurs de validation ne sont plus supprimés de l'écran d'aide fiscale.
Version 19 Juin 2023
Hotfix
Corrections de bugs
- Le processus d'importation a été amélioré, un certain nombre d'erreurs de validation persistantes ont été éliminées.
- Le calcul du crédit d'impôt pour enfant en coparentalité a été mis à jour.
Version 12 Juin 2023
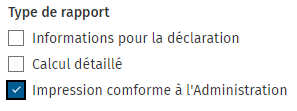
Impression comforme à l'Administration.
Nouveautés
- Nouveau rapport: Impression comforme à l'Administration
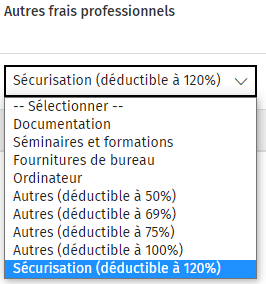
- Sécurisation (déductible à 120%) peut être saisie via « Frais professionnels réels -> ... -> Autres frais professionnels ».
Corrections de bugs
- Taxes communales
Les taxes communales pour « 9506 Idegem » et « 1170 Watermael-Boitsfort » ont été adaptées.
Vous trouverez la liste mise à jour sur le site : Impôt des personnes physiques : modification des taux de la taxe communale additionnelle (wolterskluwer.be) - Le problème des erreurs de validation persistantes sur les biens immobiliers et les prêts après l'importation a été résolu.
Version 22 mai 2023
Gestion Tax-on-web.
Nouveautés
- Gestion Tax-on-web est disponible pour l'impôt des personnes physiques pour l'exercice d'imposition 2023.
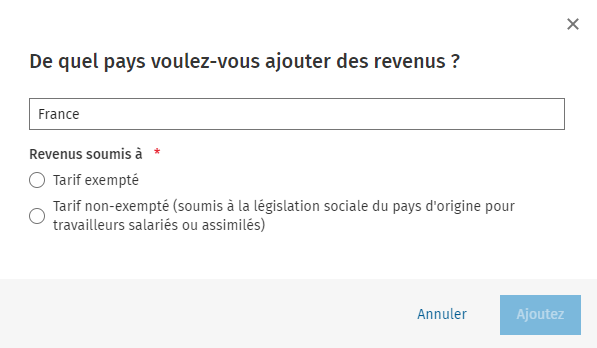
- Des Tarifs non-exemptés pour les Pays-Bas et la France peuvent être déclarés via l'aide fiscale « Revenus professionnels -> Revenus étrangers »
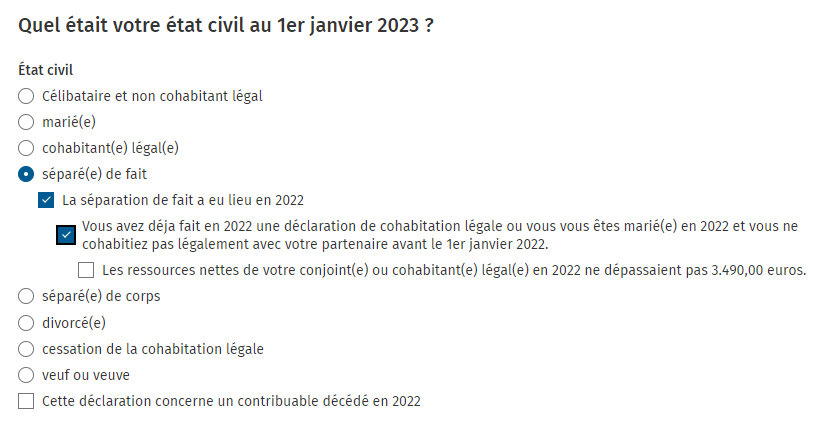
- Séparé(e) de fait
Il est possible de combiner « la séparation de fait en 2022 » et « cohabitation légale ou marié(e) en 2022 ».
Corrections de bugs
- Revenus immobiliers – négatif
Les revenus immobiliers négatifs étaient calculés de manière incorrecte dans certains cas dans les dossiers dont les intérêts étaient supérieurs aux revenus immobiliers. Cette version recalcule correctement les revenus immobiliers dans ces dossiers. - Importer déclaration
Le message de blocage "Code postal et ville non trouvés" lors de l'importation d'un bien immobilier sans données d'adresse a été supprimé. - Rapports en anglais et en allemand
Les parties non traduites ont été traduites.
Version 2 mai 2023
Comparer avec Tax-on-web.
Nouveautés
- Comparer avec Tax-on-web est disponible pour l'impôt des personnes physiques pour l'exercice d'imposition 2023.
Version 17 avril 2023
Première version après la publication du formulaire de déclaration à l'impôt des personnes physiques pour l'exercice d'imposition 2023.
Nouveautés
- Le formulaire de déclaration pour l’exercice d’imposition 2023 a été traité. Si nécessaire, les rubriques, le calcul et l’impression ont été actualisés.
- Modifications légales
- Séparé de fait
Les contribuables mariés ou en cohabitation légale qui se séparent de fait, mais qui ne sont pas divorcés ou qui n’ont pas mis un terme à leur cohabitation légale, ne cochent plus seulement la case « séparé de fait » (code 1018, éventuellement complété par le code 1019), mais doivent également désormais toujours cocher la case « marié ou cohabitant légal » (code 1002). Sur le plan fiscal, rien ne change. Pour l’année de la séparation de fait, les personnes mariées/en cohabitation légale sont encore imposées ensemble (en tant que couple), tandis que pour les années suivantes, elles sont imposées séparément (en tant que célibataires).
Lors de l’importation des données de l’année précédente ou de l’année en cours, la case 1002 est automatiquement cochée si les cases 1018 et/ou 1019 étaient cochées - Crédits d’impôt pour les enfants en cas de coparentalité
À partir de l’exercice d’imposition 2023, un crédit d’impôt sera également possible pour les enfants en situation de coparentalité qui ne sont pas à charge. Pour les enfants en situation de coparentalité, le montant du crédit d’impôt pour les enfants à charge sera désormais divisé par deux. - Sociétés régionales de logement
La description dans la rubrique A.2 du cadre III est étendue (code 1106/2106). Le propriétaire qui loue son bien immeuble à des personnes morales qui ne sont pas des sociétés, dans le but de mettre ce bien à la disposition de personnes physiques l’utilisant exclusivement comme habitation, n’est pas imposé sur la base du loyer net réel, mais sur la base du RC indexé. Ce RC est donc déclaré au code 1106/2106 et non au code 1109/2109. Une modification similaire est prévue dans la rubrique 3.a.2. du cadre IX (code 3106/4106). - Pensionnés dans le secteur des soins de santé
Les pensionnés qui étaient actifs dans le secteur des soins de santé durant la période du 1er juillet 2022 au 31 décembre 2022 inclus seront imposés distinctement à un taux (avantageux) de 33 % sur les rémunérations qui leur ont été versées en 2022, sauf si une imposition au taux ordinaire est plus avantageuse. Ces rémunérations sont déclarées dans la rubrique 12 du cadre IV, au même titre que les rémunérations des travailleurs occasionnels du secteur de l’horeca soumis au même régime fiscal depuis des années. - Crédit d’impôt temporaire pour la hausse des frais de transport
Pour l’exercice d’imposition 2023, un nouveau crédit d’impôt temporaire a été mis en place pour encourager les employeurs à augmenter l’indemnité kilométrique forfaitaire octroyée à leurs travailleurs pour les déplacements de service en 2022. Cette mesure visait à compenser partiellement la hausse des frais de transport pour les déplacements professionnels effectués par les travailleurs se déplaçant avec leur propre véhicule pour le compte de leur employeur.
Le crédit d’impôt est progressif et est calculé sur la hausse de l’indemnité kilométrique octroyée avant le 31 décembre 2022 pour les déplacements de service au cours de la période du 1er mars 2022 au 31 décembre 2022. L’employeur demande le crédit d’impôt dans la nouvelle rubrique 5 du cadre XIX de la déclaration (code 1760/2760). - Borne de recharge pour véhicule électrique
La rubrique K de la déclaration dans le cadre X, où est demandée la réduction d’impôt pour les dépenses relatives à une borne de recharge domestique, n’a pas été formellement modifiée. Le montant maximum fiscal des dépenses de 2022 donnant droit à une réduction d’impôt passe de 1 500 euros à 1 750 euros. Une réduction d’impôt peut donc être demandée dans la nouvelle déclaration à concurrence de 787,50 euros (1 750 euros x pourcentage de réduction de 45 %). - Renonciation au loyer
La réduction d’impôt dont un propriétaire a bénéficié l’année dernière en renonçant au loyer dû par son locataire (= une entreprise obligée de fermer en raison de la crise sanitaire) était uniquement temporaire et ne s’appliquait qu’aux renonciations de loyer au cours de la période allant de mars à septembre 2021. La mesure n’a pas été prolongée en 2022. Le crédit d’impôt temporaire pour la renonciation au loyer a donc disparu dans la case X de la nouvelle déclaration. - Travail associatif
L’association doit obligatoirement établir et délivrer une fiche fiscale (nouvelle fiche 281.27) au travailleur associatif et au fisc. En principe, les revenus issus du travail associatif ne sont pas soumis aux retenues de précompte professionnel. Toutefois, dans la pratique, il est possible qu’un précompte professionnel ait été retenu par « l’employeur » au cours de la période du 1er janvier 2022 au 15 mai 2022 (= 10 jours après la publication de la loi du 26 avril 2022 en matière de travail associatif, moment où il apparaissait clairement aux yeux de tous qu’aucun précompte professionnel n’était dû). Ce précompte professionnel éventuellement retenu est évidemment imputé sur l’impôt dû et doit donc figurer dans la nouvelle déclaration. Il se déclare dans la nouvelle rubrique B.1.b.2. du cadre XV (code 1465/2465). Étant donné qu’en 2023, aucun précompte professionnel ne sera plus retenu des revenus pour le travail associatif, ce code disparaîtra de la déclaration l’année prochaine.
Les revenus issus du travail associatif en exécution d’un contrat d’occupation d’étudiant, tout comme les revenus issus d’un job d’étudiant, sont exonérés au titre de ressources nettes à concurrence de 2 910 euros. - Rentes alimentaires (Impôt des non-résidents - INR)
Les rubriques 1390/2390 et 1392, rentes alimentaires à récupérer, sont également admises à l’impôt des non-résidents à partir de l’exercice d’imposition 2023 pour la catégorie 1081, les non-habitants du Royaume qui ne satisfont pas à la règle des 75 % et qui n’appartiennent pas aux catégories France, Pays-Bas et Grand-Duché de Luxembourg.
- Séparé de fait
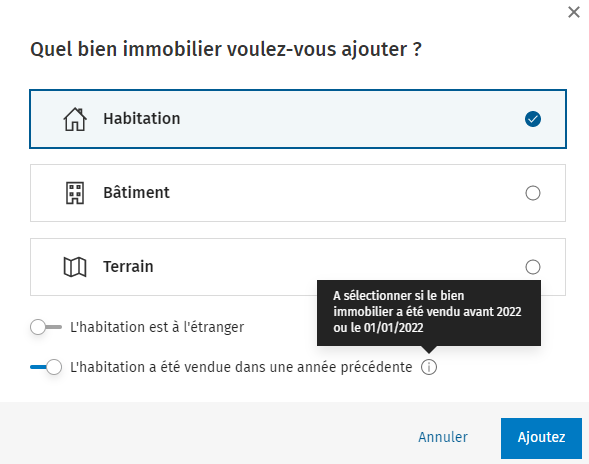
- Il est possible d’entrer une propriété qui a été vendue l’année précédente
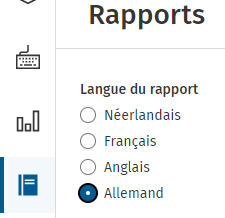
- Il est possible de créer des rapports en anglais et en allemand.
- Remplir l'aide fiscale "Compléter formulair déclaration" avec CADRE XV
- Toutes les cadres de la PARTIE 1 et de la PARTIE 2 de la déclaration sont disponibles dans "Compléter formulaire déclaration".
Version 3 avril 2023
Hotfix
Corrections de bugs
- Les dates sur les rapports au format PDF s'affichent à nouveau correctement.
Version 20 Mars 2023
Impôt de personnes physiques sans distinction de sexe
Nouveautés
- Modifications la détermination du déclarant et du partenaire en fonction de la déclaration non sexiste
Corrections de bugs
- L'erreur de validation sur "terrain" après avoir basé sur la déclaration de l'année prochaine a été résolue.
Version 20 Février 2023
Mise à jour intermédiaire
Nouveautés
- Le pourcentage la partie professionnelle peut être indiqué dans l'information de base. (Biens immobiliers et prêts -> Biens immobiliers -> Prêts -> Information de base)
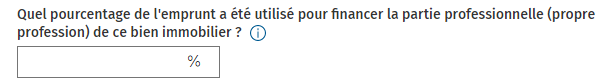
- Le rapport "Annexe revenues immobiliers" cela a été élargi avec des prêts et appelez maintenant"Annexe revenus immobiliers et prêts".
- Modifications légales
- Les nouvelles fiches de revenus 281.xx ont été traitées dans le programme.
- Le piège à l’emploi
Après avoir éliminé le piège à la pension, à partir de l’e.i. 2023, il est également prévu d’éliminer le piège à l’emploi. À partir de l’e.i. 2023, les allocations de chômage donnent en plus d’une réduction de base également droit à une réduction complémentaire (art. 147, alinéa premier, 7° et alinéa quatre CIR 92).
Outre l'introduction de la réduction complémentaire, il a également été décidé de maintenir temporairement la réduction supplémentaire pour les bénéficiaires d'allocations de chômage uniquement et les bénéficiaires d'allocations de chômage combinées avec des pensions ou des indemnités de maladie et d'invalidité (art. 154 CIR 92 (loi du 05/07/2022 (M.B. 15/07/2022)).
Cette réduction supplémentaire sera supprimée progressivement dans le cadre d'un régime transitoire. Pour l’e.i. 2023, il est encore possible de bénéficier de 100 % de la réduction complémentaire. Au cours des prochaines années, cette réduction diminuera de 20 % à chaque fois pour disparaître complètement à l’e.i. 2028 (art. 68, Loi du 05/07/2022 (B.S. 15/07/2022). - Cotisation spéciale énergie
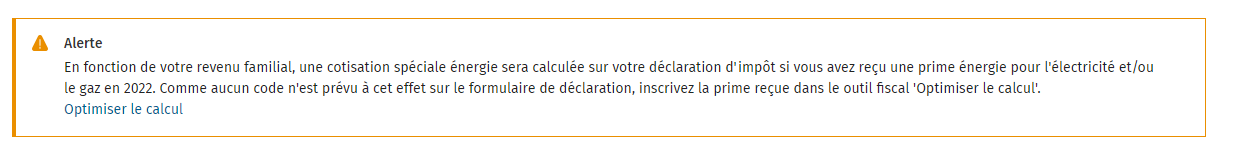
Pour répondre aux prix élevés de l'énergie, le gouvernement a créé une prime à l'électricité et au gaz (loi du 30/10/2022). Cette prime s'élève à 61,00 € par mois pour l'électricité et à 132,00 € par mois pour le gaz.
La « cotisation spéciale énergie » règle le remboursement partiel de ces primes perçues ou compensées pour les revenus les plus élevés par le biais de l’avertissement-extrait de rôle en matière d’impôt des personnes physiques. Le fisc calcule et acquitte automatiquement cette cotisation spéciale énergie. L’autorité recevra les informations nécessaires du SPF Économie à cet effet.
Étant donné qu'il n'y a pas de rubrique sur la déclaration pour saisir la prime énergie reçue et que le SPF Finances reçoit automatiquement ces données du SPF Économie, nous avons fourni une option d'entrée dans "Optimiser le calcul" dans laquelle le montant de la prime énergie reçue pour le déclarant et son partenaire ensemble peut être saisi. Pour attirer l'attention des utilisateurs sur cette rubrique, un message s'affiche lors du calcul et signale la nécessité de remplir cette rubrique pour obtenir un calcul correct : - Réduction des heures supplémentaires en année pleine
Le nombre d'heures supplémentaires donnant droit à un crédit d'impôt est passé de 130 heures à 180 heures pour l’e.i. 2020 l’e.i. 2021 l’e.i. 2022 (période 01/07/2021 → 31/12/2021), l’e.i. 2023 et l’e.i. 2024 (période 01/01/2023 → 30/06/2023).
Comme la dernière année d'évaluation (e.i. 2022), cette augmentation n'était applicable que pour une partie de l'année, 4 codes temporaires ont alors été introduits, à savoir 1312/2312 pour les heures supplémentaires prestées jusqu'au 30/06/2021 et 1313/2313 pour les heures supplémentaires prestées à partir du 01/07/2021. Ces codes temporaires sont devenus sans objet pour l’e.i. 2023 car pour l'année de revenus 2022, l'augmentation à 180 heures (tous secteurs confondus) s'applique à l'année entière. - Transfert des heures supplémentaires de Corona et de relance
Le nombre d'heures supplémentaires volontaires a été porté de 100 à 220 heures à la suite de la pandémie de Covid-19. Cela s’applique aux périodes :
01/04/2020 → 30/06/2020 (pour les heures supplémentaires dans les secteurs critiques)
01/10/2020 → 30/09/2021 (pour les heures supplémentaires dans les secteurs cruciaux)
01/01/2021 → 31/12/2022 (pour les heures supplémentaires peu importe le secteur)
Cette exonération n'est pas cumulable avec l’exonération au titre des heures supplémentaires dans l’horeca. Les heures supplémentaires dans le cadre du coronavirus doivent être déduites du nombre d'heures supplémentaires dans l’horeca pour lesquelles une exonération peut être accordée (max. 300 ou 360 heures).
Le paquet a été mis à jour pour le calcul et l'impression de l'exonération des heures supplémentaires corona et de l'exonération des heures supplémentaires horeca suite à l'adaptation du cadre légal et à la publication des fiches 281.10 et 281.20. À cette fin, de nouvelles rubriques ont été ajoutées et les rubriques existantes ont été modifiées dans leur description. En vue d'un calcul correct de l'exonération, l'aide fiscale "Optimiser le calcul" a également été élargie.
Nouvelles rubriques :
1378/2378 → rémunération des heures supplémentaires volontaires prestées et payées en 2022
1379/2379 → heures supplémentaires volontaires prestées et payées en 2022 1423/2423 → rémunération des heures supplémentaires volontaires prestées et payées en 2022
1424/2424 → heures supplémentaires volontaires prestées et payées en 2022
Rubriques existantes :
1310/2310 → rémunération des heures supplémentaires volontaires prestées en 2021 et payées en 2022
1311/2311 → heures supplémentaires volontaires prestées en 2021 et payées en 2022
1306/2306 → rémunération des heures supplémentaires volontaires prestées en 2020 et payées en 2022
1307/2307 → heures supplémentaires volontaires prestées en 2020 et payées en 2022
1413/2413 → rémunération des heures supplémentaires volontaires prestées en 2021 et payées en 2022
1414/2414 → heures supplémentaires volontaires prestées en 2021 et payées en 2022
1403/2403 → rémunération des heures supplémentaires volontaires prestées en 2020 et payées en 2022
1404/2404 → heures supplémentaires volontaires prestées en 2020 et payées en 2022 - Partage des intérêts sur les revenus immobiliers
Pour la détermination du revenu immobilier net (art. 7 à 15, CIR 92) il n'y a plus de distinction entre les revenus des biens immobiliers belges et étrangers.
Il en résulte une ambiguïté sur la répartition correcte des intérêts payés (déduction d’intérêts fédérale) afin de calculer correctement la déduction des revenus étrangers.
Une consultation auprès de l'administration révèle que les revenus immobiliers d'origine belge, d'origine étrangère sans convention et/ou d'origine étrangère avec convention, déterminés séparément, doivent être proratisés en fonction du total des revenus immobiliers. Ceci afin de calculer correctement le revenu net de la propriété.
Le calcul a été ajusté en conséquence et les impressions ont été mises à jour à cet effet. - Reprise de parts de la perte de chiffre d'affaires corona 2021
Les rubriques 1378/2378 ont été utilisées comme rubrique temporaire pour la reprise des parts de la perte de chiffre d'affaires corona 2021 mais cette rubrique est utilisée dans les fiches d'heures supplémentaires corona. Ces rubriques ont été remplacées par les rubriques 1381/2381. - Prix des carburants
Les nouveaux taux pour les prix des carburants ont été repris dans le module "Frais professionnels réels -> Autres frais de transport". - Taxes communales
Les modifications concernant les taxes communales pour l’exercice d’imposition 2023 ont été traitées.
Vous trouverez la liste mise à jour sur le site
Impôt des personnes physiques : modification des taux de la taxe communale additionnelle (wolterskluwer.be)
Améliorations
- Il est possible d'importer des fichiers ".F23" via "Importer déclaration"
- "Récupérer à nouveau la situation personnelle" est désormais également disponible pour les fichiers importés
Version 28 novembre 2022
Première version l'exercice d'imposition 2023 et mise à jour du calcul de l'exercice d'imposition 2022
Nouveautés pour l'exercice d'imposition 2023
- Modifications légales
- Jeunes sportifs - âges maximum
L’âge maximum pour être considéré comme jeune sportif passe de 26 à 23 ans. Pour les sportifs âgés de 23, 24 ou 25 ans au 01/01/2023, une mesure transitoire est prévue. S’ils ont moins de 26 ans au 01/01/exercice d’imposition, ils sont toujours considérés comme jeunes sportifs. - Actions perte de chiffres d'affaires Covid-19
À partir de l’exercice d’imposition 2023, la réduction d’impôt pour les investissements dans de nouvelles actions d’entreprises avec perte de chiffre d’affaires Covid-19 ne pourra plus être accordée que pour la réduction qui n’a pas encore pu être prise en compte dans les exercices d’imposition précédents.
L’ajout des nouvelles rubriques 1378/2378 permet de contrôler si un transfert ou une reprise de la réduction d’impôt pour les actions investis au cours de la même année est demandé(e) en même temps. - Réduction d'impôt pour les loyers auxquels il a été renoncé
Cette réduction d’impôt était possible uniquement pour l’exercice d’imposition 2022. - Déduction de frais prolongée pour les bornes de recharge
La déduction de frais majorée de 200 % pour les bornes de recharge est prolongée de trois mois, jusqu’au 31 mars 2023. Cette date a été adaptée dans l’écran d’aide "Frais réels", sous la rubrique "Amortissement". - Cotisation spéciale de sécurité sociale
Les tarifs pour la cotisation spéciale de sécurité sociale ont été adaptés à partir de l’exercice d’imposition 2023 et font désormais aussi une distinction entre une déclaration individuelle et commune. Les échelles ont par ailleurs été élargies et les pourcentages de la cotisation ont été réduits pour la tranche la plus basse. - Crédit d'impôt unique pour prêt gagnant-gagnant (Région flamande)
Les prêts souscrits avant le 16 mars 2020 ou à partir du 1er janvier 2022 entrent en considération pour le crédit d’impôt unique à 30 % pour les prêts gagnant-gagnant. À partir de l’exercice d’imposition 2023, des montants allant jusqu’à 75 000,00 euros peuvent donc être remplis dans la rubrique 3379/4379.
- Jeunes sportifs - âges maximum
- Le module Impôt des non-résidents est disponible pour l’exercice d’imposition 2023. Cette version tient compte, pour le calcul, des mêmes modifications que celles qui avaient été prévues dans la version provisoire pour l’impôt des personnes physiques.
- La disposition des écrans a été adaptée à notre nouveau guide de style.
Améliorations pour l'exercice d'imposition 2022 et 2023
- Appliquer le calcul le plus avantageux: quotient conjugal, globalisation et imputation des charges de famille
- Des différences ont été constatées entre le calcul de Kluwer et celui qui est appliqué par Tax-on-web. Renseignements pris auprès de l’administration, il s’avère qu’en dehors des points de comparaison qui découlent des dispositions du texte de loi sous-jacent, Tax-on-web utilise encore d’autres points de comparaison faisant en sorte que le calcul final retenu puisse différer. Une modification a été effectuée afin d’intégrer dans notre calcul les points de comparaison supplémentaires utilisés par Tax-on-Web.