Release notes : Adsolut IPP pour les entrepreneurs ex. 2024
Version 9 Septembre 2024
Mise à jour du module Tax-on-web
Nouveautés
- (Module Professional)
Tax-on-web: Annexe 270 MLH
Les modalités pour compléter l’annexe obligatoire 270 MLH pour les loyers et les charges locatives sont prévues dans le programme via "Compléter formulaire déclaration". Cet élément de menu est disponible dès que le code 1072/2072 est vérifié manuellement.
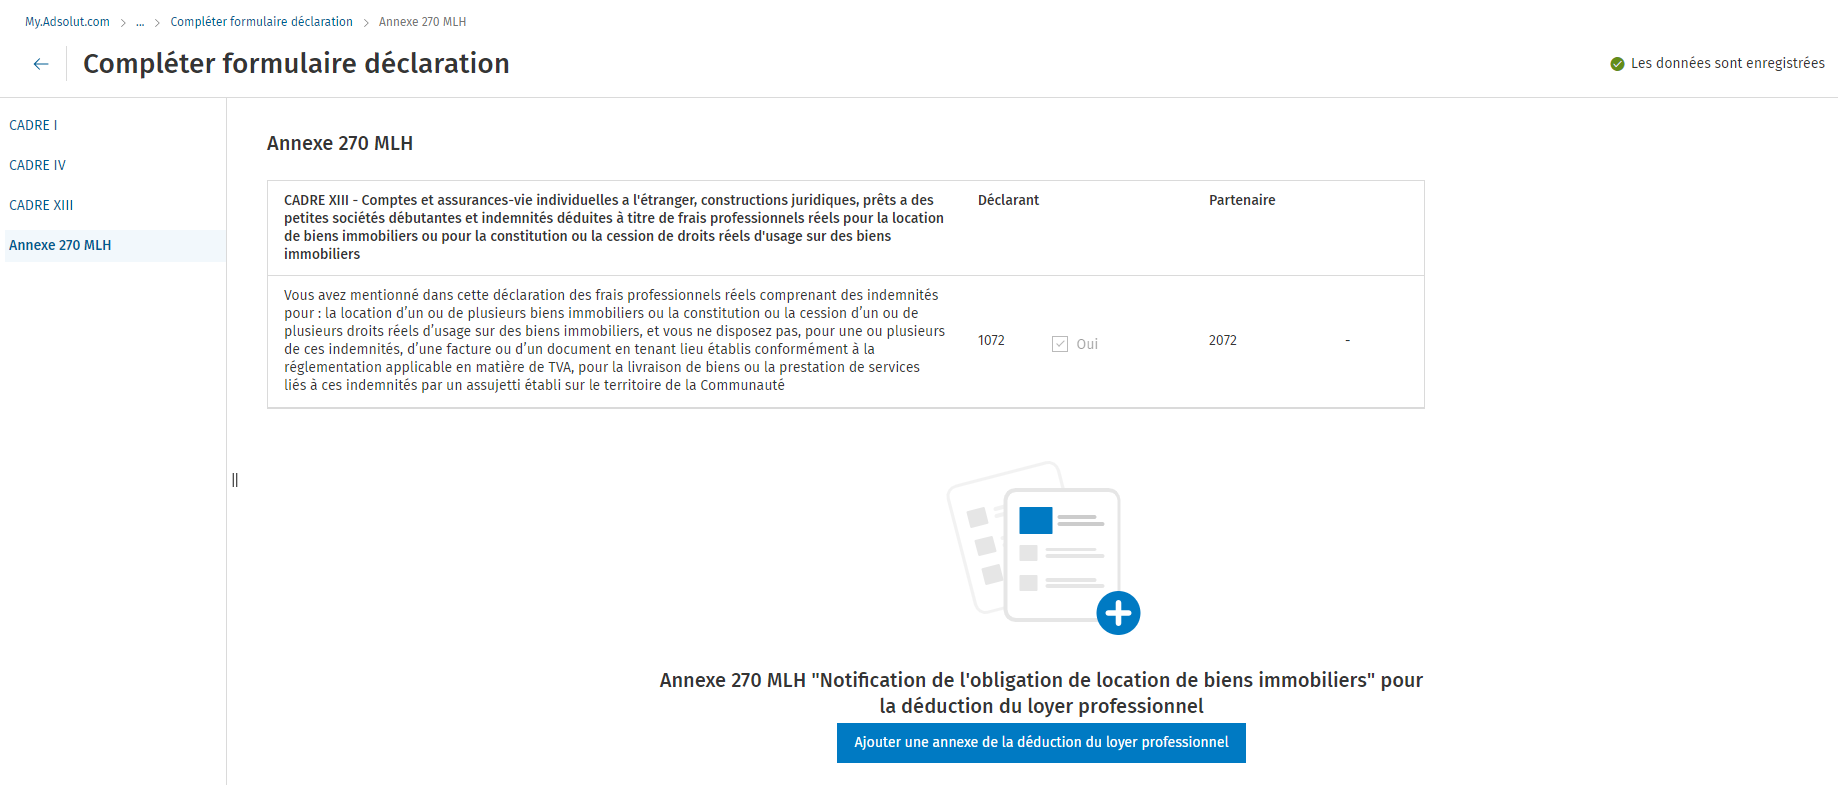
Dans l’écran d’aide, une ou plusieurs annexes peuvent être ajoutées.
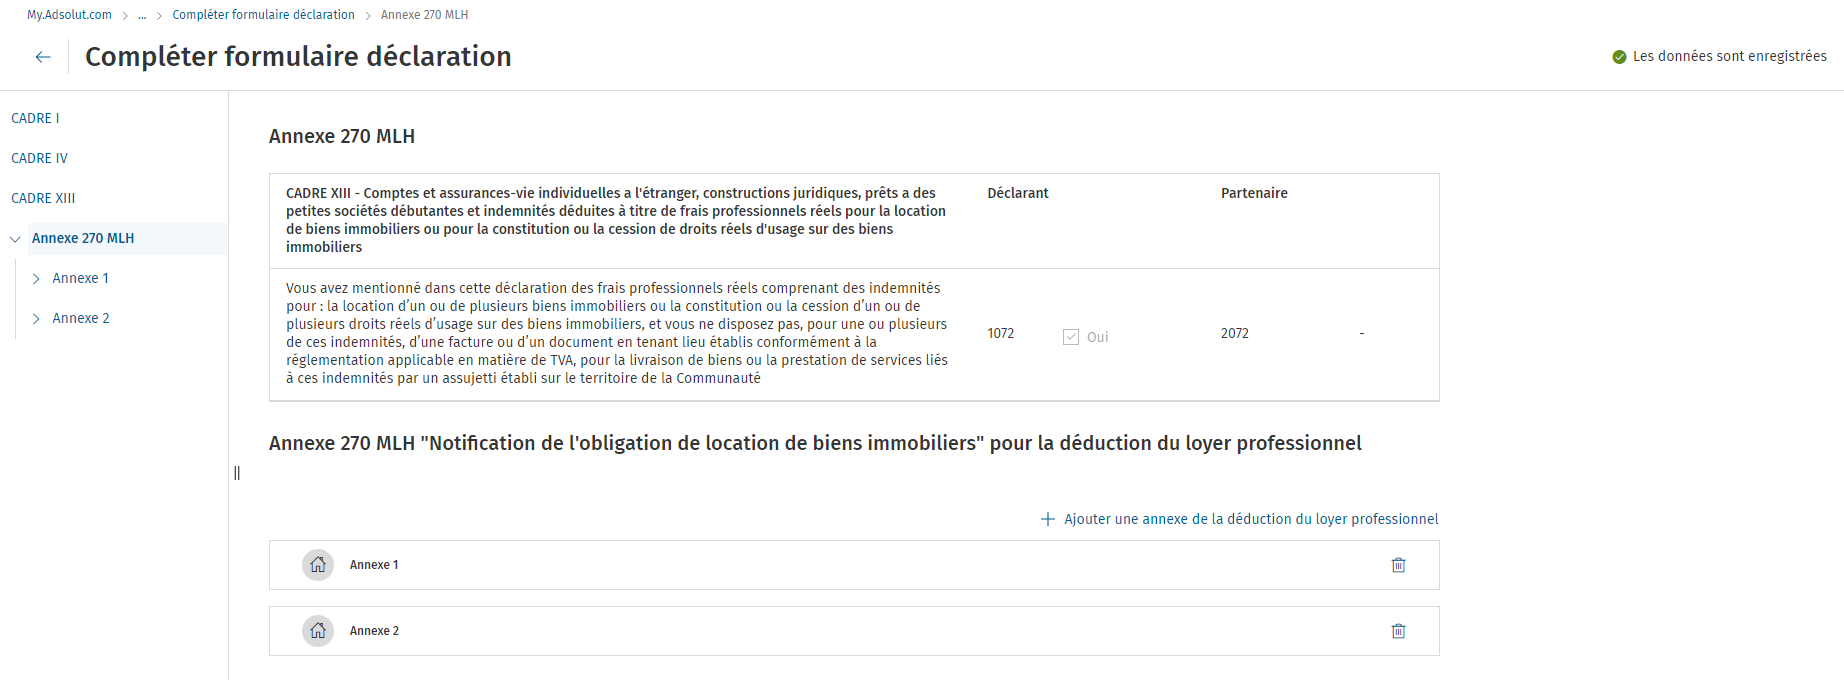
Il est possible d’encoder un ou plusieurs contrats de location par annexe.
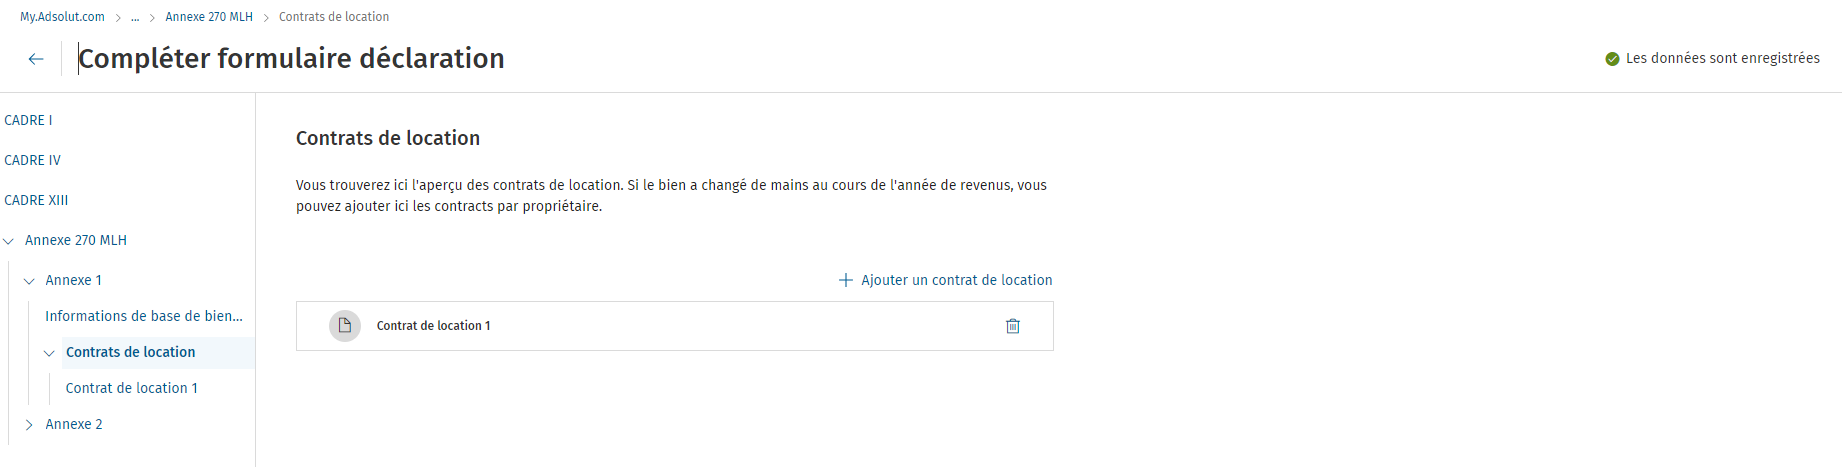
Plusieurs bailleurs peuvent être complétés par contrat de location.
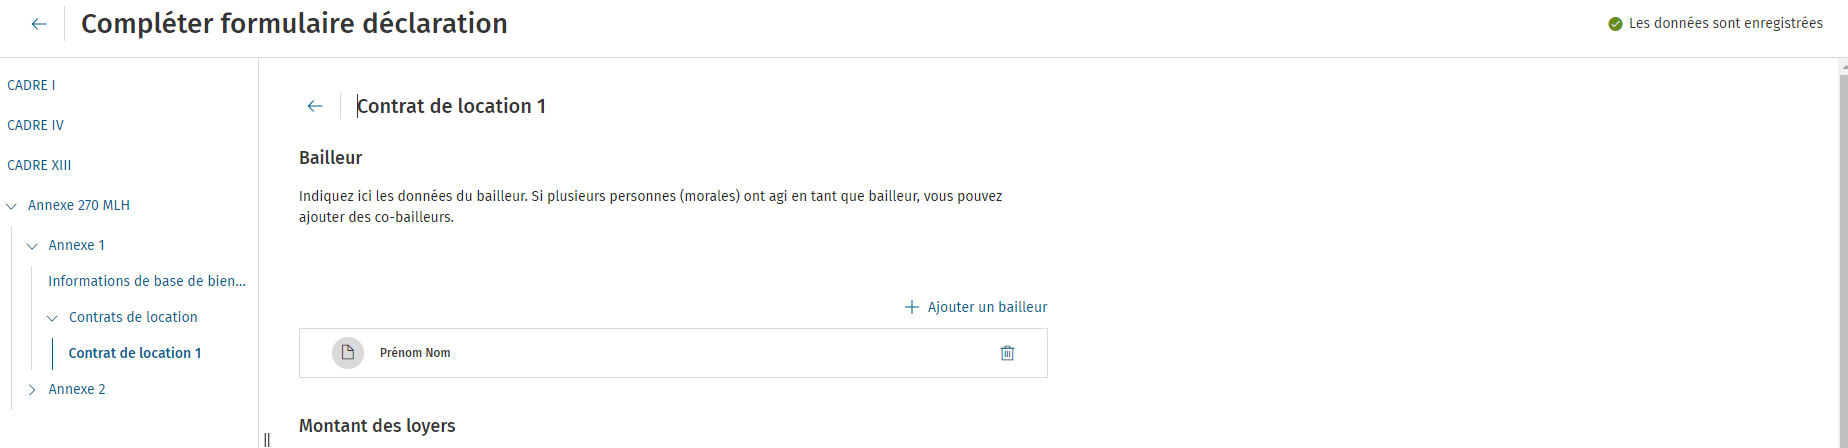
Plusieurs bailleurs peuvent être complétés par contrat de location. Le nombre de contrats de location et de bailleurs à indiquer en dessous est de trois maximum. Au moins un contrat de location avec en dessous au moins un bailleur doit être indiqué par bien immobilier.
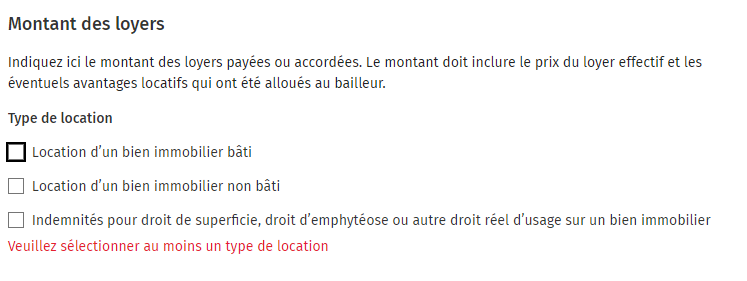
Pour les contrats de location, les indemnités locatives sont scindées par type de bien immobilier..
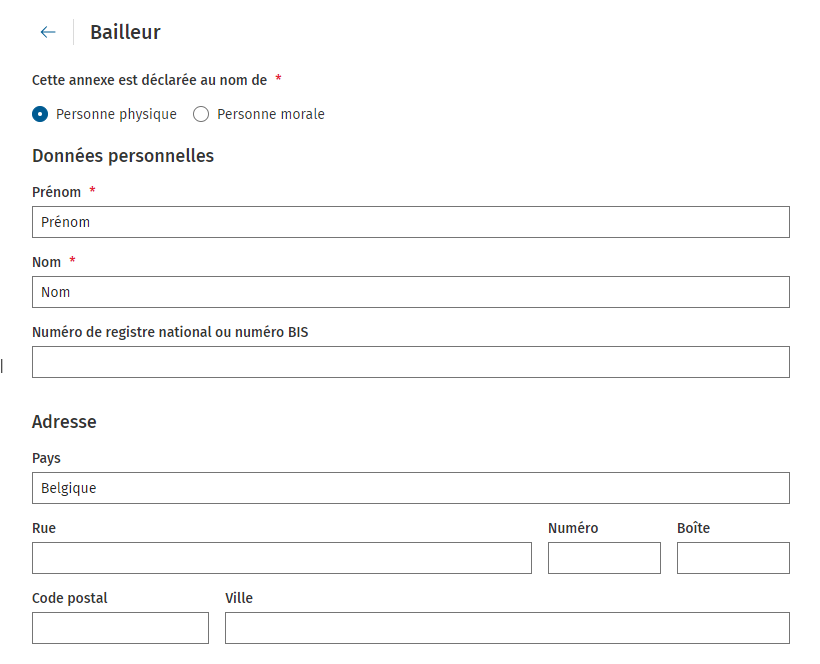
Pour les bailleurs, il est possible d’encoder tant des personnes physiques que des personnes morales. Les champs nécessaires sont activés en fonction du choix.
En cas d'introduction via Tax-on-web, optez pour « Sauvegarder » ou « Confirmer pour envoi ».
Si vous optez pour l’introduction définitive, l’annexe 270 MLH est automatiquement envoyée.Vous ne pouvez plus consulter cette annexe.
Si vous optez pour « Sauvegarder », vous pouvez consulter l'annexe, mais vous ne pouvez plus la modifier.Pour l’adapter, vous devez la supprimer et la joindre à nouveau.
Amélioration
-
- (Module Professional)
Le traitement automatique « Comparer Tax-on-web » a été amélioré. Un certain nombre de problèmes de blocage ont été.
- (Module Professional)
Version 22 juillet 2024
Impôt des non-résidents
Nouveautés
- Modifications conforme à la nouvelle déclaration des non-résidents ex. d’imposition 2024
- Tax-on-web: Motif de la date de soumission ultérieure
Si votre déclaration contient certains types de revenus, vous avez jusqu'au 16 octobre 2024 pour faire votre déclaration en ligne. Ce délai s'applique à une déclaration dans les situations suivantes :- Vous avez des revenus indépendants ou des revenus professionnels étrangers, c'est-à-dire des bénéfices et/ou des profits, des rémunérations de dirigeants d'entreprise, des rémunérations de conjoints aidants (cohabitants légaux) et/ou des revenus professionnels étrangers.
- Vous déclarez pour la première fois cette année
- un bien immobilier à l'étranger
- une rente alimentaire reçue d'une personne à l'étranger ou versée à une personne à l'étranger
- un emprunt contracté à l'étranger
- une construction juridique
- 'application du régime spécial d’imposition pour contribuables et chercheurs impatriés
Dans ces situations, vous devez également soumettre une annexe obligatoire via Tax-on-web :
ATTENTION : Lors du dépôt via Tax-on-web, choisissez "dépôt final" pour soumettre automatiquement le choix d'une date de soumission ultérieure ainsi que les annexes qui l'accompagnent.
Si vous choisissez uniquement de sauvegarder, il est nécessaire d'indiquer à nouveau votre choix dans Tax-on-web.
Dans le module «Manage Tax-on-web», vous pouvez indiquer le motif pour laquelle vous êtes admissible à une soumission ultérieure:
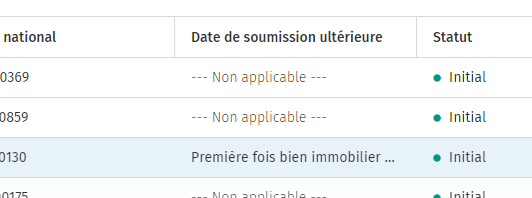
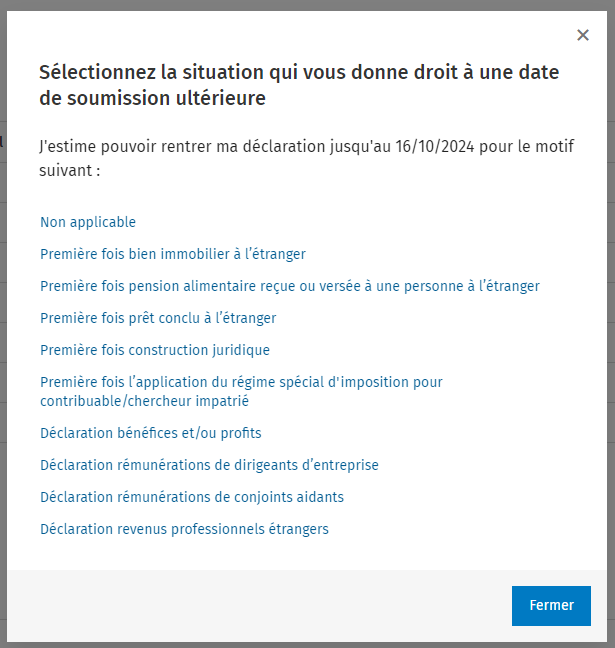
Le programme notifie une erreur dans les cas suivants :
- vous avez indiqué un motif pour lequel une annexe doit être ajoutée et vous n’avez pas ajouté une annexe,
- vous ajoutez une annexe dans "Gestion Tax-on-web" pour justifier le motif de la soumission ultérieure, mais vous n'avez pas fourni le motif via le bouton "Compléter formulaire déclaration".
Améliorations
- Le traitement automatique « Comparer Tax-on-web » a été amélioré. Un certain nombre de problèmes de blocage ont été supprimés.
Version 18 Juin 2024
Impression comforme à l'Administration.
Nouveautés
- Cotisation spéciale énergie
Le remboursement (partiel) de la prime pour l'offre de base de gaz et d'électricité sera également réglé pour l'année de revenus 2023 (année d'imposition 2024) par le biais de la déclaration d'impôts. Le revenu net de cette année et la situation familiale de l'année de revenus 2022 doivent également être pris en compte pour le calcul de ce remboursement.
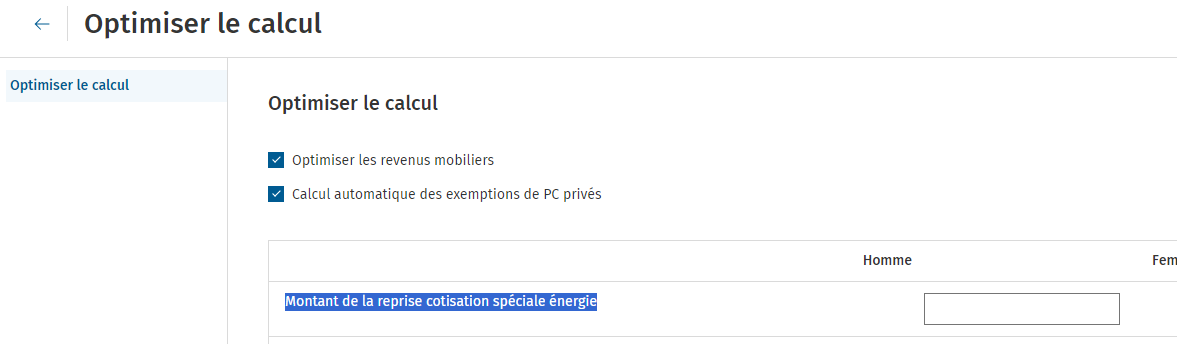
Comme ces données ne peuvent pas être facilement reprises de la déclaration de l'année de revenus précédente dans toutes les situations, ce montant peut être saisi via le module « Optimiser le calcul »
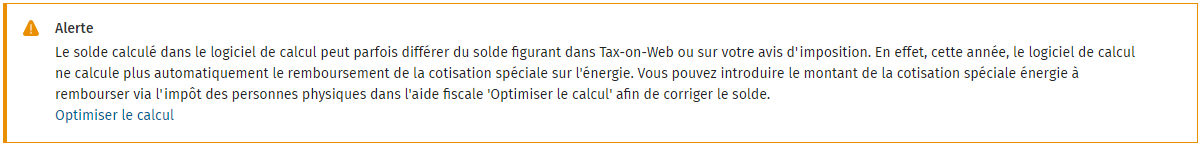
Pour attirer l'attention des utilisateurs sur ce code, un message est prévu qui apparaît lors du calcul:
- Le module « Répartition déclarant / partenaire » est disponible pour l’exercice d’imposition 2024
- (Module Professional)
L’impression conforme à l’administration est disponible pour l’exercice d’imposition 2024 - (Module Professional)
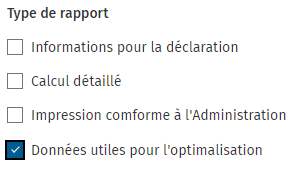
Nouveau rapport: Données utiles pour l'optimalisation
Améliorations
- Rapport calcul détaillé a été complété avec un résumé des informations pour la déclaration et le résultat du calcul est affiché au début du rapport.
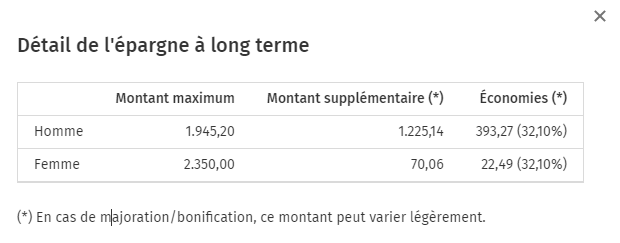
- Conseils pour économiser plus - Epargne à long terme
Détail de l'épargne à long terme affiche le montant maximum et le montant optimisé.
Bug fixes
- Des mises à jour techniques ont été apportées pour résoudre le problème de blocage du programme.
Version 13 mai 2024
Module Tax-on-web.
Nouveautés
- (Module Professional)
Comparer avec Tax-on-web est disponible pour l'impôt des personnes physiques pour l'exercice d'imposition 2024.
À parti de maintenant, vous pouvez egalement reprendre les versements anticipés. - (Module Professional)
Gestion Tax-on-web est disponible pour l'impôt des personnes physiques pour l'exercice d'imposition 2024.- Gestion TOW – ajout annexe partie I et partie II
À compter de cette année, le choix des annexes, tant pour la partie I que pour la partie II, se fait dans une seule et même liste qui reprend les différents types d’annexes :
- Gestion TOW – ajout annexe partie I et partie II
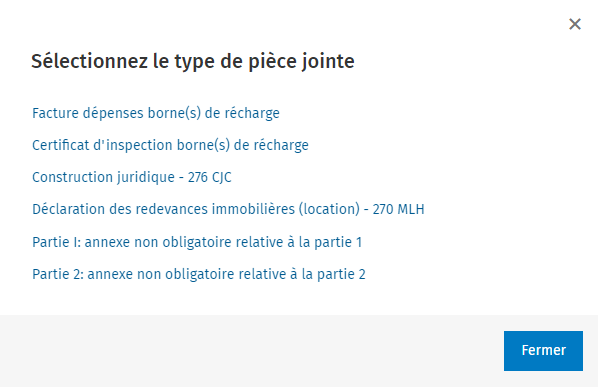
- Tant des fichiers PDF que des fichiers XLS/XLSX peuvent être joints sous forme d’annexe.
- Annexe obligatoire concernant une borne de recharge
Pour pouvoir bénéficier de la réduction d’impôt pour les dépenses liées à l’installation d'une borne de recharge fixe pour voitures électriques dans ou à proximité immédiate de l’habitation, vous devez aussi obligatoirement joindre sous forme d’annexe dans Gestion TOW la facture et le certificat d’inspection de la borne de recharge. À cet effet, une annexe spécifique, tant pour la facture que pour le certificat d'inspection, est prévue dans la liste des types dans Gestion TOW (voir supra). - Annexe obligatoire pour le loyer déduit à titre de frais professionnels réels (code 1072/2072)
À partir de cette année, la déclaration rappelle au locataire son obligation de déclaration. Cette déclaration doit se faire dans une nouvelle rubrique E du cadre XIII, dans laquelle le locataire qui déduit le loyer non facturé à titre de frais professionnels doit le confirmer en regard des nouveaux codes 1072 ou 2072. Une annexe 270 MLH distincte doit être remplie pour chaque bien immobilier loué et dont le loyer est déduit en frais. L’annexe fait partie intégrante de la déclaration. Cela implique que contrairement à la plupart des autres annexes à la déclaration IPP, l’annexe doit obligatoirement être transmise et ne peut donc être tenue simplement à la disposition du fisc. Si cette annexe n’est pas jointe à la déclaration, la déduction du loyer à titre de frais professionnels sera rejetée par le fisc. L’obligation de joindre l’annexe ne s'applique qu'aux locataires qui déclarent le loyer à titre de frais professionnels réels.
L’annexe ne doit pas être jointe dans certains cas, lorsque le bail a été enregistré gratuitement ou lorsque vous aviez reçu une facture pour le loyer ou les indemnités.
En raison d'une clarification tardive des attentes du gouvernement, l'annexe 270 MLH ne peut pas encore être saisie par le biais de notre application. Nous nous efforçons de fournir une mise à jour dès que possible afin que cette option de saisie soit disponible via un écran d'aide. Toutefois, la pièce jointe elle-même peut déjà être ajoutée via "Manage Tax-on-web". Vous pouvez consulter et télécharger l’annexe ici. - Annexe obligatoire pour les constructions juridiques (code 1077)
L’obligation de déclaration de constructions juridiques a été formellement réduite dans la nouvelle déclaration à un simple « OUI » par lequel vous confirmez être fondateur ou bénéficiaire d’une telle construction juridique, mais en réalité l’obligation de déclaration a été fortement étendue. Les détails ne sont cependant plus demandés dans le cadre XIII de la déclaration, mais dans une annexe que vous devez obligatoirement compléter et joindre à votre déclaration (annexe 276 CJC).
L’annexe 276 CJC ne peut être complétée via le programme. Vous pouvez consulter et télécharger le formulaire ici. L’annexe n’est pour l’instant pas encore disponible. - Textes d’information fiscale
- Les textes d’information fiscale ont été mis à jour pour l’exercice d’imposition 2024 avec des modifications (de loi).
Version 15 avril 2024
Première version après la publication du formulaire de déclaration à l'impôt des personnes physiques pour l'exercice d'imposition 2024.
Nouveautés
- Le formulaire de déclaration pour l’exercice d’imposition 2024 a été traité. Si nécessaire, les rubriques, le calcul et l’impression ont été actualisés.
- Modifications légales
- Le taux de 17 % disparaît
- Les codes pour l’imposition à 17 % ont disparu de la déclaration.
- Réforme du régime d'imposition forfaitaire des droits d'auteur
- Spécifiquement pour les contribuables qui ont été exclus du champ d’application de la nouvelle réglementation sur les droits d’auteur, un régime transitoire a été prévu uniquement pour l’année 2023 (article 551, § 2 CIR 92). Même si, en principe, ils ne bénéficient plus du régime favorable pour les droits d’auteur après la réforme, ils peuvent encore y prétendre une fois à condition d’avoir perçu en 2022 des revenus qui étaient imposés sous l’ancien régime des droits d’auteur. Le régime transitoire a ses propres limitations : le plafond annuel ne s’élève pas à 70 220 euros dans ce régime, mais à seulement la moitié, soit 35 110 euros. Les tranches pour le calcul du forfait de frais légal sur les droits d’auteur ont elles aussi été divisées par deux. . L’application correcte du régime transitoire exige une distinction entre les codes pour le nouveau régime (1123/2123 en 1124/2124) et ceux pour le régime de transition (1117/2117 en 1118/2118). Cette distinction temporaire disparaîtra de la déclaration l’année prochaine.
Pour ce faire, la fiche 281.45 a été scindée en deux fiches : 'Droits d'auteur regime transitoire' en 'Droits d'auteur nouveau régime'.
- Spécifiquement pour les contribuables qui ont été exclus du champ d’application de la nouvelle réglementation sur les droits d’auteur, un régime transitoire a été prévu uniquement pour l’année 2023 (article 551, § 2 CIR 92). Même si, en principe, ils ne bénéficient plus du régime favorable pour les droits d’auteur après la réforme, ils peuvent encore y prétendre une fois à condition d’avoir perçu en 2022 des revenus qui étaient imposés sous l’ancien régime des droits d’auteur. Le régime transitoire a ses propres limitations : le plafond annuel ne s’élève pas à 70 220 euros dans ce régime, mais à seulement la moitié, soit 35 110 euros. Les tranches pour le calcul du forfait de frais légal sur les droits d’auteur ont elles aussi été divisées par deux. . L’application correcte du régime transitoire exige une distinction entre les codes pour le nouveau régime (1123/2123 en 1124/2124) et ceux pour le régime de transition (1117/2117 en 1118/2118). Cette distinction temporaire disparaîtra de la déclaration l’année prochaine.
- Crédit d’impôt indemnité kilométrique vélo
- Ce nouveau crédit d’impôt pour l’augmentation de l’indemnité kilométrique pour l’utilisation du vélo pour les déplacements domicile-lieu de travail.
Le crédit d’impôt est valable pour les exercices d’imposition 2024, 2025 et 2026 et peut être demandé dans le cadre XIX (codes 1760/2760).
- Ce nouveau crédit d’impôt pour l’augmentation de l’indemnité kilométrique pour l’utilisation du vélo pour les déplacements domicile-lieu de travail.
- Taxes communales revenus étrangers (article 466bis)
- Cette adaptation signifie que le calcul visant à déterminer la base de calcul pour la taxe communale suivra désormais la même stratégie que dans le calcul principal.
- Prêt Proxi (Région de Bruxelles-Capitale)
- La Région de Bruxelles-Capitale octroie depuis quelques années un crédit d’impôt aux prêteurs d’un prêt Proxi bruxellois. L’avantage fiscal est de 4 % (du solde moyen résiduel du prêt) pendant les trois premières périodes imposables pendant desquelles l’emprunt est en cours. Le crédit d’impôt retombe ensuite à 2,5 %. Il en va de même pour les prêts Proxi octroyés en 2020. D’où le dédoublement des prêts Proxi dans le cadre XI de la déclaration bruxelloise : d’une part les prêts souscrits à partir de 2021 (codes 3391/4391/3392/4392) qui donnent encore droit au crédit d’impôt de 4 % et d’autre part les prêts souscrits en 2020 (codes 3396/4396/3397/4397) qui retombent sur le crédit d’impôt de 2,5 %.
- Parts de coopératives de crédit à finalité sociale (Région de Bruxelles-Capitale)
- L’Ordonnance du 17 février 2023 (M.B. 22 mai 2023) introduit un crédit d’impôt pour l’épargne citoyenne en Région de Bruxelles-Capitale. Si une personne physique ayant son domicile en Région de Bruxelles-Capitale libère une action nominative dans une coopérative de crédit à finalité sociale, elle peut bénéficier d’un crédit d’impôt épargne citoyenne.
Les actions que le contribuable possède encore à la fin de la période imposable donnent droit à un crédit d’impôt de 3,5 % pendant maximum cinq ans (codes 3394/4394).
- L’Ordonnance du 17 février 2023 (M.B. 22 mai 2023) introduit un crédit d’impôt pour l’épargne citoyenne en Région de Bruxelles-Capitale. Si une personne physique ayant son domicile en Région de Bruxelles-Capitale libère une action nominative dans une coopérative de crédit à finalité sociale, elle peut bénéficier d’un crédit d’impôt épargne citoyenne.
- Frais de carburant voiture hybride
- Pour les voitures hybrides achetées à partir du 01.01.2023 et utilisant du LPG, l’application d’une limitation de 50 % lors du calcul des frais réels pour le calcul des frais de carburant n’est pas autorisée. Dans cette situation, la limitation normale qui s’applique aux autres coûts est également applicable aux frais de carburant.
L'impression et le calcul de l'écran d'aide "Frais professionnels réels" ont été mis à jour afin de calculer correctement les pourcentages de déduction pour les frais de carburant et les autres frais.
- Pour les voitures hybrides achetées à partir du 01.01.2023 et utilisant du LPG, l’application d’une limitation de 50 % lors du calcul des frais réels pour le calcul des frais de carburant n’est pas autorisée. Dans cette situation, la limitation normale qui s’applique aux autres coûts est également applicable aux frais de carburant.
- Nouveau 'Cadre X bornes de recharge' dans l'aide fiscal 'Compléter le formulaire de la déclaration' (Module Professional)
- Ce cadre sera disponible dès que les codes 1365 et/ou 2365 seront complétés. Les données et dépenses liées à l’installation d’une borne de recharge fixe pour voitures électriques peuvent y être introduites. Vous devez joindre la facture et le certificat de contrôle des bornes de recharge comme annexe obligatoire. Ces données sont nécessaires pour pouvoir prétendre à la réduction d’impôt pour les dépenses liées à l’installation d’une borne de recharge fixe pour voitures électriques dans ou à proximité immédiate de l’habitation.
- Loyer et charges locatives
- Une nouvelle annexe obligatoire (la 270 MLH) a été introduite cette année pour les locataires qui veulent déduire fiscalement leur loyer en tant que frais professionnels et ne disposent pas d’une facture ou d’un document établi(e) conformément à la réglementation applicable en matière de TVA. L’annexe doit automatiser le lien entre le locataire qui déduit les loyers à titre de frais professionnels et le bailleur qui est taxé sur le loyer perçu. La pression fiscale dans le chef du bailleur diffère en effet selon que le locataire (personne physique) n’utilise pas le bien loué, par exemple une habitation, à titre professionnel ou l’utilise à cette fin et en déduit fiscalement le loyer. Dans ce dernier cas, le bailleur est taxé sur le loyer réel (après application d’une déduction forfaitaire de frais) et non sur la base du revenu cadastral, et paie généralement plus d’impôts. C’est pourquoi, à partir de cette déclaration, les locataires (personnes physiques) devront transmettre toute une série de données sur le bailleur et sur le bien à l’administration fiscale, en complétant l’annexe correspondante, du moins si le locataire déclare le loyer à titre de dépense professionnelle. Si l’annexe n’est pas remplie ou n’est pas jointe, la déduction du loyer à titre de dépense professionnelle sera rejetée par l’administration fiscale. À partir de cette année, la déclaration rappelle au locataire son obligation de déclaration et les conséquences s’il s’y soustrait. Ce rappel est effectué dans une nouvelle rubrique E détaillée du cadre XIII, dans laquelle le locataire qui déduit le loyer non facturé à titre de dépense professionnelle doit le confirmer, en plus des nouveaux codes 1072 et 2072. Une annexe distincte doit être remplie pour chaque bien immobilier loué et déduit en frais.
- Le taux de 17 % disparaît
Améliorations
- Plus de données modifiables dans « Situation personnelle »
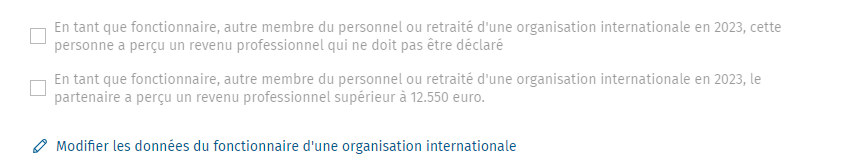
- Coordonnées du fonctionnaire international
(Situation personnelle -> Personne 1)
- Coordonnées du fonctionnaire international
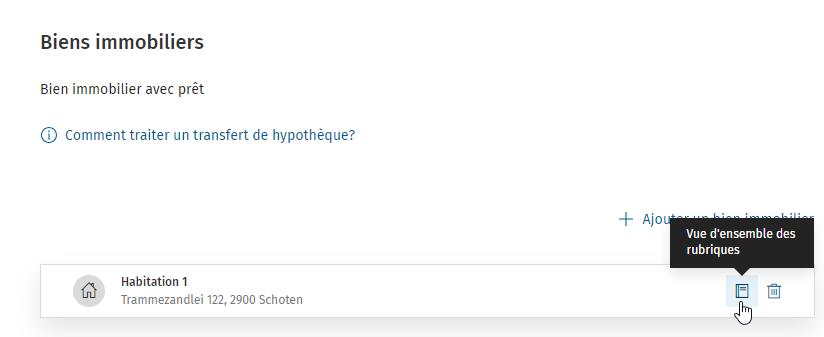
- La vue d'ensemble des biens dans "Biens immobiliers et prêts" permet de consulter les codes et valeurs saisis pour chaque bien individuel et les prêts associés.
- Vue d'ensemble des rubriques
(Biens immobiliers et prêts -> Vue d'ensemble)
- Vue d'ensemble des rubriques
Version 18 Mars 2024
Mise à jour intermédiare
Nouveautés
- Modifications légales
- La nouvelle fiche 281.45 a été intégré au programme.
Attention! Si vous avez déjà saisi le formulaire 281.45 pour l'année fiscale 2024 (année de revenus 2023), vous devrez l'ajouter à nouveau..
- La nouvelle fiche 281.45 a été intégré au programme.
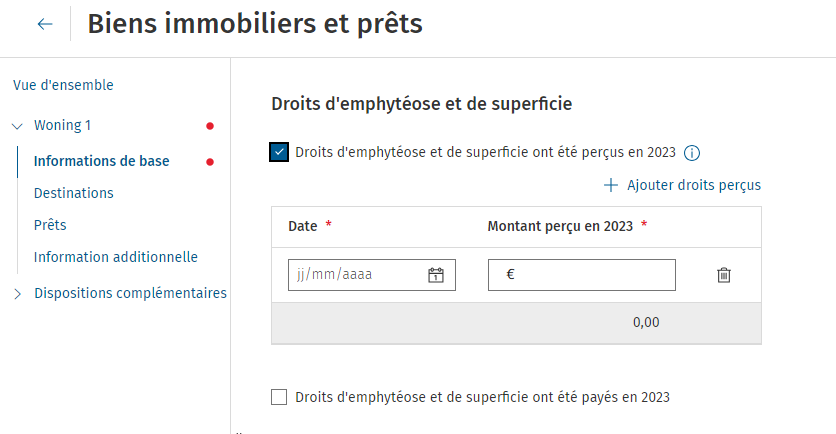
- Droits d'emphytéose et de superficie
Pour d'emphtytéose en de superfice c' est possible d'additionner les montants reçus et payés à la propriété.
Version 26 Février 2024
Mise à jour intermédiare
Nouveautés
- Modifications légales
- Les nouvelles fiches de revenus 281.xx, à l'exception de la feuille 281.45, ont été traitées dans le programme.
- Fiche 281.10
- Les numéros de rubrique temporaires prévus pour les heures supplémentaires et les rémunérations liées au COVID-19 sont convertis lors de l’importation d’un dossier existant dans l’exercice d’imposition 2024 sur la base des numéros de rubrique corrects figurant sur la nouvelle fiche (1310/2310/1311/2311/1378/2378/1379/2379/1381/2381/1382/2382).
- Des rubriques ont été ajoutées : 1386/2386 Prime pouvoir d’achat.
- Fiche 281.20
- Les numéros de rubrique temporaires prévus pour les heures supplémentaires et les rémunérations liées au COVID-19 sont convertis lors de l’importation d’un dossier existant dans l’exercice d’imposition 2024 sur la base des numéros de rubrique corrects figurant sur la nouvelle fiche (1413/2413/1414/2414/1423/2423/1424/2424/1425/2425/1426/2426).
- Des rubriques ont été ajoutées : 1429/2429 Prime pouvoir d’achat.
- Fiche 281.10
- Prime pouvoir d'achat
La loi du 24 mai 2023 (M.B. 31 mai 2023) a introduit le 1er mai 2023 une prime pouvoir d’achat exonérée d’impôt. Cette prime peut uniquement être octroyée aux travailleurs ainsi qu’aux dirigeants d’entreprise sous contrat de travail. La prime peut être allouée entre 1er juin et le 31 décembre 2023 inclus. Pour entrer en ligne de compte pour l’exonération d’impôt, le montant total de la prime pouvoir d’achat ne peut dépasser 750,00 euros par travailleur. Si, en 2023, un travailleur reçoit une prime pouvoir d’achat de la part de plusieurs employeurs pour un montant maximum de 750,00 euros par employeur, mais pour un montant total de plus de 750,00 euros, la part qui dépasse 750,00 euros est un avantage imposable. Le programme applique automatiquement l’exonération. Le calcul, l’écran d’aide pour les fiches et les impressions ont été adaptés à cet effet.
Nouvelles rubriques :- cadre IV Traitements et salaires : 1386/2386 - prime pouvoir d’achat ;
- cadre XVI Rémunérations des dirigeants d’entreprise : 1429/2429 - prime pouvoir d’achat.
- Exonération fiscale de fait allocations de chômageLe montant maximum d’allocations de chômage retenu dans le cadre de l’impôt des personnes physiques et de l’impôt des non-résidents (soit 19 496,20 euros pour l’exercice d’imposition 2024) pour l’application de la réduction complémentaire a été traité dans le calcul.
- Prix des carburants
Les nouveaux taux pour les prix des carburants ont été repris dans le module « Frais professionnels réels ». - Taxes communales
Les modifications concernant les taxes communales pour l’exercice d’imposition 2024 ont été traitées.
Vous trouverez la liste mise à jour sur le site :
Impôt des personnes physiques: pourcentages de taxes communales modifiés (wolterskluwer.be)
- Les nouvelles fiches de revenus 281.xx, à l'exception de la feuille 281.45, ont été traitées dans le programme.
Améliorations
- Plus de données modifiables dans « Situation personnelle »
- Mon domicile fiscal a été transféré de/ver la Belgique en 2023 ou 2024
(Situation personnelle -> Domicile)
- Mon domicile fiscal a été transféré de/ver la Belgique en 2023 ou 2024
- Textes d’information supplémentaires disponibles
- Comment simuler une cotisation commune et une cotisation distincte en cas de décès au cours de l'année de revenus?
(Situation personnelle -> État civil)
- Comment simuler une cotisation commune et une cotisation distincte en cas de décès au cours de l'année de revenus?

- Le transfert de l'hypothèque (avec ou sans fiction flamande)
(Biens immobiliers et prêts -> Vue d'ensemble)
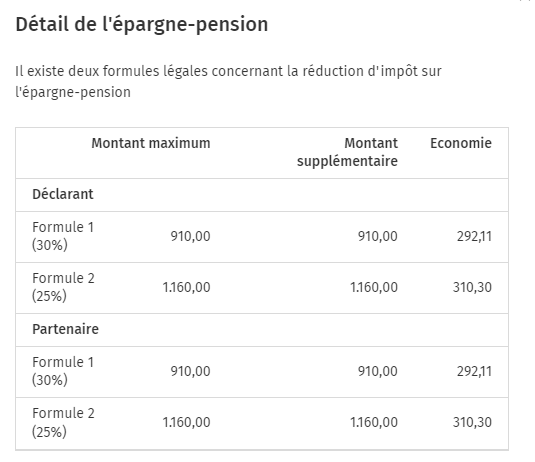
- Conseils pour économiser plus
L'épargne des deux formules d'épargne-pension est consultable via un bouton info
Version 11 Décembre 2023
Première version l'exercice d'imposition 2024
Nouveautés
- Modifications légales
- Réduction d’impôt pour les bornes de recharge pour voitures électriques
Pour les frais engagés à compter du 1er janvier 2023, la réduction d’impôts pour les bornes de recharge pour voitures électriques est limitée à 30 %. Le calcul a été adapté en ce sens. - Déduction majorée des amortissements relatifs aux bornes de recharge. (Module Professional)
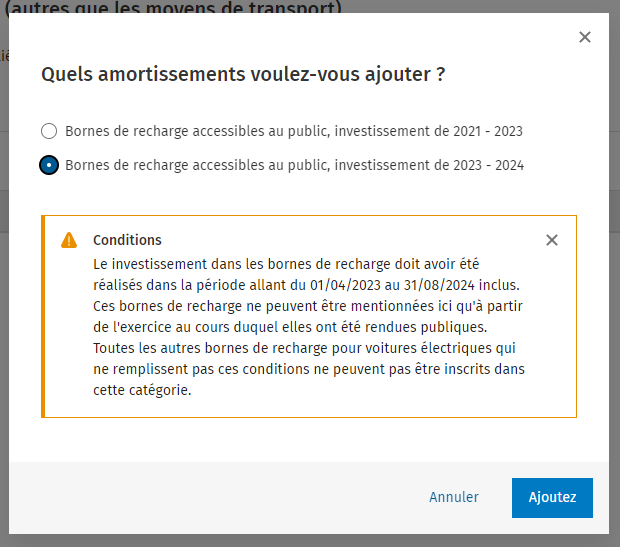
Une déduction majorée a été introduite pour les amortissements relatifs aux bornes de recharge pour voitures électriques. Cette déduction majorée passe de 200 % à 150 % pour des investissements effectués entre le 1er avril 2023 et le 31 août 2024 inclus.
L'écran d'aide "Divers amortissements (autres que le moyens de transport)" a été mis à jour.
- Réduction d’impôt pour les bornes de recharge pour voitures électriques

- Réduction d’impôt pour les bornes de recharge bidirectionnelles
Pour ne pas compromettre le fonctionnement du réseau électrique, l’achat de bornes de recharge intelligentes est encouragé. Pour ce faire, le montant entrant en ligne de compte pour la réduction d’impôt passe de 1 750 euros (pour une borne de recharge unidirectionnelle) à 8 000 euros (pour une borne de recharge bidirectionnelle). La rubrique 1365/2365 est utilisée pour les deux types de bornes. Le logiciel vérifie le montant maximum et prévoit également un message dans ce cadre. - Réduction complémentaire piège à l’emploi
Après la suppression du piège à la pension, le but était également de mettre fin au piège à l’emploi. Depuis l’exercice d'imposition 2023, les allocations de chômage donnent également droit à une réduction additionnelle en plus de la réduction de base.
La réduction additionnelle pour les bénéficiaires d’allocations de chômage uniquement et les bénéficiaires d’allocations de chômage combinées avec des pensions ou des indemnités de maladie et d’invalidité a été maintenue, mais sera progressivement supprimée dans le cadre d’un régime transitoire. Pour l’exercice d’imposition 2024, il est encore possible de bénéficier de 80 % de la réduction additionnelle. Le calcul et l’impression ont été adaptés à cette limitation. - Crédit d’impôt prêt « Proxi »
Le crédit annuel pour le prêt « Proxi » est octroyé pendant toute la durée du prêt. Cette durée ne peut excéder huit ans.
Le crédit d’impôt s’élève à 4 % pendant les trois premières périodes imposables et retombe ensuite à 2,5 %. L’exercice d’imposition 2024 sera le premier pour lequel un crédit d’impôt de 2,5 % pourra être calculé pour le prêt « Proxi ». Les nouvelles rubriques 3397/4397 et 3398/4398 ont été prévues pour les prêts souscrits en 2020 et dont les trois premières périodes imposables sont écoulées. Les rubriques existantes 3391/4391 et 3392/4392 s’appliquent aux prêts à partir de 2021. Le calcul a été adapté et applique les taux corrects pour le crédit d’impôt. Les messages relatifs au montant maximum ont également été adaptés. - Réforme frais de voiture – frais de carburant
Pour accélérer le verdissement du parc automobile des entreprises, les autorités ont prévu une réforme progressive de la déductibilité fiscale des frais de voiture. Ainsi, la déductibilité des véhicules équipés d’un moteur à combustion fonctionnant au carburant fossile ou des véhicules hybrides diminuera progressivement jusqu’à disparaître complètement. En outre, à terme, la déductibilité des voitures sans émission sera également revue progressivement à la baisse jusqu’à atteindre 67,5 %. Ces mesures produiront leurs effets au plus tôt au cours de l’exercice d’imposition 2026.
Pour les véhicules hybrides achetés à partir du 1er janvier 2023, dans un premier temps, la déductibilité des frais de carburant sera limitée à 50 % pour le diesel et l’essence. La déductibilité des frais d’électricité pour le chargement de ces véhicules hybrides ne sera en revanche pas limitée. Cette mesure vise à encourager l’utilisation du moteur électrique de ces voitures hybrides. L’écran d’aide « Frais réels » a été complété. Dans « Type de moteur », il est maintenant aussi possible de choisir « Hybride ». L’impression et le calcul de l’écran d’aide « Frais réels » ont été adaptés pour calculer correctement les pourcentages de déductibilité des frais de carburant et autres frais. - Droits d’auteur
À partir de l’exercice d’imposition 2024, le régime d’imposition forfaitaire pour les revenus de droits d’auteur sera réformé. Cette réforme est entrée en vigueur le 1er janvier 2023 et s’applique aux revenus payés ou attribués à partir du 1er janvier 2023.
Un régime transitoire spécifique pour les assujettis qui ne tombent pas dans le champ d’application du régime d'imposition forfaitaire réformé s’appliquera encore à une seule reprise et uniquement pour l’exercice d’imposition 2024. Cela signifie que ces assujettis pourront encore prétendre au régime des droits d’auteur à condition d’avoir perçu des revenus imposés en vertu du régime des droits d’auteur jusqu’à l’exercice fiscal 2023.
Ce régime transitoire comporte toutefois certaines limitations. Les tranches pour le calcul du forfait de frais légal ne sont plus de 18 720 euros et de 37 450 euros, mais sont réduites de moitié et s’élèvent à respectivement 9 360 euros et 18 720 euros. Dans le régime transitoire, le plafond du forfait de frais est donc réduit de moitié et passe de 14 042,50 à 7 020 euros. Les messages existants ont été complétés pour mentionner le régime transitoire applicable à l’exercice d’imposition 2024 qui influence le calcul des frais professionnels forfaitaires. - Rubriques supprimées
- 1465/2465 : précompte professionnel travail associatif.
- 1760/2760 : crédit d’impôt indemnité kilométrique forfaitaire.
- 1372/2372 – 1373/2373 – 1374/2374 – 1375/2375 – 1380/2380 : augmentation du bonus logement fédéral pendant les dix premières années et pour trois enfants ou plus à charge.
- Heures supplémentaires Covid-19
Suite à l’épidémie de coronavirus, le nombre d’heures supplémentaires volontaires est passé de 100 à 220 à plusieurs reprises. Cette augmentation générale, tous secteurs confondus, a eu lieu pour la dernière fois pour la période du 1er juillet 2023 au 30 juin 2025.
Si les rémunérations des heures supplémentaires volontaires n’ont pas été intégralement versées l’année au cours de laquelle ces heures ont été prestées (mais au cours de l’une des deux années suivantes), l’exonération est seulement imputée sur les rémunérations relatives aux heures supplémentaires volontaires prestées et payées en 2020, respectivement 2021, 2022, 2023, 2024 et 2025, et ensuite sur les rémunérations payées au cours de l’une des deux périodes imposables suivantes. De cette façon, l’exonération qui n’a pas été utilisée peut être reportée sur l’une des deux années de revenus suivantes. L’exonération ne peut être reportée à une période imposable ultérieure. Le fisc actualise lui-même le nombre d’heures supplémentaires donnant encore droit à une exonération. - Impôt des non-résidents (Module Professional)
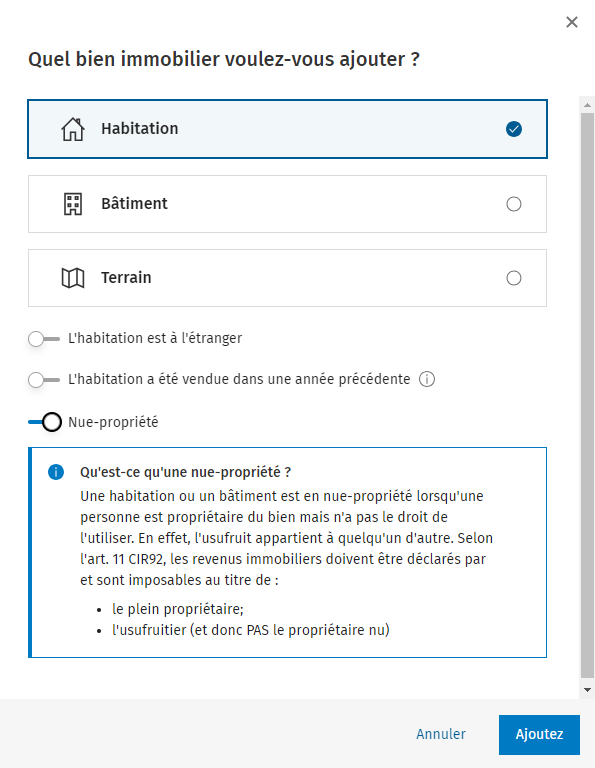
Le module Impôt des non-résidents est disponible pour l’exercice d’imposition 2024. Cette version tient compte, pour le calcul, des mêmes modifications que celles qui avaient été prévues dans la version provisoire pour l’impôt des personnes physiques. - Biens immobiliers en nue-propriété
Un bien immobilier en nue-propriété peut être ajouté via le module "Biens immobiliers et prêts".
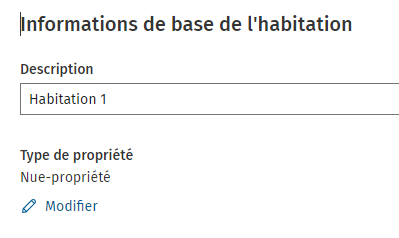
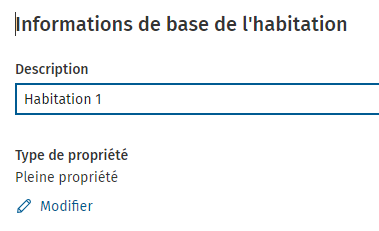
Le type peut être mis à jour dans l'écran "Informations de base de l'habitation"
Améliorations
- Diminution du chèque habitat wallon
Le calcul de la réduction d’impôt pour le chèque habitat wallon a été adapté pour les déclarations dans lesquelles la rubrique 1119/2119 a également été remplie - Réduction d’impôt pour l’épargne à long terme et l’épargne-logement
Dans les déclarations faisant état d’une perte professionnelle, le plafond de la réduction d’impôt pour l’épargne à long terme et l’épargne-logement est calculé après déduction des pertes professionnelles effectives. - Revenus étrangers – Mexique
Les revenus professionnels d’origine mexicaine exonérés par convention seront désormais soumis à la taxe communale additionnelle. - Frais professionnels réels - Trajets domicile-travail
Les choix entre un forfait ou les frais réels se font désormais en fonction du trajet. Et pas basé sur le moyen de transport.