
Release notes : Adsolut IPP pour les entrepreneurs ex. 2025
Version 8 septembre 2025
Mise à jour intermédiare
Nouveau
- (Module Professional)
Optimisation selon votre choix
"Après le calcul, il est désormais possible de générer un rapport du calcul effectué via le bouton 'Créer un rapport'." - (Module Professional)
Comparer avec l'année dernière
Via « Étape par étape » – « Comparer avec l’année dernière », il est possible de comparer les rubriques de la déclaration actuelle avec celles d’une déclaration de l’année dernière. Dans l’aperçu, les codes de l’année dernière peuvent être repris dans la déclaration actuelle. Toutefois, si ces codes sont liés à un écran d’aide, il est possible de choisir de vider ou non cet écran d’aide. - (Module Professional)
Soumission via Tax-on-web – modification
Une modification a été apportée au format de soumission via Tax-on-web : le numéro de téléphone du déclarant et de son partenaire ne peut plus être transmis.
Le programme a été mis à jour pour les fichiers générés à partir de maintenant.
Toutefois, s’il reste des fichiers dans « Gestion Tax-on-web » contenant un numéro de téléphone dans la déclaration et qui n’ont pas encore été envoyés à Tax-on-web, cela peut entraîner une erreur lors du chargement.
Pour ces déclarations, il est nécessaire de les renvoyer vers « Gestion Tax-on-web » et ensuite de générer à nouveau un fichier TOW.
Version 4 août 2025
Mise à jour intermédiare
Nouveau
- (Module Professional)
Optimisation selon votre choix
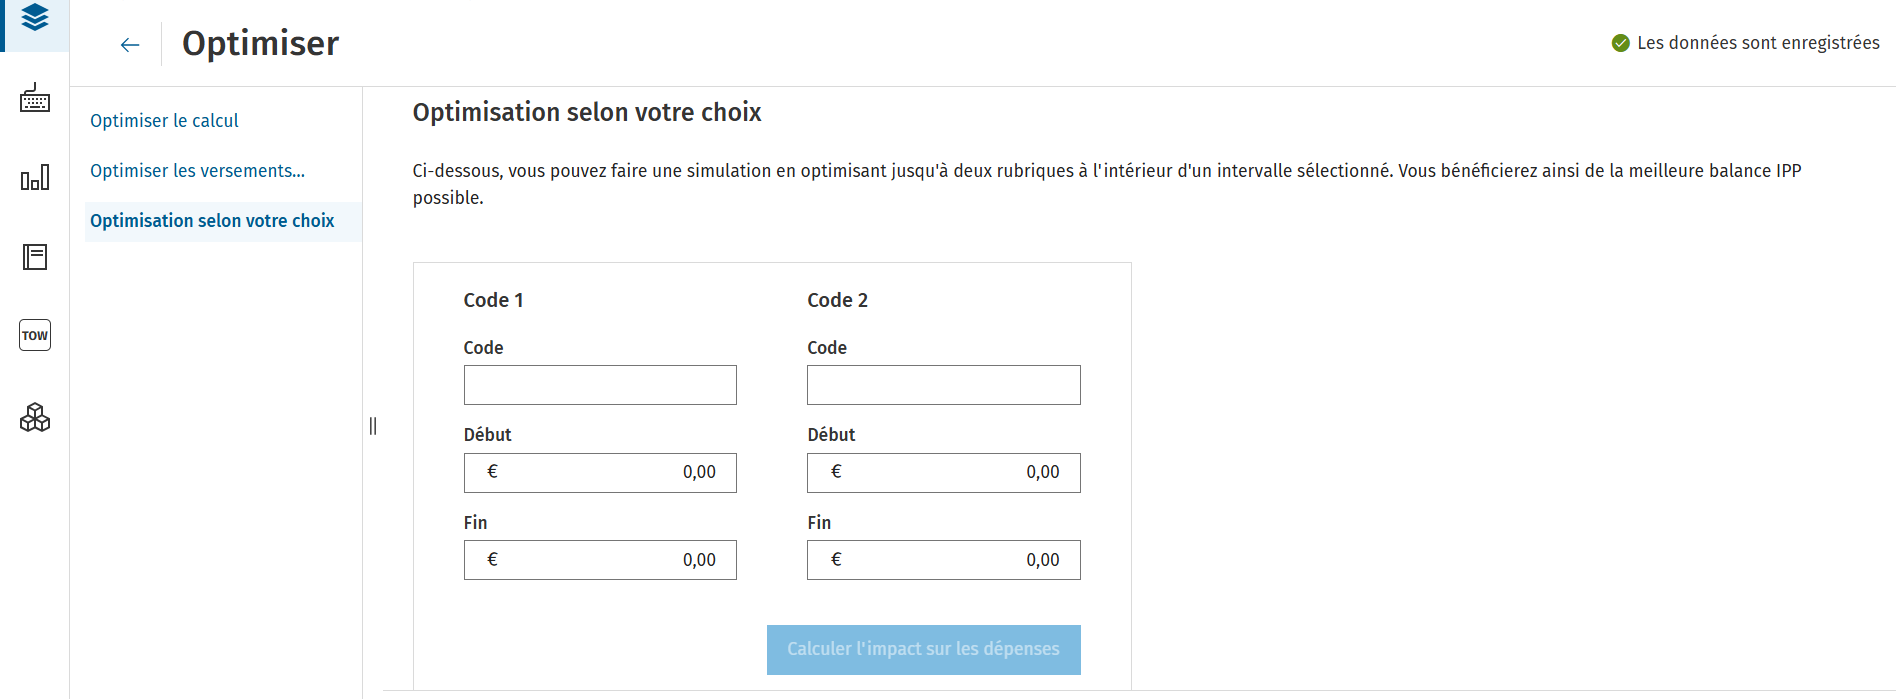
Dans l’écran d’aide « Optimiser », un nouvel outil est désormais disponible : « Optimisation selon votre choix ».
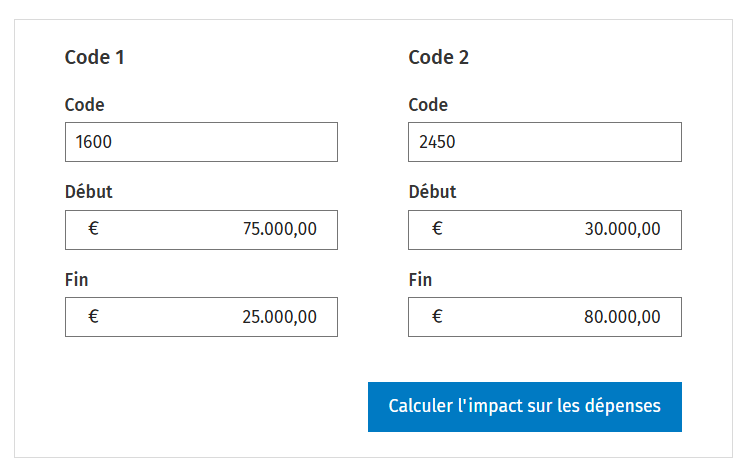
Cet outil permet d’optimiser jusqu’à deux rubriques à l'intérieur d'un intervalle sélectionné, afin d’obtenir le solde le plus avantageux pour l’impôt des personnes physiques.
Dès qu’un code valide est saisi, le bouton « Calculer » devient disponible.
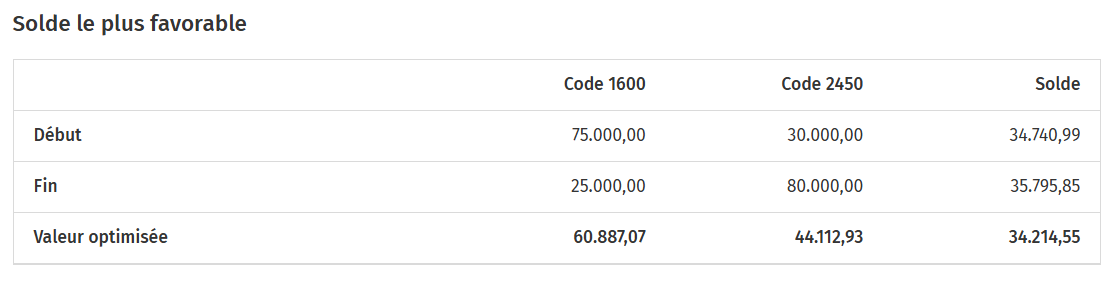
Après le calcul, deux encadrés de résultats s’affichent :
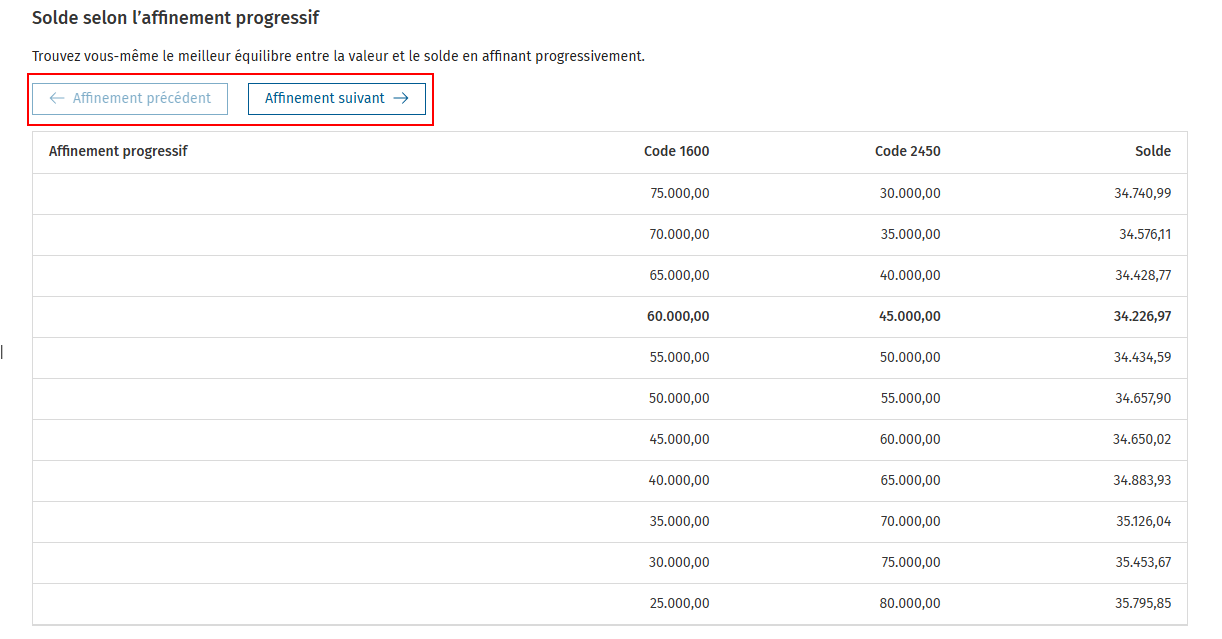
« Solde le plus favorable » affiche les valeurs des codes dans l'intervalle sélectionné, qui permettent d’obtenir le meilleur résultat pour le solde de l’impôt.« Solde selon l’affinement progressif » permet de parcourir manuellement les étapes de l’optimisation. En cliquant sur « Affinement suivant », le calcul est affiné progressivement.
Le résultat final de cet affinement correspondra à celui du « Solde le plus favorable ».
Remarque :
À une étape ultérieure, il sera possible de générer un rapport basé sur le calcul effectué.
Bugfixes
- (Module Professional)
Dans « Gestion Tax-on-Web », la modification de l’adresse e-mail pour les messages de confirmation pouvait, dans certains cas, provoquer des erreurs. Ce problème a été corrigé.
Version 22 juillet 2025
Mise à jour intermédiare
Nouveau
-
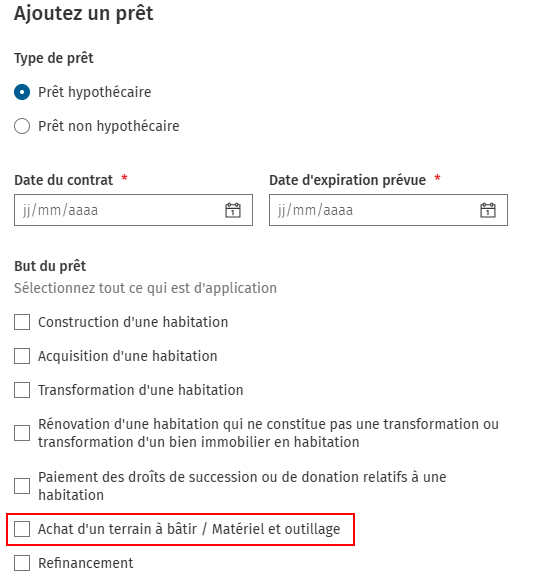
Nouveau but du prêt ajouté : « Achat d'un terrain à bâtir / Matériel et outillage »
Il est désormais possible, dans l’écran d’aide Biens immobiliers et prêts, d’ajouter un prêt à un logement avec comme but spécifique : « Achat d’un terrain à bâtir / Matériel et outillage ». Le programme applique automatiquement les avantages fiscaux correspondants à ce type de prêt.De plus, l’importation de ce but du prêt à partir des fichiers F24/F25 est désormais également prise en charge.
Bugfixes
- Mise à jour de l’impression conforme à l’administration pour les revenus immobiliers
Les revenus des biens immobiliers calculés à l’aide des codes 1109/2109 et 1110/2110 n’étaient plus affichés. Ce problème a été résolu. - Mise à jour des taxes communales
Pour la section communale de « Hever » (Boortmeerbeek), la taxe communale a été mise à jour, passant de 5,8 % à 7,2 %. Vous trouverez la liste mise à jour sur le site :
Impôt des personnes physiques: pourcentages de taxes communales modifiés (wolterskluwer.be)
Version 7 juillet 2025
Hotfix
Bugfixes
- Les problèmes de recherche de codes dans les fiches sont résolus.
- Combinaison Chèque habitat et enfants en coparentalité
Les enfants en coparentalité ne peuvent être pris en compte que pour la moitié du montant dans le cadre de la majoration pour enfants liée au chèque habitat wallon. Le calcul a été adapté en conséquence. - Rémunérations des conjoints aidants
Les rémunérations des conjoints aidants n’étaient plus correctement prises en compte. Ce problème a été résolu.
Version 23 juin 2025
Impression comforme à l'Administration.
Nouveautés
- La liste des codes de revenus étrangers a été étendue à tous les codes acceptés par Tax-on-Web comme revenus étrangers.
Pour l'instant, tous les codes ne sont pas encore correctement traités comme revenus étrangers par le calcul. Lors de la saisie de l'un de ces codes, une alerte apparaîtra indiquant que le résultat peut différer de l'avertissement-extrait de rôle finale. - Le module « Répartition déclarant / partenaire » est disponible pour l’exercice d’imposition 2025
- (Module Professional)
L’impression conforme à l’administration est disponible pour l’exercice d’imposition 2025
(Module Professional)
Le formulaire de déclaration de revenus des non-résidents a déjà été publié. Il n'y a pas lieu de procéder à des ajustements supplémentaires. Toutes les modifications législatives ont déjà été intégrées.
Version 12 juin 2025
Mise à jour intermédiare
Améliorations
-
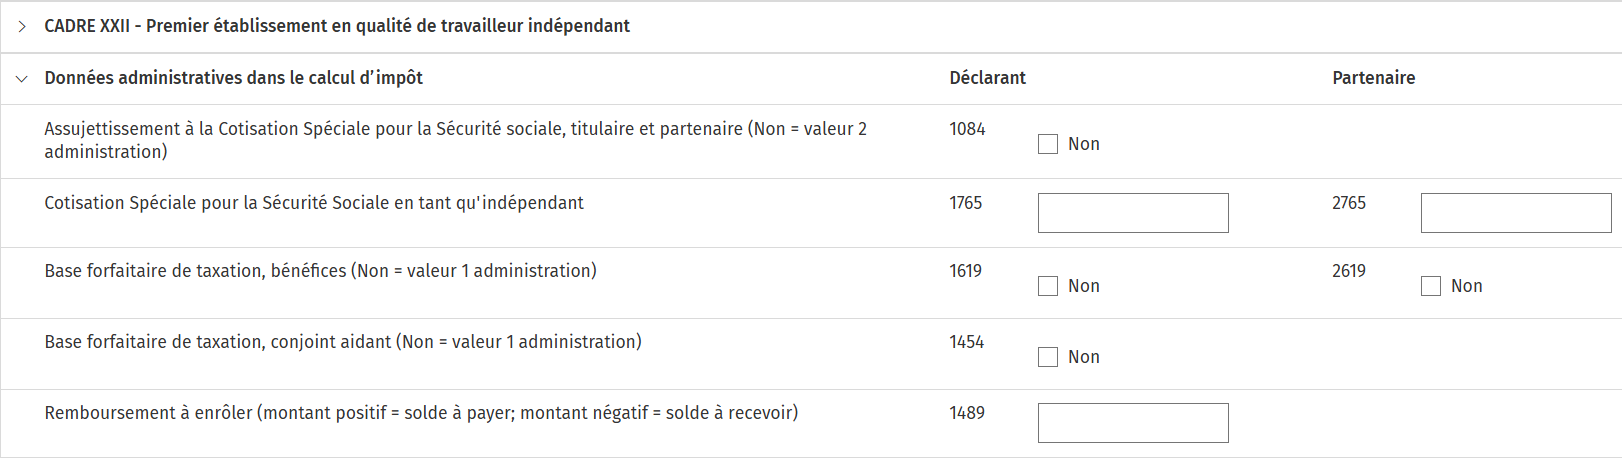
Les codes administratifs ont été déplacés
-
de 'Optimiser le calcul' à 'Remplir manuellement' pour faciliter la saisie des codes.
-
Bugfixing
- Des ajustements techniques ont été effectués pour améliorer le fonctionnement de l'application (erreurs inattendues).
Version 3 juin 2025
Mise à jour du module Tax-on-web
Nouveautés
-
- (Module Professional)
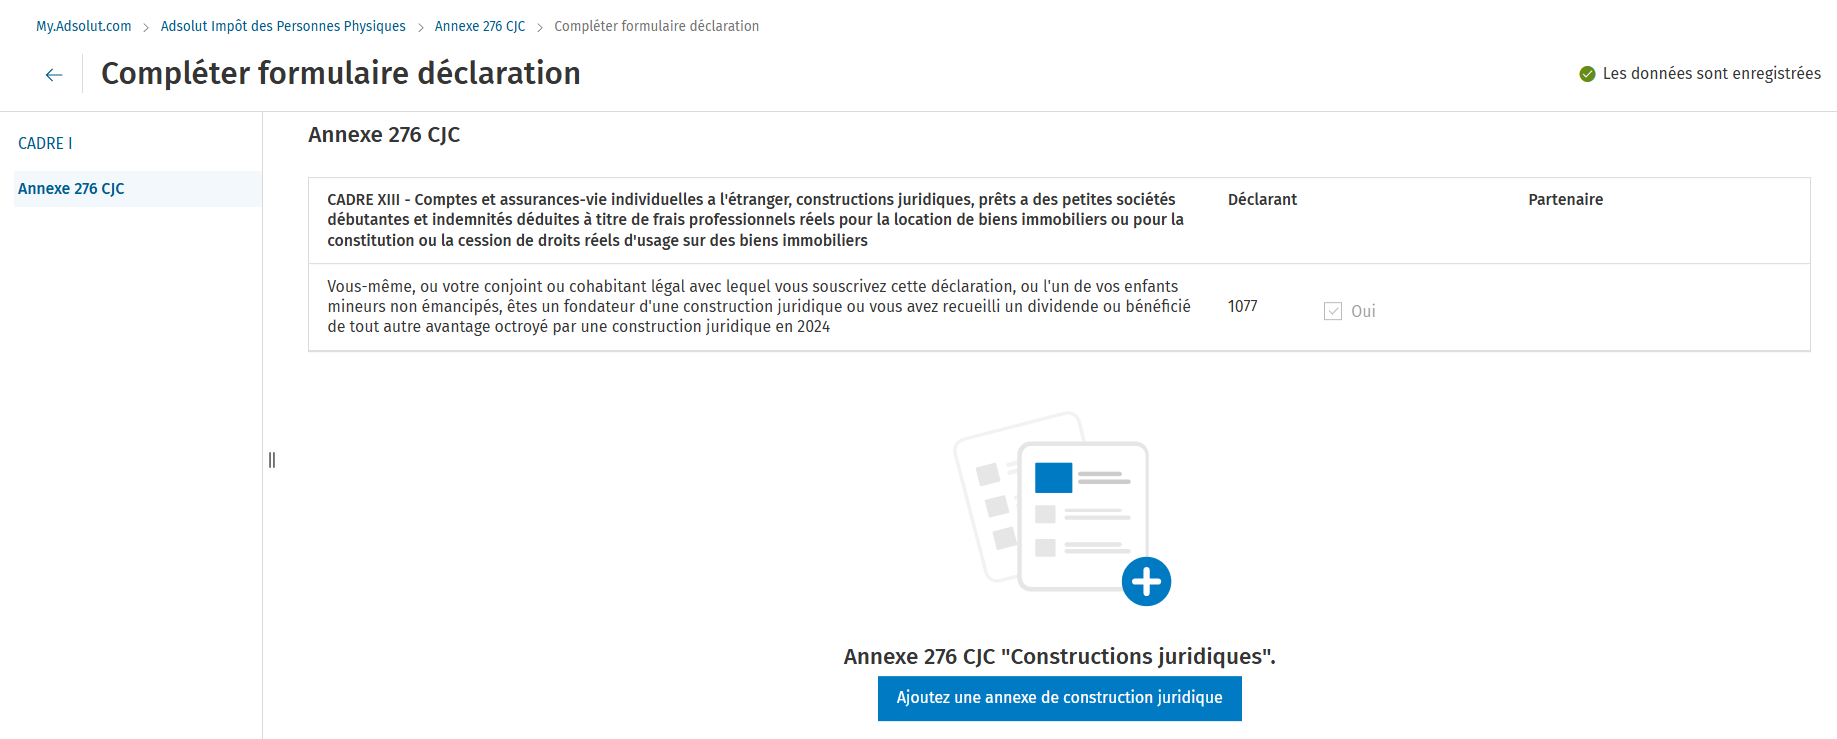
Tax-on-web: Annexe 276 CJC
Les modalités pour compléter l’annexe obligatoire 276 CJC pour les constructions juridiques sont prévues dans le programme via "Compléter formulaire déclaration". Cet élément de menu est disponible dès que le code 1077 est vérifié manuellement.
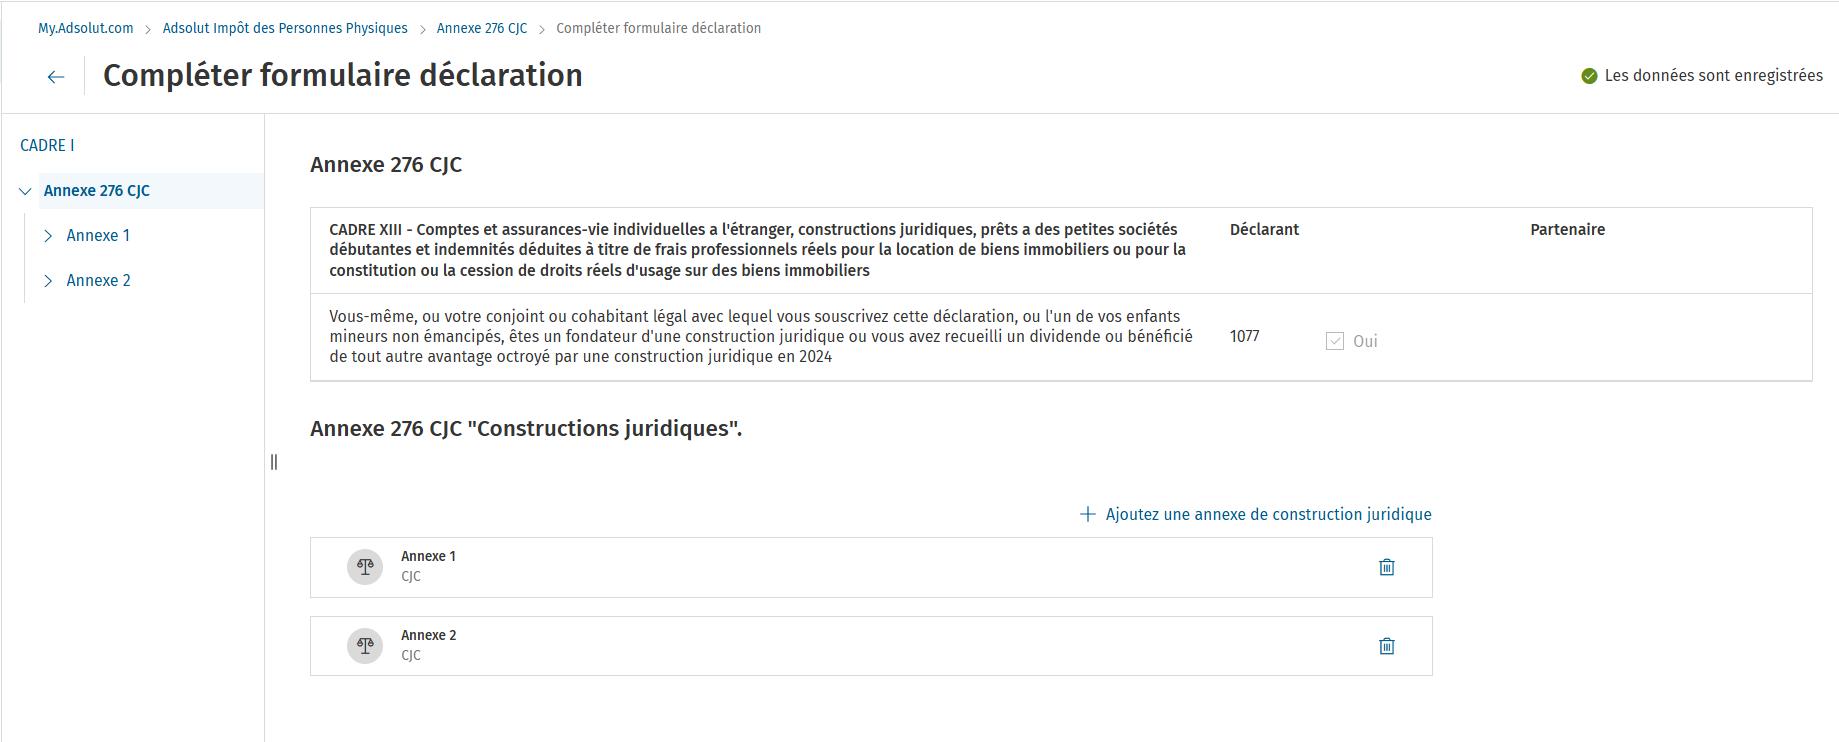
Dans l’écran d’aide, une ou plusieurs annexes peuvent être ajoutées.
Il est possible de saisir par construction juridique les revenus, qui sont repris ou non dans la déclaration. Au moins un code avec le montant doit impérativement être complété pour chaque construction juridique.
En cas d’introduction sur Tax-on-web, si vous optez pour « Sauvegarder » ou « Confirmer pour envoi », l’annexe 276 CJC est envoyée.
Si vous choisissez « Sauvegarder », vous pouvez encore consulter l’annexe sur Tax-on-web, mais vous ne pouvez plus l’adapter. Pour l’adapter, vous devez la supprimer et la joindre de nouveau.
- (Module Professional)
Version 26 mai 2025
Module Tax-on-web.
Nouveautés
- (Module Professional)
Gestion Tax-on-web est disponible pour l'impôt des personnes physiques pour l'exercice d'imposition 2025. - Textes d’information fiscale
- Les textes d’information fiscale ont été mis à jour pour l’exercice d’imposition 2025 avec des modifications (de loi).
Version 30 avril 2025
Comparer avec Tax-on-web.
Nouveautés
- (Module Professional)
Comparer avec Tax-on-web est disponible pour l'impôt des personnes physiques pour l'exercice d'imposition 2025.
Version 23 avril 2025
Première version après la publication du formulaire de déclaration à l'impôt des personnes physiques pour l'exercice d'imposition 2025.
Nouveautés
- Le formulaire de déclaration pour l’exercice d’imposition 2025 a été traité. Si nécessaire, les rubriques, le calcul et l’impression ont été actualisés.
- Modifications légal
- Indemnité kilométrique vélo et vélo d’entreprise (déplacements domicile-lieu de travail)
L’exonération de l’avantage de toute nature pour un vélo d’entreprise utilisé pour les déplacements domicile-lieu de travail et l’exonération de l’indemnité kilométrique vélo perçue pour les déplacements domicile-lieu de travail ne s’appliqueront à partir de l’exercice d’imposition 2025 que si le travailleur ou le dirigeant d’entreprise se contentent du forfait de frais légal. Ils ne doivent pas prouver les frais professionnels réels. Il n’est donc plus possible de cumuler l’exonération de l’avantage de toute nature pour un vélo d’entreprise, d’une part, et l’indemnité kilométrique vélo, d’autre part, ainsi que la déduction des frais professionnels prouvés. Soit le contribuable opte pour un forfait de frais légal et bénéficie de l’exonération de l’avantage de toute nature ainsi que de l’indemnité kilométrique vélo. Soit il prouve ses frais professionnels réels ; le vélo d’entreprise devient donc un avantage imposable et l’indemnité kilométrique vélo une rémunération imposable. Cette interdiction de cumul s’applique à partir de l’exercice d’imposition 2024.
L’avantage de toute nature et l’indemnité kilométrique vélo sont mentionnés sur les fiches 281.10 et 281.20.
Dans le même temps, un plafond annuel est également introduit pour l’exonération fiscale de l’indemnité kilométrique vélo. S’il a été opté pour un forfait de frais légal, seule l’indemnité en deçà de 3 500 euros par an et par contribuable est exonérée d’impôts. Le montant dépassant ce plafond est imposable au titre de rémunération.
À la suite de l’introduction de ces indemnités et avantages qui résultent du plan vélo, une distinction doit être opérée entre les indemnités et avantages perçus en qualité d’étudiant-indépendant, d’indépendant à titre complémentaire ou de dirigeant d’entreprise occupé dans le cadre d’un contrat de travail et les indemnités et avantages perçus en une autre qualité afin de déterminer correctement les revenus d’activité pour le calcul du crédit d’impôt pour faibles revenus d’activité pour la profession de dirigeant d’entreprise.
L’avantage de toute nature et l’indemnité kilométrique vélo sont mentionnés sur les fiches 281.10 et 281.20.
Le calcul, les fiches, les contrôles, les notifications et les impressions ont de ce fait été adaptés. - Taxes communales
Les modifications concernant les taxes communales pour l’exercice d’imposition 2025 ont été prises en compte.
Vous trouverez la liste mise à jour sur le site :
Impôt des personnes physiques : pourcentages de taxes communales modifiés (wolterskluwer.be)
- Indemnité kilométrique vélo et vélo d’entreprise (déplacements domicile-lieu de travail)
-
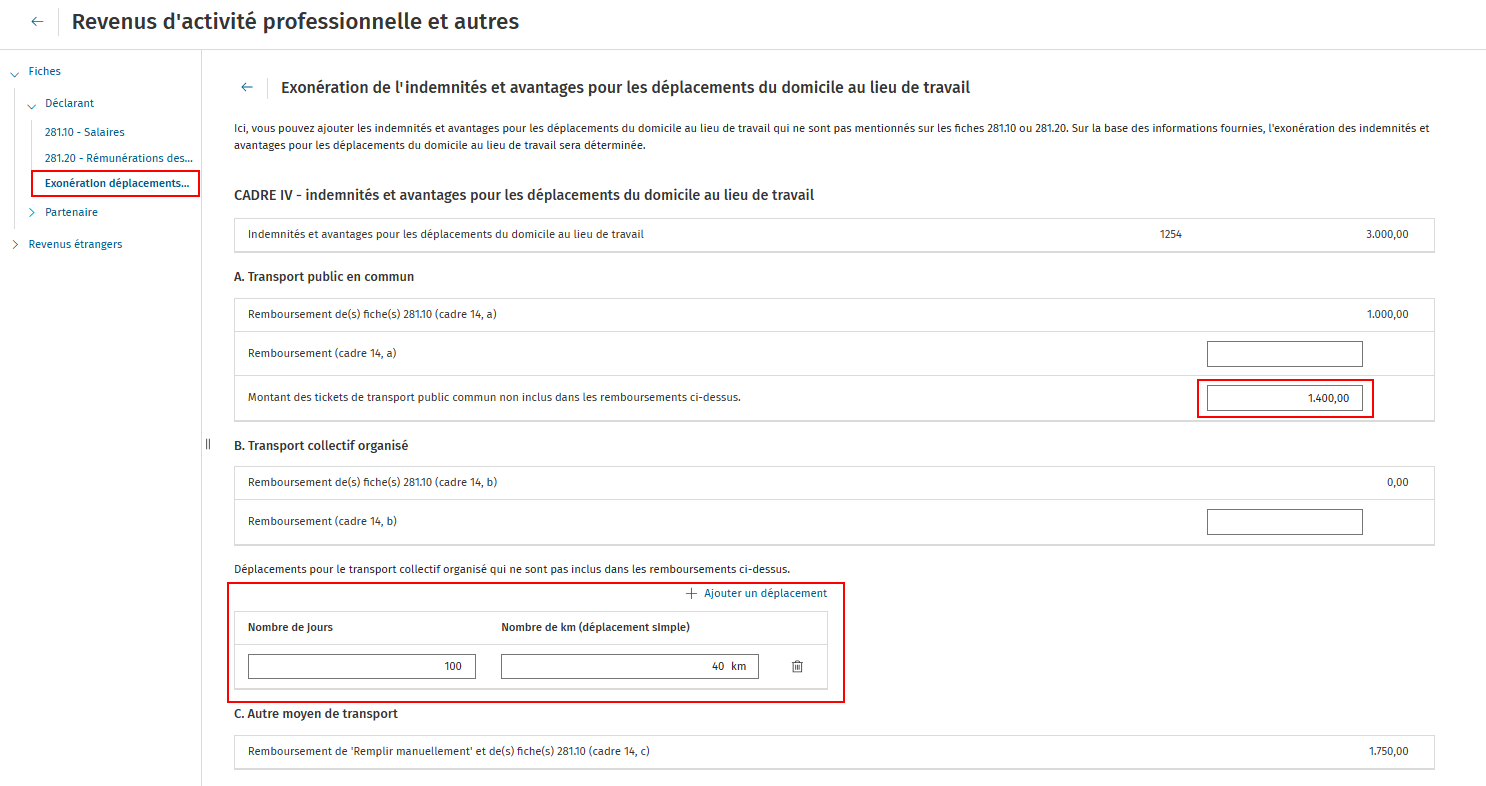
Exonération de l'indemnités et avantages pour les déplacements du domicile au lieu de travail
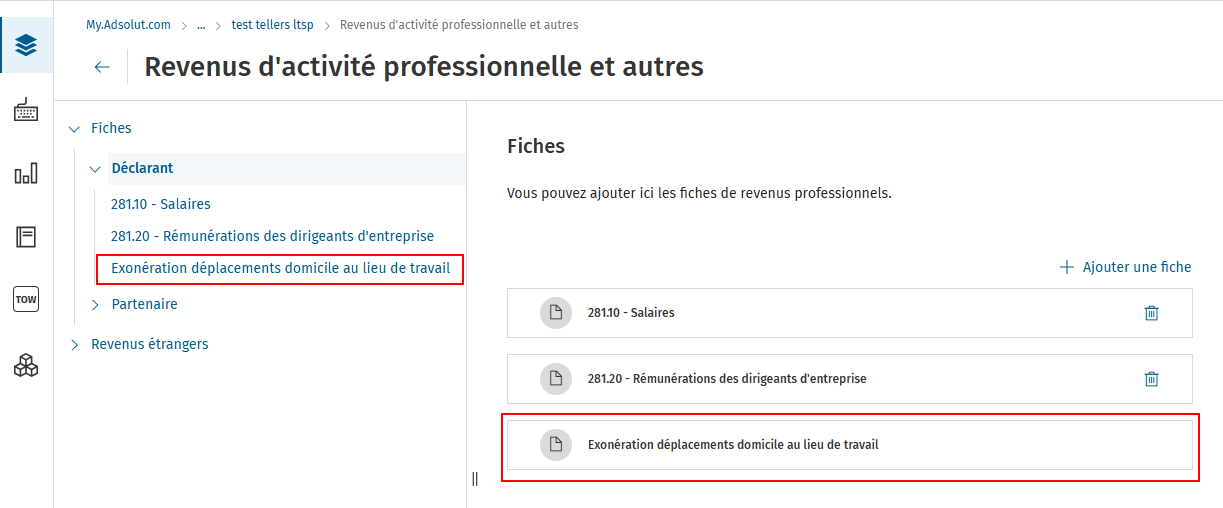
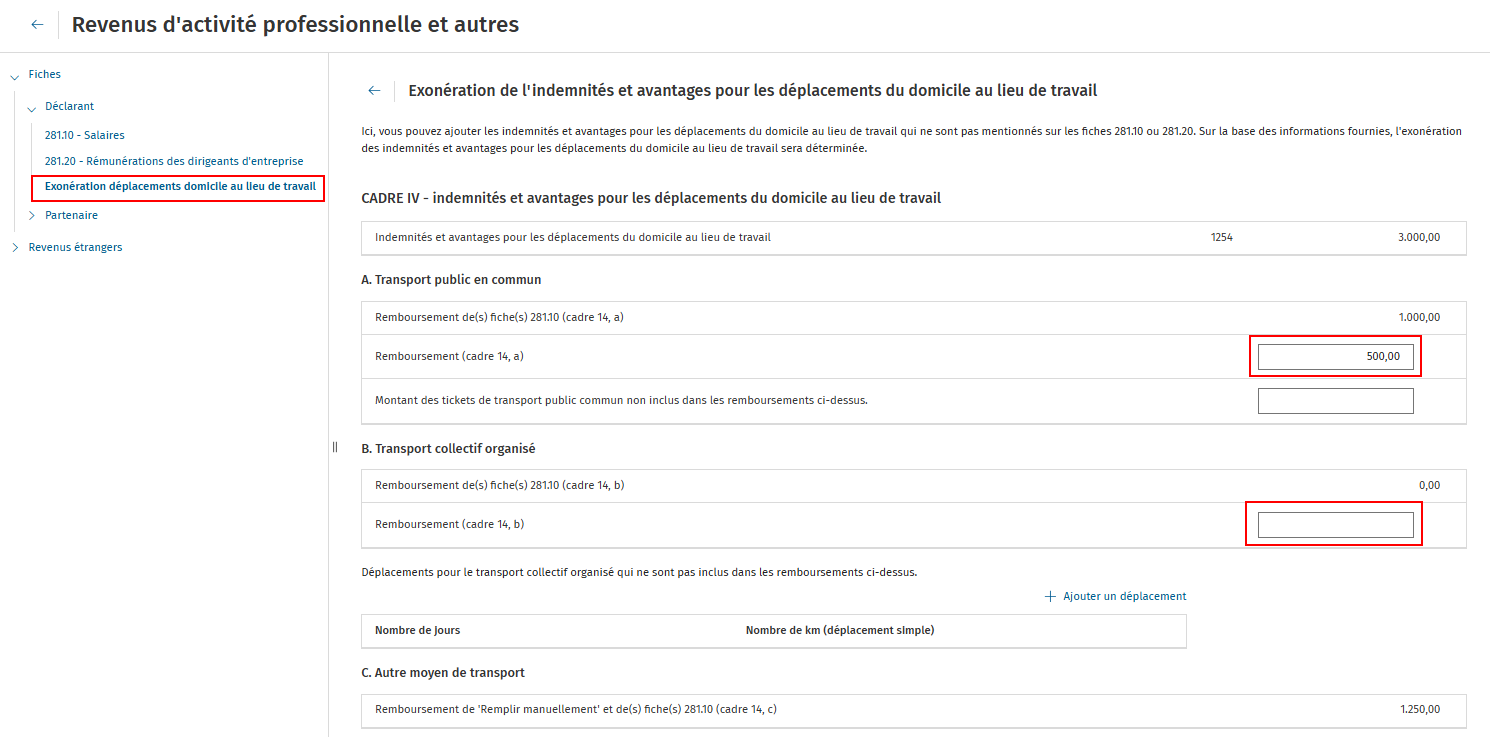
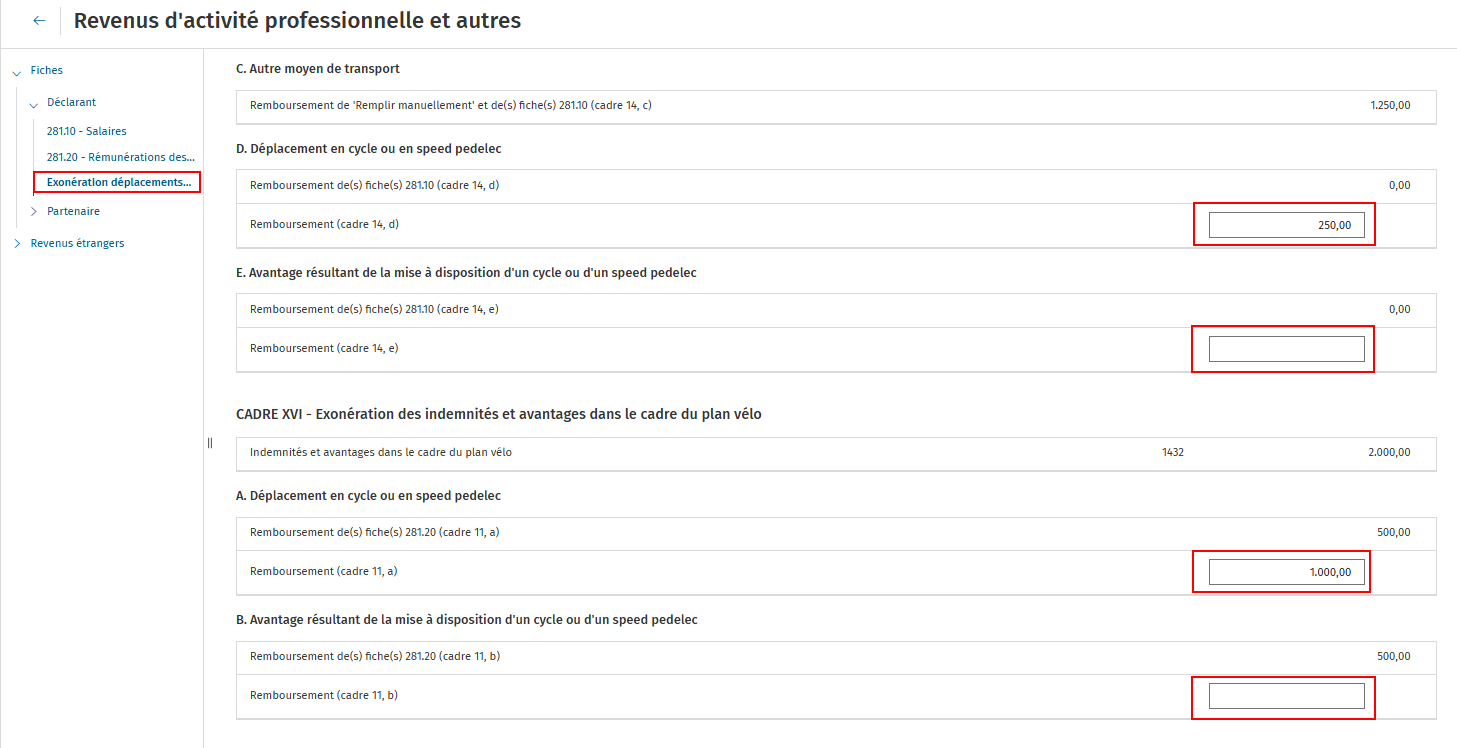
Dans l'écran d'aide 'Revenus d'activité professionnelle et autres' > 'Fiches' > 'Exonération déplacements domicile au lieu de travail', vous pouvez ajouter des indemnités et avantages pour les déplacements domicile au lieu de travail pour le déclarant et le partenaire dans les cadres IV (salaires et traitements) et XVI (rémunérations des dirigeants d'entreprise), qui ne sont pas mentionnés sur les fiches 281.10 ou 281.20.Vous pouvez, par exemple, attribuer les indemnités et avantages ajoutés dans 'Remplir manuellement' aux codes 1254/2254 et 1432/2432 aux remboursements pour le type d'indemnités approprié dans l'écran d'aide. Cependant, ces remboursements supplémentaires ne doivent pas dépasser le montant total des indemnités reçues dans les codes 1254/2254 et 1432/2432.
Vous pouvez également ajouter des indemnités supplémentaires qui ne sont pas liées aux remboursements, comme le montant des tickets de transport public commun et les déplacements pour les transports en commun organisés.
Sur la base des indemnités saisies dans cet écran d'aide, ainsi que des indemnités saisies dans les fiches 281.10 et 281.20, l'exonération correspondante est automatiquement déterminée pour les codes 1255/2255 et 1433/2433.
Amélioration
- Optimisation des frais professionnels forfaitaires et réels dans 'Informations pour la déclaration'.
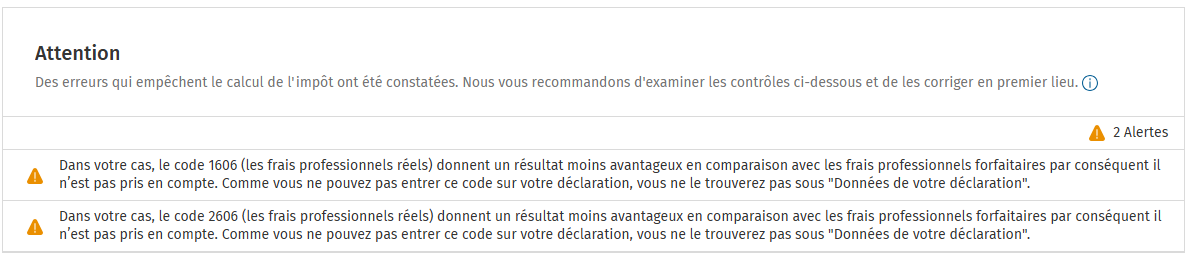
Lors de l'utilisation d'un code pour les frais professionnels, les codes à remplir dans 'Informations pour la déclaration' sont désormais optimisés en plus du calcul, dès que les frais professionnels réels ne donnent pas un résultat plus avantageux par rapport aux frais professionnels forfaitaires. Dans ces cas, le code des frais professionnels concerné est supprimé des 'Information pour la déclaration', afin que les codes à remplir correspondent au calcul effectué.
Pour vous en informer en cas d'optimisation des frais professionnels réels, de nouveaux messages ont été ajoutés dans 'Résultat'.
Version 24 mars 2025
Mise à jour intermédiare
Nouveautés
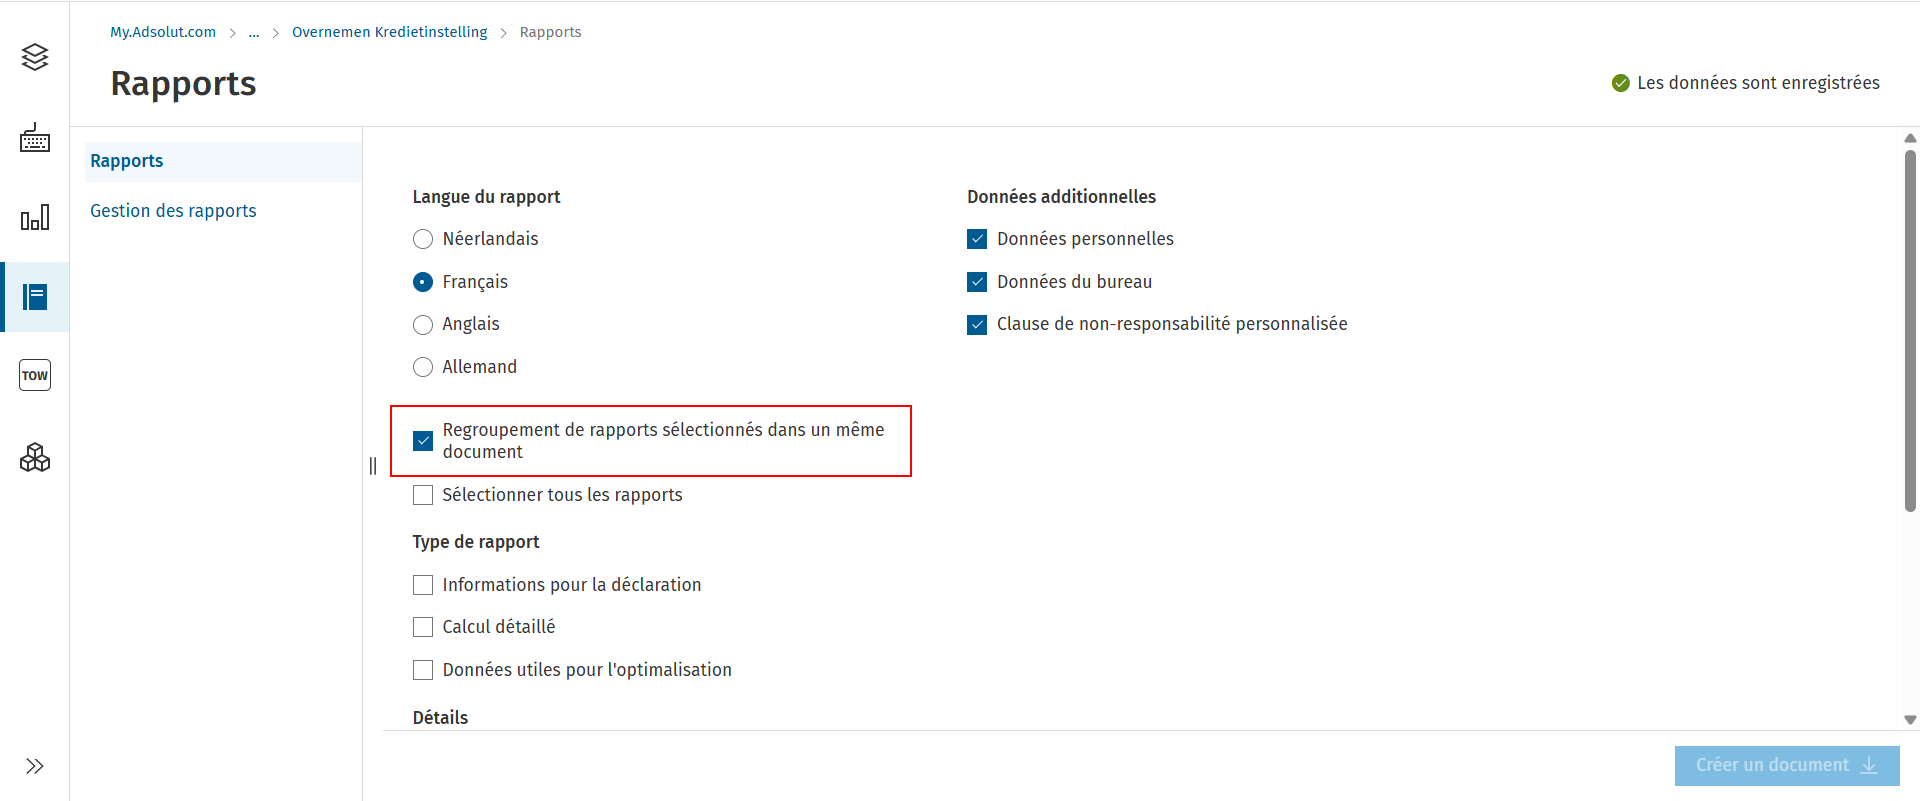
- Regroupement de rapports sélectionnés dans un même document
Lors de la génération de plusieurs impressions dans l'écran d'aide 'Rapports', vous avez maintenant l'option de regrouper toutes les impressions dans un seul document PDF au lieu de chaque impression dans un document PDF séparé.
- (Module Professional)
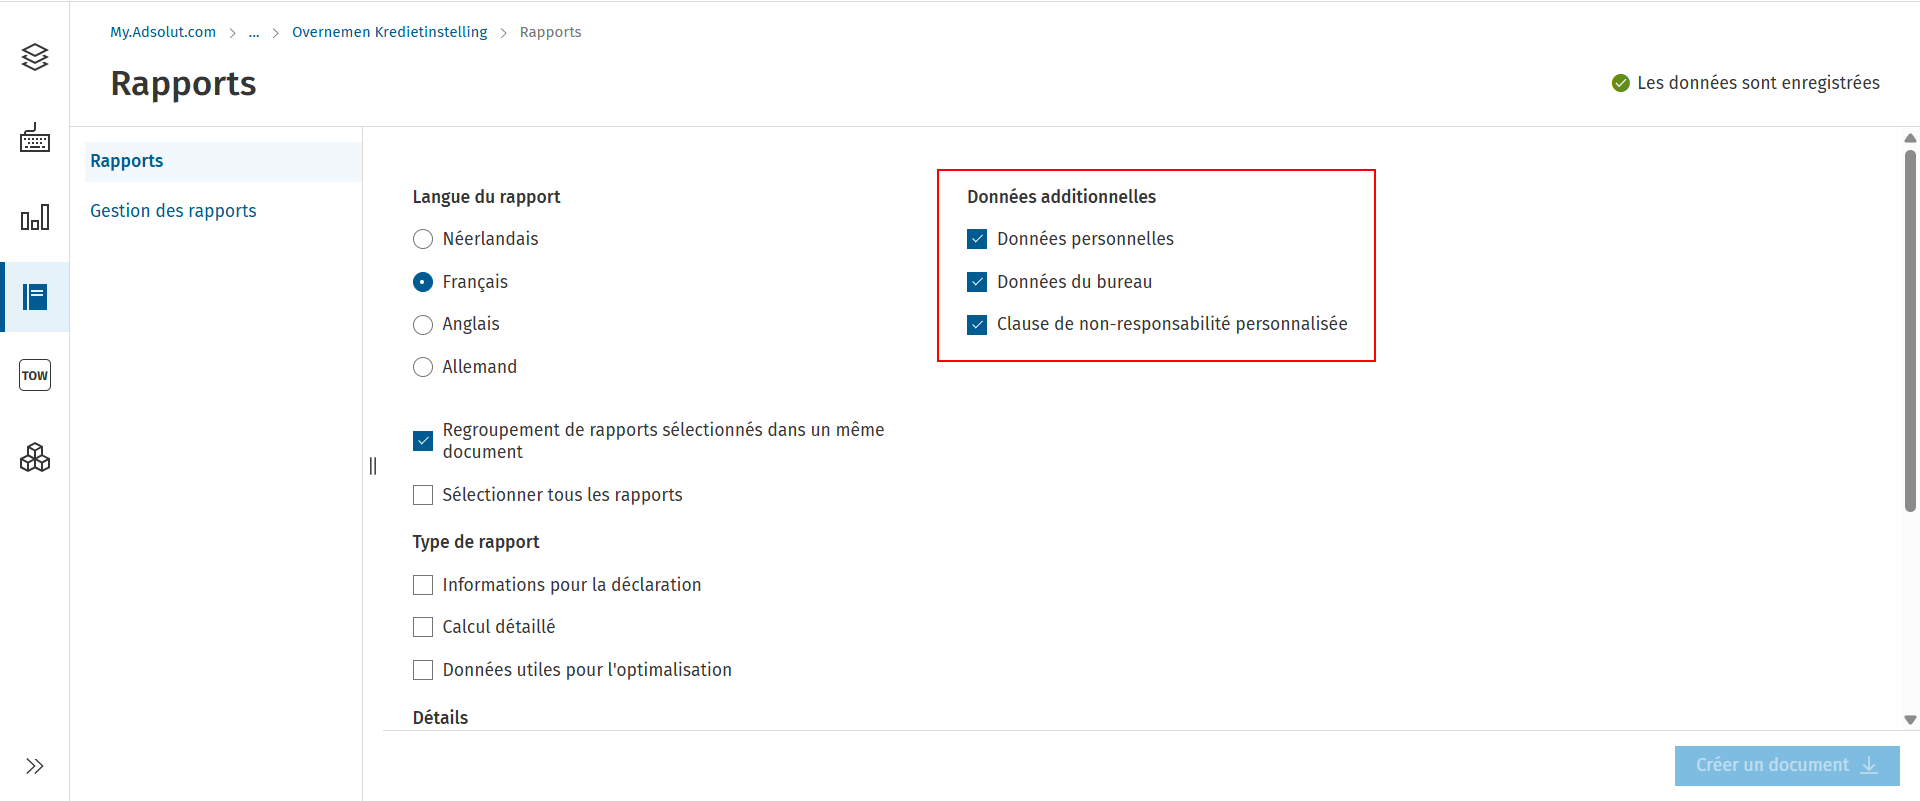
Personnalisation des impressions
Il est possible de personnaliser toutes les impressions qui peuvent être téléchargées via l'écran d'aide 'Rapports'. Lors de la création d'un document, vous avez le choix des données supplémentaires que vous souhaitez générer sur l'impression. De plus, la dernière sélection dans 'Données additionnelles' est enregistrée pour vous en tant qu'utilisateur, afin que vous n'ayez pas à cocher ces paramètres à chaque nouvelle session.- Données personelles
Cette option imprimera les données personnelles des personnes dans la déclaration :- Nom
- Numéro national
- Adresse
- Données du bureau
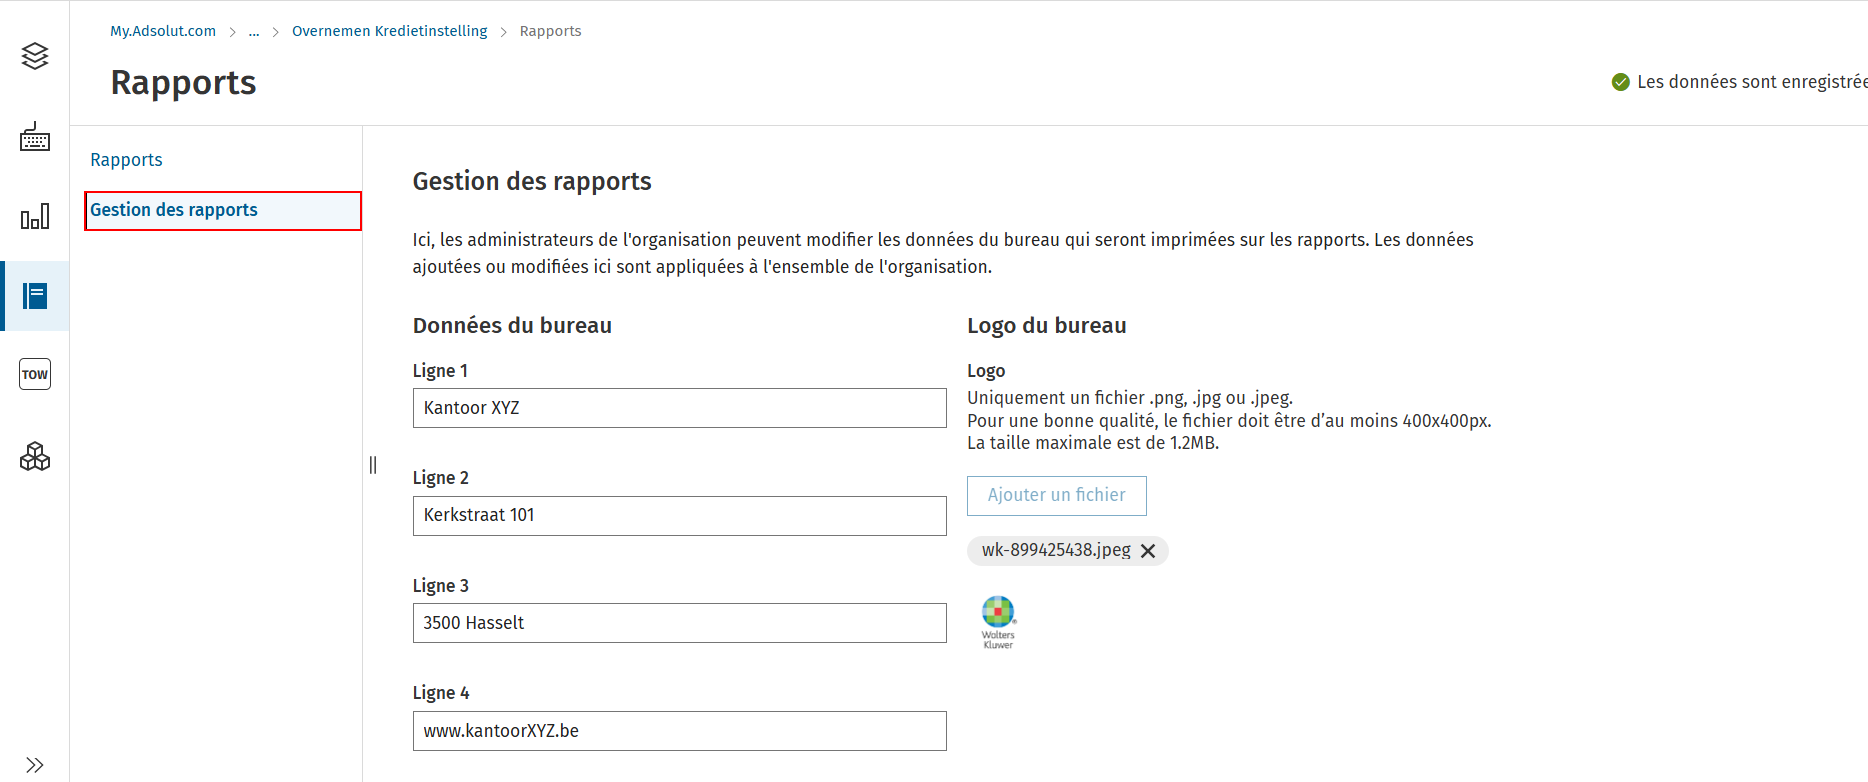
Avec cette option, vous pouvez imprimer des données supplémentaires concernant votre bureau. Ces données peuvent être gérées dans le nouvel écran d'aide 'Gestion des rapports' :- Jusqu'à 6 lignes de données supplémentaires
- Logo du bureau
- Clause de non-responsabilité personnalisée
Grâce à cette option, la clause de non-responsabilité personnalisée est imprimée à la place de la clause de non-responsabilité standard. Ces données peuvent être gérées dans les quatre langues disponibles des rapports dans le nouvel écran d'aide 'Gestion des rapports'.
- Données personelles
- (Module Professional)
Gestion des rapports
Dans le nouvel écran d'aide 'Gestion des rapports', vous pouvez ajouter et gérer les données relatives aux 'Données du bureau' et à la 'Clause de non-responsabilité personnalisée'.
Les modifications que vous apportez ici s'appliquent à toutes les déclarations de votre organisation. De cette manière, vous n'avez à compléter ces données qu'une seule fois et elles sont disponibles pour toutes les déclarations de votre organisation.
Pour éviter les erreurs, ces données ne peuvent être modifiées que par les administrateurs de l'organisation.
Version 24 février 2025
Mise à jour intermédiare
Nouveautés
- Modifications légal
-
- Les nouvelles fiches de revenus 281.xx ont été traitées dans le programme.
-
Suppression de la réduction fédérale pour épargne à long terme habitation non propre
La loi-programme du 26 décembre 2022 supprime,à partir de l’année d’imposition 2025, la réduction d’impôt fédérale pour épargne à long terme pour les dépenses d’un emprunt souscrit pour le financement d’une autre habitation que l’habitation propre. Il s’agit d’emprunts hypothécaires souscrits pour des secondes résidences ou des immeubles d’investissement, pour lesquels le gouvernement fédéral octroie encore jusqu’à présent une réduction d’impôt. La suppression s’applique aux crédits hypothécaires souscrits à partir du 1er janvier 2024. L’avantage fiscal fédéral est maintenu pour les prêts souscrits avant cette date. Les emprunts de refinancement ne sont pas considérés comme de nouveaux prêts, mais ils gardent l’avantage fiscal fédéral du prêt initial qu’ils remplacent, et ce pour autant qu’ils le remplacent. Un crédit hypothécaire souscrit après 2023 pour refinancer un crédit souscrit avant 2024 continue donc à donner droit à la réduction d’impôt fédérale. -
Imposition des rémunérations provenant des flexi-jobs
Depuis le 1er janvier 2024, le système des flexi-jobs est radicalement réformé.
L’exonération fiscale pour les revenus issus des flexi-jobs est plafonnée annuellement à 12 000 euros à partir de l’année d’imposition 2025. Cette limitation ne s’applique pas aux pensionnés, pour qui l’exonération des revenus issus des flexi-jobs reste illimitée. Le plafond de 12 000 euros n’est pas indexé et s’applique au montant brut des revenus (avant déduction des frais professionnels).
Lorsque la période imposable ne correspond pas à une année civile complète pour une raison autre que le décès, la limite de 12 000 euros est réduite proportionnellement.
Le montant des revenus dépassant cette limite est toujours imposable aux taux d’imposition progressifs ordinaires.
Le plafond s’applique pour la première fois aux revenus payés ou attribués en 2024, même si la prestation se rapporte encore à l’année 2023.
De nouvelles rubriques ont été prévues à cet effet et le calcul et les impressions ont été adaptés :- 1262: Rémunérations d'un travail flexi-job exercé par un non-pensionné qui entrent en ligne de compte pour l'exonération - Déclarant
- 2262: Rémunérations d'un travail flexi-job exercé par un non-pensionné qui entrent en ligne de compte pour l'exonération - Partenaire
-
Déduction des frais majorée pour la facturation électronique
Dans le cadre de la facturation électronique obligatoire, la loi prévoit une déduction des frais majorée pour les dépenses effectuées dans le cadre de cette facturation électronique.
La loi prévoit, dans l’impôt sur les revenus, une déduction de 120 % pour les dépenses effectuées du 1er janvier 2024 au 31 décembre 2027 inclus.
Les frais doivent être engagés spécifiquement dans le cadre de la facturation électronique. Ils comportent par exemple les frais de conseils pour l’opérationnalisation des nouvelles règles légales.
À cet effet, une ligne a été ajoutée dans l’écran d’aide « Frais professionnels réels » sous le bouton « Autres frais professionnels ». L’impression a également été mise à jour. -
Heures supplémentaires avec sursalaire
Les rubriques temporairement choisies pour le crédit d’impôt bonus à l’emploi ont été converties en nouvelles rubriques, telles que mentionnées sur la fiche 281.10.-
Rubriques 1306/2306 -> 1238/2238 : Heures supplémentaires qui donnent droit à un sursalaire, nombre total d'heures supplémentaires effectivement prestées qui entrent en considération pour la limitation à 280 heures
-
- Les nouvelles fiches de revenus 281.xx ont été traitées dans le programme.
-
-
Exonération des heures supplémentaires volontaires
Les rubriques temporairement choisies pour le crédit d’impôt bonus à l’emploi ont été converties en nouvelles rubriques, telles que mentionnées sur la fiche 281.10.
-
Rubriques 1383/2383 -> 1368/2368 : Rémunérations pour heures supplémentaires volontaires qui entrent en ligne de compte pour l'exonération prestées en 2024 et payéés en 2024 dans le cadre de la relance : rémunérations
-
Rubriques 1385/2385 -> 1369/2369 : Rémunérations pour heures supplémentaires volontaires qui entrent en ligne de compte pour l'exonération prestées en 2024 et payéés en 2024 dans le cadre de la relance : heures supplémentaires
-
Rubriques 1432/2432 -> 1438/2438 : Rémunérations pour heures supplémentaires volontaires qui entrent en ligne de compte pour l'exonération prestées en 2024 et payéés en 2024 dans le cadre de la relance : rémunérations
-
Rubriques 1433/2433 -> 1439/2439 : Rémunérations pour heures supplémentaires volontaires qui entrent en ligne de compte pour l'exonération prestées en 2024 et payéés en 2024 dans le cadre de la relance : heures supplémentaires
-
-
Crédit d’impôt bonus à l’emploi
Les rubriques temporairement choisies pour le crédit d’impôt bonus à l’emploi ont été converties en nouvelles rubriques, telles que mentionnées sur les fiches 281.10 et 281.20.-
Rubriques 1288/2288 -> 1360/2360 : Bonus à l’emploi donnant droit à une réduction d'impôt de 52,54 %
-
Rubriques 1420/2420 -> 1430/2430 : Bonus à l’emploi donnant droit à une réduction d'impôt de 52,54 %
-
-
Imposition des allocations des pompiers volontaires, des ambulanciers volontaires, et des agents volontaires de la protection civile
Les allocations perçues par ces volontaires sont exonérées fiscalement jusqu’à un certain plafond.
À partir de l’année d’imposition 2025, un code distinct 391 est à prévoir sur la fiche 281.10. Ce code reprend les allocations des pompiers volontaires, des ambulanciers volontaires et des agents volontaires de la protection civile qui entrent en ligne de compte pour l’exonération. De cette manière, l’exonération peut être facilement calculée sur l’ensemble des allocations perçues auprès des différents débiteurs et le contribuable n’a plus à effectuer lui-même les calculs comme c’était le cas par le passé.
Les nouvelles rubriques ont été ajoutées et les fiches, le calcul et les impressions ont été mis à jour.-
1391: Allocations des pompiers volontaires, des ambulanciers volontaires, et des agents volontaires de la protection civile qui entrent en ligne de compte pour l'exoneration - Déclarant
- 2391: Allocations des pompiers volontaires, des ambulanciers volontaires, et des agents volontaires de la protection civile qui entrent en ligne de compte pour l'exoneration - Partenaire
-
- Réduction supplémentaire pour les allocations de chômage
Le nouveau montant de la réduction supplémentaire des allocations de chômage pour l’année d’imposition 2025 a été intégré dans le calcul : 19 919,32 euros. -
Prix des carburants
Les nouveaux taux pour les prix des carburants ont été repris dans l'Aide fiscale « Frais professionnels réels » -
Taxes communales
Les modifications concernant les taxes communales pour l’exercice d’imposition 2025 ont été prises en compte pour la Région flamande et la Région de Bruxelles-Capitale. Pour la Région wallonne, les nouveaux taux seront intégrés dans une prochaine version.
Vous trouverez la liste mise à jour sur le site :
Impôt des personnes physiques : pourcentages de taxes communales modifiés (wolterskluwer.be)
-
- (Module Professional)
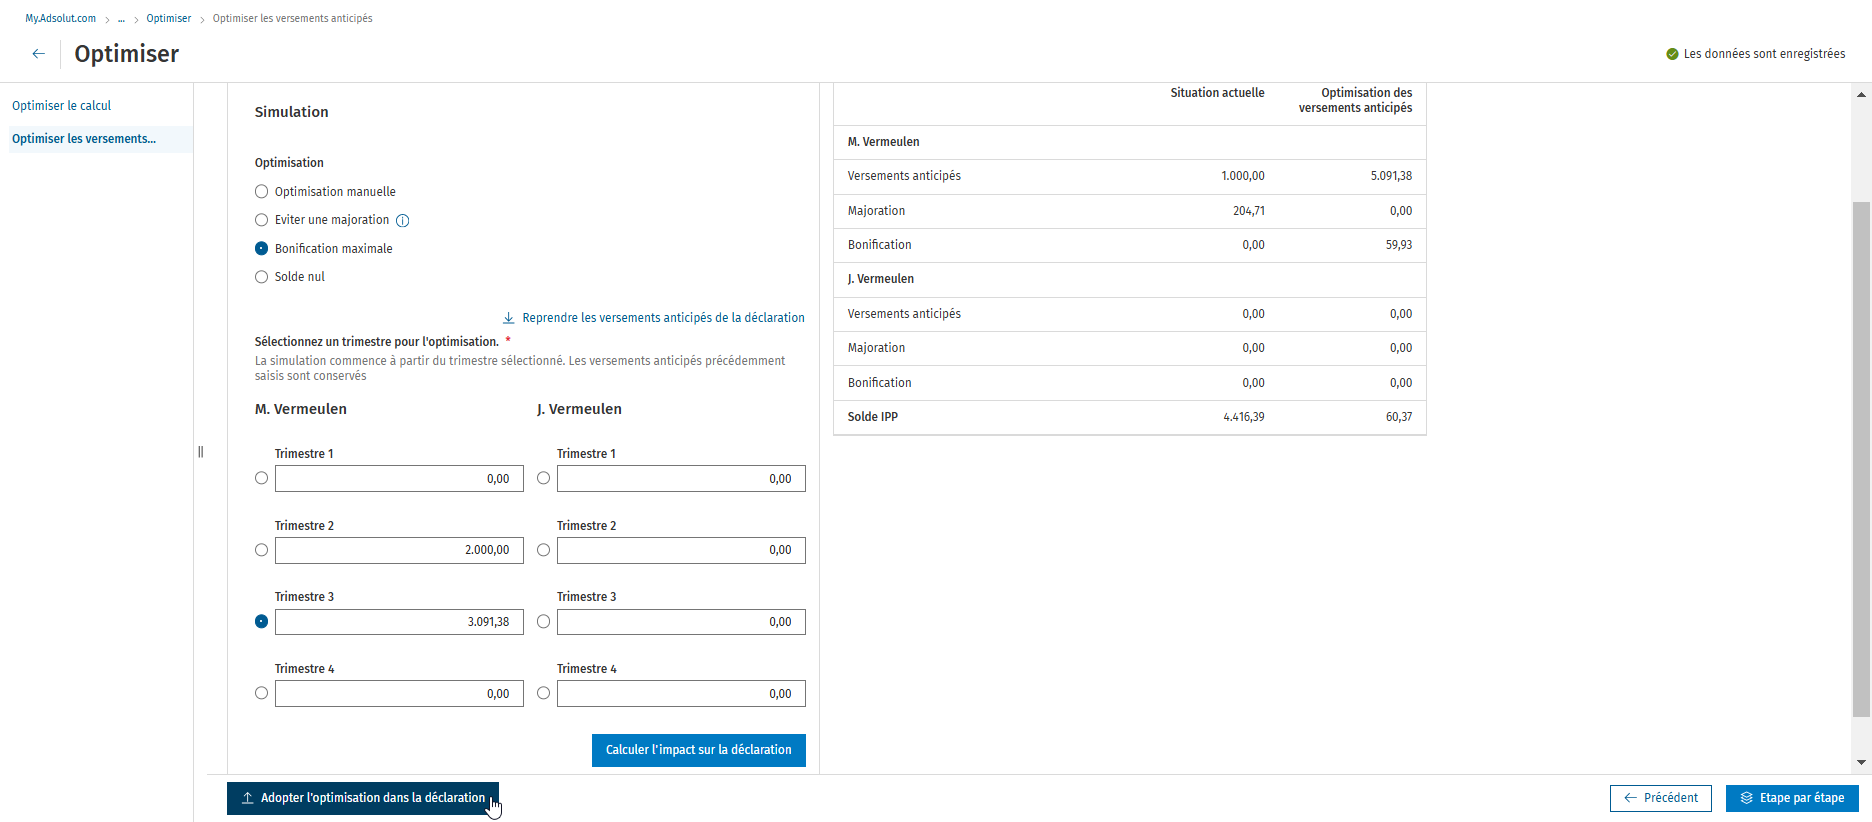
Optimiser les versements anticipés
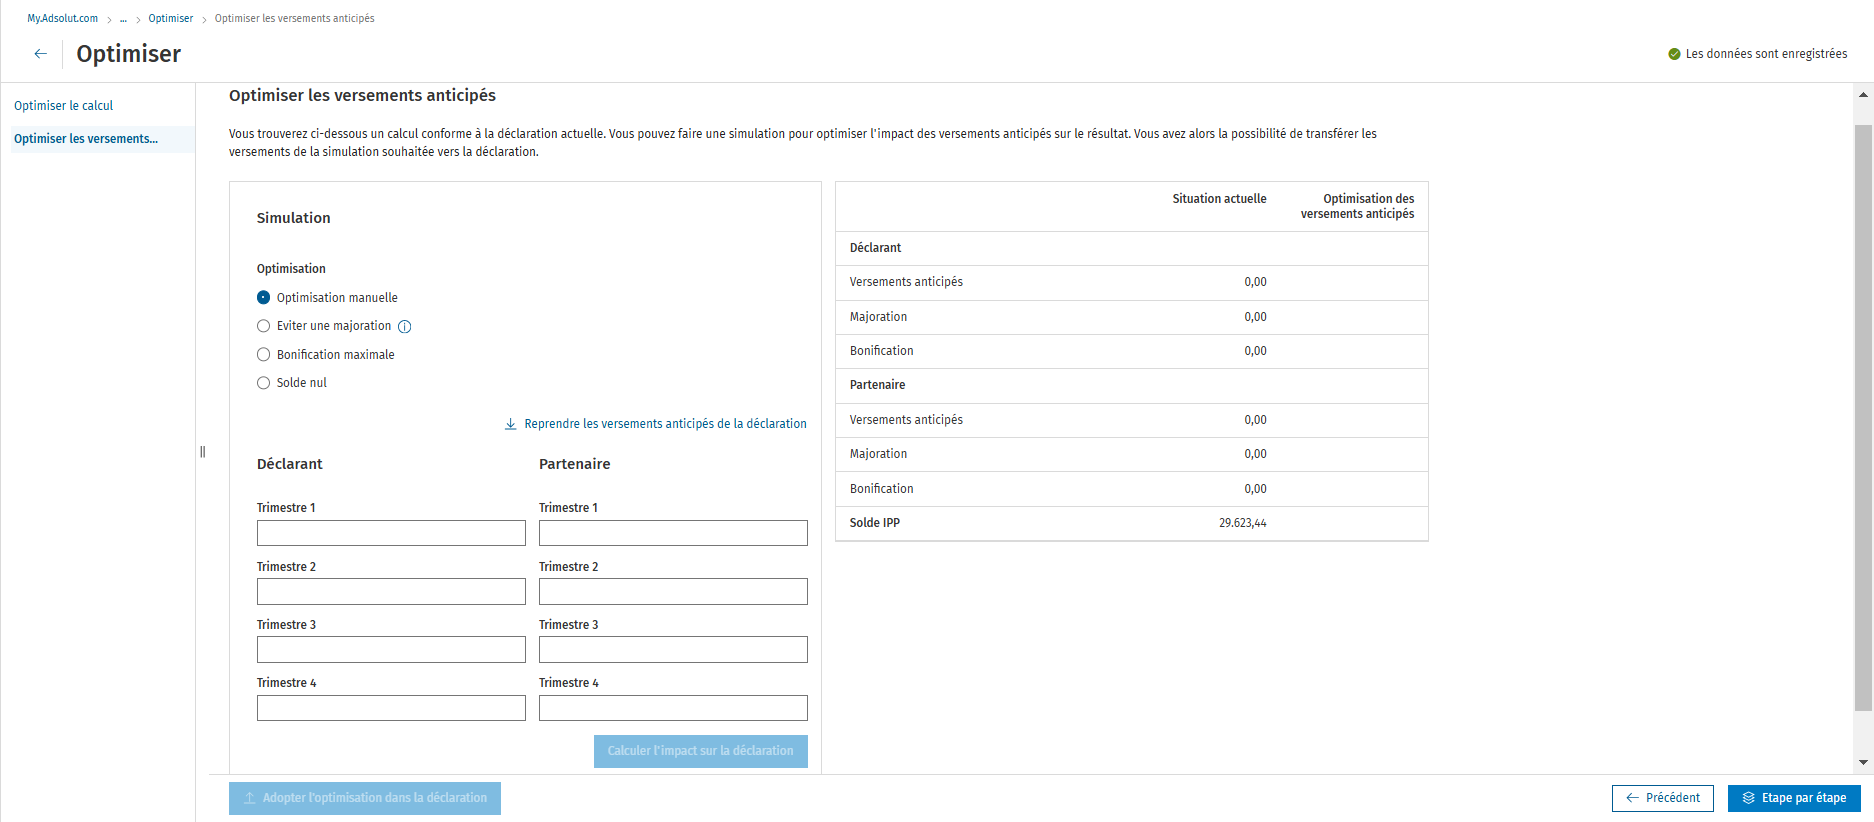
Il existe un nouvel outil d’optimisation dans l’aide fiscale “Optimiser”.
Cela vous permet d’optimiser les versements anticipés.
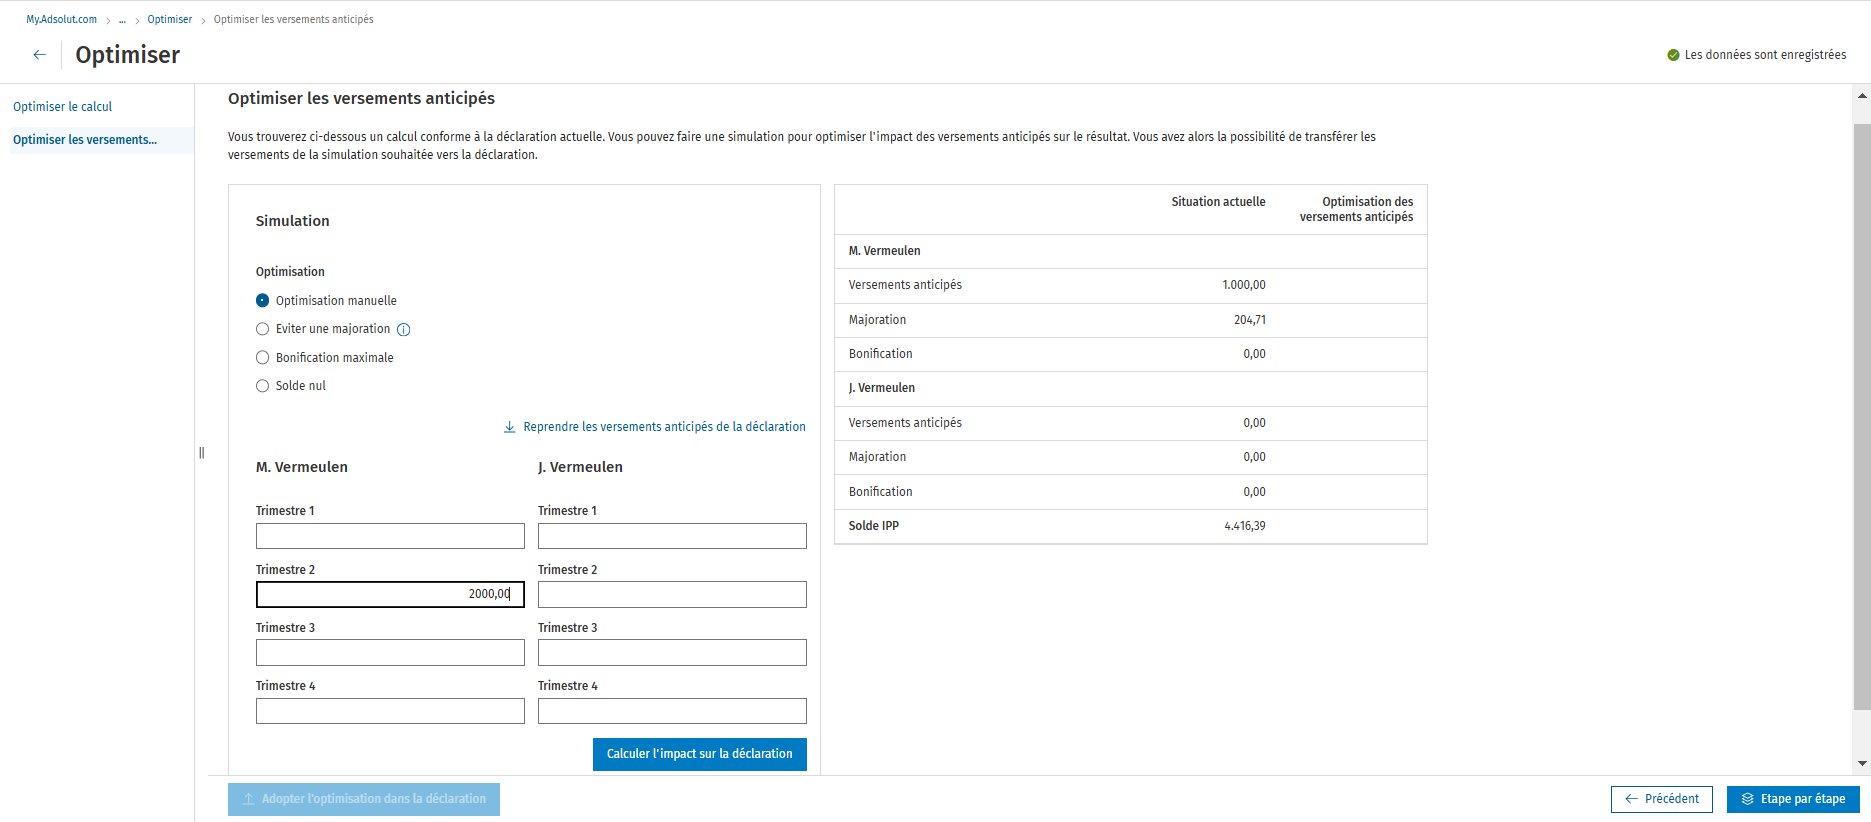
Vous pouvez transférer les versements anticipés déjà remplis de la déclaration pour les utiliser comme situation de départ via le bouton “Reprendre les versements anticipés de la déclaration”.
De plus, vous pouvez ajouter ou modifier manuellement les versements anticipés dans la déclaration pour les différents trimestres. Ensuite, vous pouvez les inclure dans le calcul via “Optimisation manuelle”.
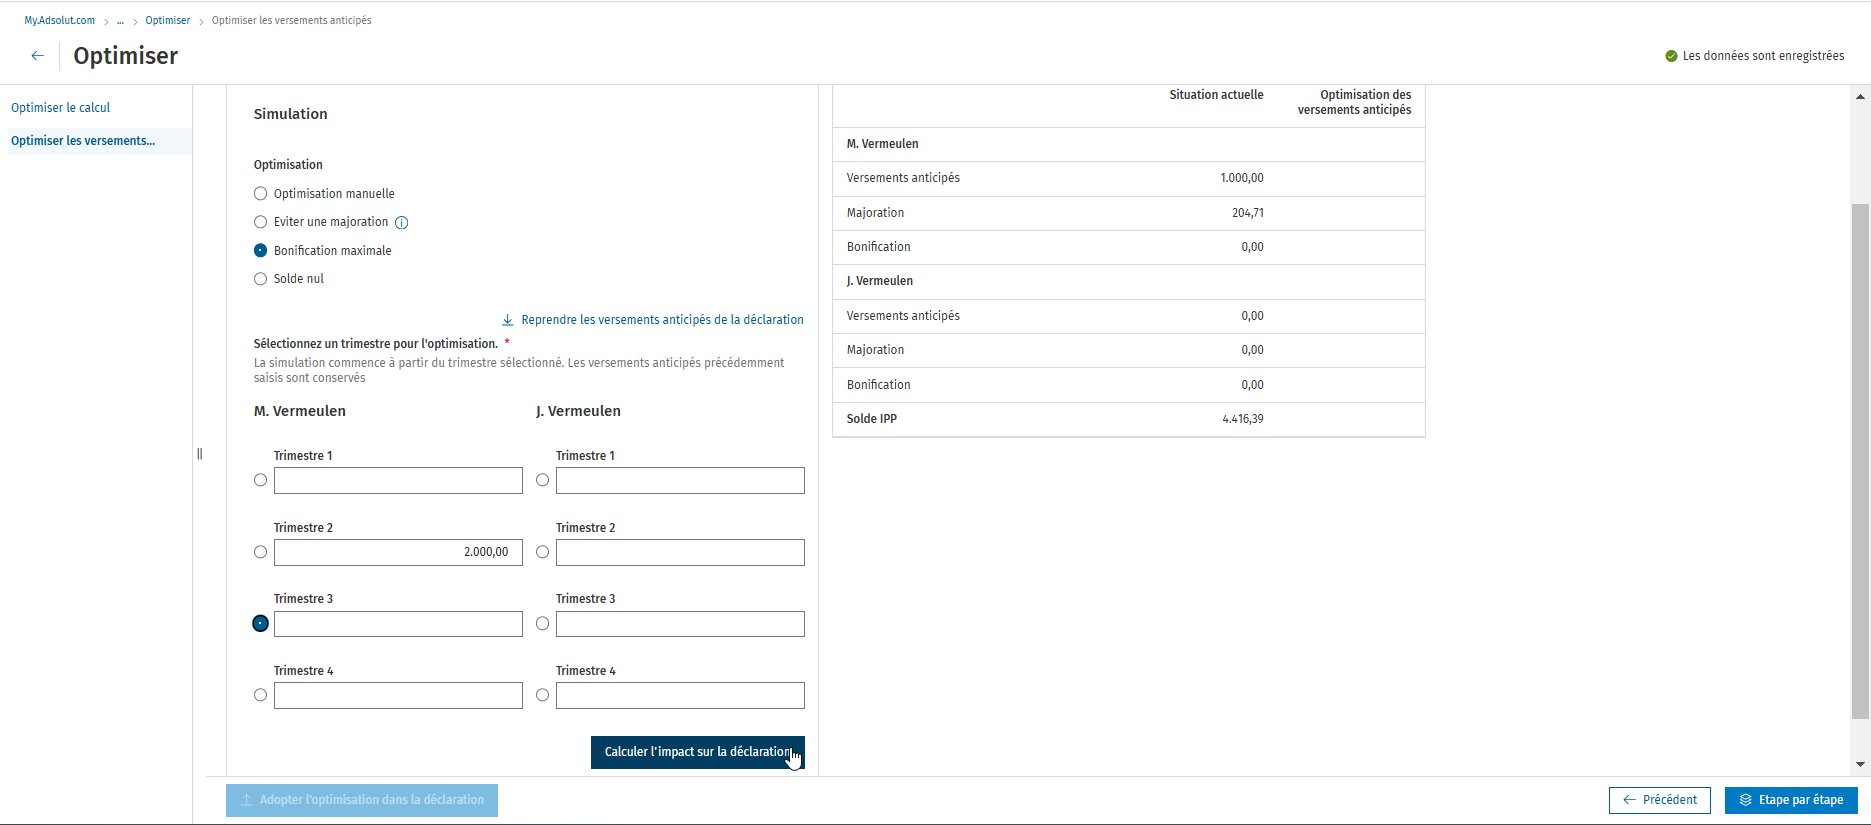
Pour les autres options d'optimisation "Éviter une majoration", "Bonification maximale" ou "Solde nul", vous devez également sélectionner un trimestre pour lequel l'optimisation est effectuée.
Après le calcul, le trimestre sélectionné est complété avec le montant optimal des versements anticipés. Dans le récapitulatif des calculs, vous trouverez également un résultat calculé selon les "Optimisation des versements anticipés".
Une fois le calcul effectué, vous pouvez en bas de la page transférer la simulation vers l'écran d'aide "Versements anticipés" dans la déclaration via "Adopter l'optimisation dans la déclaration".
Version 17 Décembre 2024
Mise à jour intermédiare
Nouveautés
- Modifications légal
-
Réduction d’impôt heures supplémentaires
Les heures supplémentaires prestées par les travailleurs occupés par des employeurs effectuant principalement des travaux de voirie ouvrent droit à une réduction d’impôt pour un maximum de 280 heures. Cette majoration des heures supplémentaires prendra effet pour les heures supplémentaires prestées à partir du 1er juin 2024.
Le calcul de la réduction d’impôt pour les heures supplémentaires a été mis à jour à cet effet, ainsi que l’impression. Le nombre d’heures supplémentaires peut être saisi via les nouvelles rubriques :-
1306: Nombre total d’heures supplémentaires prestées : droit à une limitation à 280 heures - Déclarant
-
2306: Nombre total d’heures supplémentaires prestées : droit à une limitation à 280 heures - Partenaire
-
-
Crédit d’impôt surcoût de distribution
Un crédit d’impôt imputable et remboursable est instauré pour les surcoûts de distribution faits ou supportés en 2024, 2025 ou 2026 par un éditeur pour la distribution de publications papier.
Ce crédit d’impôt est accordé à hauteur du surcoût de distribution fait ou supporté en 2024, 2025 ou 2026 et dûment justifié par rapport au coût fait ou supporté en 2023.
Le crédit d’impôt est entièrement imputé sur les impôts dus et le solde éventuel est remboursé s’il est au moins égal à 2,50 euros.
Le calcul et l’impression ont été adaptés à cet effet et de nouvelles rubriques ont été ajoutées dans le cadre XIX :-
1763: Crédit d’impôt surcoût de distribution - Déclarant
-
2763: Crédit d’impôt surcoût de distribution - Partenaire
-
-
Crédit d’impôt indemnité vélo facultative
En plus du crédit d’impôt pour la majoration de l’indemnité kilométrique vélo pour les déplacements domicile-lieu de travail précédemment introduit à partir de l’exercice d’imposition 2024, le gouvernement fédéral introduit à partir de l’exercice d’imposition 2025 un deuxième crédit d’impôt pour promouvoir l’utilisation du vélo pour les déplacements domicile-lieu de travail : le « crédit d’impôt pour l’augmentation facultative de l’indemnité kilométrique vélo ».
Le calcul et l’impression du programme ont été adaptés à cet effet et de nouvelles rubriques ont été ajoutées :-
1761: Crédit d’impôt l’indemnité kilométrique vélo facultative - Déclarant
-
2761: Crédit d’impôt l’indemnité kilométrique vélo facultative – Partenaire
-
-
Crédit d’impôt intervention majorée abonnement de train
Pour la période allant de l’exercice d’imposition 2025 à l’exercice d’imposition 2028, un crédit d’impôt est accordé aux contribuables soumis à l’impôt des personnes physiques, sous certaines conditions, en cas d’intervention majorée de l’employeur pour un abonnement de train.
Le calcul et l’impression du programme ont été adaptés à cet effet et de nouvelles rubriques ont été ajoutées :-
1762: Crédit d’impôt abonnement de train - Déclarant
-
2762: Crédit d’impôt abonnement de train - Partenaire
-
-
Crédit d’impôt unique prêt Proxi
À partir du 1er juillet 2024, le crédit d’impôt unique pour les prêts Proxi est porté à 50 %. Cette augmentation n’est possible qu’à condition que l’emprunteur soit une entreprise considérée comme exemplaire sur le plan social ou environnemental. Cela signifie que l’entreprise doit contribuer de manière significative au développement d’une société plus inclusive ou à l’adaptation au changement climatique.
Le calcul du programme ainsi que les messages ont été adaptés à cet effet et de nouvelles rubriques ont été ajoutées :-
3398: Montant en principal perdu en 2024 (Crédit d’impôt unique prêt Proxi 50 %) - Déclarant
-
4398: Montant en principal perdu en 2024 (Crédit d’impôt unique prêt Proxi 50 %) - Partenaire
-
-
Crédit d’impôt bonus à l’emploi très bas salaires
Le calcul du crédit d’impôt bonus à l’emploi est modifié. À partir du 1er avril 2024, une distinction sera faite entre le bonus à l’emploi déjà connu pour les bas salaires et le nouveau bonus à l’emploi pour les très bas salaires.
À partir de cette date, le crédit d’impôt s’élève à :-
33,14 % du montant du bonus à l’emploi octroyé à partir du 1er avril 2024 pour les salaires légèrement plus élevés;
-
52,54 % du montant du bonus à l’emploi octroyé à partir du 1er avril 2024 pour les très bas salaires.
-
-
Le calcul du programme, les impressions ainsi que les fiches 281.10 et 281.20 ont été adaptés à cet effet et de nouvelles rubriques ont été ajoutées :
-
-
- CADRE IV
- 1288: Bonus à l’emploi très bas salaires - Déclarant
- 2288: Bonus à l’emploi très bas salaires - Partenaire
- CADRE XVI
- 1420: Bonus à l’emploi très bas salaires - Déclarant
- 2420: Bonus à l’emploi très bas salaires - Partenaire
- CADRE IV
-
Version 18 Novembre 2024
Première version l'exercice d'imposition 2025
Nouveautés
- Modifications légales
- Montants indexés pour l’exercice d’imposition 2025
Les nouveaux montants indexés pour l’exercice d’imposition 2025 ont été intégrés. - Réduction complémentaire piège à l’emploi
Après la suppression du piège à la pension, le but était également de mettre fin au piège à l’emploi. Depuis
l’exercice d'imposition 2023, les allocations de chômage donnent également droit à une réduction
additionnelle en plus de la réduction de base.
La réduction additionnelle pour les bénéficiaires d’allocations de chômage uniquement et les bénéficiaires
d’allocations de chômage combinées avec des pensions ou des indemnités de maladie et d’invalidité a été
maintenue, mais sera progressivement supprimée dans le cadre d’un régime transitoire. Pour l’exercice
d’imposition 2025, il est encore possible de bénéficier de 60 % de la réduction additionnelle. Le calcul et
l’impression ont été adaptés à cette limitation. - Rubriques supprimées
- 3372/4372 – 3373/4373 – 3374/4374 – 3375/4375 – 3380/4380 : augmentation du bonus logement
régional pendant les dix premières années et pour trois enfants ou plus à charge - 3395 : habitation donnée en location via une agence immobilière sociale (uniquement pour la Région
de Bruxelles-Capitale) - 1345/2345 : réduction d’impôt transférée pour les paiements effectués en 2020 en vue de
l’acquisition d’actions dans des entreprises ayant subi une perte de chiffre d’affaires en raison du
coronavirus - 1117/2117 – 1118/2118 : revenus et coûts de droits d’auteur (mesure transitoire)
- 3372/4372 – 3373/4373 – 3374/4374 – 3375/4375 – 3380/4380 : augmentation du bonus logement
- Prime pouvoir d’achat
La prime pouvoir d’achat exonérée d’impôt introduite au cours de l’exercice d’imposition 2024 par la loi du 24
mai 2023 (M.B. du 31 mai 2023) peut également être octroyée au cours des trois premiers mois de 2024.
L’exonération de 750 euros dont on peut bénéficier pour les primes pouvoir d’achat octroyées doit être
calculée pour 2023 et 2024 conjointement. Pour calculer correctement l’exonération à laquelle on a encore
droit pour l’exercice d’imposition actuel, les primes pouvoir d’achat octroyées en 2023 sont enregistrées dans
l'aide fiscal "Optimiser - Données et paramètres supplémentaires pour un calcul complet." - Heures supplémentaires Covid-19
Suite à l’épidémie de coronavirus, le nombre d’heures supplémentaires volontaires est passé de 100 à 220 à
plusieurs reprises. Cette augmentation générale, tous secteurs confondus, a eu lieu pour la dernière fois pour
la période du 1er juillet 2023 au 30 juin 2025.
Si les rémunérations des heures supplémentaires volontaires n’ont pas été intégralement versées l’année au
cours de laquelle ces heures ont été prestées (mais au cours de l’une des deux années suivantes), l’exonération
est seulement imputée sur les rémunérations relatives aux heures supplémentaires volontaires prestées et
payées en 2020, respectivement 2021, 2022, 2023, 2024 et 2025, et ensuite sur les rémunérations payées au
cours de l’une des deux périodes imposables suivantes. De cette façon, l’exonération qui n’a pas été utilisée
peut être reportée sur l’une des deux années de revenus suivantes. L’exonération ne peut être reportée à une
période imposable ultérieure. Le fisc actualise lui-même le nombre d’heures supplémentaires donnant encore
droit à une exonération.
Le programme a été adapté en ce sens :- l'aide fiscal "Optimiser - Données et paramètres supplémentaires pour un calcul complet."
- descriptions de rubriques : 1378/2378 ; 1379/2379 ; 1381/2381 ; 1382/2382 ; 1423/2423 ;
1424/2424 ; 1425/2425 et 1426/2426 - rubriques supprimées : 1310/2310 ; 1311/2311 ; 1413/2413 et 1414/2414
- nouvelles rubriques : 1383/2383 ; 1385/2385 ; 1432/2432 et 1433/2433
- fiches 281.10 et 281.20
- Messages
- Impression détaillée revenus professionnels nets
- Importer à partir de l’exercice précédent ou actuel
- (Module Professional)
IMPOT DES NON-RESIDENTS
Le module Impôt des non-résidents est disponible pour l’exercice d’imposition 2025.
Cette version tient compte, pour le calcul, des mêmes modifications que celles qui avaient été prévues dans la
version provisoire pour l’impôt des personnes physiques.
- Montants indexés pour l’exercice d’imposition 2025