
Release notes : Adsolut IPP pour les experts-comptables ex. 2026
Version du 19 octobre 2026
Mise à jour de la version définitive – exercice d’imposition 2026
Nouveau
• NOUVEAU : consultation dans Adsolut Impôt des personnes physiques des documents issus du questionnaire
Les documents transmis au moyen du questionnaire sont transférés vers Adsolut Impôt des personnes physiques avec les données de la déclaration. Il s’agit aussi bien des attestations et fiches provenant de MyMinfin que des annexes chargées par le client.
Vous pouvez consulter ces documents dans l’écran Étape par étape. Dans chaque écran d’aide, les documents pertinents pour les données à compléter s’affichent automatiquement.
L’affichage en écran partagé vous permet d’ouvrir une attestation ou une fiche à côté de l’écran d’aide ou de la déclaration. Vous pouvez ainsi contrôler et comparer les données rapidement et facilement.
• NOUVEAU : suivi de la consommation
Le bouton "Ouvrir Consommation" de l’écran principal vous permet désormais de suivre votre consommation. Vous obtenez, pour chaque mois, un aperçu du nombre de dossiers pour lesquels une déclaration a été créée.
• Remplissage automatique de l’écran d’aide relatif aux frais de garde d’enfants
Les données des attestations relatives aux frais de garde d’enfants disponibles au moyen du questionnaire sont automatiquement reprises dans l’écran d’aide. Sur cette base, le montant correspondant au code 1384 est calculé et directement reporté dans la déclaration.
Version du 16 septembre 2026
Mise à jour de la version définitive – exercice d’imposition 2026
• NOUVEAU : Simulations rapides
Via l’option Créer une simulation disponible sur l’écran principal, vous pouvez réaliser rapidement et facilement une simulation à partir de la déclaration en cours. Le nom proposé peut être modifié si nécessaire et toutes les données de la déclaration d’origine sont automatiquement reprises. Vous pouvez ainsi comparer aisément différents scénarios entre eux.


• NOUVEAU : Comparaison de déclarations du même exercice d’imposition
Via Etape par étape > Comparer une déclaration, il est désormais possible non seulement de comparer une déclaration avec celle de l’exercice d’imposition précédent, mais également de comparer une déclaration de l’exercice d’imposition en cours avec une autre déclaration ou simulation du même exercice d’imposition.

Une comparaison claire et structurée des codes et montants renseignés dans les deux déclarations est effectuée. Les différences de résultat sont également mises en évidence de manière explicite. Vous visualisez ainsi immédiatement l’impact de certaines modifications sur le résultat fiscal et pouvez, en outre, consulter côte à côte le calcul détaillé des deux déclarations.

• Code 1255/2255 en combinaison avec le code 1254/2254
Lors de l’encodage du code 1255/2255 via Fiches ou via l’écran d’aide « Exonération de l’indemnités et avantages pour les déplacements du domicile au lieu de travail », une erreur d’arrondi pouvait survenir dans certains cas, empêchant l’exécution du calcul. Ce problème a été corrigé dans cette version.
Version du 27 août 2026
Mise à jour de la version définitive – exercice d’imposition 2026
- NOUVEAU : fusion automatique des données historiques et du questionnaire
Pour l’exercice d’imposition 2026, la déclaration de l’exercice d’imposition précédent dans Adsolut Impôt des personnes physiques ne pouvait pas encore servir automatiquement de base au questionnaire Comax. C’est pourquoi les données de la déclaration de l’année précédente sont fusionnées en arrière-plan avec le questionnaire transmis.
Dans certaines situations, des contradictions peuvent apparaître entre les informations du questionnaire et les données de la déclaration précédente. Afin de traiter ces situations de manière cohérente, nous avons défini, pour chaque conflit possible, une solution standard qui fournit le résultat souhaité pour la plupart des dossiers.
Afin d’assurer une transparence totale, nous mettons à disposition un aperçu des situations de conflit possibles ainsi que des règles de traitement correspondantes. Vous pouvez ainsi vérifier facilement comment un conflit a été résolu et, si nécessaire, effectuer manuellement une adaptation lorsque la solution standard ne correspond pas à la situation spécifique de votre dossier.
Cet aperçu vous aide à identifier rapidement les éventuelles divergences et à établir correctement votre déclaration : Règles de traitement lors de la fusion du questionnaire Comax et de la déclaration de l'exercice d'imposition précédent
- NOUVEAU : choix « Matériel et outillage » comme bien immobilier
Dans le module "Biens immobiliers et emprunts", il est désormais possible de sélectionner "Matériel et outillage" comme type de bien immobilier. Il est également possible de lier un emprunt à ce type de bien immobilier.

- Comparer avec l’année précédente à partir d’un avertissement-extrait de rôle – à nouveau disponible
Dans Étape par étape, le module "Comparer avec l’année précédente" a été remis à disposition. Vous avez désormais également la possibilité d’effectuer une comparaison avec un avertissement-extrait de rôle. Vous pouvez téléverser un avertissement-extrait de rôle au format PDF et lancer la comparaison.
Version 8 juillet 2026
Mise à jour du formulaire de déclaration à l’impôt des non-résidents – exercice d’imposition 2026
Impôt des non-résidents
- Formulaire de déclaration à l’impôt des non-résidents
Le formulaire de déclaration à l’impôt des non-résidents (INR) pour l’exercice d’imposition 2026 a été publié au Moniteur belge du 30 juin 2026. Toutes les adaptations nécessaires à la suite de cette publication avaient déjà été intégrées dans des versions précédentes du logiciel, en même temps que les modifications relatives à l’impôt des personnes physiques.
Impôt des personnes physiques
- Taxe communale de Meulebeke
Le taux de la taxe communale de Meulebeke (code postal 8760) a été adapté de 7,5 % à 7,8 %. La liste la plus récente des taxes communales est disponible ici : Impôt des personnes physiques : pourcentages modifiés de la taxe communale additionnelle (wolterskluwer.be).
À partir de cette version, le programme applique également ce nouveau pourcentage.
- NOUVEAU : Comparer avec l’année précédente à partir d’un avertissement-extrait de rôle.
Le module « Comparer avec l’année précédente » a été enrichi dans Étape par étape. Il est désormais également possible d’effectuer une comparaison avec un avertissement-extrait de rôle. Pour ce faire, il suffit de téléverser un avertissement-extrait de rôle au format PDF et de lancer la comparaison.

Version 4 juin 2026
Mise à jour intermédiaire
Nouveau
Copie des données de la Personne 2 vers un autre dossier lors du passage d’une déclaration avec imposition commune à une imposition distincte
Lorsqu’une déclaration est modifiée d’une imposition commune vers une imposition distincte (par exemple suite à un changement d’état civil), il est désormais possible de copier les données de la Personne 2 vers un autre dossier.
Dans le dossier sélectionné, une nouvelle déclaration pour la Personne 2 est automatiquement créée. Cela permet de poursuivre la déclaration pour cette personne sans perte des données déjà encodées.

Optimisation Succession
En cas de décès au cours de l’année de revenus, le partenaire survivant a le choix entre une imposition commune ou deux impositions distinctes.
À cet effet, un nouvel outil d’optimisation a été ajouté sous « Optimiser » > « Succession ». Cet outil détermine automatiquement l’option la plus avantageuse et l’applique à la déclaration.
La page d’optimisation devient disponible dès que la déclaration se trouve dans un état civil pertinent :
- « Veuf ou veuve » > « Votre partenaire est décédé durant l’année de revenus »
- « Cette déclaration concerne une personne décédée durant l’année de revenus » > « N’est plus marié(e) ou cohabitant(e) légal(e) suite au décès de son/sa partenaire »
Sur cette page, il est possible de sélectionner le dossier et la déclaration du partenaire décédé. Si les données du partenaire ont été précédemment dissociées et copiées vers un autre dossier, cette déclaration sera automatiquement présélectionnée.

Après sélection, un calcul est automatiquement effectué et l’option la plus avantageuse (imposition commune ou deux impositions distinctes) est appliquée à la déclaration.

Il reste possible de désactiver l’optimisation et de faire un choix manuel en décochant l’option « Appliquer l’optimisation automatiquement».

Les messages sous « Résultat » indiquent clairement quelle option a été appliquée.
Mise à jour
- Module « Comparer Tax-on-web »
Le module « Comparer Tax-on-web » a été mis à jour afin d’éviter les messages hors ligne.
Version 18 mai 2026
Mise à jour Tax-on-web exercice d’imposition 2026
Impôt des personnes physiques
- Amélioration du module « Comparer Tax-on-web »
Le module « Comparer Tax-on-web » a été mis à jour pour une utilisation via « remote desktop ».
Version 12 mai 2026
Update Tax-on-web exercice d'imposition 2026
Impôt des personnes physiques
- Module « Tax-on-web »
Toutes les nouvelles rubriques du formulaire de déclaration pour l’exercice d’imposition 2026 sont reprises dans la préparation et l’introduction en ligne sur Tax-on-web.
-
- Dans le CADRE III, le champ « Nom, prénom et adresse du/des bénéficiaire(s) » a été scindé en deux champs : « Nom, prénom » et « Adresse ». « Compléter formulaire déclaration » dans « Etape par étape » a été mis à jour à cet effet.
- Textes d’information fiscale
- Les textes d’information fiscale ont été mis à jour pour l’exercice d’imposition 2026 avec des modifications (de loi).
- Les textes d’information fiscale ont été mis à jour pour l’exercice d’imposition 2026 avec des modifications (de loi).
Extension du module « Comparer avec l’année précédente » et « Comparer avec TOW »
Le tableau comparatif dans « Etape par étape » > « Comparer avec l’année dernière » et dans « Tax-on-web » > « Comparer avec TOW » a été enrichi d’une colonne supplémentaire « Différence ».
Grâce à l’utilisation des couleurs, les différences positives et négatives par rapport à la déclaration de l’année précédente ou aux données de Tax-on-web sont immédiatement visibles.

- Taxes communales
Pour la commune d’Edegem, le pourcentage des taxes communales a été porté à 6,5 %.
Vous trouverez la liste mise à jour sur le site :
Impôt des personnes physiques: pourcentages de taxes communales modifiés (wolterskluwer.be)
Version 21 avril 2026
Update Formulaire de déclaration exercice d'imposition 2026
Impôt des personnes physiques
- Formulaire de déclaration exercice d'imposition 2026
Le formulaire de déclaration de l’exercice d’imposition 2026 a été ajouté au format PDF, accompagné des codes, calculs et impressions correspondants qui n’avaient pas encore été intégrés dans les versions antérieures.
Nouveaux codes
Partie 1
CADRE VII – REVENUS DES CAPITAUX ET BIENS MOBILIERS
-
- 1163/2163 Revenus de capitaux avec Pr.M. 6,5%
- 1167/2167 Revenus d’intéressements aux plus-values déclaration facultative
- 1442/2442 Revenus d’intéressements aux plus-values sans précompte mobilier
- 1446/2446 Autres revenus sans précompte mobilier – imposables à 6,5%
VAK IX – INTERETS, AMORTISSEMENTS EN CAPITAL D’EMPRUNTS, PRIMES ET DROITS D’EMPHYTEOSE/SUPERFICIE REGIONAL – (RÉGION DE BRUXELLES-CAPITALE)
-
- 3340/4340 Montants concernant un emprunt en 2016 : oui = 1
- 3341/4341 Montants concernant un emprunt en 2016 : non = 1
VAK IX – INTERETS, AMORTISSEMENTS EN CAPITAL D’EMPRUNTS, PRIMES ET DROITS D’EMPHYTEOSE/SUPERFICIE REGIONAL – (RÉGION WALLONNE)
-
- 3340/4340 Montants concernant un emprunt à partir de 2016 : oui = 1
- 3341/4341 Montants concernant un emprunt à partir de 2016 : non = 1
Partie 2
VAK XV – REVENUS DIVERS
-
- 1129/2129 Indemnités coupon manquant avec Pr.M. 6,5%
- 1190/2190 Indemnités coupon manquant sans Pr.M. – imposables à 6,5%
Codes (temporaire) supprimés
Partie 1
CADRE IX – INTÉRÊTS ET AMORTISSEMENT EN CAPITAL D’EMPRUNTS ET DE DETTES, PRIMES...– (REGION WALLONNE)
-
- 3338/4338 Intérêts/Amortissements en capital chèque habitat (emprunts en 2024)
- 3339/4339 Primes d’assurances-vie chèque habitat (emprunts en 2024)
VAK IX – INTERESTEN EN KAPITAALAFLOSSINGEN VAN LENINGEN EN SCHULDEN, PREMIES VAN INDIVIDUELE LEVENSVERZEKERINGEN – (REGION DE BRUXELLES-CAPITALE)
-
- 3501/4501 Montants concernant un emprunt conclu en 2016 : oui = 1
- 3502/4502 Montants concernant un emprunt conclu en 2016 : non = 1
VAK IX – INTERESTEN EN KAPITAALAFLOSSINGEN VAN LENINGEN EN SCHULDEN, PREMIES VAN INDIVIDUELE LEVENSVERZEKERINGEN – (REGION WALLONNE)
-
- 3501/4501 Montants concernant un emprunt conclu à partir de 2016 : oui = 1
- 3502/4502 Montants concernant un emprunt conclu à partir de 2016 : non = 1
- Revenus d’intéressements aux plus-values
Le logiciel de calcul a été adapté afin de prendre en charge le nouveau régime fiscal applicable aux revenus d’intéressements aux plus-values, instauré par la loi-programme du 18 juillet 2025.
Les revenus de carried interest attribués à partir du 29 juillet 2025 sont qualifiés de catégorie distincte de revenus mobiliers, imposables à un taux distinct de 25 %.
Les nouveaux codes de déclaration ont été implémentés au cadre VII :
-
- Code 1167/2167 : avec précompte mobilier libératoire retenu (facultatif)
- Code 1442/2442 : sans précompte mobilier retenu (obligatoire)
Les calculs et les impressions ont été adaptés en conséquence.
- Réserves de liquidation
Le logiciel de calcul a été adapté pour intégrer le nouveau taux de 6,5 % applicable aux réserves de liquidation.
Ce taux intermédiaire s’applique aux distributions de dividendes effectuées depuis le 29 juillet 2025, lorsque la distribution intervient après un délai d’au moins trois ans, mais avant l’expiration d’un délai de cinq ans à compter de la constitution de la réserve.
Le taux de 5 % reste uniquement applicable aux distributions effectuées après cinq ans pour les réserves de liquidation constituées avant 2026 ; pour les réserves constituées à partir de 2026, le taux de 5 % n’est plus applicable.
Les nouveaux codes de déclaration pour le taux de 6,5 % ont été implémentés dans :
-
- Cadre VII
Code 1163/2163 : avec précompte mobilier libératoire retenu (facultatif)
Code 1446/2446 : sans précompte mobilier retenu (obligatoire)
- Cadre VII
-
- Cadre XV
Code 1129/2129 : avec précompte mobilier libératoire retenu (facultatif)
Code 1190/2190 : sans précompte mobilier retenu (obligatoire)
- Cadre XV
Les calculs et les impressions ont été adaptés en conséquence.
- Réduction d’impôt pour libéralités
Le taux de la réduction d’impôt pour libéralités a été diminué de 45 % à 30 %.
La logique de calcul ainsi que les impressions correspondantes ont été adaptées en conséquence.
- Crédit d’impôt pour accroissement des fonds propres
À partir de l’exercice d’imposition 2026, ce crédit d’impôt est augmenté. Tant le pourcentage que le montant maximal auquel le contribuable peut prétendre sont doublés.
Le pourcentage est porté de 10 % à 20 % et le montant maximal passe de 3 750 EUR à 7 500 EUR.
- Rentes alimentaires – déductibilité et imposabilité
La logique de calcul relative aux rentes alimentaires a été adaptée conformément à l’article 34, 1°, de la loi portant des dispositions diverses. À partir de l’année de revenus 2025 (exercice d’imposition 2026), la partie imposable des rentes alimentaires perçues ainsi que la partie déductible chez le débiteur sont réduites progressivement. Pour l’exercice d’imposition 2026, tant la déductibilité que l’imposabilité sont ramenées de 80 % à 70 %. Le calcul a été adapté en conséquence.
- Déductibilité des frais de voiture
Le calcul du pourcentage de déductibilité des frais de voiture relatifs aux véhicules acquis à partir du 1er juillet 2023 a été adapté pour l’exercice d’imposition 2026. À cet effet, l’écran d’aide sous « Aide fiscale » – « Frais réels » a été modifié, de même que le calcul et l’impression correspondante.
- Comparaison module avec Tax-on-web
Le module « Comparer avec Tax-on-web » (via le menu Outils) est disponible pour l’année d’imposition 2026. Cet outil vous permet de comparer facilement les données pré-remplies dans Tax-on-web avec les rubriques remplies dans votre logiciel de calcul.
- NOUVEAU: Rentes de conversion
Dans Étape par étape, un nouveau module « Rentes de conversion » a été ajouté.
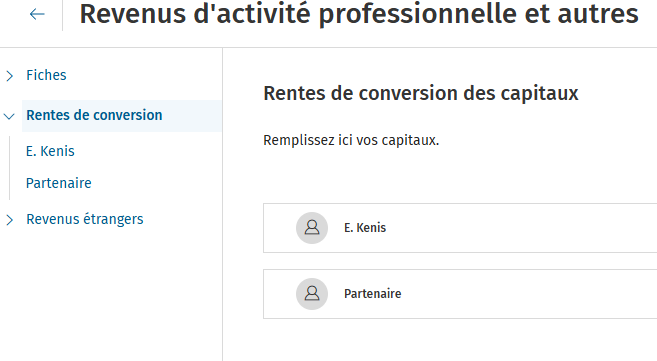
Ensuite, les fiches (281.11 – 281.14 – 281.16) peuvent être ajoutées par partenaire au moyen du bouton
.
Après avoir complété la description, la date de naissance, la date de paiement et la valeur, le résultat indique dans quel code de la déclaration la rente de conversion sera reprise.
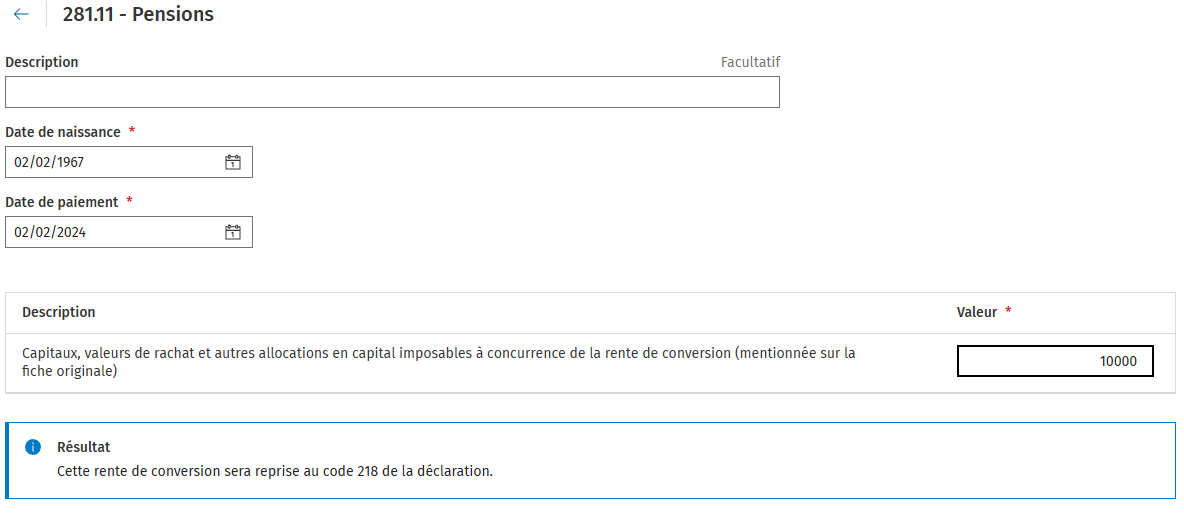
Dans le champ « Date de paiement », vous introduisez en principe uniquement des dates antérieures à l’année de revenus.
Pour une date située dans l’année de revenus, il est préférable d’introduire les rentes de conversion via les Fiches.
Si vous choisissez de ne pas travailler via les Fiches, vous pouvez toutefois saisir le montant ici, mais celui‑ci ne sera pas repris automatiquement dans le code de la déclaration et vous devrez alors, en plus de l’écran d’aide, compléter le code correct via Remplir manuellement.
Version 2 mars 2026
Update fiches exercice d'imposition 2026
Impôt des personnes physiques
- Fiches
Les nouvelles fiches de revenus 281.xx ont été intégrées dans le programme et dans ce contexte, les mises à jour suivantes sont apportées à l’écran d’aide « Aide fiscale - Fiches » :
-
- Fiche 281.10
- Les codes temporaires sont convertis en codes définitifs :
1501/2501 -> 1306/2306
1502/2502 -> 1307/2307 - Dans la case 19 « Rémunérations qui entrent en ligne de compte pour l’exonération pour heures supplémentaires volontaires », les nouveaux codes 306 et 307 pour les prestations de 2025 sont ajoutés à la rubrique a), tandis que les prestations de 2024 et 2023 payées en 2025 sont reprises sous les rubriques b) et c).
- Plusieurs adaptations textuelles sont apportées.
- Les codes temporaires sont convertis en codes définitifs :
- Fiche 281.10
-
- Fiche 281.11 t/m Fiche 281.18
- Plusieurs adaptations textuelles sont apportées.
- Fiche 281.11 t/m Fiche 281.18
-
- Fiche 281.20
- Les codes temporaires sont convertis en codes définitifs :
1503/2503 -> 1403/2403
1504/2504 -> 1404/2404 - Dans la case 13 « Rémunérations qui entrent en ligne de compte pour l’exonération pour heures supplémentaires volontaires », les nouveaux codes 403 et 404 pour les prestations de 2025 sont ajoutés sous la rubrique a), tandis que les prestations de 2024 et 2023 payées en 2025 sont reprises sous les rubriques b) et c).
- Plusieurs adaptations textuelles sont apportées.
- Les codes temporaires sont convertis en codes définitifs :
- Fiche 281.20
- Suppression de la déduction fédérale d’intérêts
La déduction fédérale d’intérêts pour des biens immobiliers autres que l’habitation propre est totalement supprimée, tant pour les nouveaux emprunts que pour les emprunts existants. Les codes 1146/2146, 1138/2138 et 1139/2139 sont supprimés.
- Suppression de la réduction fédérale déduction d’intérêts complémentaires
La réduction fédérale pour déduction d’intérêts complémentaires, qui ne s’applique en principe qu’aux emprunts contractés avant 2005, ne s’applique plus à partir de l’exercice d’imposition 2026. Outre les codes 1138/2138 et 1139/2139, les codes 1148/2148, 1149/2149, 1136 et 1137 sont eux aussi supprimés. L’écran supplémentaire, qui apparaissait lorsque vous remplissiez manuellement les codes 1138/2138 ou 1139/2139 et dans lequel étaient demandées des données supplémentaires concernant l’emprunt, est également supprimé.
- Suppression de la réduction fédérale bonus logement
Le bonus logement fédéral est supprimé à partir de l’exercice d’imposition 2026. Les montants versés au titre d’amortissements en capital et primes d’assurance solde restant dû d’un crédit entrent toujours en ligne de compte pour la réduction fédérale épargne à long terme, et ce, dans les limites légales (codes 1353/2353 et 1358/2358). Les codes 1370/2370 et 1371/2371 sont donc supprimés.
- Suppression de la réduction fédérale épargne-logement
La réduction fédérale épargne-logement, en principe uniquement applicable aux emprunts contractés avant 2005, ne s’applique plus à partir de l’exercice d’imposition 2026. Les codes 1355/2355 et 1351/2351 sont supprimés. Au lieu d’une réduction fédérale épargne-logement, vous pouvez encore bénéficier d’une réduction fédérale épargne à long terme (codes 1353/2353 et 1358/2358) pour les amortissements en capital et primes d’assurance solde restant dû que vous payez sur ces emprunts.
- Suppression du système optionnel fédéral
Avec la suppression du système de bonus logement fédéral, le système optionnel « Bonus logement fédéral / Épargne fédérale à long terme » n’est plus d’application non plus. Les avantages relèveront automatiquement du système « Épargne à long terme ». Pour les emprunts autres que ceux destinés à l’habitation propre et contractés entre 2005 et 2013, l’écran d’aide n’affichera plus de système optionnel. Les avantages fiscaux d’emprunts existants qui sont importés et pour lesquels le système de bonus logement fédéral a été choisi dans le passé seront automatiquement convertis en épargne fédérale à long terme.
- Suppression de la possibilité de transfert entre partenaires de la réduction fédérale épargne à long terme pour les emprunts et contrats conclus avant le 1er janvier 1989
Dans le cadre de la réduction d’impôt fédérale pour épargne à long terme en ce qui concerne les amortissements en capital et primes d’assurance-vie d’emprunts hypothécaires ou de contrats conclus avant le 1er janvier 1989, un transfert entre partenaires était autorisé dans certains cas. Ce régime est supprimé à partir de l’exercice d’imposition 2026. Cela découle de la suppression de l’ancienne disposition transitoire de l’article 516, § 4 du CIR92, qui s’appliquait spécifiquement aux emprunts et contrats conclus avant 1989 afin de compenser les effets négatifs de l’introduction de l’imputation du quotient conjugal ou de l’attribution d’un revenu de la même activité. Par conséquent, la distinction entre amortissements en capital et primes d’assurance-vie pour emprunts et contrats conclus avant et à partir de 1989 n’est plus nécessaire à partir de l’année d’imposition 2026.
Les codes 1354/2354 et 1359/2359 sont dès lors supprimés.
- Suppression de la réduction intérêts des prêts verts
La réduction d’impôt pour les intérêts des prêts verts est supprimée à partir de l’exercice d’imposition 2026. Plus aucun avantage fiscal fédéral ne sera accordé pour les intérêts payés à partir de 2025.
Le programme est adapté en ce sens, le code 1143 est supprimé.
- Exonération flexi-job
La quotité du revenu exemptée d’impôt pour les non-pensionnés est portée à 18 000 euros à partir de l’année de revenus 2025.
- Exonération déplacements domicile-lieu de travail – saut d’index à titre unique
Pour l’année de revenus 2025 (exercice d’imposition 2026), il a été décidé de ne pas indexer à titre unique l’exonération fiscale pour l’intervention de l’employeur dans les déplacements domicile-lieu de travail (autres que les transports publics). L’exonération reste fixée à 490,00 € par an pour l’année de revenus 2025, soit le même montant qu’en 2024.
- Exonération fiscale de fait allocations de chômage
Le montant maximum d’allocations de chômage retenu dans le cadre de l’impôt des personnes physiques et de l’impôt des non-résidents (soit 21 526,79 euros pour l’exercice d’imposition 2026) pour l’application de la réduction complémentaire a été traité dans le calcul.
- Ressources nettes exercice d’imposition actuel et suivant
La module « Ressources nettes » a été ajoutée sous « Outils supplémentaires ». Cette module permet de calculer si des personnes (des membres de la famille déjà repris dans la déclaration ou d’autres personnes simulées) sont à charge, sur la base des ressources qu’elles perçoivent.
Pour les simulations, ce calcul peut être effectué tant pour l’exercice d’imposition actuel que pour le suivant.
Pour les membres de la famille, il est possible, sur la base du calcul des ressources nettes, de reprendre automatiquement le résultat (personne à charge ou non) dans la situation personnelle de la déclaration.
Pour l’exercice d’imposition 2026, le montant maximum des ressources nettes pour les enfants à charge de couples mariés ou cohabitants légaux, pour les enfants de personnes isolées et pour les enfants atteints d’un handicap de personnes isolées est uniformisé. Le plafond, qui est désormais le même pour chaque enfant, est porté à 12 000 euros.
- Codes supprimés – Exercice d’imposition 2026
Les codes suivants ne sont plus d’application et ont été supprimés :
-
- exonération pour autre personnel supplémentaire / emploi de stagiaires – 1613/2613/1666/2666/1622/2622/1678/2678
- suppression du code pour habitations basse énergie – 1347/1348/1367
- réduction d’impôt pour procédure d’adoption – 1341
- réduction d’impôt pour actions d'un fonds de développement agréé – 1323/2323/1376/2376
- réduction d’impôt pour moins-values pricafs privées – 1329/2329
- réduction d’impôt pour primes assurance protection juridique – 1344/2344
- forfait supplémentaire pour déplacements lointains – 1256/2256
- réduction d’impôt pour rémunérations employé de maison – 1389
- réduction d’impôt pour véhicules électriques – 1325/1326
- Prix des carburants
Les nouveaux taux pour les prix des carburants ont été repris dans le module des frais réels.
- Taxes communales
Les modifications concernant les taxes communales pour l’exercice d’imposition 2026 ont été traitées.
Vous trouverez la liste mise à jour sur le site :
Impôt des personnes physiques: pourcentages de taxes communales modifiés (wolterskluwer.be)
Version 24 novembre 2025
Première version exercice d'imposition 2026
Nouveau
Impôt des personnes physiques
Les modifications légales suivantes pour l’exercice d’imposition 2026 ont été intégrées :
- Montants indexés pour l’exercice d’imposition 2026
Les nouveaux montants indexés pour l’exercice d’imposition 2026 ont été incorporés. - Personnes à charge âgées de plus de 65 ans
Suite à la suppression de la mesure transitoire permettant de prendre à charge des personnes âgées de plus de 65 ans, les rubriques suivantes disparaissent :
1029 - (arrière)(grands)-parents, frères et sœurs handicapé(e)s 65 ans ou plus en situation de dépendance déjà à charge pour l’exercice d’imposition 2021
1043 - (arrière)(grands)-parents, frères et sœurs 65 ans ou plus déjà à charge pour l’exercice d’imposition 2021
1044 - (arrière)(grands)-parents, frères et sœurs handicapé(e)s 65 ans ou plus déjà à charge pour l’exercice d’imposition 2021 - Piège à l’emploi
La réduction supplémentaire liée aux allocations de chômage, limitée à 80 % en 2024 et à 60 % en 2025, doit être encore réduite à 40 % pour l’exercice d’imposition 2026. - Bonus logement Région flamande (et catégorie INR 1093)
Pour la Région flamande, il n’est plus possible de bénéficier d’une majoration du bonus logement pour les prêts conclus en 2015, la période de 10 ans étant écoulée. Les codes suivants disparaissent :
3344/4344 - Habitation unique au 31/12/2024 : oui = 1
3345/4345 - Habitation unique au 31/12/2024 : non = 1
3346/4346 - Nombre d’enfants à charge au 1er janvier après emprunt - Bonus logement Régions bruxelloise et wallonne (catégories INR 1094 et 1095)
Pour l’année 2015, aucune majoration du bonus logement n’est possible dans ces régions, mais elle reste applicable pour les prêts conclus en (Bruxelles) ou à partir de (Wallonie) 2016. Pour distinguer ces cas, des codes supplémentaires sont ajoutés :
Région bruxelloise :
3501/4501 - Montants concernant un emprunt conclu en 2016 : oui = 1
3502/4502 - Montants concernant un emprunt en 2016 : non = 1
Région wallonne :
3501/4501 - Montants concernant un emprunt à partir de 2016 : oui = 1
3502/4502 - Montants concernant un emprunt à partir de 2016 : non = 1
- Suppression du Chèque Habitat (droits d’enregistrement réduits) Région wallonne
La Région wallonne supprime le Chèque Habitat à partir de l’exercice d’imposition 2026 pour les prêts conclus dès le 1er janvier 2025. En contrepartie, elle réduit les droits d’enregistrement pour l’achat, à partir du 1er janvier 2025, de l’habitation propre et unique de 12,5 % à 3 %.
Les prêts conclus entre 2016 et 2024 conservent le droit au Chèque Habitat, ainsi que les prêts de refinancement conclus
dès 2025, remplaçant un prêt Chèque Habitat antérieur.
Tarif réduit des droits d’enregistrement
Les prêts hypothécaires conclus avant 2025 (ou leurs refinancements ultérieurs) sont toujours exclus du Chèque Habitat si le contribuable a bénéficié du nouveau tarif réduit de 3 % pour l’achat du logement concerné.
Nouvelle disposition anti-abus
Un décret wallon introduit une disposition anti-abus pour éviter que des prêts Chèque Habitat en cours (avant 2025) soient modifiés afin de prolonger la période d’avantage fiscal. Toute action effectuée à partir du 1er janvier 2025 visant à prolonger la durée des réductions/crédits d’impôt Chèque Habitat au-delà de la durée contractuelle fixée au 1er janvier 2025 est inopposable à l’administration fiscale.
Pour intégrer cette modification, les calculs et les impressions ont été adaptés, ainsi que l’écran d’aide pour les prêts hypothécaires, où la date de fin des avantages régionaux a été prévue dans le cadre de la disposition anti-abus.
L’écran d’aide pour les biens immobiliers a également été mis à jour, permettant d’indiquer si les droits d’enregistrement réduits ont été appliqués. - Codes supprimés
-
- Dépenses pour bornes de recharge voitures électriques (codes 1365/2365)
- Prime pouvoir d’achat (codes 1386/2386/1429/2429)
- Réd. Reportée paiements en 2021 pour les act. perte de chiffre d’affaires liée au COVID (codes 1346/2346)
- Dépenses pour entretien et restauration de monuments classés (Région flamande) (codes 3385/4385)
- Dépenses au titres-services (Région flamande/INR 1093) (codes 3364/4364)
- Dépenses dans le cadre du travail de proximité (Région flamande/catégorie INR 1093) (codes 3363/4363)
- Montant de la reprise cotisation spéciale énergie (code 708)
- Heures supplémentaires relance
Suite à l’apparition du coronavirus, le nombre d’heures supplémentaires volontaires a été relevé à plusieurs reprises, passant de 100 à 220 heures. Cette augmentation générale, quel que soit le secteur, a été appliquée une dernière fois pour la période du 1er juillet 2023 au 31 décembre 2025.
Lorsque les rémunérations pour des heures supplémentaires volontaires ne sont pas entièrement payées dans l’année où elles ont été prestées (mais dans l’une des deux années suivantes), l’exonération est d’abord imputée sur les rémunérations pour des heures supplémentaires volontaires prestées et payées en 2020, puis en 2021, 2022, 2023, 2024 et 2025, et ensuite sur les rémunérations pour ces heures payées dans l’un des deux exercices imposables suivants. L’administration fiscale suit elle-même le nombre d’heures pour lesquelles une exonération peut encore être accordée.
Pour permettre cette modification dans le calcul, les codes suivants ont été supprimés :
1378/2378 - Heures suppl. (prestées en 2022, payées en 2024) dans le cadre de la relance : rémunérations
1379/2379 - Heures suppl. (prestées en 2022, payées en 2024) dans le cadre de la relance : nombre d’heures
1423/2423 - Heures suppl. (prestées en 2022, payées en 2024) dans le cadre de la relance : rémunérations
1424/2424 - Heures suppl. (prestées en 2022, payées en 2024) dans le cadre de la relance : nombre d’heures
Et les codes suivants ont été ajoutés :
1501/2501 - Heures suppl. (prestées et payées en 2025) dans le cadre de la relance : rémunérations
1502/2502 - Heures supplémentaires (prestées et payées en 2025) dans le cadre de la relance : nombre d’heures
1503/2503 - Heures suppl. (prestées et payées en 2025) dans le cadre de la relance : rémunérations
1504/2504 - Heures suppl. (prestées et payées en 2025) dans le cadre de la relance : nombre d’heures
Les impressions ainsi que les messages et contrôles nécessaires ont également été adaptés.
Impôt des non-résidents
Le module Impôt des non-résidents est disponible pour l’exercice d’imposition 2026 et tient compte des mêmes modifications que la version provisoire de l’impôt des personnes physiques.
Planning
Vous trouverez ici un aperçu de notre planning des prochaines versions.
Voir aussi
Release notes : Adsolut Impôt des Personnes Physiques pour les experts-comptables ex. 2025
Release notes : Adsolut Impôt des Personnes Physiques pour les experts-comptables ex. 2024
Release notes : Adsolut Impôt des Personnes Physiques pour les experts-comptables ex. 2023
Release notes : Adsolut Impôt des Personnes Physiques pour les experts-comptables ex. 2022