
Release notes : CCH Personal Tax pour les experts-comptables ex. 2022
Version 8 septembre 2022
Hotfix
Corrections de bugs
- Les remboursements de capital sont traités correctement. Depuis la mise à jour du 5 septembre, les remboursements de capital n'étaient plus calculés correctement.
Version 5 septembre 2022
Impôt des non-résidents
Nouveautés
- Impôt des non-résidents (INR)
- Il est possible de déposer une déclaration pour les non-résidents
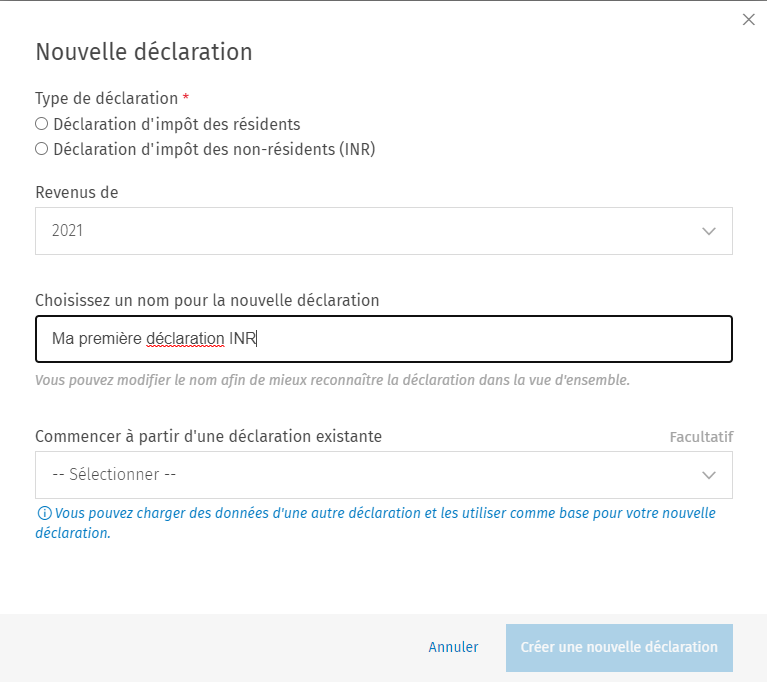
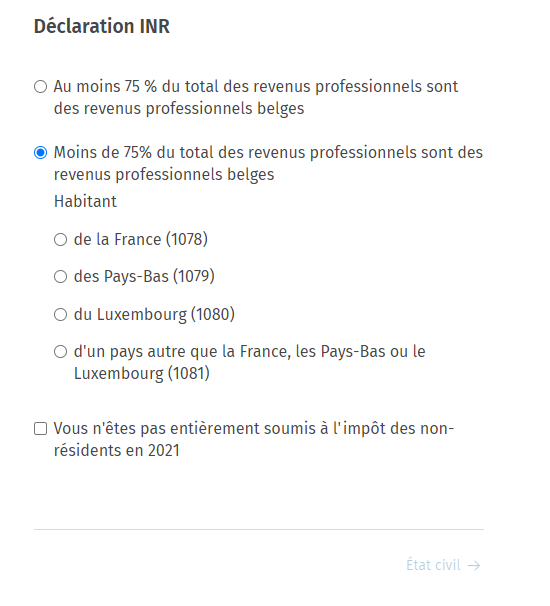
- Remplir l'aide fiscale "Compléter formulair déclaration"
- A l'exception de la CADRE XV, Toutes les cadres de la PARTIE 1 et de la PARTIE 2 de la déclaration sont disponibles dans "Compléter formulaire déclaration".
Améliorations
- Taxe communale
- La taxe communale de Grammont a été dans le program. Vous trouverez la liste mise à jour sur: "https://taasupport.wolterskluwer.be/customers/s/article/Imp%C3%B4t-des-personnes-physiques-pourcentages-de-taxes-communales-modifi%C3%A9s?language=fr_BE "
Version 20 juin 2022
Mise à jour intermédiaire
Nouveautés
- Interdiction de cumul de l’exonération pour les heures supplémentaires corona et de l’exonération pour les heures supplémentaires horeca
- L’exonération pour les heures supplémentaires prestées dans le cadre de la pandémie de coronavirus ne peut être cumulée avec l’exonération pour les heures supplémentaires horeca. Lors du calcul des heures supplémentaires horeca, le logiciel tiendra compte des heures supplémentaires corona déjà exonérées.
- Compléments à l'aide fiscale "Compléter formulaire de déclaration"
- Tous les cadres de la PARTIE 1 de la déclaration sont disponibles dans "Compléter formulaire déclaration".
- Cette contribution a été intégrée dans le rapport "Informations pour la déclaration".
- Textes d’information fiscale
- Les textes d’information fiscale, disponibles dans le programme d’impôt des personnes physiques pour les rubriques, ont été mis à jour pour l’exercice d’imposition 2022 avec des modifications (de loi).
Corrections de bugs
- Importer déclaration
- S'il y avait une maison en nue-propriété, aucun bien immeuble n'était importé. Cela a été ajusté pour que les autres biens immobiliers soient importés.
Version 23 mai 2022
Hotfix
Corrections de bugs
- Le code 1765/2765 (Optimiser le calcul) est désormais correctement envoyé au calcul et n'est plus multiplié par un facteur de 100.
- Comparer avec TOW : si 1 code est disponible plusieurs fois dans Tax-on-web, la somme sera désormais visualisée au lieu du dernier montant de ce code.
Version 16 mai 2022
Première version des modules Tax-on-web
Nouveautés
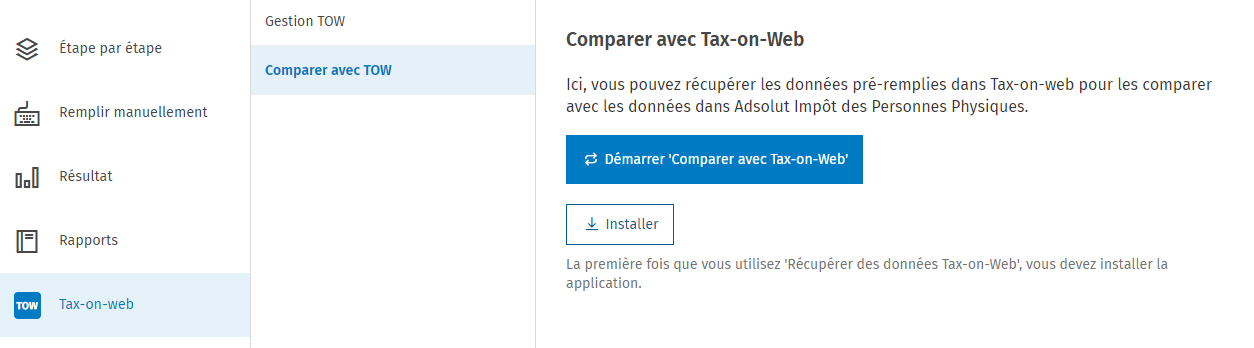
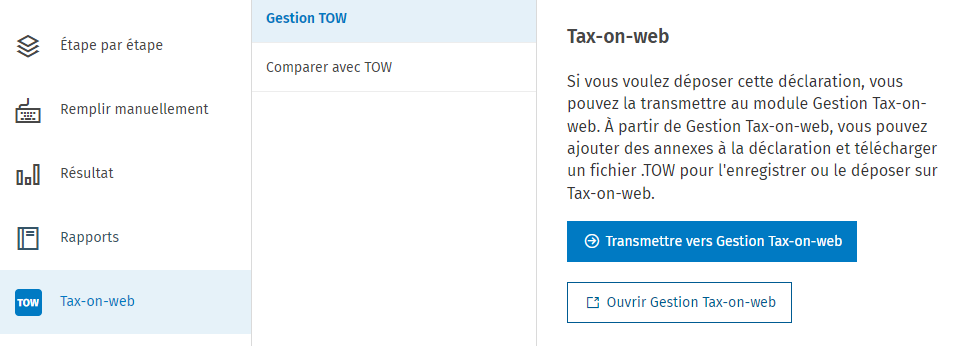
- Les premières version des modules Tax-on-web sont disponibles.
Corrections de bugs
- Optimisation capital et intérêts
- L'optimisation du capital et des intérêts lors du calcul était parfois effectuée à tort (concrètement lorsque les deux partenaires tombent sous de différents systèmes et que cette répartition ne peut donc pas avoir lieu). Ce problème est résolu dans cette version.
- Caractères étranges dans les textes d'information
- Dans les textes d'information (par exemple le code 1030) il y avait des caractères étranges dans les montants. Cela a été résolu.
Version 25 avril 2022
Première version après la publication du formulaire de déclaration à l'impôt des personnes physiques pour l'exercice d'imposition 2022
Nouveautés
- Le formulaire de déclaration pour l’exercice d’imposition 2022 a été traité. Si nécessaire, les rubriques, le calcul et l’impression ont été actualisés.
- Revenus étrangers imposables distinctement
- Dans l’ancienne réglementation, tous les revenus étrangers avec une convention étaient imposés globalement avec les autres revenus belges et étrangers globalement imposables. Les revenus en principe imposables distinctement étaient eux aussi imposés globalement lorsqu’il s’agissait de revenus avec convention. Ainsi, les revenus étrangers imposables distinctement avec convention étaient pris en compte pour déterminer le taux progressif. Et ce, contrairement aux revenus belges imposables distinctement
- La législation en la matière a cependant été modifiée afin de remédier à cette discordance.
- D’après la nouvelle réglementation, les revenus imposables distinctement avec convention sont désormais effectivement imposés distinctement. Cette imposition distincte ne se fait pas aux taux distincts normaux applicables. Pour les revenus imposables distinctement avec convention, un taux distinct de 0 % a été instauré. DONC, tous les revenus imposables distinctement avec convention sont imposables au taux distinct de 0 % sauf si la globalisation est plus avantageuse. Dans ce cas, ils sont imposés globalement avec les autres revenus belges et étrangers imposables globalement.
- Le calcul a été adapté en conséquence, ainsi que les impressions "détail revenus imposables distinctement" et "revenus professionnels nets".
- Pour les catégories "bénéfices", "profits" et "bénéfices/profits d’une activité professionnelle antérieure", cet ajustement est prévu pour une prochaine mise à jour.
- Réduction précompte immobilier
- Nous avons reçu des informations complémentaires de l’administration dans le cadre de la modification de la loi relative aux biens immobiliers étrangers. Le calcul de la réduction régionale pour le précompte immobilier a par conséquent été adapté pour toutes les régions.
- Réduction d’impôt bornes de recharge voitures électriques
- Une réduction d’impôt est accordée pour les dépenses qui ont réellement été payées par le contribuable pendant la période imposable pour l’installation d’une borne de recharge fixe pour voitures électriques dans ou à proximité immédiate de l’habitation où le contribuable a établi son domicile au 1er janvier de l’exercice d'imposition.
- Le montant pour lequel la réduction d'impôt est octroyée ne peut excéder 1500 euros par borne de recharge et par contribuable.
- La réduction d'impôt est égale à :
- 45 % des dépenses à prendre en considération payées entre le 1er septembre 2021 et le 31 décembre 2022,
- 30 % des dépenses à prendre en considération payées entre le 1er janvier 2023 et le 31 décembre 2023,
- 15 % des dépenses à prendre en considération payées entre le 1er janvier 2024 et le 31 août 2024.
- Réduction d’impôt pour les loyers auxquels il a été renoncé
- L'article 13 de la loi "corona portant des mesures de soutien temporaires en raison de la pandémie du COVID-19" du 2 avril 2021 (M.B. du 13 avril 2021) introduit pour l’exercice d’imposition 2022 une nouvelle réduction d’impôt fédérale pour les bailleurs qui suspendent l’obligation, pour leur locataire, de payer la totalité ou une partie du loyer (pour les mois de mars, avril et/ou mai).
- L'article 7 de la loi corona portant "des mesures de soutien temporaires en raison de la pandémie du COVID-19" du 18 juillet 2021 (M.B. du 29 juillet 2021) étend l’application de cette réduction d’impôt fédérale à la renonciation au loyer des mois de juin, juillet, août et/ou septembre 2021.
- Le montant du loyer auquel il est renoncé donne droit à une réduction d’impôt et est plafonné à 45.000 euros par bailleur (= plafond absolu pour tous les contrats de bail ensemble). Ce plafond vaut pour chaque période, avec donc un total de 90.000 euros maximum.
- Économie collaborative
- On revient à la réglementation telle qu’elle existait en 2018 en ce qui concerne les services entre citoyens, le travail associatif et l’économie collaborative. En outre, une distinction est à présent établie entre économie collaborative et travail associatif.
- De nouvelles rubriques ont par conséquent été prévues dans le formulaire de déclaration (CADRE XV – Revenus divers) :
- 1461/2461 : Bénéfices/profits : économie collaborative - précompte professionnel
- 1462/2462 : Bénéfices/profits : indemnités pour le travail associatif – montant brut
- et les anciennes rubriques 1248/2248 (économie collaborative - frais) ont été supprimées
- Carry-back des pertes agricoles
- Aucun protocole de collaboration n’a été conclu avec la Région de Bruxelles-Capitale et aucun changement n’est apparemment en vue étant donné que cette région ne reconnaît aucune calamité agricole. La Région flamande ne reconnaîtra plus non plus de calamités agricoles à l’avenir étant donné que cette région a adopté un nouveau système d’assurance climatique. L’application du régime du carry-back se limitera donc à l’avenir à la Région wallonne.
- Il faut parfois longtemps à la Région (wallonne) pour reconnaître une calamité agricole. Par conséquent, le délai de dépôt de la déclaration est généralement déjà dépassé, ce qui fait que l’application du carry-back ne peut plus être demandée que par le biais d’une réclamation administrative. C’est pourquoi le législateur a décidé que l’application du carry-back ne pourra plus être demandée par le biais de la déclaration à partir de l’exercice d’imposition 2022, mais bien via un formulaire distinct, qui doit encore être fixé par arrêté royal.
- Nouveau rapport
- Annexe frais profissionnels réels
- Les nouvelles fiches de revenus ont été traitées dans le programme. La fiche 281.45 a été adaptée à cet effet.
Améliorations
- Les rapports sont regroupés par type de rapport
- Si votre déclaration a été créée à partir d'Adsolut/Adsolut Express version 1.39.2 ou plus récent, il est possible de transférer des changements dans les données personnelles "d'Adsolut/Adsolut Express" vers votre déclaration "Adsolut Impôt de Personnes Physiques".
Version 8 mars 2022
Mise à jour intermédiaire
Nouveautés
- Les nouvelles fiches de revenus ont été traitées dans le programme. Les fiches 281.10, 281.18 et 281.20 ont été adaptées à cet effet.
- La réforme biens immobiliers étrangers a été traitée. La base imposable d'un bien immobilier situé à l'étranger est déterminée sur la base d'un revenu cadastral. Les codes étrangers spécifiques ont disparu.
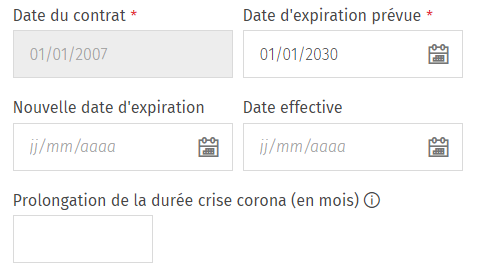
- La prolongation de la durée dans le cadre de la crise du coronavirus peut être tirée du certificat 281.61 et sera traitée par le calcul.
- Nouveaux rapports :
- Détail revenus immobiliers
- Annexe revenus immobiliers
Améliorations
- Les modifications concernant les taxes communales pour l'exercice d'imposition 2022 ont été traitées.
- Les choix effectués via les avantages fiscaux (systèmes de choix) ne disparaîtront plus grâce à la fonction de sauvegarde automatique.
- Rapport informations pour la déclaration complété par les données de "compléter formulaire de déclaration".
Corrections de bugs
- Optimiser les revenus mobiliers est temporairement désactivé
Version 26 janvier 2022
Mise à jour version pilote
Nouveautés
- Ajout de l'élément de menu "Rapports" avec des rapports supplémentaires :
- Revenus imposables nets
- Détails revenus imposables distinctement
- Détail revenus immobiliers
- Compléments à l'aide fiscale "Compléter formulaire de déclaration"
- Les "CADRE I et "CADRE IV" ont été ajoutés
- Cette entrée est traitée dans l'impression "Informations pour la déclaration"
Améliorations
- Mise à jour de l'aide fiscale "Frais réels"
- Pour les trajets domicile-travail, il est possible de définir le moyen de transport spécifique pour l'option "Voiture". Cela permet d'imputer les Frais de financement et de téléphonie mobile au prorata dans les frais pour les trajets domicile-travail.
- Pour les autres frais de voiture, le carburant et le prix du carburant ne vous seront plus demandés pour un véhicule électrique.
- Vous pouvez déclarer d'autres frais professionnels (déductibles à 50 %), tels que les frais de réception.
Pour cette version, vous aurez besoin au minimum de la version 1.36.0 d'Adsolut/Adsolut Express.
Version novembre 2021
Première version de la version pilote.