Anpassungsbilanz und Übergangsregelungen Art. 67 EGHGB
Vorbemerkung
Die Regelungen des Bilanzrechtsmodernisierungsgesetzes (BilMoG) sind erstmalig verbindlich für Geschäftsjahre die nach dem 31.12.2009 beginnen anzuwenden. Freiwillig können die Vorschriften für nach dem 31.12. beginnende Geschäftsjahre angewandt werden. Freiwillig können die Vorschriften für nach dem 31.12. beginnende Geschäftsjahre angewandt werden.
Im Einführungsgesetz zum Handelsrecht wurden die Übergangsvorschriften zum BilMoG definiert. Art. 66 EGHGB regelt dabei die Vorschriften zur erstmaligen Anwendung.
In Art. 67 EGHGB sind Beibehaltungs- und Fortführungswahlrechte definiert. Hierbei handelt es sich um Sachverhalte, die nach den neuen Regelungen nicht mehr nach dem alten Recht gebildet werden dürfen (z. B. Sonderposten mit Rücklagenanteil oder Aufwandsrückstellungen)
Möchten Sie von den Wahlrechten keinen Gebrauch machen, sind die jeweiligen Sachverhalte handelsrechtlich aufzulösen. Dies geschieht je nach Sachverhalt erfolgsneutral über die Gewinnrücklagen oder erfolgswirksam über die Gewinn- und Verlustrechnung.
Spezielle Konten
Zur Verbuchung der Sachverhalte wurden in den Standardkontenrahmen spezielle Konten eingeführt. Die Branchenkontenrahmen orientieren sich an der Kontenzuordnung des SKR 03.
| Kontenbezeichnung |
SKR 03 |
SKR 04 |
SKR 13 |
SKR 45 |
| Bilanzposten andere Gewinnrücklagen |
|
|
|
|
| Gewinnrücklagen aus den Übergangsvorschriften BilMoG |
853 |
2963 |
846 |
2333 |
| Gewinnrücklagen aus den Übergangsvorschriften BilMoG (Zuschreibung Sachanlagevermögen) |
854 |
2964 |
847 |
2334 |
| Gewinnrücklagen aus den Übergangsvorschriften BilMoG (Zuschreibung Finanzanlagevermögen) |
857 |
2965 |
851 |
2335 |
| Gewinnrücklagen aus den Übergangsvorschriften BilMoG (Auflösung der Sonderposten mit Rücklageanteil) |
858 |
2966 |
852 |
2336 |
| Latente Steuern (Gewinnrücklage Haben) aus erfolgsneutralen Verrechnungen |
859 |
2967 |
853 |
2337 |
| Latente Steuern (Gewinnrücklage Soll) aus erfolgsneutralen Verrechnungen |
988 |
2968 |
987 |
2338 |
| Rechnungsabgrenzungsposten (Gewinnrücklage Soll) aus erfolgsneutralen Verrechnungen |
987 |
2969 |
988 |
2339 |
| GuV-Posten Außerordentliche Aufwendungen |
SKR 03 |
SKR 04 |
SKR 13 |
SKR 45 |
| Außerordentliche Aufwendungen aus der Anwendung von Übergangsvorschriften |
2090 |
7560 |
2606 |
7896 |
| Außerordentliche Aufwendungen aus der Anwendung von Übergangsvorschriften (Pensionsrückstellungen) |
2091 |
7561 |
2607 |
7897 |
| Außerordentliche Aufwendungen aus der Anwendung von Übergangsvorschriften (Bilanzierungshilfen) |
2092 |
7562 |
2608 |
7898 |
| Außerordentliche Aufwendungen aus der Anwendung von Übergangsvorschriften (latente Steuern) |
2094 |
7563 |
2609 |
7988 |
| GuV-Posten Außerordentliche Erträge |
SKR 03 |
SKR 04 |
SKR 13 |
SKR 45 |
| Außerordentliche Erträge aus der Anwendung von Übergangsvorschriften |
2590 |
7460 |
2658 |
5685 |
| Außerordentliche Erträge aus der Anwendung von Übergangsvorschriften (Zuschreibung für Sachanlagevermögen) |
2591 |
7461 |
2659 |
5686 |
| Außerordentliche Erträge aus der Anwendung von Übergangsvorschriften (Zuschreibung für Finanzanlagevermögen) |
2592 |
7462 |
2660 |
5687 |
| Außerordentliche Erträge aus der Anwendung von Übergangsvorschriften (Wertpapiere im Umlaufvermögen) |
2593 |
7463 |
2661 |
5688 |
| Außerordentliche Erträge aus der Anwendung von Übergangsvorschriften (latente Steuern) |
2594 |
7464 |
2662 |
5689 |
Anpassungsbuchungen und Eröffnungsbilanz nach BilMoG (=Anpassungsbilanz)
Allgemeines
Nachfolgende Buchungsbeispiele sind zum Übergangszeitpunkt, d. h. zu Beginn des Wirtschaftsjahres, zu buchen. Möchten Sie eine Eröffnungsbilanz nach BilMoG (Anpassungsbilanz) auswerten, müssen diese Buchungen als Anpassungsbuchungen gekennzeichnet werden.
Anpassungsbuchungen
Anpassungsbuchungen können nur innerhalb der Buchungsmasken
- Vertikale Buchungsmaske
- Horizontale Buchungsmaske (SL/BSL getrennt)
gebucht werden. Hierzu geben Sie bei der Buchungsart die Nr. 90 Anpassungsbuchungen ein.
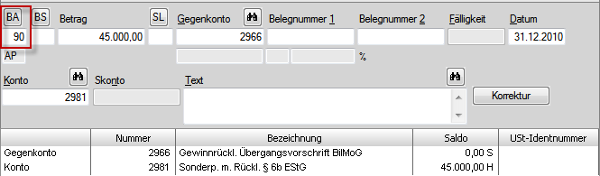
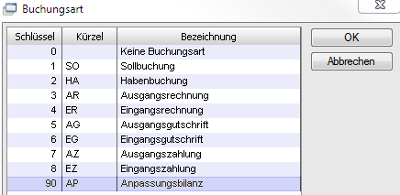
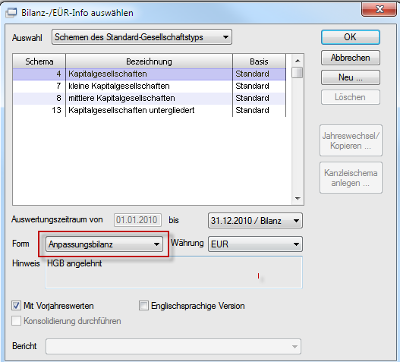
Da die Eröffnungsbilanz die Anpassungsbuchungen mit Beginn des Wirtschaftsjahres aufgrund der Bilanzidentität nach § 252 Abs. 1 Nr. 1 nicht enthalten darf, wurde innerhalb der Bilanz-Info eine neue Auswertungsart Anpassungsbilanz eingeführt. Es handelt sich hierbei um eine Eröffnungsbilanz nach den Regelungen des BilMoG und beinhaltet die als EB-Wert gebuchten Werte (Konto 9000) zuzüglich der als Anpassungsbuchungen gekennzeichneten Werte.
Diese Auswertungsform ist nur im erstmaligen Jahr der BilMoG Anwendung auswählbar.
Fallbezogene Buchungsbeispiele
Vorbemerkung latente Steuern Latente Steuern werden durch Unterschiede zwischen Handels- und Steuerbilanz ausgelöst. Unterschiede treten insbesondere dann auf, wenn von dem Fortführungs- und Beibehaltungswahlrecht kein Gebrauch gemacht wird. In den nachfolgenden Buchungsbeispielen wird die Auswirkung auf die Latenten Steuern bei den jeweiligen Sachverhalten mit angegeben. Es wird ein Steuersatz von 30% unterstellt.
| Fall Sonderposten mit Rücklageanteil Art. 67 Abs. 3 EGHGB |
Gem. Art. 67 Abs. 3 EGHGB darf ein Sonderposten mit Rücklageanteil erfolgsneutral über die Gewinnrücklagen aufgelöst werden. Die Auflösung erfolgt nur handelsrechtlich. Dadurch entsteht passive latente Steuer. Bsp.: Sonderposten mit Rücklagenanteil 40.000 |
Auflösung des Sonderpostens
| Bu-SL |
Datum |
Kontonummer |
Gegenkonto |
Betrag |
St-SL |
|
|
931/ 2981 |
585/ 2966 |
40.000,00 |
|
|
|
Sonderposten mit Rücklageanteil nach § 6b EstG |
Gewinnrücklagen aus den Übergangsvorschriften BilMoG (Auflösung der Sonderposten mit Rücklageanteil) |
|
|
Passive latente Steuern
| Bu-SL |
Datum |
Kontonummer |
Gegenkonto |
Betrag |
St-SL |
|
|
988/ 2968 |
968/ 3065 |
12.000,00 |
|
|
|
Latente Steuern (Gewinnrücklagen Soll) aus erfolgsneutralen Verrechnungen |
Passive latente Steuern |
|
|
| Fall Aufwandsrückstellungen Art. 67 Abs. 3 EGHGB |
Gem. Art. 67 Abs. 3 EGHGB dürfen Aufwandsrückstellungen erfolgsneutral über die Gewinnrücklagen aufgelöst werden. Aufwandsrückstellungen, die im Jahr vor der BilMoG-Anwendung gebildet wurden, sind erfolgswirksam aufzulösen. Bsp.: Rückstellung 31.12.2017: 30.000 Zuführung zur Rückstellung 2015: 10.000 |
Erfolgsneutrale Auflösung der Rückstellung
| Bu-SL |
Datum |
Kontonummer |
Gegenkonto |
Betrag |
St-SL |
|
|
978/ 3098 |
853/ 2963 |
30.000,00 |
|
|
|
Aufwandsrückstellung |
Gewinnrücklagen aus den Übergangsvorschriften BilMoG |
|
|
Erfolgswirksame Auflösung der Rückstellung aus 2015
| Bu-SL |
Datum |
Kontonummer |
Gegenkonto |
Betrag |
St-SL |
|
|
978/ 3098 |
2590/ 7460 |
10.000,00 |
|
|
|
Aufwandsrückstellung |
Außerordentliche Erträge aus der Anwendung von Übergangsvorschriften |
|
|
|
Sollten in den Vorjahren latente Steuern gebildet worden sein, sind die zum 01.01 aufzulösen. |
|
30% von 30.000 = 9.000 ergebnisneutral |
| Bu-SL |
Datum |
Kontonummer |
Gegenkonto |
Betrag |
St-SL |
|
|
988/2968 |
983/1950 |
9.000,00 |
|
|
|
Latente Steuern aus erfolgsneutralen Verrechnungen |
Aktive latente Steuern |
|
|
|
30% von 10.000 = 3.000 ergebniswirksam |
| Bu-SL |
Datum |
Kontonummer |
Gegenkonto |
Betrag |
St-SL |
|
|
2094/7563 |
983/1950 |
3.000,00 |
|
|
|
Außerordentliche Aufwendungen aus der Anwendung von Übergangsvorschriften |
Aktive latente Steuern |
|
|
| Fall Sonderabschreibungen Art. 67 Abs. 4 EGHGB |
Gem. Art. 67 Abs. 4 EGHGB dürfen niedrigere Wertansätze die auf Sonderabschreibungen beruhen gegen Gewinnrücklagen zugeschrieben werden. Erfolgte der niedrigere Wertansatz im Jahr vor der BilMoG-Anwendung, erfolgt die Zuschreibung erfolgswirksam. Bsp.: Bis einschließlich 2014 wurde eine Sonderabschreibung für einen PKW in Höhe von 8.000 in Anspruch genommen. Im Jahr 2015 wurde eine Sonderabschreibung in Höhe von 2000 Euro in Anspruch genommen. |
Zuschreibung ergebnisneutral
| Bu-SL |
Datum |
Kontonummer |
Gegenkonto |
Betrag |
St-SL |
|
|
320/520 |
854/2964 |
8.000,00 |
|
|
|
Pkw |
Gewinnrücklagen aus den Übergangsvorschriften BilMoG (Zuschreibung Sachanlagevermögen) |
|
|
Passive latente Steuern
| Bu-SL |
Datum |
Kontonummer |
Gegenkonto |
Betrag |
St-SL |
|
|
988/2968 |
968/3065 |
2.400,00 |
|
|
|
Latente Steuern (Gewinnrücklagen Soll) aus erfolgsneutralen Verrechnungen |
Passive latente Steuern |
|
|
Zuschreibung ergebniswirksam
| Bu-SL |
Datum |
Kontonummer |
Gegenkonto |
Betrag |
St-SL |
|
|
320/520 |
2591/7461 |
2.000,00 |
|
|
|
Pkw |
Außerordentliche Erträge aus der Anwendung von Übergangsvorschriften (Zuschreibung für Sachanlagevermögen) |
|
|
Passive latente Steuern
| Bu-SL |
Datum |
Kontonummer |
Gegenkonto |
Betrag |
St-SL |
|
|
2094/7563 |
968/3065 |
600,00 |
|
|
|
Außerordentliche Aufwendungen aus der Anwendung von Übergangsvorschriften (Latente Steuern) |
Passive latente Steuern |
|
|
| Fall Ingangsetzung und Erweiterung des Geschäftsbetriebes Art. 67 Abs. 5 EGHGB |
Gem. Art. 67 Abs. 5 EGHGB dürfen Bilanzierungshilfen erfolgswirksam aufgelöst werden. Da diese auch in der Vergangenheit steuerlich nicht zulässig waren wurde eine passive latente Steuer gebildet. Bsp.: Aufwendungen im Jahr 2018 für Bilanzierungshilfen 50.000 Gebuchte passive latente Steuer 15.000 |
Auflösung der Bilanzierungshilfe
| Bu-SL |
Datum |
Kontonummer |
Gegenkonto |
Betrag |
St-SL |
|
|
2092/7562 |
1/95 |
50.000,00 |
|
|
|
Außerordentliche Aufwendungen aus der Anwendung von Übergangsvorschriften (Bilanzierungshilfen) |
Aufwendungen für die Ingangsetzung und Erweiterung des Geschäftsbetriebes |
|
|
Auflösung der latenten Steuern
| Bu-SL |
Datum |
Kontonummer |
Gegenkonto |
Betrag |
St-SL |
|
|
969/3060 |
2594/7464 |
15.000,00 |
|
|
|
Rückstellung für latente Steuern |
Außerordentliche Erträge aus der Anwendung von Übergangsvorschriften (Latente Steuern) |
|
|
