Cómo informar la deducción por maternidad y guardería
Alta de deducciones por Maternidad y Gastos de Guardería
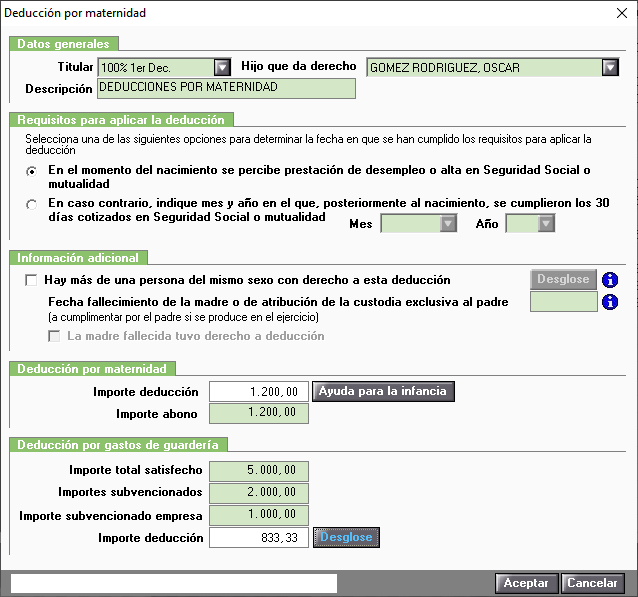
Para informar la Deducción por Maternidad y la Deducción por Gastos de Guardería accede a la Relación de Elementos del Mantenimiento de Declaraciones, y realiza el alta de un elemento DM (Deducciones por maternidad).
Se deberá dar de alta un elemento DM (Deducción por Maternidad) por cada hijo que da derecho a la deducción.
Datos generales
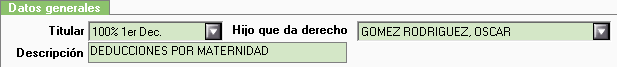
En el campo "Hijo que da derecho" se deberá seleccionar el hijo que da derecho a la deducción por maternidad. Se mostrarán los hijos menores de tres años dados de alta en la opción "Personas" del Mantenimiento de Declaraciones.
Requisitos para aplicar la deducción
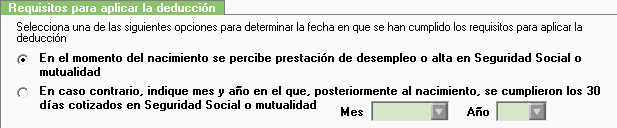
En este apartado deberás seleccionar una de las siguientes opciones para determinar la fecha en que se ha cumplido los requisitos para aplicar la deducción:
- En el momento del nacimiento se percibe prestación de desempleo o alta en Seguridad Social o mutualidad.
- En caso contrario, indique mes y año en el que, posteriormente al nacimiento, se cumplieron los 30 días cotizados en Seguridad Social o mutualidad.
Información adicional
En este apartado se deberá informar, si corresponde, la siguiente información adicional de la deducción:
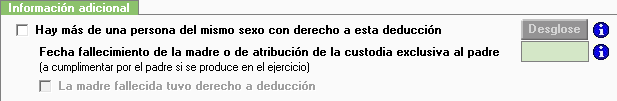
- Hay más de una persona del mismo sexo con derecho a esta deducción: Si los progenitores (las personas que han realizado el acogimiento o los tutores) tienen el mismo sexo y han ejercido ambos una actividad por cuenta propia o ajena en algún mes del ejercicio, los dos tendrán derecho a la deducción. En este caso se deberá marcar este indicador e indicar los meses en los que ambos han realizado una actividad en la ventana Desglose, a la que se accede pulsando el botón "Desglose".
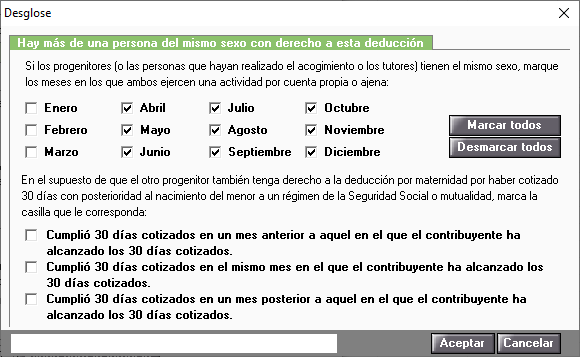
En el supuesto de que el otro progenitor también tenga derecho a la deducción por maternidad por haber cotizado 30 días con posterioridad al nacimiento del menor a un régimen de la Seguridad Social o mutualidad, se deberá marcar el indicador que corresponda:
-
- Cumplió 30 días cotizados en un mes anterior a aquel en el que el contribuyente ha alcanzado los 30 días cotizados.
- Cumplió 30 días cotizados en un mismo mes en el que el contribuyente ha alcanzado los 30 días cotizados.
- Cumplió 30 días cotizados en un mes posterior a aquel en el que el contribuyente ha alcanzado los 30 días cotizados.
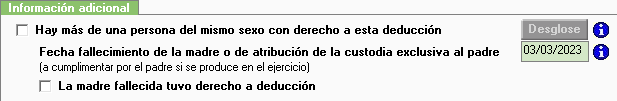
- Fecha fallecimiento de la madre o de la atribución de la custodia exclusiva al padre (a cumplimentar por el padre si se produce en el ejercicio): Cuando el padre o el tutor hayan obtenido en este ejercicio la guarda y custodia exclusiva deberán indicar la fecha de fallecimiento de la madre o la fecha de atribución de la guarda y custodia.
- La madre fallecida tuvo derecho a deducción: Se deberá marcar el indicador cuando la madre fallecida tuviera derecho a la deducción en el momento de fallecimiento.
Deducción por Maternidad
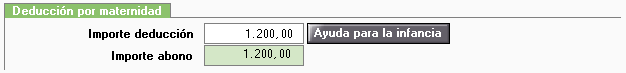
El cálculo de la deducción es automático.
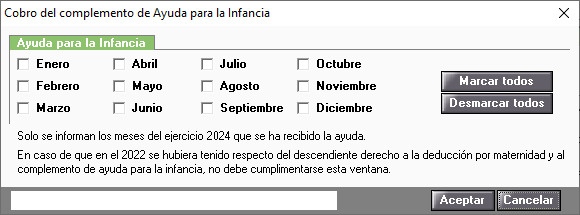
Por último, para el cálculo de la deducción por maternidad es necesario indicar en que meses del ejercicio se ha cobrado el complemento de ayuda para la infancia en la ventana Cobro del complemento de Ayuda para la infancia, a la que se accede pulsando el botón "Ayuda para la infancia".
Indica en que meses se ha cobrado el complemento de ayuda para la infancia. En los meses en los que se haya cobrado no se calculará la deducción por maternidad.
Deducción por gastos de guardería
El cálculo de la deducción por gastos de guardería es automático cumplimentando la siguiente información:
- El importe de los gastos de guardería sin subvenciones.
- Los importes subvencionados.
- Los importes subvencionados por la empresa.
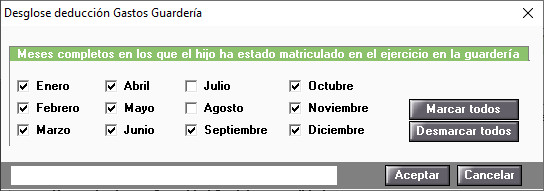
- Los meses completos en los que el hijo o el acogido ha estado matriculado en el ejercicio en la guardería.
- También se tendrá en cuenta para el cálculo la siguiente información cumplimentada en el apartado Datos Generales:
- El período en el que se realiza una actividad por cuenta propia o ajena durante el año.
- Las cotizaciones a la Seguridad Social (o Mutualidad alternativa) devengadas.
Pulsando el botón "Desglose" deberás indicar los meses completos en los que el hijo o el acogido estuvo matriculado.