
Cómo informar la deducción por ascendiente separado legalmente con hijos
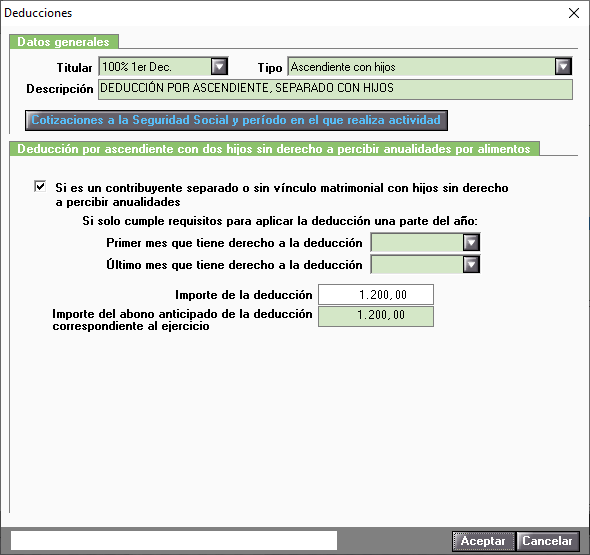
Para informar las deducciones por ascendiente, separado legalmente o sin vínculo matrimonial, con dos hijos sin derecho a percibir anualidades por alimentos y por los que tenga derecho a la totalidad del mínimo por descendientes, accede a la Relación de Elementos del Mantenimiento de Declaraciones, y realiza el alta de un elemento DF (Ded.discap. a cargo / fam.num.).
Datos generales
En primer lugar informa la Titularidad y en el campo "Tipo" de deducción selecciona la opción "Cónyuge con discapacidad".
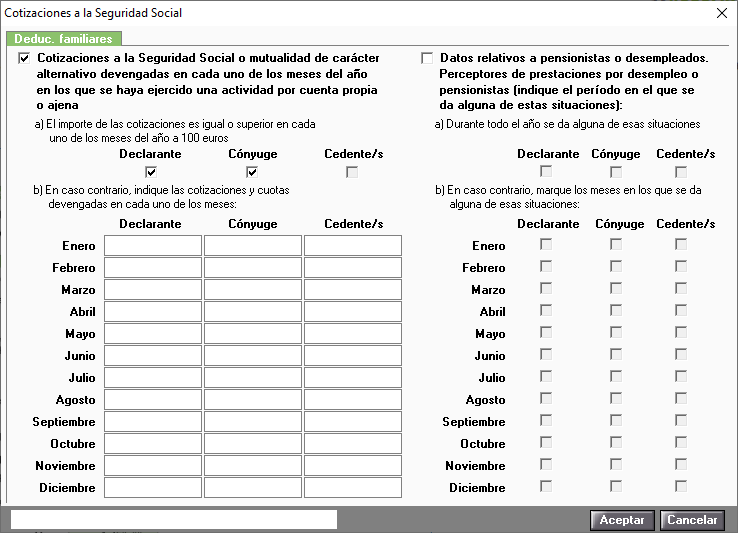
En la ventana Cotizaciones a la Seguridad Social, a la que se accede pulsando el botón 
- Las Cotizaciones a la Seguridad Social o mutualidad de carácter alternativo devengadas en cada uno de los meses del año en los que se haya ejercido una actividad por cuenta propia o ajena.
- Marca el indicador de los perceptores de la deducción en el caso que las cotizaciones haya sido igual o superior en cada uno de los meses del año a 100 euros.
- En caso contrario, deberás informar las cotizaciones y las cuotas devengadas en cada uno de los meses del ejercicio.
- Los datos relativos a pensionistas o desempleados. Perceptores de prestaciones por desempleo o pensionistas.
- Marca el indicador de los perceptores de la deducción en el caso que durante todo el año hayan estado en alguna de las situaciones.
- En caso contrario, indica los meses en los que se ha dado alguna de estas situaciones.
Nota:
Los datos informados referentes a las Cotizaciones a la Seguridad Social también se visualizarán en las Deducciones por Maternidad y por Gastos de Guardería para su cálculo.
Deducción por ascendiente con hijos
Datos ascendiente con hijos
En el apartado deducción por ascendiente con dos hijos sin derecho a percibir anualidades por alimentos marca el indicador "Si es contribuyente separado o sin vínculo matrimonial con hijos sin derecho a percibir anualidades", si el declarante cumple los requisitos para tener derecho a esta deducción.
En el caso de que se cumplan los requisitos para tener derecho a la deducción solo durante una parte del año, deberás indicar el primer mes en el que tiene derecho a la deducción y en su caso el último mes con derecho a la misma.
Cálculo de la deducción
El cálculo de la deducción por ascendiente, separado legalmente o sin vínculo matrimonial, con dos hijos sin derecho a percibir anualidades por alimentos es automático en función de la información cumplimentada en el elemento.
En el caso que se hayan cobrado importes anticipados, deberás informarlos en el campo "Importe del abono anticipado de la deducción correspondiente al ejercicio".
|
A tener en cuenta Esta deducción minorará la cuota diferencial del impuesto. Por tanto, si su declaración resulta a devolver incrementará el importe de la devolución y si el resultado de la declaración es positivo minorará el importe a pagar. |