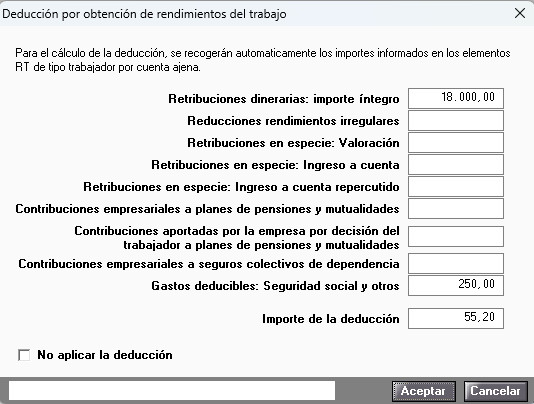
Cómo informar la deducción por obtención de rendimientos de trabajo
Deducción por obtención de rendimientos del trabajo
Para el ejercicio 2025 se incorpora una deducción aplicable a aquellos contribuyentes con rendimientos íntegros del trabajo inferiores 18.276 euros anuales, obtenidos como consecuencia de la prestación efectiva de servicios en el marco de una relación laboral o estatutaria, y siempre que no perciban rentas, excluidas las exentas, distintas de las del trabajo por cuenta ajena por importe superior a 6.500 euros, podrán aplicar la deducción conforme a la siguiente fórmula:
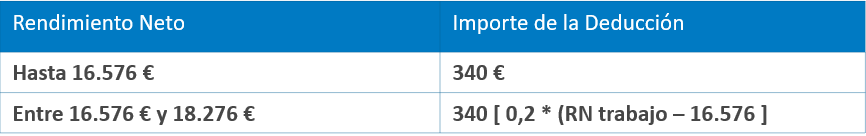
El importe se resta de la cuota líquida total, con el límite de la parte proporcional correspondiente a los rendimientos del trabajo.
A tener en cuenta: La deducción se calcula automáticamente a partir de los rendimientos del trabajo por cuenta ajena informados en la Relación de Elementos.
Se incorpora el botón “Deducción Rend. Trabajo” en la opción Rend. Trabajo para visualizar el cálculo automático de la deducción.
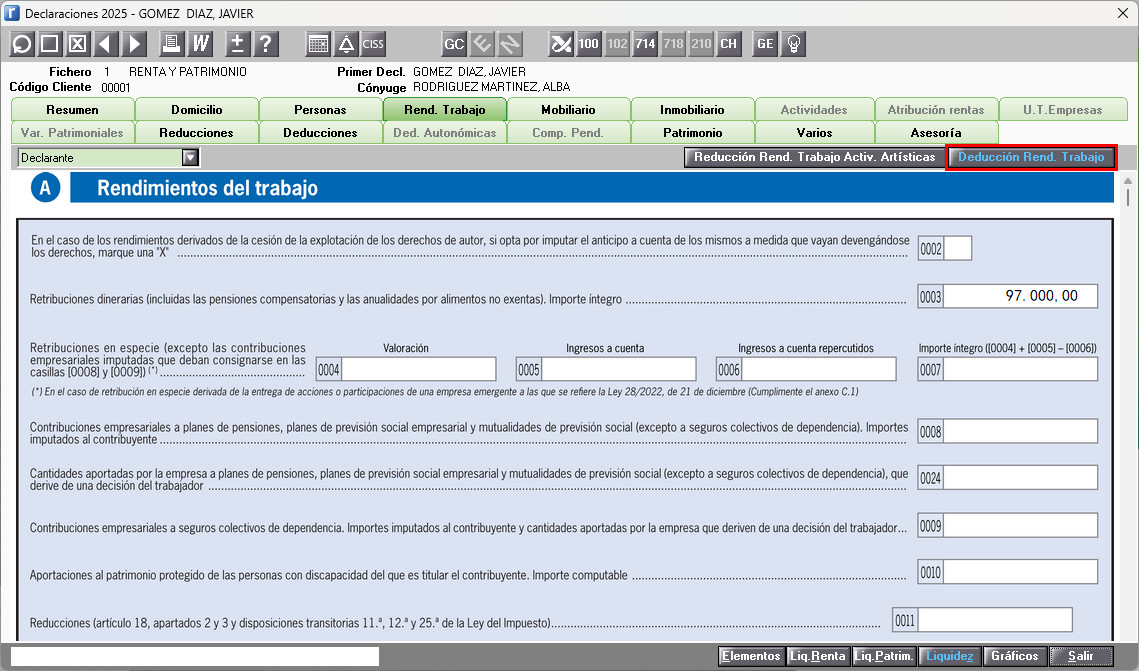
Además, el indicador “No aplicar deducción” permite excluirla del cálculo de la liquidación.