
Cómo informar una variación patrimonial con cobro aplazado
Para informar una variación patrimonial con cobro aplazado accede a la Relación de Elementos del Mantenimiento de Declarantes, y selecciona un tipo de elemento VO (Variación onerosa/lucrativa).
En el apartado Datos generales de la ventana Ampliación de Variaciones Patrimoniales (excepto premios), informa la titularidad, selecciona el tipo variación (onerosa o lucrativa), y el tipo de variación patrimonial del que se trate. Dispones de los siguientes tipos de variaciones patrimoniales para el cobro aplazado:
- Vivienda habitual (se debe informar la “Referencia catastral”).
- Inmuebles en propiedad (se debe informar la “Referencia catastral”).
- Derechos reales sobre inmuebles (se debe informar la “Referencia catastral”).
- Otros bienes sin retención.
- Criptomoneda o moneda virtual.
- Valores de las entidades del artículo 314 del RDL 4/2015.
- Acciones NO negociadas en mercados oficiales de valores.
- Acciones negociadas en mercados oficiales pero transmitidas fuera de ellos u operaciones a plazos.
La cumplimentación de la información de las transmisiones con cobro aplazado, es diferente en función si la transmisión con cobro aplazado es del ejercicio, si la transmisión viene traspasada del ejercicio anterior, o se da de alta en el ejercicio actual y tiene origen en años anteriores.
- Transmisión con cobro aplazado con origen en el ejercicio actual.
- Transmisión con cobro aplazado traspasada del ejercicio anterior.
- Transmisión con cobro aplazado informada en el ejercicio actual con origen en ejercicios anteriores.
Transmisión con cobro aplazado con origen en el ejercicio actual
Si la transmisión con cobro aplazado tiene su origen en el ejercicio actual, en primer lugar cumplimenta los datos del apartado Datos transmisión, la “Fecha adquisición”, el “Valor de adquisición”, la “Fecha transmisión”, y el “Valor de transmisión”.
A continuación, cumplimenta únicamente el “Importe cobrado en el 20XX”, siendo XX el ejercicio actual, del apartado “Transmisión con cobro aplazado”, automáticamente la aplicación calcula el Importe pendiente de cobro, y el “Importe Imputable” en la declaración de renta del ejercicio actual.
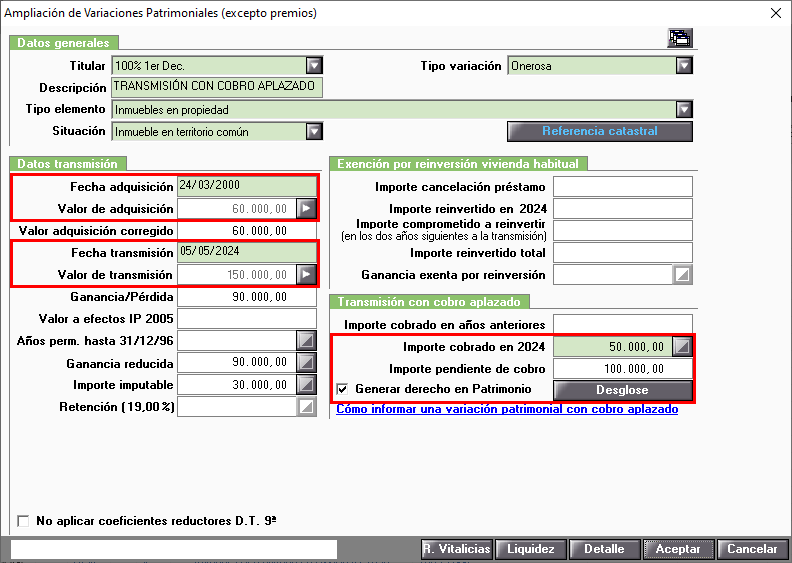
En las transmisiones con cobro aplazado y fecha de transmisión del ejercicio actual, se deberá detallar los importes a percibir en los próximos años pulsando el botón 
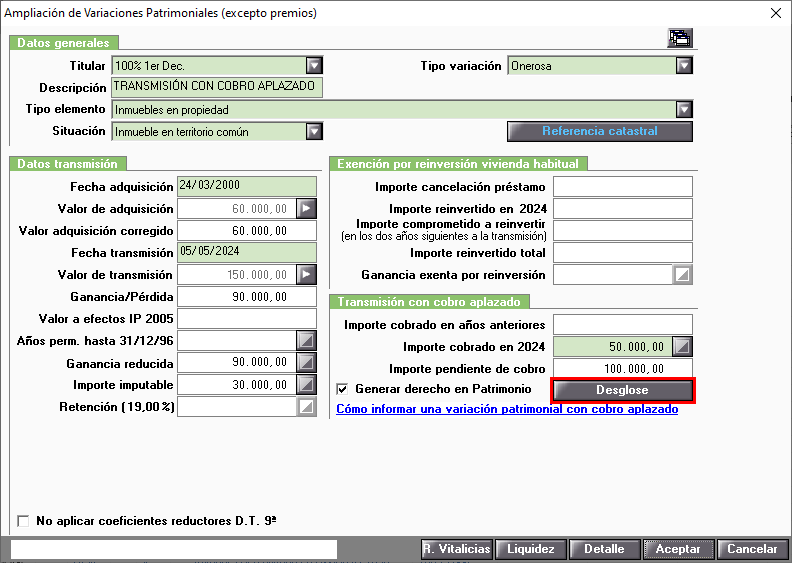
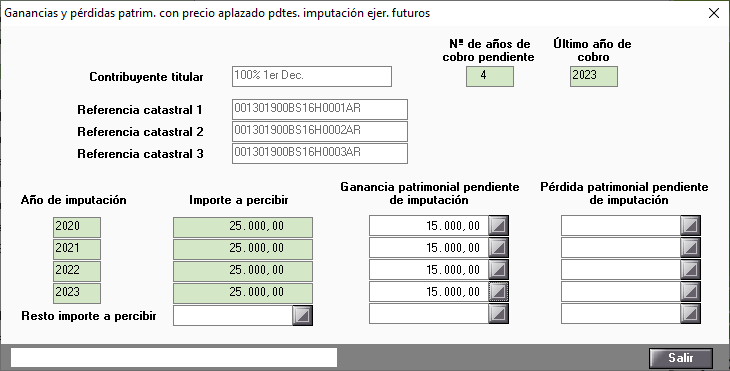
En la ventana Ganancias y pérdidas patrim. con precio aplazado pdtes. imputación ejer. futuros deberás cumplimentar la información correspondiente a los "Nº de años de cobro pendiente", el "Último año de cobro", los "Años de imputación", así como los "Importes a percibir".
Si el literal del botón 
Transmisión con cobro aplazado traspasada del ejercicio anterior
Si la transmisión con cobro aplazado viene traspasada del ejercicio anterior se deberá cumplimentar únicamente el “Importe cobrado en el 20XX”, siendo XX el ejercicio actual, del apartado “Transmisión con cobro aplazado”, automáticamente la aplicación calcula el importe pendiente de cobro, y el “Importe Imputable” en la declaración de renta del ejercicio actual.
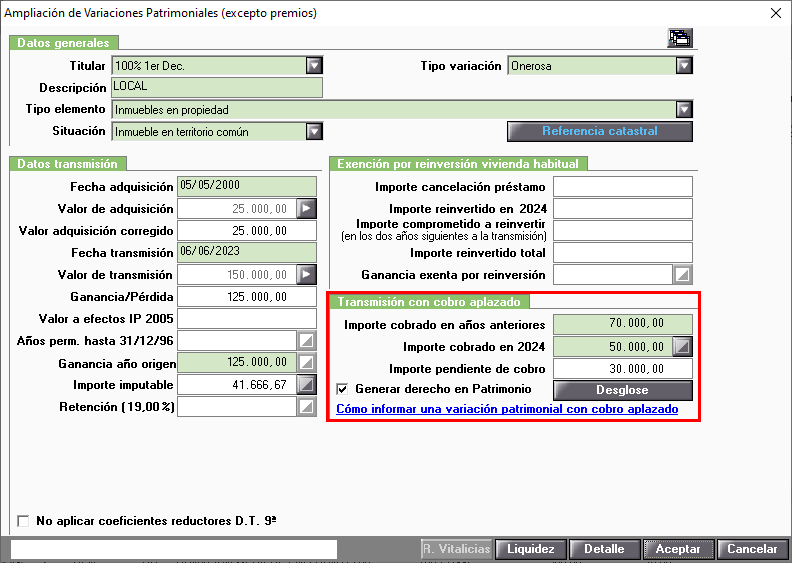
De cara al traspaso de datos del próximo ejercicio, los importes cobrados se traspasarán al campo “Importe cobrado en años anteriores”, sumándose al importe que hubiese.
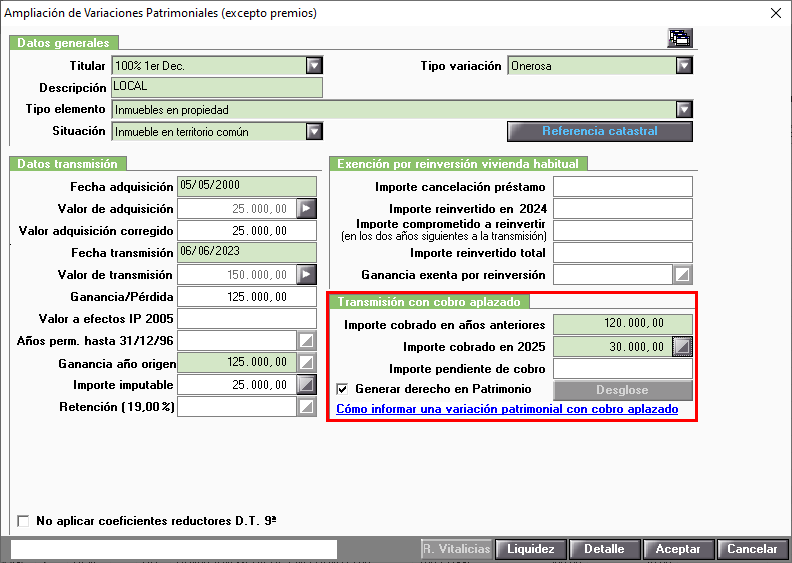
Si marcas el indicador “Generar derecho en Patrimonio”, la aplicación generará automáticamente un elemento de patrimonio del tipo O (Demás Bienes y derechos de Contenido Económico), por el importe pendiente de cobro.
Una vez informados todos los datos puede comprobar los cálculos realizados por la aplicación pulsando el botón 
Transmisión con cobro aplazado informada en el ejercicio actual con origen en ejercicios anteriores
Si la transmisión con cobro aplazado se da de alta en el ejercicio, en el apartado “Datos transmisión” informa manualmente los campos “Fecha adquisición”, “Valor de adquisición”, “Fecha transmisión”, “Valor de transmisión” y la “Ganancia año origen”.
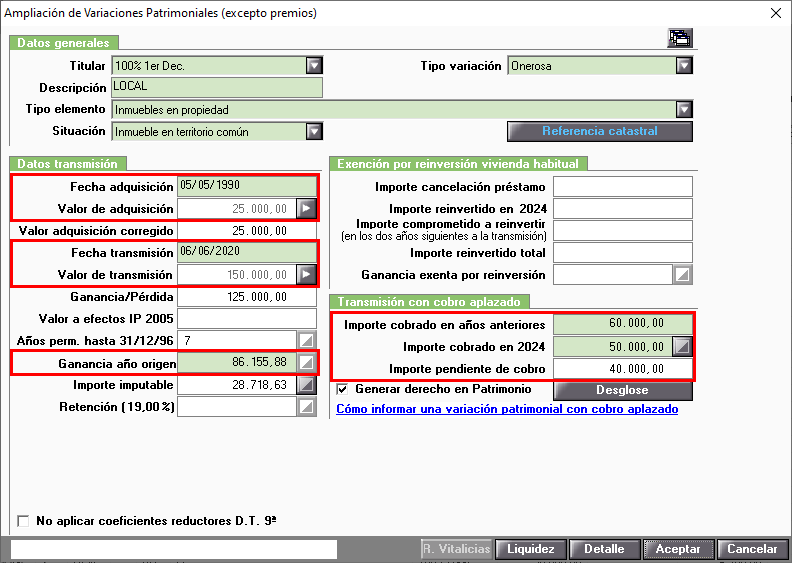
A continuación informa el “Importe cobrado en años anteriores” y el “Importe cobrado en 20XX”, siendo XX el ejercicio actual, en el apartado “Transmisión con cobro aplazado”, la aplicación calcula automáticamente el “Importe Imputable”.
A tener en cuenta
En los tipos de variación patrimonial Fondos de inversión, SOCIMI, Acciones negociadas en mercados oficiales, Derechos de suscripción negociados en mercados organizados, y Derechos de suscripción NO negociados en mercados organizados, no se permite modificar el "Importe cobrado en 20XX" siendo XX el ejercicio actual.