Dónde informar la deducción por doble imposición en el IRPF
Para informar los datos relativos a las rentas gravadas en el extranjero para el cálculo de la deducción por Doble Imposición Internacional, pulsa el botón 
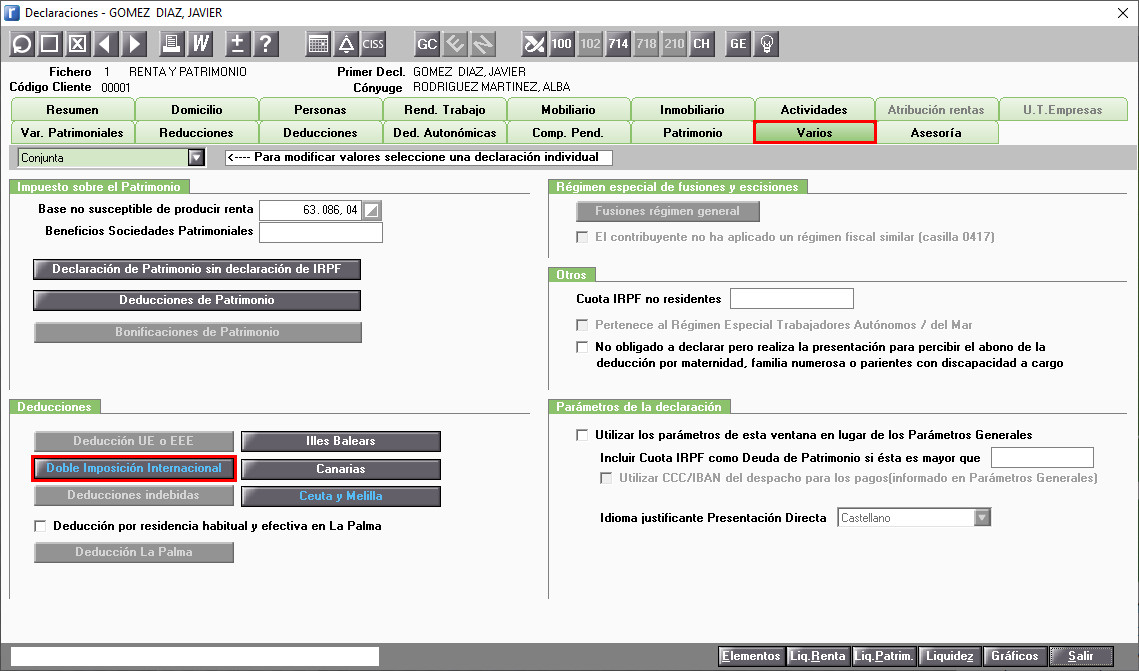
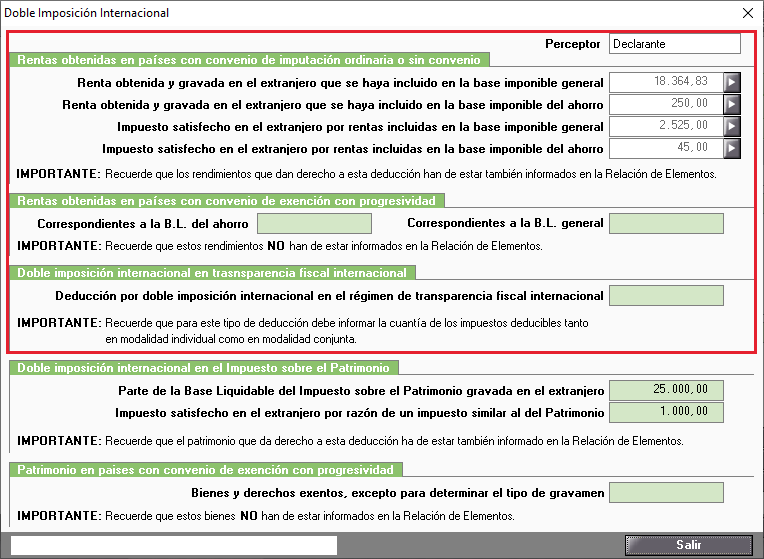
La aplicación calcula automáticamente la deducción por doble imposición internacional. Para su cálculo informa:
Impuesto sobre la Renta de las Personas Físicas
En función del origen de las rentas cumplimenta el apartado correspondiente:
- Rentas obtenidas en países con convenio de imputación ordinaria o sin convenio.
- Rentas obtenidas en países con convenio de exención con progresividad.
- Doble imposición internacional en transparencia fiscal internacional.
Rentas obtenidas en países con convenio de imputación ordinaria o sin convenio
Para las rentas obtenidas en países con convenio de imputación ordinaria o sin convenio pulsa los botones adjuntos a los campos para cumplimentar la información.
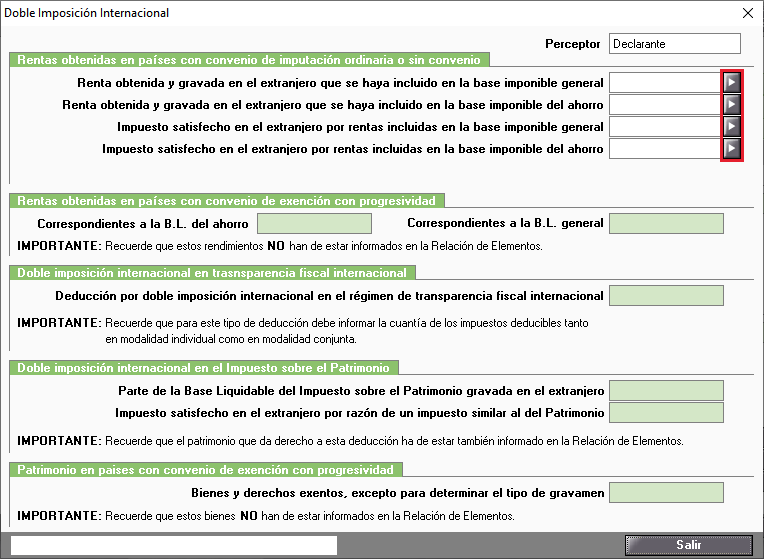
A continuación cumplimenta la información en función del tipo de renta.

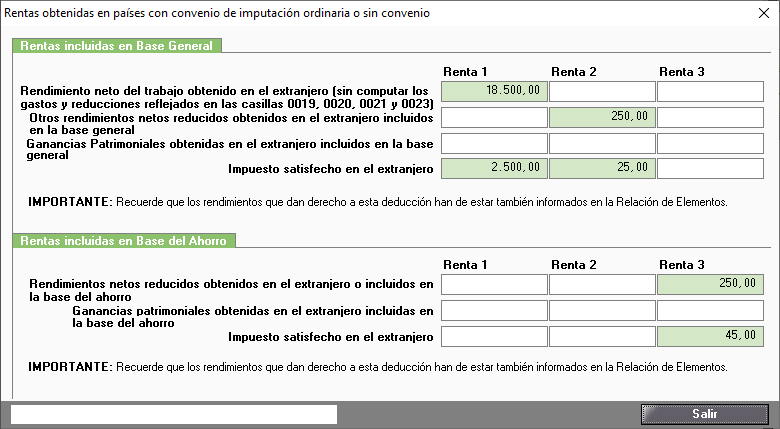
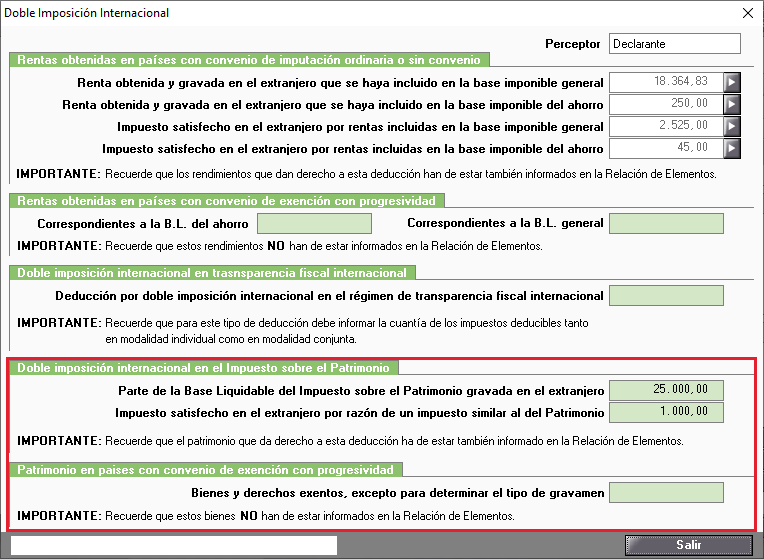
- En la parte superior de la ventana la cuantía de la renta obtenida y gravada en el extranjero que se haya incluido en la base liquidable general. Ver ejemplo.
- En la parte inferior de la ventana la cuantía de la renta obtenida y gravada en el extranjero que se haya incluido en la base liquidable ahorro.
- El impuesto satisfecho en el extranjero por la renta obtenida.
IMPORTANTE: Recuerda que los rendimientos que dan derecho a esta deducción han de estar también informados en la Relación de Elementos.
Rentas obtenidas en países con convenio de exención con progresividad
En el caso de rentas obtenidas en países con convenio de exención con progresividad informa:
- La cuantía de la renta obtenida y gravada en el extranjero correspondiente a la Base Liquidable del ahorro.
- La cuantía de la renta obtenida y gravada en el extranjero correspondiente a la Base Liquidable general.
IMPORTANTE: Recuerde que estos rendimientos NO han de estar también informados en la Relación de Elementos
Doble imposición internacional en transparencia fiscal internacional
En el caso de la deducción por doble imposición internacional en transparencia fiscal internacional informa:
- La cuantía de los impuestos deducibles tanto en modalidad individual como en modalidad conjunta.
IMPORTANTE: Recuerda que los rendimientos que dan derecho a esta deducción han de estar también informados en la Relación de Elementos.
Impuesto sobre el Patrimonio
En función del origen de los bienes de patrimonio cumplimenta el apartado correspondiente:
- Doble Imposición Internacional en el Impuesto sobre el Patrimonio.
- Patrimonio en países con convenio de exención con progresividad, informa.
Doble Imposición Internacional en el Impuesto sobre el Patrimonio
Para el cálculo de la deducción por Doble Imposición Internacional en el Impuesto sobre el Patrimonio, informa:
- La parte de la Base Liquidable del Impuesto sobre el Patrimonio gravada en el extranjero.
- El impuesto satisfecho en el extranjero por razón de un impuesto similar al del Patrimonio.
IMPORTANTE: Recuerda que el patrimonio que da derecho a esta deducción ha de estar también informado en la Relación de Elementos.
Patrimonio en países con convenio de exención con progresividad
En el caso patrimonio en países con convenio de exención con progresividad, informa:
- La cuantía de los bienes y derechos exentos, excepto para determinar el tipo de gravamen.
IMPORTANTE: Recuerda que estos rendimientos NO han de estar también informados en la Relación de Elementos