
Qué datos fiscales se importan de la página Web de la AEAT
Datos que se importan y no se importan de la página web de la AEAT

Por otro lado existen datos que por su naturaleza, o bien por que deban acompañarse de algún tipo de información complementaria, no son importados por a3asesor Ren.
Por ambas razones, es muy importante que revises los datos importados de la AEAT.
A continuación le detallamos como la aplicación relaciona la información tributaria disponible en la página Web de la AEAT con la existente en a3asesor Ren, así como que información se importa y la que no. Pulsa sobre el siguiente enlace para saber cómo importar los datos fiscales disponibles en la página Web de la AEAT a a3asesor Ren.
Nota: Si en la AEAT y en a3asesor Ren hay sólo un elemento del mismo tipo, la aplicación considera que se trata del mismo elemento y los relaciona automáticamente.
- Datos identificativos
- Rendimientos del Trabajo
- Rentas Exentas
- Cotizaciones de Autónomos
- Rendimientos del Capital Inmobiliario
- Rendimientos del Capital Mobiliario
- Cuentas Corrientes y de Ahorro
- Seguros de Vida
- Rendimientos explícitos del capital mobiliario: Base Imponible del Ahorro
- Rendimientos explícitos del capital mobiliario: Base Imponible General
- Ventas de activos financieros y otros valores mobiliarios (Rendimientos explícitos)
- Ventas de activos financieros y otros valores mobiliarios (Rendimientos implícitos)
- Atribuciones de rentas
- Ganancias y Pérdidas patrimoniales sometidas a retención o ingreso a cuenta
- Venta de Fondos de Inversión cotizados con retención
- Venta de Fondos de Inversión cotizados sin retención
- Venta de derechos de suscripción sin retención
- Venta de derechos de suscripción con retención
- Ventas de activos financieros y otros valores mobiliarios (Venta de Acciones)
- Otras subvenciones y ayudas satisfechas por las administraciones públicas
- Subvenciones recogidas en la base de datos nacional
- Ayuda a personas físicas de bajo nivel de ingresos y patrimonio
- Intereses abonados por Administraciones Públicas
- Planes de pensiones
- Deducciones
- Compensaciones pendientes de años anteriores
- Datos que NO se importan de la página Web de la AEAT
Datos Identificativos
En el alta de declarantes en a3asesor Ren a partir de la información existente en la Web de la AEAT, se importan los siguientes datos identificativos: NIF, Nombre y Apellidos, Siglas, Vía pública, Número, Escalera, Piso, Puerta, Municipio, Provincia y Código Postal.
Rendimientos del Trabajo
Se importan los rendimientos del trabajo dinerarios como en dinerarias, y se relacionan por la descripción de los datos del pagador. Las retribuciones en especie se importan como un elemento asociado al elemento de rendimientos del trabajo. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código RTA en la AEAT | Elemento RT en a3asesor Ren |
| Nombre Pagador | Datos Pagador |
| Clave | Tipo |
| Retribuciones dinerarias | Ingresos íntegros |
| Retención | Retención |
| Gatos Deducibles | S.Social y Mut. funcionarios |
| Retribuciones en especie | Valoración de las retribuciones en especie |
| Ingresos Cuenta | Ingresos a cuenta |
| Ingresos Cuenta Repercutidos | Ingresos a cuenta repercutidos |
| Reducción | Importe reducción de los rendimientos generados en más de dos años |
Rentas Exentas
Se importan las rentas exentas por la descripción de los datos del pagador. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código RTD en la AEAT | Elemento RT en a3asesor Ren |
| Nombre Pagador | Datos Pagador |
| Clave | Tipo |
| Retención | Retención |
| Gatos Deducibles | S.Social y Mut. funcionarios |
Rendimientos del Capital Inmobiliario
Arrendamiento de Locales
Los arrendamientos de locales se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código AR en la AEAT | Elemento IA Tipo “Local” en a3asesor Ren |
| Nombre Pagador | Descripción |
| Ingresos | Ingresos |
| Retribuciones dinerarias | Ingresos íntegros |
| Retenciones | Retenciones |
Importes pendientes de deducir de ejercicios anteriores
Los importes pendientes de deducir de ejercicios anteriores de inmuebles se relacionan por la referencia catastral. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código PDA en la AEAT | Elemento IA / IN con días de "Uso arrendado" en a3ASESOR|ren |
| Referencia catastral | Referencia catastral |
| Importes pdtes. de deducir de ejercicios anteriores por intereses adq. o rep. inmueble | Pte. ejer. anter. |
Rendimientos del Capital Mobiliario
Cuentas Corrientes y de Ahorro
Las cuentas bancarias se relacionan por el número de cuenta. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código CB en la AEAT | Elemento CC o CA en a3asesor Ren |
| Nombre Pagador | Descripción |
| Cuenta | Nro. cta contrato |
| Tipo | Tipo |
| Rendimeintos Dinerarios | Ingresos íntegros |
| Retención | Importe retención |
| Rendimientos Especie | Ingresos en especie |
| Ingresos a Cuenta | Ingresos a Cuenta |
Seguros de Vida
Los Seguros de Vida se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código SG en la AEAT | Elemento SV en a3asesor Ren |
| Nombre del Declarante | Descripción |
| Rendimiento | Ingresos íntegros |
| Retención | Importe Retención |
| Reducción Disposición Transitoria 4 | Imp. Reducción. (D.T. 4 Ley IRPF) |
Rendimientos explícitos del capital mobiliario: Base Imponible del Ahorro
Los rendimientos explícitos del capital mobiliario se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código REA en la AEAT | Elemento AF en a3asesor Ren |
| Clave: Intereses de obligaciones, bonos, certificados de depósito u otros títulos privados / Intereses de préstamos no bancarios | |
| Nombre Emisor | Descripción |
| Importe Integro | Ingresos íntegros |
| Retención | Importe Retención |
| Gastos Deducibles | Gastos Administración |
| Código REA en la AEAT | Elemento AC en a3asesor Ren |
| Clave: Prima A.J. / Dividendo / otros | |
| Nombre Emisor | Descripción |
| Importe Integro | Dividendos |
| Retención | Importe Retención |
| Gastos Deducibles | Gastos Administración |
| Código REA en la AEAT | Elemento AB en a3asesor Ren |
| Clave: Assistenc. T. / Assistenc. M. / Assistenc. Im. | |
| Nombre Emisor | Descripción |
| Importe Integro | Ingresos íntegros |
| Retención | Importe Retención |
| Gastos Deducibles | Gastos Administración |
| Código REA en la AEAT | Elemento VT en a3asesor Ren |
| Clave: Rentas Vit. | |
| Nombre Emisor | Descripción |
| Importe Integro | Anualidad percibida |
| Retención | Importe Retención |
| Gastos Deducibles | Gastos Administración |
| Código REA en la AEAT | Elemento OS en a3asesor Ren |
| Clave: Rdto. Imag. / Premios / Rdt. Carg. / Otro rdt. / Gastos / Diner / Espec. | |
| Nombre Emisor | Descripción |
| Importe Integro | Ingresos íntegros |
| Retención | Importe Retención |
| Gastos Deducibles | Gastos Administración |
| Código REA en la AEAT | Elemento LT en a3asesor Ren |
| Clave: Rdto. Letras del Tesoro | |
| Nombre de la Entidad | Descripción |
| Rendimiento | Ingresos íntegros |
| Gastos de la operación | Gastos Administración |
Rendimientos explícitos del capital mobiliario: Base Imponible General
Los rendimientos explícitos del capital mobiliario se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código REA en la AEAT | Elemento PI en a3asesor Ren |
| Clave: Prop. intel. / Prop. Indus. | |
| Nombre Emisor | Descripción |
| Importe Integro | Ingresos íntegros |
| Retención | Importe Retención |
| Reducción | Imp. reduc. (art. 26.2 y DT 25ª |
| Código REA en la AEAT | Elemento OS en a3asesor Ren |
| Clave: Otro rendimiento. | |
| Nombre Emisor | Descripción |
| Importe Integro | Ingresos íntegros |
| Retención | Importe Retención |
Ventas de activos financieros y otros valores mobiliarios (Rendimientos explícitos)
La venta de activos y otros valores mobiliarios se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código REA en la AEAT | Elemento AF en a3asesor Ren |
| Clave: Rdtos. Explíc. | |
| Nombre Emisor | Descripción |
| Importe Venta | Valor enajenación |
Ventas de activos financieros y otros valores mobiliarios (Rendimientos implícitos)
La venta de activos y otros valores mobiliarios se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código REA en la AEAT | Elemento AF en a3asesor Ren |
| Clave: Rdtos. Implic. | |
| Nombre Emisor | Descripción |
| Rendimiento | Ingresos implícitos |
Atribuciones de rentas
Atribución de rendimientos de capital inmobiliario
Los rendimientos del capital inmobiliario en régimen de atribución de rentas se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código EAB en la AEAT | Elemento AR en a3asesor Ren |
| NIF del Declarante | NIF entid. |
| Nombre del Declarante | Descripción |
| % de participación | % participación |
| Importe | Rendimiento neto atribuido |
| Naturaleza del inmueble | Urbano o Rústico |
| Situación del Inmueble | Situación |
| Ref Catastral del inmueble | Ref. catastral |
| Clave Declarado en su relación con el inmueble | Clave |
| % de titularidad del inmueble | Titular |
Ganancias y Pérdidas patrimoniales sometidas a retención o ingreso a cuenta
Venta de Fondos de Inversión cotizados con retención
Las ventas de Fondos de Inversión cotizados se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código FI en la AEAT | Elemento VO en a3asesor Ren |
| Nombre del Fondo | Descripción |
| NIF del Fondo | NIF Sociedad FIM |
| Fecha Operación | Fecha transmisión |
| Ganancia | Importe Imputable |
| Perdida | Importe Imputable |
| Retención | Retención |
Venta de Fondos de Inversión cotizados sin retención
Las ventas de Fondos de Inversión cotizados se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código FIC en la AEAT | Elemento VO en a3asesor Ren |
| Tipo: "Otros bienes sin retención" | |
| Nombre del Fondo | Descripción |
| Fecha Operación | Fecha transmisión |
| Fecha de adquisición | Fecha de adquisición |
| Fecha de operación | Fecha de transmisión |
| Importe de la venta | Valor de transmisión |
| Importe de adquisición | Importe de adquisición |
| Ganancia | Importe Imputable |
| Pérdida | Importe Imputable |
Venta de derechos de suscripción sin retención
Las ventas de derechos de suscripción sin retención se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código TVD en la AEAT | Elemento VO en a3asesor Ren |
| Tipo: "Derechos de suscripción negociados en mercados organizados" | |
| Nombre Emisor | Sociedad Emisora Descripción |
| Fecha Operación | Fecha transmisión |
| Importe venta | Valor de transmisión |
Venta de derechos de suscripción con retención
Las ventas de derechos de suscripción con retención se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código DS en la AEAT | Elemento VO en a3asesor Ren |
| Tipo: "Derechos de suscripción negociados en mercados organizados" | |
| Nombre sociedad | Sociedad Emisora Descripción |
| Fecha Operación | Fecha transmisión |
| Ganancia | Valor de transmisión |
| Retención | Retención |
Ventas de activos financieros y otros valores mobiliarios (Venta de Acciones)
Las ventas de activos financieros y otros valores mobiliarios (Acciones) se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código TV y Valor Acciones en la AEAT | Elemento AC (Histórico de Acciones y Participaciones) en a3asesor Ren |
| Nombre Emisor | Sociedad Emisora Descripción |
| Fecha Operación | Fecha transmisión |
| Importe Venta | Valor de transmisión |
Otras subvenciones y ayudas satisfechas por las administraciones públicas
Las otras subvenciones y ayudas satisfechas por las administraciones públicas se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código IP en la AEAT | Elemento VO en a3asesor Ren |
| Tipo: "Resto de ganancias patrimoniales por ayudas públicas (Base General)" | |
| Nombre del Declarante | Descripción |
| Importe | Importe imputable |
Subvenciones recogidas en la base de datos nacional
Las subvenciones recogidas en la base de datos nacional se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código SB en la AEAT | Elemento VO en a3asesor Ren |
| Tipo: "Resto de ganancias patrimoniales por ayudas públicas (Base General)" | |
| Nombre del Declarante | Descripción |
| Importe | Importe imputable |
Ayuda a personas físicas de bajo nivel de ingresos y patrimonio
Las ayudas a personas físicas de bajo nivel de ingresos y patrimonio se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código AY en la AEAT | Elemento VO en a3asesor Ren |
| Tipo: "200 euros bajo nivel de ingresos" | |
| Nombre del Declarante | Descripción |
| Importe | Importe imputable |
Intereses abonados por Administraciones Públicas
Los intereses abonados por Administraciones Públicas se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código IAP en la AEAT | Elemento VO en a3asesor Ren |
| Tipo: "Otras ganancias y pérdidas que no derivan en la transmisión de elementos patrimoniales" | |
| Nombre del Declarante | Descripción |
| Importe | Importe imputable |
Planes de pensiones
Los planes de pensiones se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código PP en la AEAT | Elemento AP en a3asesor Ren |
| Clave: Aportac. Personales / Profesionales o empresarios / Trabajador por cuenta ajena / Primas satisfechas a planes de prev. asegurados | |
| Nombre Gestor / Promotora | Descripción |
| Aportación | Aportaciones |
| NIF Minusválido | NIF Minusválido |
| Código PP en la AEAT | Elemento RT en a3asesor Ren |
| Clave: Contrib. deduc. del promotor / Cobertura de contingencias | |
| Nombre Gestor / Promotora | Descripción |
| Aportación | Aportaciones del apartado Planes de Pensiones y Mutualidades de Previsión Social. |
| Código DNP en la AEAT | Elemento AD en a3asesor Ren |
| Clave: Aportaciones a patrimonios protegidos de personas con discapacidad | |
| Nombre Entidad | Descripción |
| Aportación | Aportaciones a patrimonios protegidos de personas con discapacidad. |
| NIF Discapacitado | NIF Discapacitado |
Deducciones
Deducción por Adquisición de Vivienda Habitual
Los préstamos para la adquisición de la vivienda habitual se relacionan por la descripción. Por defecto se marca el indicador “Importe financiado > 50% valor de adquisición”. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código PH en la AEAT | Elemento AV en a3asesor Ren |
| Nombre Declarante | Descripción |
| Identificación Préstamo o Crédito ngresos | Nº Identificación Hipoteca |
| Capital Amortizado | Capital Amortizado |
| Intereses | Intereses |
| Gastos financiación | Pago inicial y gastos |
Los Préstamos Hipotecarios de los dos cónyuges se unifican en un solo elemento cuando coincide la descripción y el número de cuenta.
Donaciones
Las Donaciones se relacionan por la descripción. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código DN en la AEAT | Elemento DO en a3asesor Ren |
| Nombre Entidad | Descripción (nombre Entidad) |
| Importe | Importe Donación |
| Porcentaje Deducción Autonómica | Ded. Autonóm. |
| Porcentaje Deducción Estatal | Ded. Estatal |
Deducción por obras de mejora de la Eficiencia Energética de Viviendas. Pendientes de deducir
La importación de las cantidades pendientes de deducir correspondientes a la deducción por obras de mejora de la Eficiencia Energética de Viviendas, únicamente es posible en el alta de nuevos declarantes a partir de los datos existentes en la página web de la Agencia Tributaria: Titular, Importe Base 2021 y Importe Exceso 2021.
Deducciones por Maternidad
Sólo puede haber un elemento como máximo, por lo que se relaciona automáticamente con la descripción “Deducción por maternidad”. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código DM en la AEAT | Elemento DM en a3asesor Ren |
| Deducción | Deducción |
| Importe abonado anticipadamente | Abono anticipado |
| Cotizaciones a la Seguridad Social | Cotizaciones devengadas |
Deducción por Gastos de Guardería
Sólo puede haber un elemento como máximo, por lo que se relaciona automáticamente con la descripción “Deducción por maternidad”. Estos elementos se traspasan según la siguiente tabla de equivalencias:
| Código DMG en la AEAT | Elemento DM en a3asesor Ren |
| Deducción | Deduc. Gastos guardería (cálculo) |
| Cotizaciones a la Seguridad Social | Cotizaciones devengadas |
Deducciones Familiares
Se descargarán para el cálculo de las Deducciones Familiares:
- Los importes de las cotizaciones a la Seguridad Social de los meses del año en los que se haya ejercido una actividad por cuenta propia o ajena.
- Se descargarán los períodos en los que los declarantes han estado en alguna de estas situaciones: pensionistas o desempleados.
Compensaciones pendientes de años anteriores
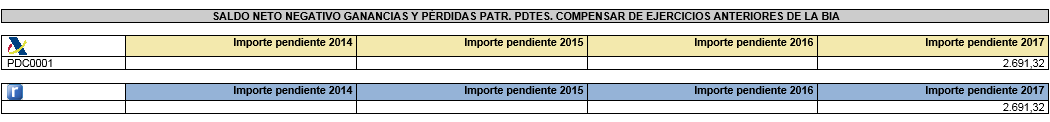
La importación de las compensaciones pendientes de años anteriores únicamente es posible en el alta de nuevos declarantes a partir de los datos existentes en la página web de la Agencia Tributaria:
| Concepto | Código en la AEAT |
| Saldo neto negativo G y P patr. Pdtes. de compensar de ejercicios anteriores de la Base Imponible General | PDB |
| Saldo neto negativo GyP patri. pdtes. de compensar de ejercicos anteriores de la Base Imponible del Ahorro | PDC |
| Rendimientos de capital mobiliario negt. pdtes. de compensar de ejercicios anteriores Base Imponible del Ahorro | PDD |
| Exceso de aportaciones al sistema de prevision social pendt. de reducir ejer. anteriores | PDE |
| Exceso de contribuciones a seguros colectivos pendientes de reducir en ejer. anteriores | |
| Exceso de aport. al sistema de prevision por discap. pdte. de reducir de ej. anteriores | PDG |
| Exceso de aport. por parientes o tutores de discap. pdte. de reducir de ejer. anteriores | PDH |
| Exceso de aport. a patrim. protegidos por discap pdtes. de reducir en ejer. anteriores | PDI |
| Exceso de aport. a mutualidad de deportistas pendientes de reducir en ejer. anteriores | PDJ |
| Bases liquidables generales negativas pendientes de compensar de ejercicios anteriores | PDK |
En aquellos declarantes que ya existen en la aplicación, estas compensaciones pendientes se podrán visualizar en el Informe datos fiscales, el listado comparativo de los datos fiscales en poder de la Agencia Tributaria con los datos informados en la aplicación.
Datos que NO se importan de la página Web de la AEAT:
- Rentas exentas.
- Rendimientos de actividades económicas.
- Subvenciones e indemnizaciones satisfechas a agricultores, ganaderos o forestales.
- Otras subvenciones, auxilios y ayudas satisfechos por las administraciones públicas.
- Renta básica de emancipación.
- Ventas de activos financieros y otros valores mobiliarios de los tipos: Principales segregados, Cupones, Derechos Garantía, Derechos disfrute, Otros, y Participaciones Preferentes.
- Pagos fraccionados de empresas y profesionales.
- Cotizaciones a regímenes especiales de la seguridad social y convenios especiales.
- Operaciones de transmisión de derechos sobre bienes inmuebles.
- Participación en comunidades de bienes, asociaciones y otros tipos no definidos.
- Deducciones autonómicas.
- Acciones y participaciones en instituciones de inversión colectiva.
- Información sobre rendimientos del trabajo, de determinadas actividades económicas y premios.
- Deducciones por familia numerosa o personas con discapacidad.