
Versión 2025.2.0 a3asesor Ren. Novedades y Cambios Legales
- Impuesto sobre la Renta de las Personas Físicas.
- Impuesto sobre la Renta de No Residentes.
- Impuesto sobre el Patrimonio y Grandes Fortunas.
- Novedades en el fichero XML de presentación.
- Mejoras.
 Impuesto sobre la Renta de las Personas Físicas
- Rendimientos del Trabajo.
- Rendimientos de Actividades.
- Bases liquidable del ahorro.
- Deducciones:
- Deducciones autonómicas pendientes de adaptación por la AEAT.
1. Rendimientos del Trabajo
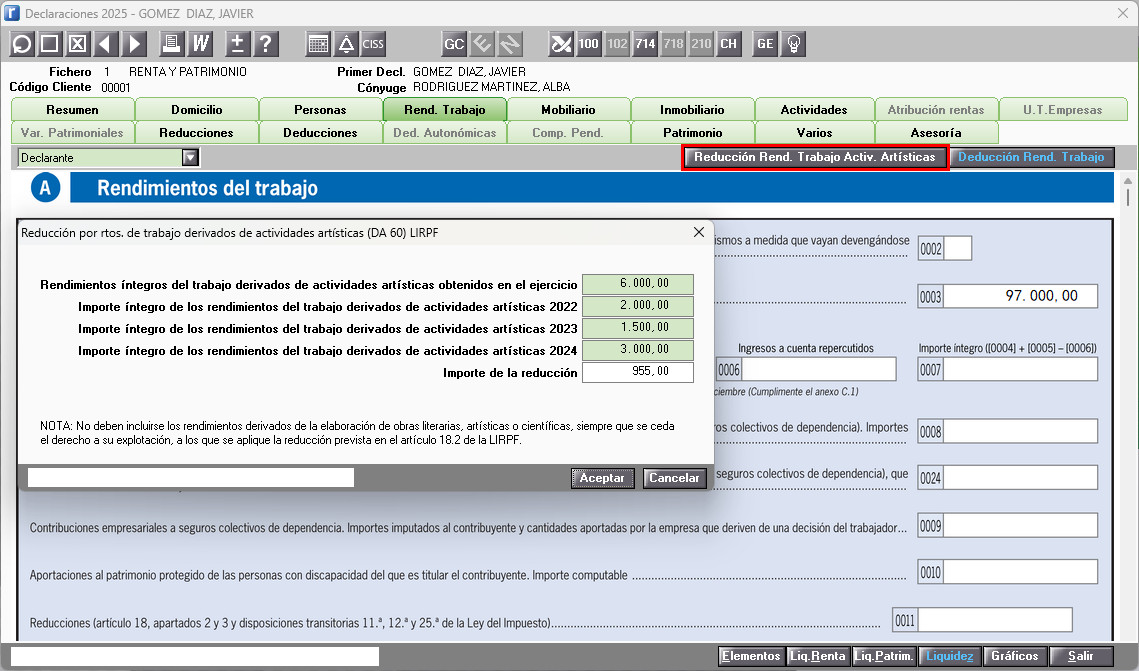
Reducción por obtención de rendimientos de trabajo que deriven de obras literarias, artísticas o científicas
Desde el 1 de enero de 2025, se introduce una nueva reducción aplicable a los rendimientos del trabajo que deriven de la creación de obras literarias, artísticas o científicas, con el objetivo de corregir los efectos de la irregularidad en este tipo de ingresos, que suelen concentrarse en determinados ejercicios.
La reducción consiste en la aplicación de un 30 % sobre el importe de los rendimientos que supere el 130 % de la media de los rendimientos obtenidos en los tres ejercicios anteriores. La base máxima anual sobre la que puede aplicarse esta reducción es de 150.000 €, lo que supone un importe máximo de reducción de 45.000 €.
Para facilitar su cumplimentación, se incorpora el botón “Reducción Rend. Trabajo. Activ. Artísticas" en la opción Rendimientos del trabajo, que permite informar manualmente los datos necesarios. A partir de esta información, la aplicación calcula de forma automática la reducción aplicable.
2. Rendimientos de Actividades y Atribuciones de Rentas
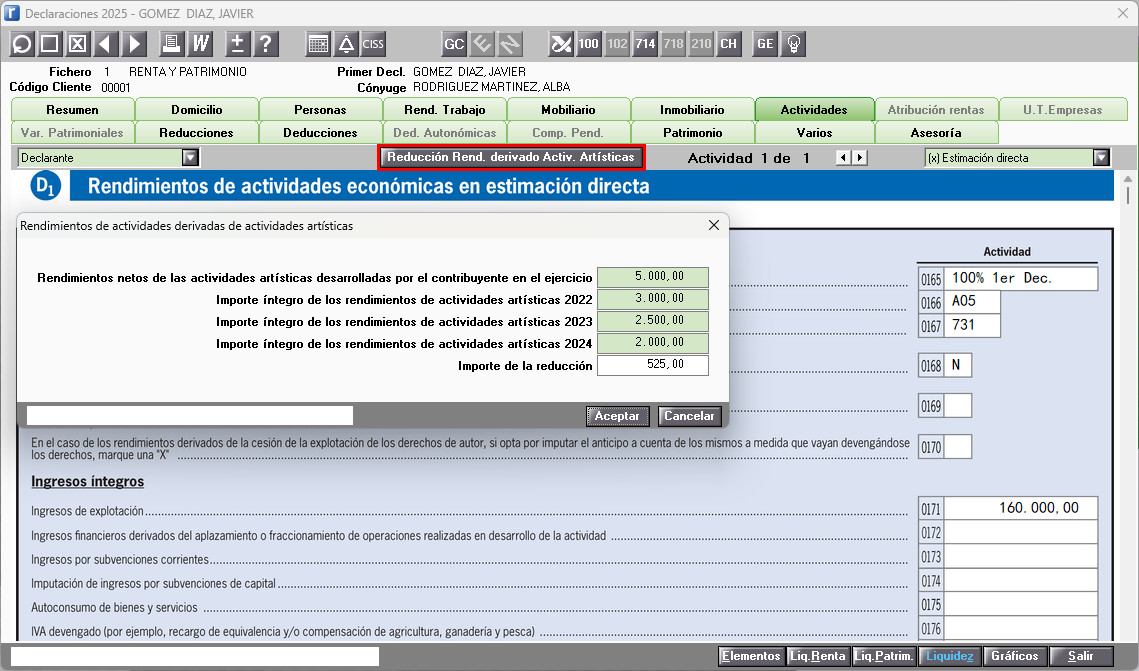
Se incorpora el botón “Reducción Rend. derivado Activ. Artísticas" en la opción Actividades y Atribución rentas, para la aplicación de la reducción correspondiente a los rendimientos de actividades artísticas declarados como actividad económica.
La reducción se informa mediante una ventana de cumplimentación manual de datos y es común para todas las actividades.
Se han incluido campos en aquellos casos que provengan de atribuciones de rentas. En el caso de los elementos de actividades (PD, PC, ED, EC, GD y GC) se habilitan o deshabilitan automáticamente en función de que esté marcado el indicador de atribuciones de rentas.
La aplicación calcula automáticamente la reducción a partir de la información informada.
Actividades Agrarias por Módulos
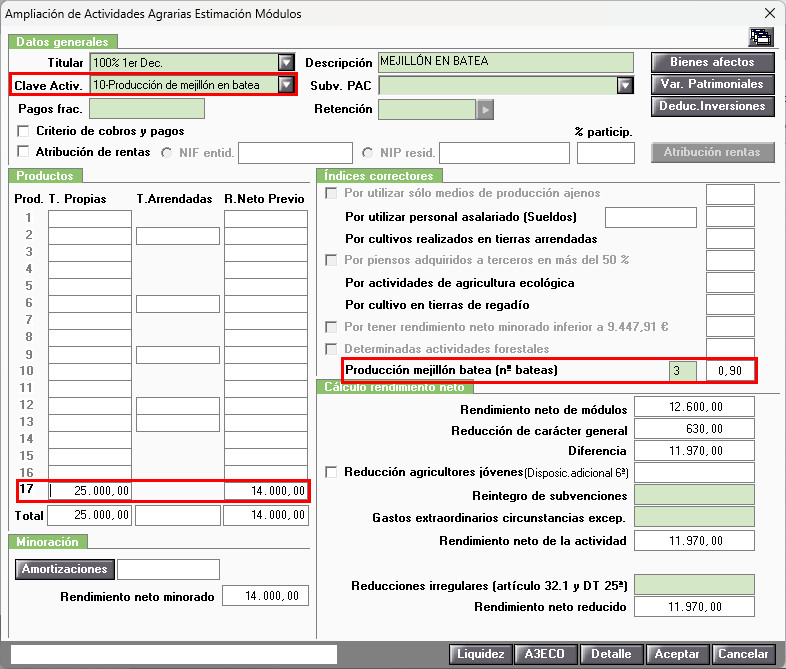
El epígrafe de módulos “Mejillón en batea” pasa a estar contemplado dentro de las actividades agrarias por módulos, con nueva clave específica de actividad.
En el elemento GM se incorpora la Clave 10 (Producción mejillón en batea); al seleccionarla se habilita el Producto 17 (índice 0,56) y se incorpora un índice corrector específico para esta clave "producción mejillón batea (nº bateas).
⚠️ Aviso en el traspaso de a3asesor 2024 a 2025
El elemento EM del ejercicio anterior se traspasará como no activo en cálculo, por lo que será necesario dar de alta nuevamente esta actividad en un elemento GM para que se calcule correctamente.
3. Bases liquidable del ahorro
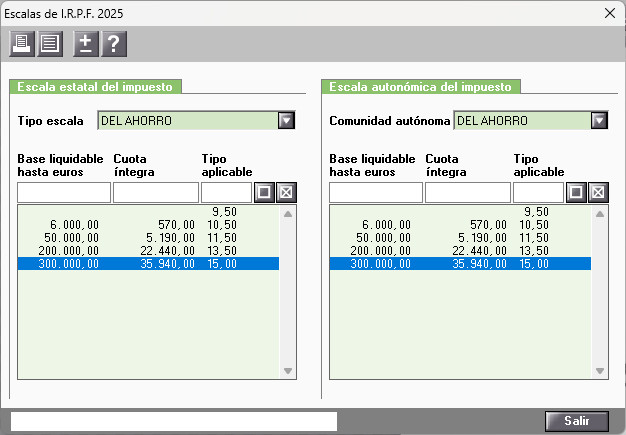
Con efectos desde el 1 de enero de 2025, se incrementa el tipo del último tramo de la base liquidable del ahorro del 28% al 30% para importes superiores a 300.000 €.
4. Deducciones
4.1 Deducción por obtención de rendimientos del trabajo
Se incorpora una deducción aplicable a aquellos contribuyentes con rendimientos íntegros del trabajo inferiores a 18.276 euros anuales, obtenidos como consecuencia de la prestación efectiva de servicios en el marco de una relación laboral o estatutaria, y siempre que no perciban rentas, excluidas las exentas, distintas de las del trabajo por cuenta ajena por importe superior a 6.500 euros, podrán aplicar la deducción conforme a la siguiente fórmula.
El importe se resta de la cuota líquida total, con el límite de la parte proporcional correspondiente a los rendimientos del trabajo.
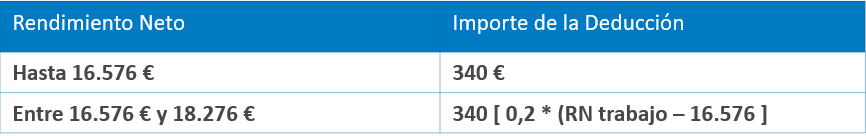
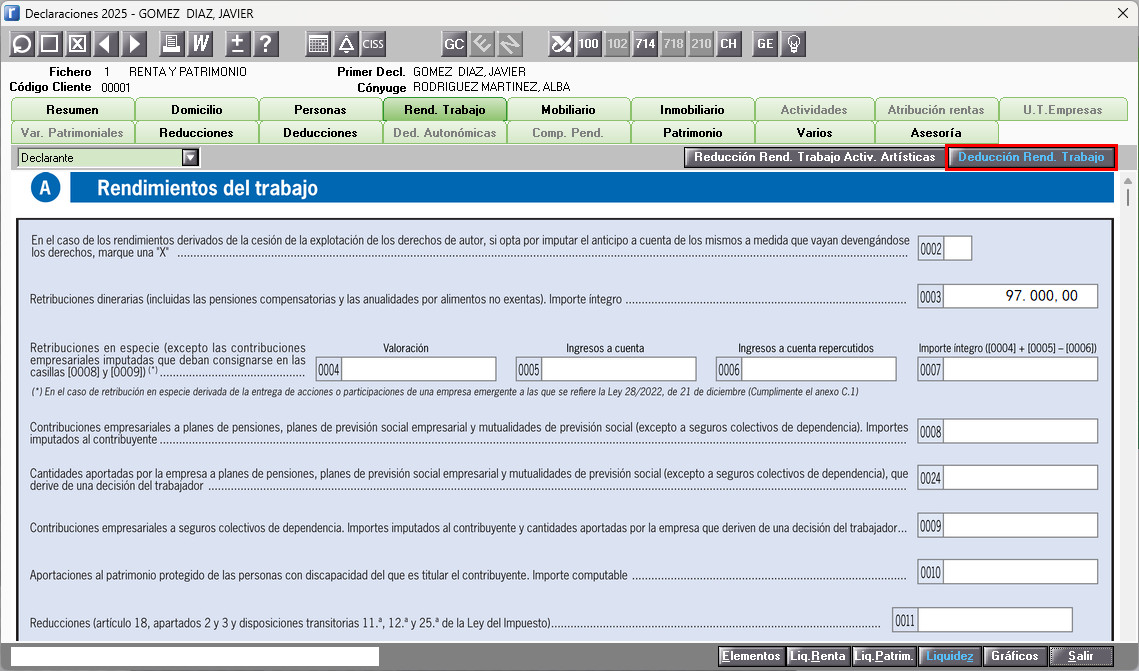
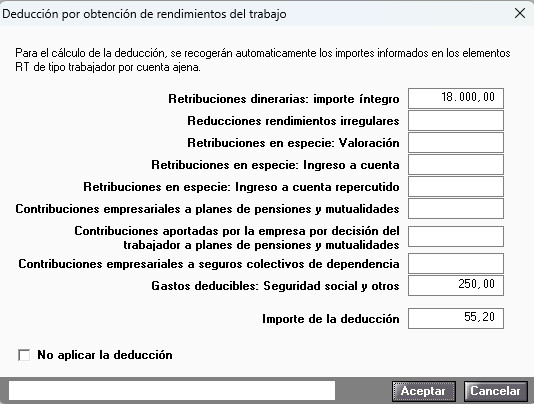
La deducción se calcula automáticamente a partir de los rendimientos del trabajo por cuenta ajena informados en la Relación de Elementos.
Se incorpora el botón “Deducción Rend. Trabajo” en la opción Rend. Trabajo para visualizar el cálculo automático de la deducción.
Además, el indicador “No aplicar deducción” permite excluirla del cálculo de la liquidación.
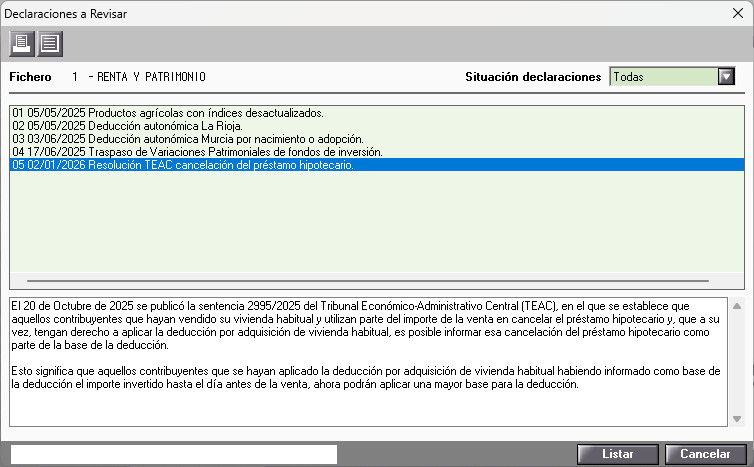
4.2 Cancelación de préstamo hipotecario y deducción por vivienda habitual
El 20 de octubre de 2025 se publicó la sentencia 2995/2025 del Tribunal Económico‑Administrativo Central (TEAC), que establece que:
- Los contribuyentes que vendan su vivienda habitual.
- Destinen parte del importe de la venta a cancelar el préstamo hipotecario.
- Y tengan derecho a la deducción por adquisición de vivienda habitual.
Pueden incluir el importe de la cancelación del préstamo como parte de la base de la deducción.
Esto permite que los contribuyentes que hasta ahora solo informaban como base el importe invertido hasta el día anterior a la venta, puedan incrementar la base de la deducción incorporando la cancelación del préstamo.
Se ha incorporado un “Declaraciones a revisar” en el menú Utilidades en los ejercicios anteriores (2021 a 2024) de la Aplicación para localizar a los posibles declarantes afectados.
5. Deducciones Autonómicas en proceso de actualización
Las Comunidades Autónomas de Castilla‑La Mancha y Comunidad Valenciana han aprobado recientemente modificaciones en los límites de determinadas deducciones autonómicas, así como nuevas deducciones.
Estas novedades se encuentran pendientes de desarrollo y adaptación por parte de la Agencia Tributaria (AEAT).
Modificación limites:
- Castilla La Mancha en las deducciones por arrendamiento de vivienda habitual:
- Para personas con discapacidad.
- Para familias numerosas.
- Para familias monoparentales.
- Para contribuyentes menores de 36 años.
- Arrendamiento vinculado a determinadas operaciones de dación en pago.
- Comunidad Valenciana en la deducción por gastos asociados a la práctica del deporte y actividades saludable
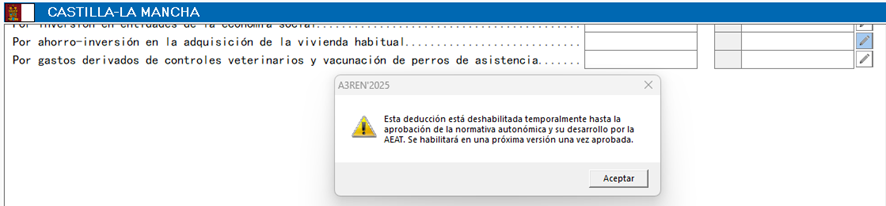
La aplicación ya incorpora los nuevos importes, por lo que las declaraciones podrán presentarse en cuanto la AEAT adapte sus sistemas.
Nuevas deducciones:
Las nuevas deducciones aprobadas se incorporarán en una próxima actualización de la aplicación, una vez que la AEAT publique su desarrollo y requisitos técnicos.
- Castilla La Mancha: Deducción por ahorro-inversión en la adquisición de vivienda habitual y Por gastos derivados de controles veterinarios y vacunación de perros de asistencia.
- Comunidad Valenciana: por Gastos vinculados al fomento y formación musical.
Impuesto sobre la Renta de No Residentes
Modelo 210
Se actualiza el diseño de registro del modelo 210 conforme a las últimas modificaciones publicadas por la AEAT.
Impuesto sobre el Patrimonio y Grandes Fortunas
Se adapta la aplicación a las sentencias 4849/2025 y 4846/2025 del Tribunal Económico‑Administrativo Central (TEAC), que establecen que resulta discriminatorio que los contribuyentes no residentes no puedan aplicar:
- El límite del 60 % del IRPF en el Impuesto sobre el Patrimonio.
- El límite conjunto IRPF + IP en el Impuesto sobre Grandes Fortunas.
Esta diferencia de trato vulnera el principio de igualdad respecto a los contribuyentes residentes.
Como consecuencia, estas resoluciones obligan a extender el límite conjunto del artículo 31 de la LIP también a los contribuyentes no residentes para:
- El Impuesto sobre el Patrimonio.
- El Impuesto de Solidaridad de las Grandes Fortunas.
 Novedades en el fichero XML de presentación
- Rendimientos del Capital Inmobiliario.
- Rendimientos de Actividades Económicas.
- Atribuciones de Rentas.
- Variaciones patrimoniales y Premios.
- Deducciones.
- Declaraciones rectificativas.
Rendimientos del Capital Inmobiliario
1.1. Inmuebles arrendados: Reducción aplicable en inmuebles arrendados
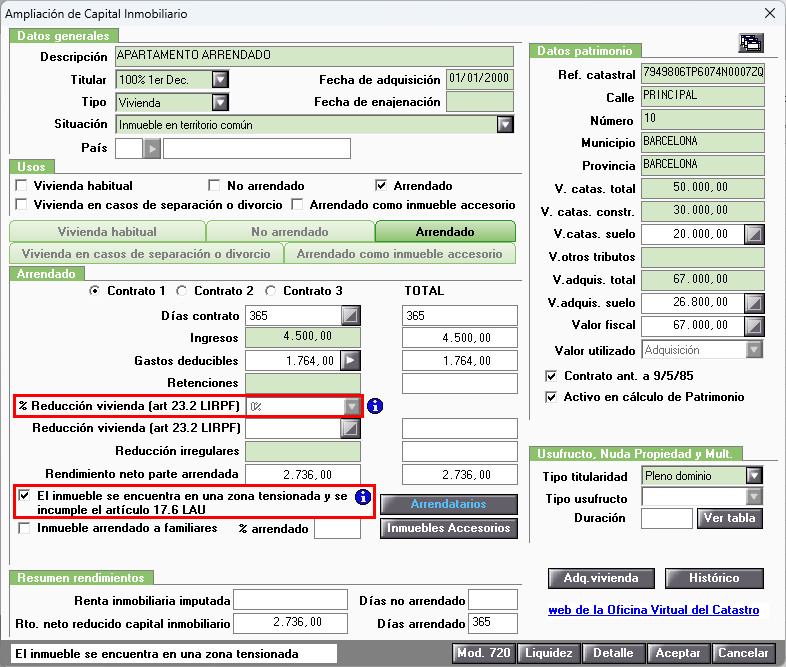
Se incorpora un nuevo indicador para identificar los inmuebles arrendados situados en zona tensionada en los que se incumple el artículo 17.6 de la LAU, aplicable a contratos con fecha a partir del 26/05/2023.
Cuando se marque el indicador "El inmueble se encuentra en una zona tensionada y se incumple el artículo 17.6 LAU", se aplicará un porcentaje de reducción del 0 % forma automática, quedando el campo "%Reducción vivienda (art. 23.2 LIRF)" deshabilitado.
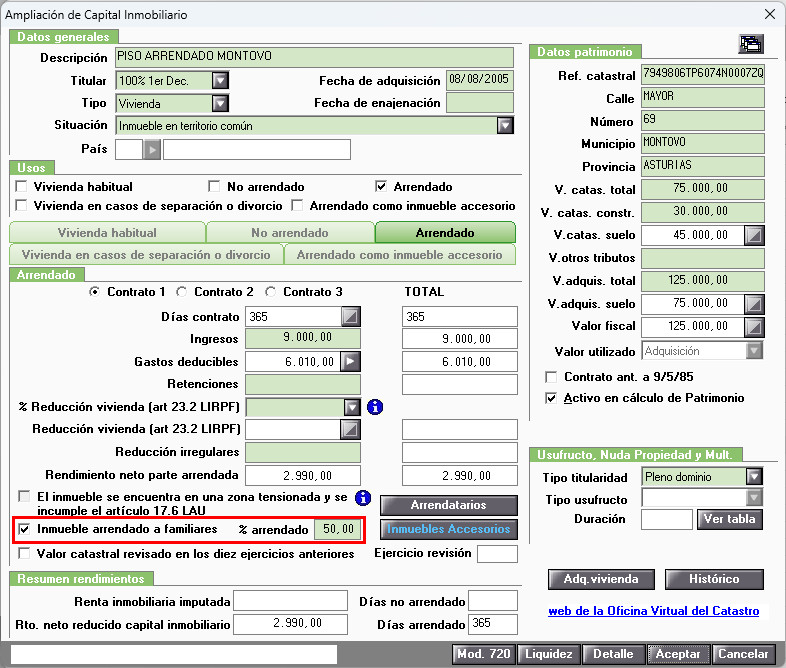
1.2. Inmuebles arrendados a familiares
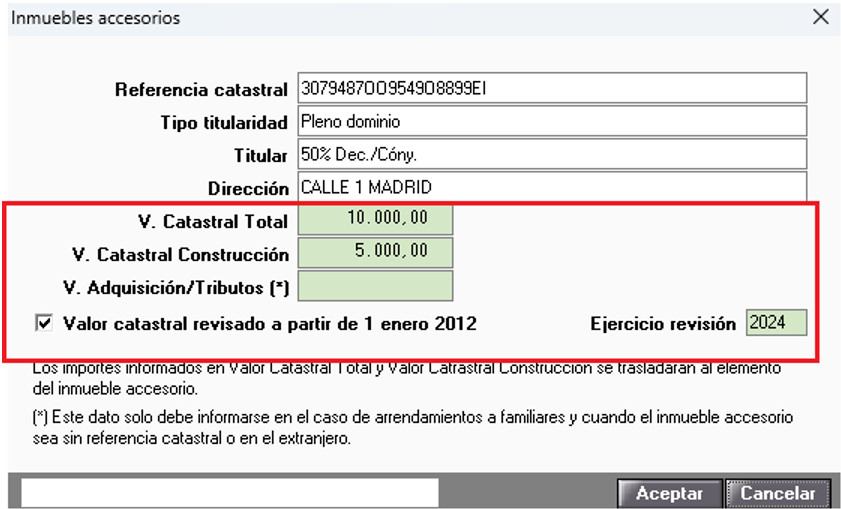
Se amplía la información necesaria para el cálculo del rendimiento mínimo en arrendamientos a familiares y la cumplimentación de datos catastrales en inmuebles accesorios.
- Se incorpora un nuevo campo de porcentaje de inmueble arrendado a familiares "%Arrendado", que se activa al marcar el indicador "Inmueble arrendamiento a familiares".
- Se amplía la información de los inmuebles accesorios, mostrándose el valor catastral de la construcción y el indicador "Valor catastral revisado a partir del 1 enero de 2012 ". Para los inmuebles accesorios sin referencia catastral o en el extranjero, se incorpora el campo "V. Adquisición"/Tributos (*)", aplicable solo en arrendamientos a familiares, para el cálculo del rendimiento mínimo.
2. Rendimientos de Actividades Económicas
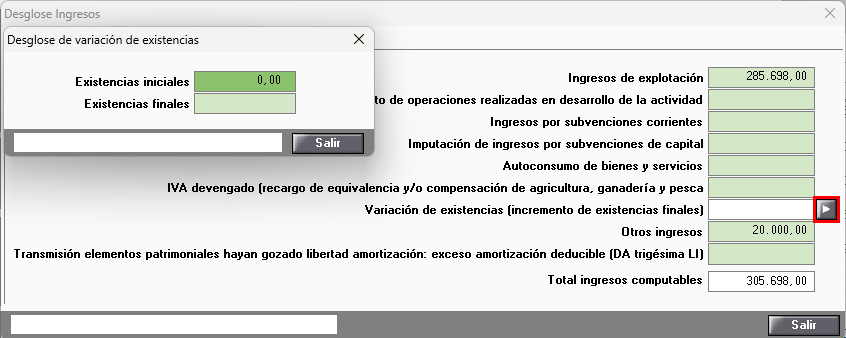
2.1. Variaciones de existencias
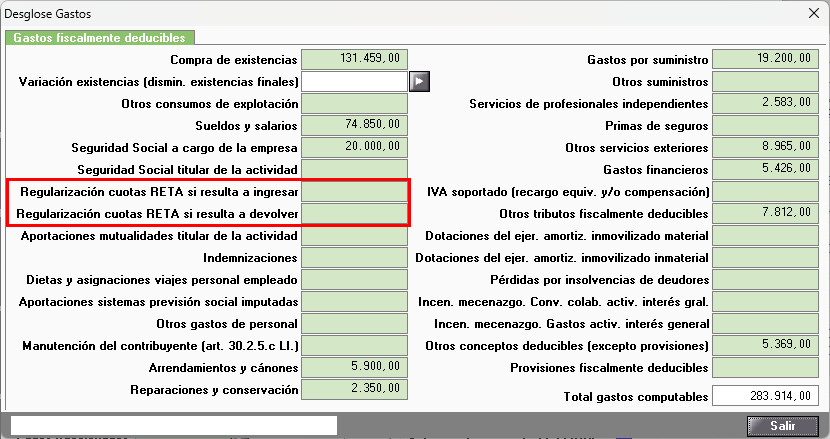
2.2. Regularización de Cuotas RETA
Se incorporan los campos "Regularización cuotas RETA si resulta a ingresar" y "Regularización cuotas RETA si resulta a devolver" en el desglose de gastos de las Actividades Profesionales y Empresariales (Elementos PC, PD, EC, ED, GC y GD).
Nota: Para este ejercicio no está disponible la importación de estos campos desde a3asesor Eco, el usuario deberá informar manualmente los importes que correspondan en estos conceptos.
2.3. Actividades Empresariales y Agrarias por Módulos
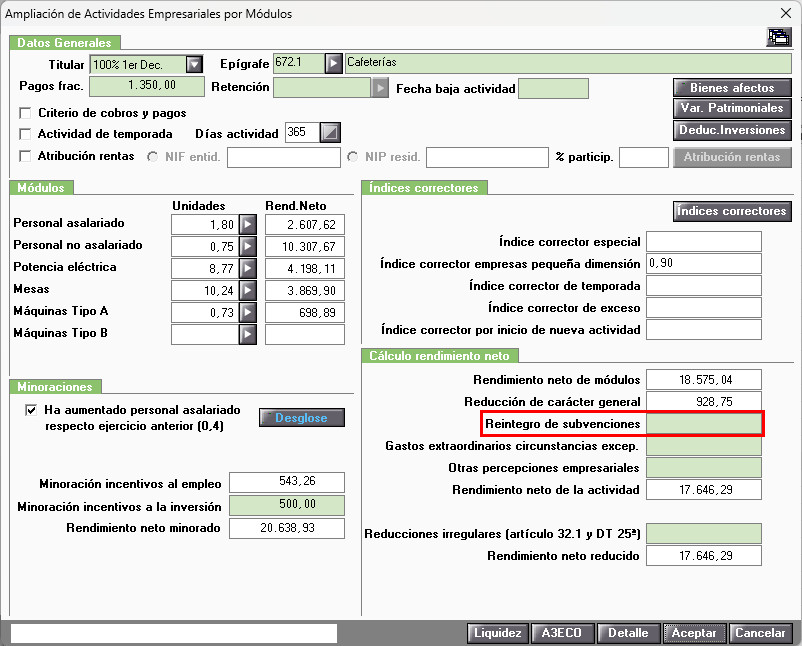
En las Actividades Empresariales y Agrarias por módulos se incorpora el campo "Reintegro de subvenciones", que minorará el rendimiento neto.
Se eliminan las reducciones por Lorca, DANA y La Palma.
En 2025 desaparece la minoración por la compra de gasóleo agrícola y fertilizantes.
3. Atribuciones de Rentas
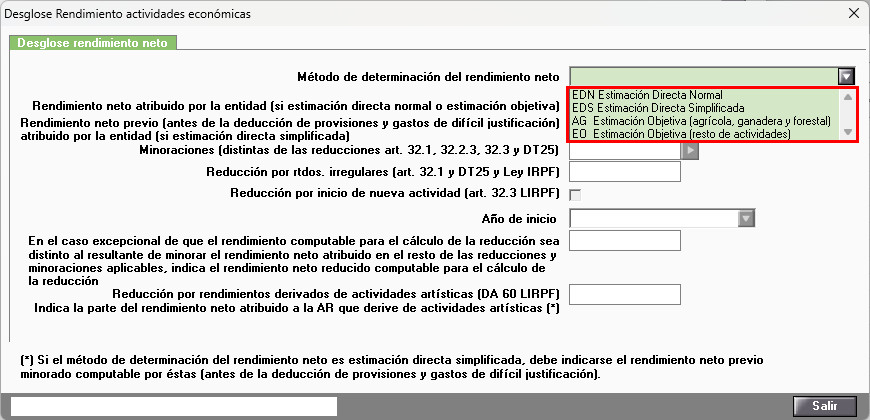
Método de determinación del rendimiento neto
Se actualiza el desplegable “Método de determinación del rendimiento” en los rendimientos de actividades económicas del elemento AR.
4. Variaciones patrimoniales y Premios
4.1. Nuevos tipos de elemento de Variaciones Patrimoniales
Se incorporan dos nuevos tipos de elemento:
4.1.1 Bono Térmico Social (Base general)
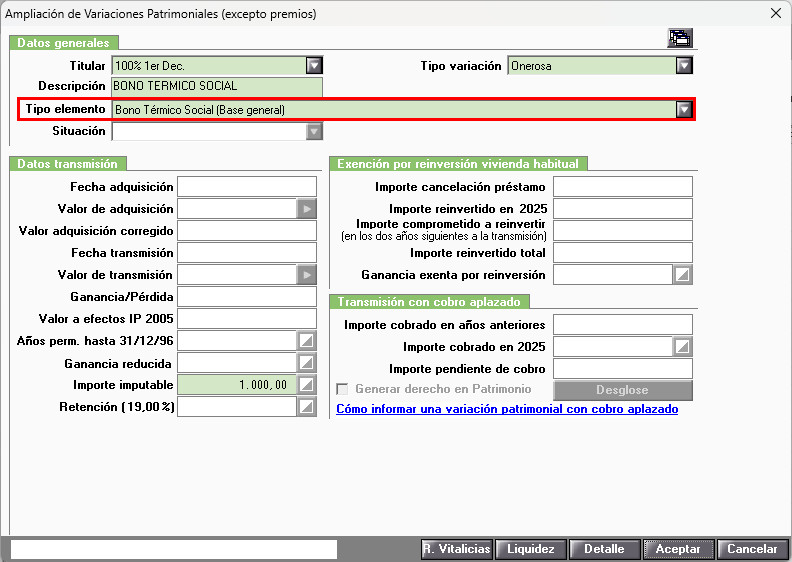
Se incorpora un nuevo tipo de elemento "Bono Térmico Social (Base general)" en las Variaciones patrimoniales para la declaración del Bono Social Térmico (Base general), sin retenciones ni gastos deducibles.
El Bono Social Térmico tiene la consideración de ganancia patrimonial no derivada de transmisión, conforme al artículo 33.1 de la Ley del IRPF.
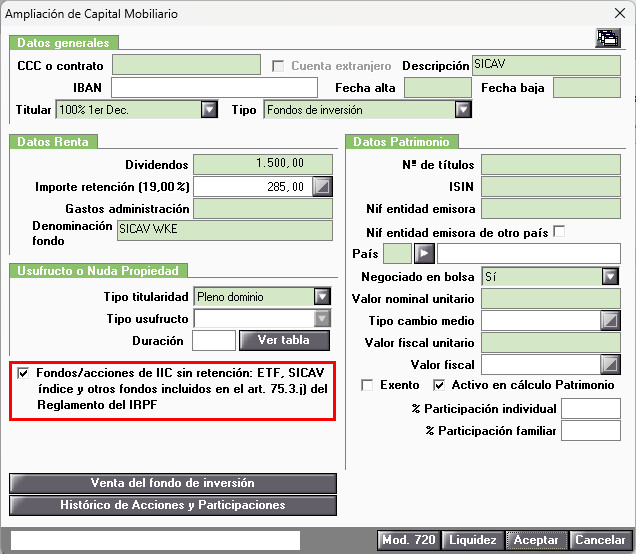
4.1.1 ETF, SICAV índice y otros fondos incluidos en el art. 75.3.j del Reglamento de IRPF
En los elementos VO se incorpora un nuevo tipo de elemento "ETF, SICAV índice y otros fondos incluidos en el art. 75.3.j del Reglamento de IRPF" para la informar las variaciones patrimoniales derivadas de su transmisión.
Estos instrumentos no están sujetos a retención.
Es obligatorio informar al menos uno de los siguientes campos identificativos: Denominación, NIF o ISIN.
En la obligación de declarar, se tratan como acciones cotizadas, computando únicamente en la regla 2.
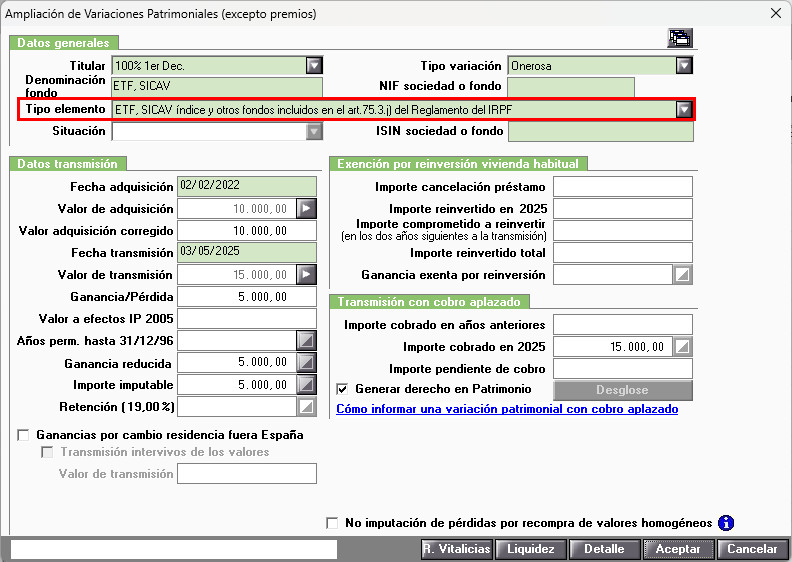
En los elementos de capital mobiliario, Fondos de Inversión (FI) y Sociedades de Inversión (SI) se añade un nuevo indicador que permite que las variaciones patrimoniales generadas por la venta se clasifiquen en este nuevo tipo específico.
4.2. Premios no sujetos a retención
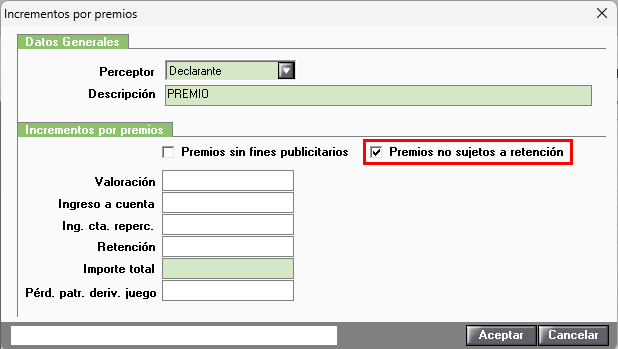
Se incorpora la diferenciación de los premios no sujetos a retención para garantizar su correcto tratamiento en la obligación de declarar. Para ello, se añade el indicador “Premios no sujetos a retención”; al activarlo, se bloquean todos los campos excepto Importe total, y el premio solo se tendrá en cuenta para la segunda regla de obligación de declarar.
4.3. Ampliación de las referencias catastrales en las transmisiones de inmueble
Se amplía de tres a cuatro el número de referencias catastrales que pueden informarse en las ganancias y pérdidas patrimoniales derivadas de la transmisión de inmuebles y de derechos reales sobre bienes inmuebles.
Aplicable a los Elementos VO (Vivienda habitual, Inmuebles en propiedad, Derechos reales sobre inmuebles), y Elementos VA (Inmobiliario y Derechos sobre inmuebles).
5. Deducciones
Deducciones por inversiones en elementos nuevos en Canarias
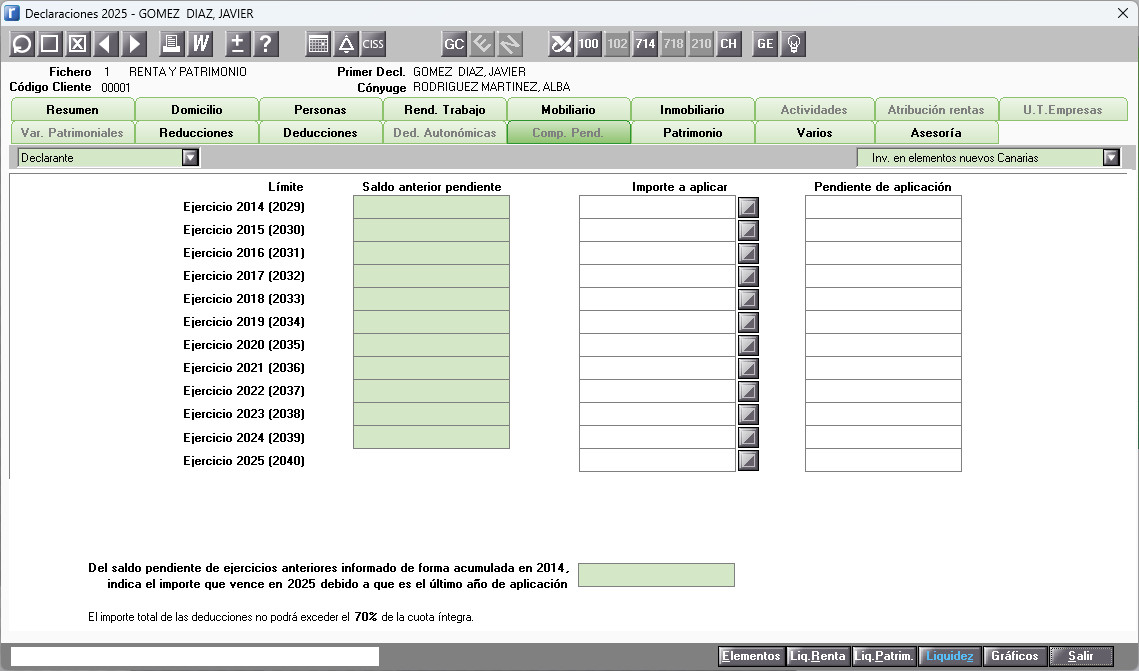
Se amplía el cálculo de las compensaciones pendientes por inversiones en elementos nuevos en Canarias, incorporando los ejercicios 2014 a 2019 en los elementos nuevos.
Se añade el campo "Del saldo pendiente de ejercicios anteriores", que informará de forma acumulada el importe correspondiente a las inversiones realizadas en 2014, teniendo en cuenta que 2025 es el último año de aplicación de estas deducciones.
El tratamiento aplicado es idéntico al ya existente para las compensaciones pendientes por Inversiones Empresariales y por Inversiones Empresariales en Canarias.
6. Declaraciones Rectificativas
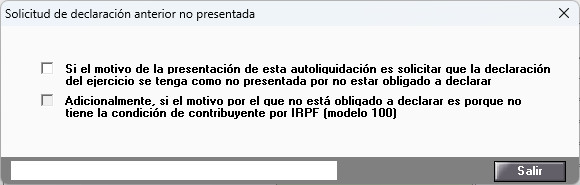
En la ventana Declaración Rectificativa/Complementaria se incorpora un nuevo botón "Anular declaración anterior" que permite anular la declaración anterior en los supuestos de Declaraciones Rectificativas y Rectificación por criterio administrativo.
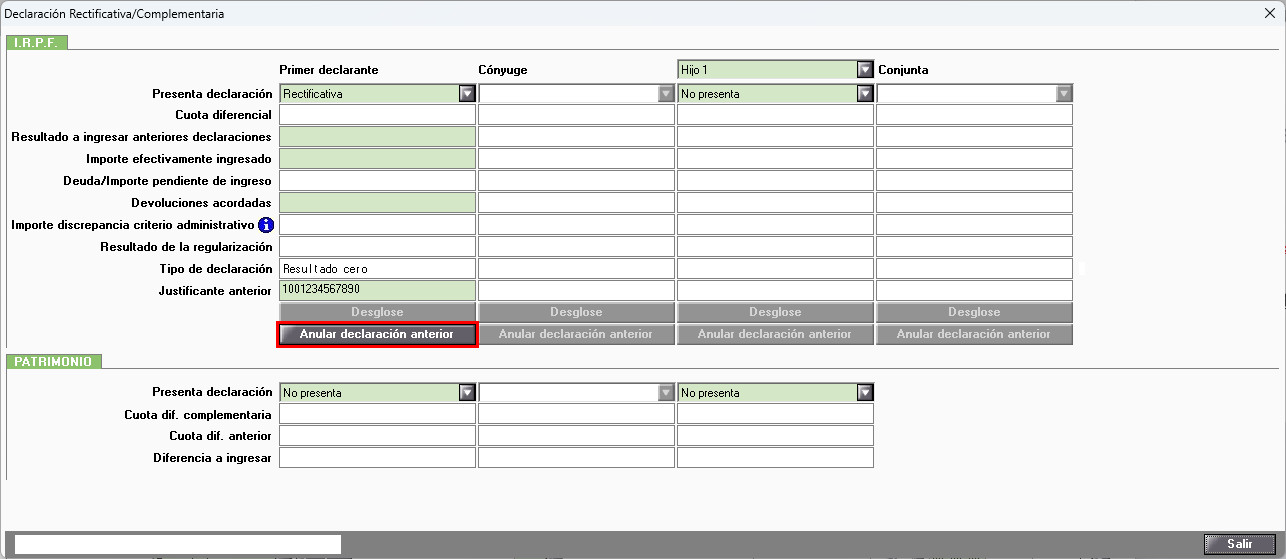
Al pulsar este botón, se abrirá una ventana con indicadores específicos, que se deberán marcar en función del motivo de la anulación de la declaración anterior.
Mejoras
- Mejora en la ventana de Obligación de declarar.
- Mejoras en el Informe Económico Fiscal.
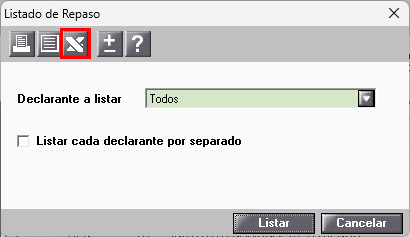
- Listados en formato Excel.
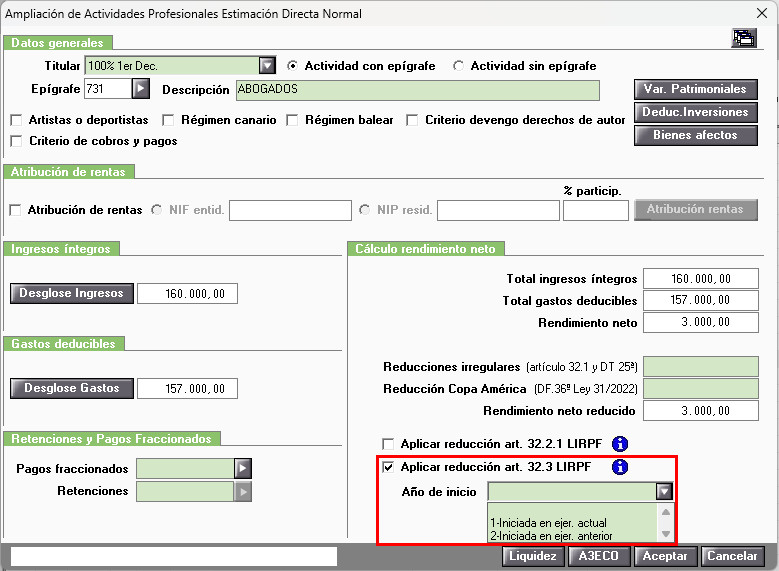
- Actividades Empresariales y Atribución de Renta: Aplicar reducción art. 32.3 LIRPF.
- Actividades Empresariales por Módulos: Índices correctores.
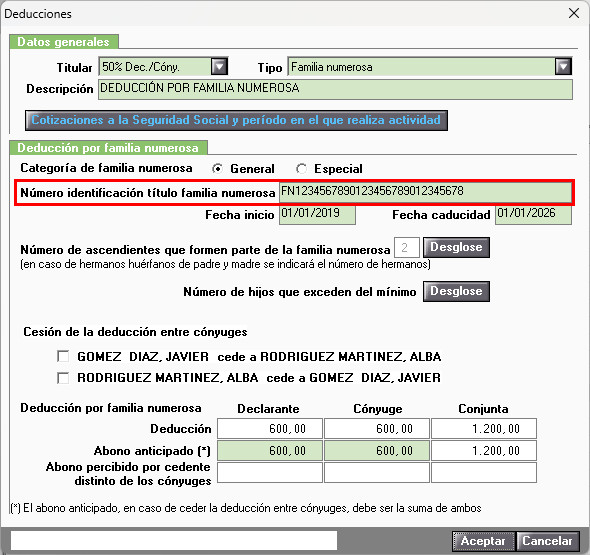
- Deducciones Familiares: Familia Numerosa.
- Personas: Información adicional para deducciones autonómicas.
- Deducciones: Deducción por residencia habitual y efectiva en la isla de la Palma.
- Mejoras en el Modelo 210.
1. Mejora en la nueva ventana de Obligación de declarar
Se mejora el Detalle de obligación de declarar, incluyendo un botón en la pestaña Resumen con una ventana la cual incorpora el desglose más claro y estructurado de los importes que intervienen en la determinación de la obligación de presentar declaración de cada declarante, facilitando el asesoramiento fiscal y la emisión de un informe justificativo para entregar al cliente.
La ventana muestra de forma diferenciada:
- La Primera regla y la Segunda regla, con el detalle de los rendimientos y ganancias computables en cada una de ellas.
- Los límites legales aplicables, permitiendo comparar de forma directa los importes declarados con los umbrales normativos.
- El resultado final asociado a cada regla, indicando si el contribuyente está obligado a declarar.
Asimismo, se añade un bloque informativo «Detalle Obligación a Declarar», que explica de forma textual los criterios legales aplicados, identificando el motivo concreto de la obligación (por ejemplo, rendimientos del trabajo superiores a un determinado importe, concurrencia de varios pagadores, ganancias patrimoniales, etc.).
Esta mejora permite:
- Facilitar la interpretación del resultado de la obligación de declarar.
- Aumentar la transparencia del cálculo, mostrando cómo se alcanzan los límites legales.
- Reducir errores y dudas del usuario al disponer de una justificación normativa clara dentro de la propia ventana.
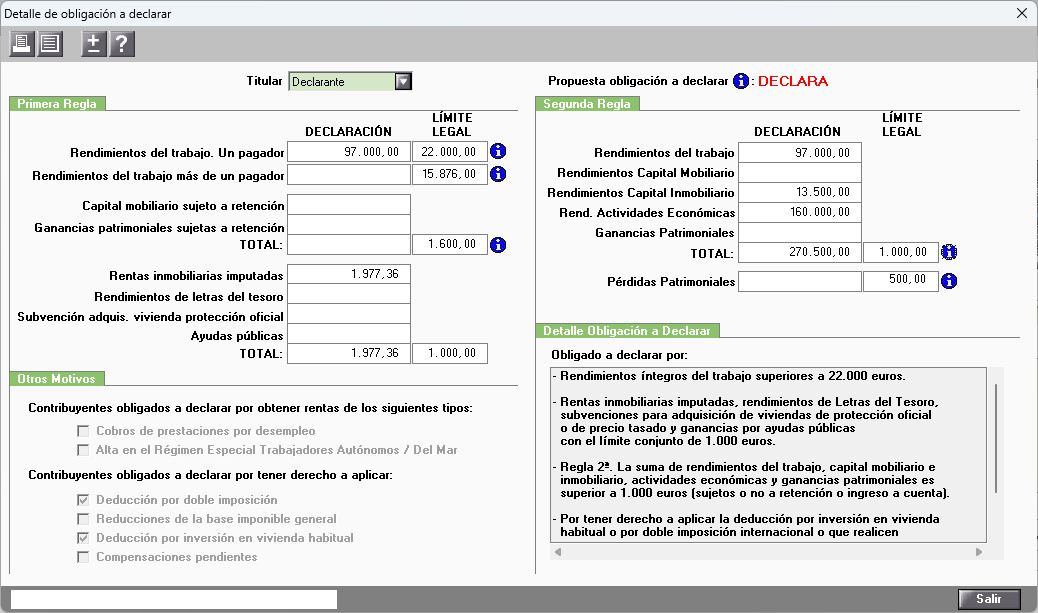
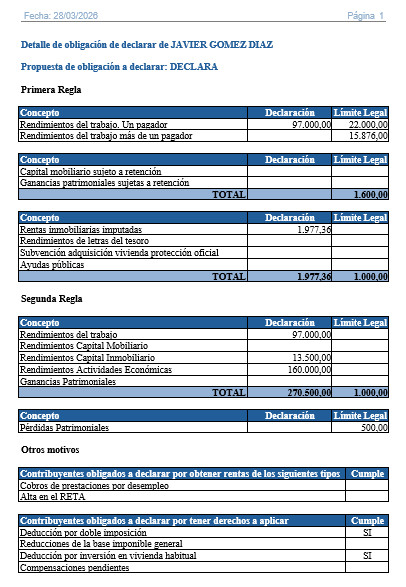
En la parte superior izquierda de la ventana puedes obtener por ventana o por impresora de un listado con el detalle de la obligación de declarar del declarante.
2. Mejoras en el Informe Económico Fiscal
Configurador de documentos para el Informe Económico‑Fiscal
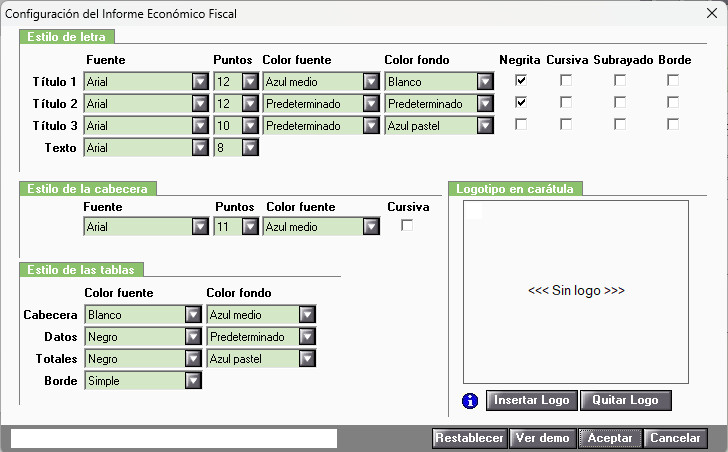
Se incorpora la posibilidad de personalizar el Informe Económico‑Fiscal, a través del botón "Configurar Informe" según la imagen corporativa del despacho.
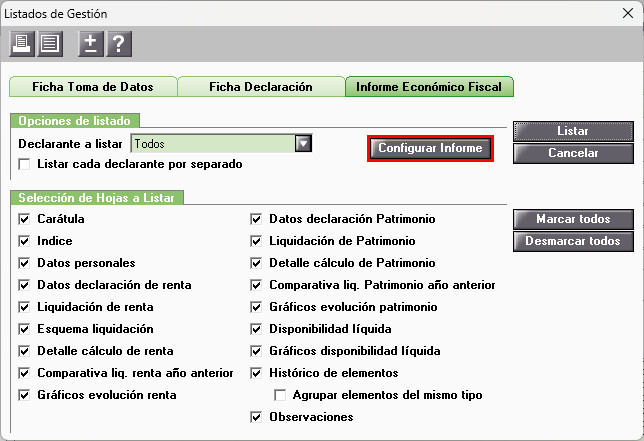
Las opciones de configuración incluye:
- Estilo de letra (fuente, tamaño y formato).
- Cabecera y tablas (colores y formatos).
- Logotipo de la carátula del informe.
La configuración propuesta es editable por el usuario y puede accederse tanto desde el Índice como desde Mantenimiento de declaraciones.
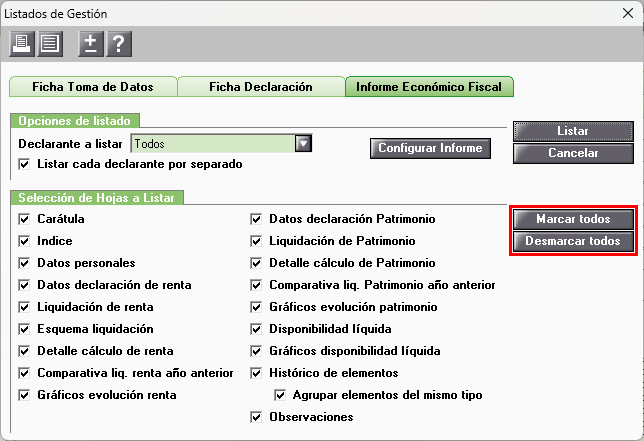
Nuevos botones para marcar y desmarcar opciones
Se incorporan los botones "Marcar todos" y "Desmarcar todos" en el Informe Económico Fiscal.
Esta mejora permite seleccionar o deseleccionar todas las secciones del informe de forma rápida, y agilizar la configuración del contenido a incluir en el informe final.
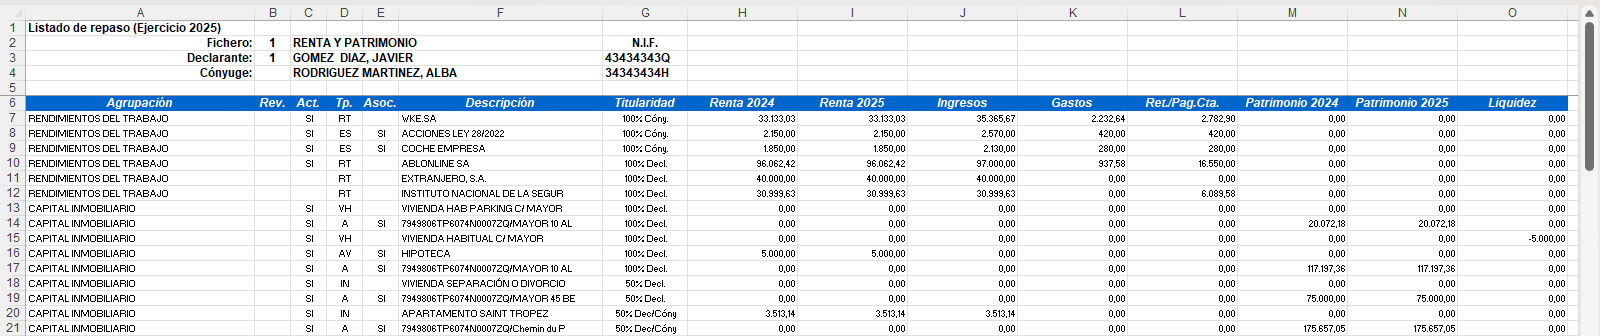
3. Listados en formato Excel.
4. Actividades Empresariales y Atribución de Renta: Aplicar reducción art. 32.3 LIRPF
5. Actividades Empresariales por Módulos: Índices correctores
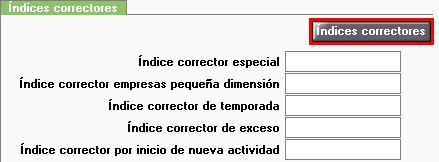
En las Actividades Empresariales por Módulos (elemento EM), se mejora el apartado de Índices correctores para facilitar su consulta y cumplimentación.
Se sustituye el botón desplegable individual de cada índice por un botón único y general, que permite visualizar y acceder a todos los índices de forma más rápida y sencilla, mejorando la usabilidad y agilizando la cumplimentación de datos.
6. Deducciones Familiares: Familia Numerosa
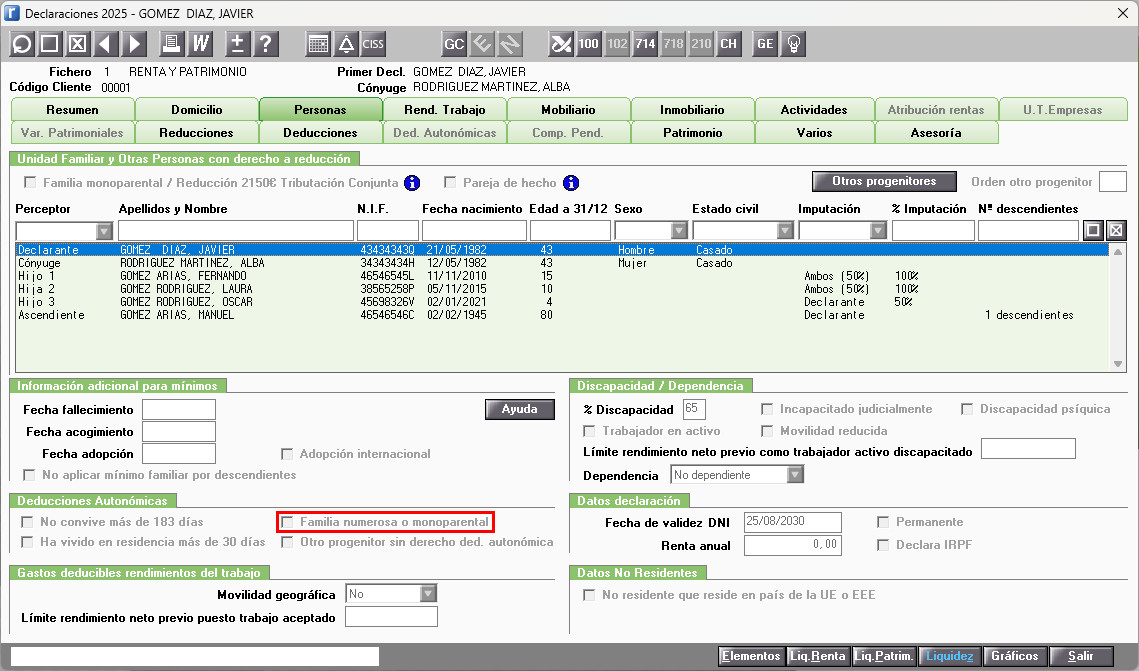
7. Personas: Información adicional para deducciones autonómicas
Se amplía la descripción del indicador Familia numerosa en el apartado de Deducciones Autonómicas de la pestaña Personas, incorporando también la referencia a la categoría de familia monoparental.
Esta mejora aclara el alcance del indicador, al aplicarse tanto a familias numerosas como a familias monoparentales, y facilita una correcta interpretación y cumplimentación de la deducción autonómica correspondiente.
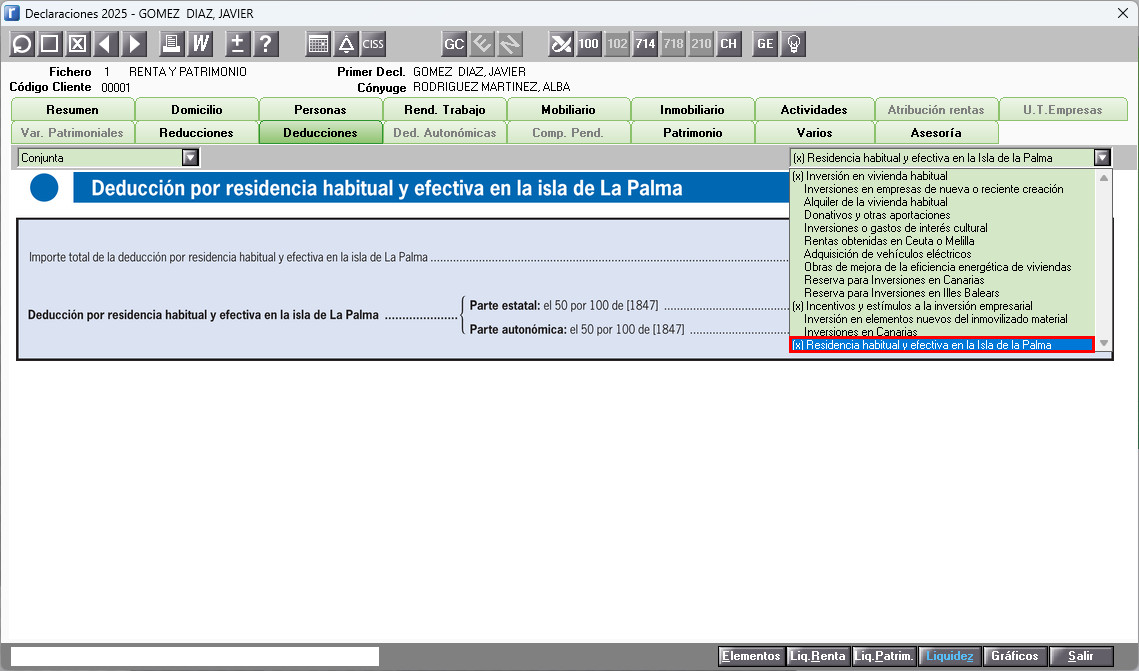
8. Deducciones: Deducción por residencia habitual y efectiva en la isla de La Palma.
En la pestaña Deducciones que simula el modelo, se incorpora en el campo desplegable la deducción por "Residencia habitual y efectiva en la Isla de la Palma", facilitando su selección y consulta.
9. Mejoras en el Modelo 210.
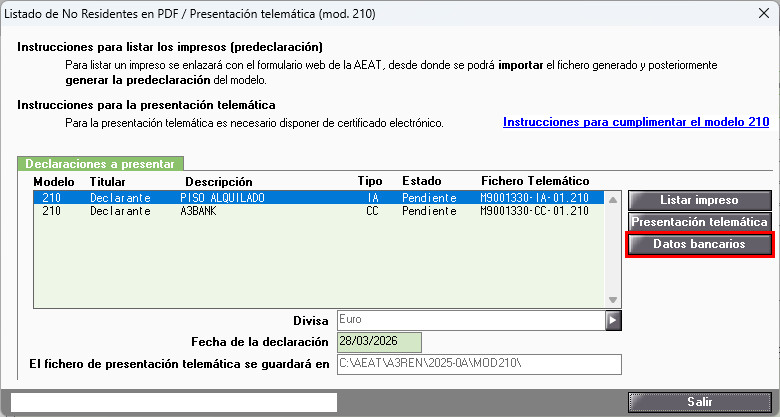
Mejoras en la gestión de datos bancarios del modelo 210
- Los datos bancarios pasan a guardarse por perceptor (declarante, cónyuge, etc.), evitando tener que modificarlos en cada presentación.
En el ejercicio 2025, los datos bancarios se traspasan automáticamente a todos los perceptores. En el resto de ejercicios, la información se traspasarán respetando los datos existentes. - El botón "Datos bancarios" se mostrará resaltado en azul cuando el perceptor seleccionado dispone de información bancaria informada.
- Adicionalmente, se incorpora un aviso informativo cuando el NIF del titular de la cuenta no coincide con el NIF del perceptor seleccionado, facilitando la revisión y validación de los datos bancarios.
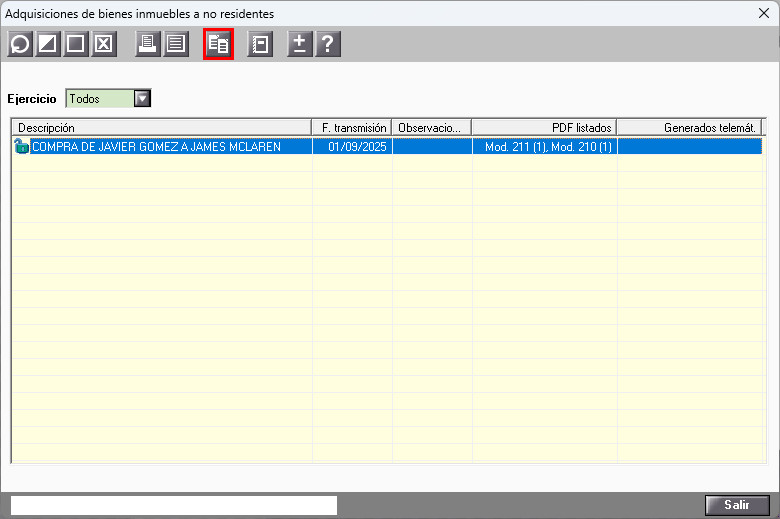
Duplicar modelos 210 y 211 (Transmisiones de inmuebles)
Se incorpora un nuevo botón "Copiar" en el apartado Listados oficiales / No residentes (transmisión de inmuebles – modelos 210 y 211).
Esta funcionalidad permite:
- Duplicar declaraciones de los modelos 210 y 211 con un solo clic.
- Evitar la creación del modelo desde cero, ahorrando tiempo en la cumplimentación.
- Facilitar la gestión de inmuebles con varias referencias catastrales (Vvivienda, Garaje, Trastero).
La mejora agiliza la tramitación de declaraciones de no residentes en operaciones de transmisión de inmuebles y reduce errores por duplicación manual de datos.

- Para consultar el Historial de novedades y cambios legales de versiones de a3asesor Ren pulsa aquí.