
Analisi delle registrazioni contabili per il calcolo dell’imposta di bollo
Se utilizzi registri contabili in modalità informatica, devi assolvere l’imposta di bollo sui libri sociali entro 120 giorni dalla chiusura dell’esercizio, come previsto dall’art. 6 del D.M. 17 giugno 2014. Paghi il tributo ogni 2.500 registrazioni o frazioni di esse, per un importo di 32 euro. Per registrazione si intende ogni singolo accadimento contabile, indipendentemente dalle righe di dettaglio (Risoluzione Agenzia delle Entrate n.161/E del 09/07/2007).
Analisi e dettaglio delle operazioni
In B.Point dalla scelta 11.10.1 puoi stampare il conteggio delle righe utili al conteggio dell'imposta di bollo.
Nella stampa di esempio trovi:
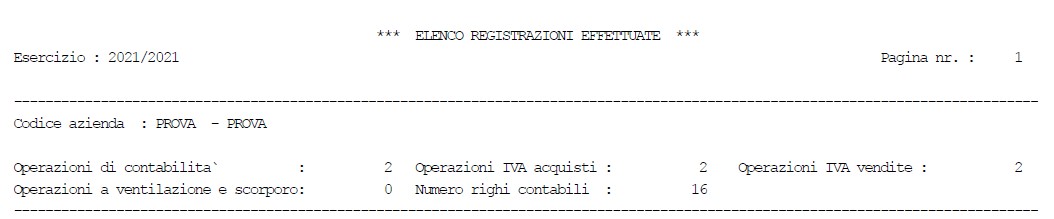
- Operazioni di contabilità 2: due righe di Prima nota;
- Operazioni IVA acquisti 2: due fatture di acquisto;
- Operazioni IVA di vendita 2: due fatture di vendita:
- Numero righi contabili 16: totale delle registrazioni effettuate (2+2+2 videata 1) inclusi i dettagli delle operazioni (10) che non vanno considerati nel calcolo dell'imposta di bollo. (vedi videata 2 stampa Libro Giornale)
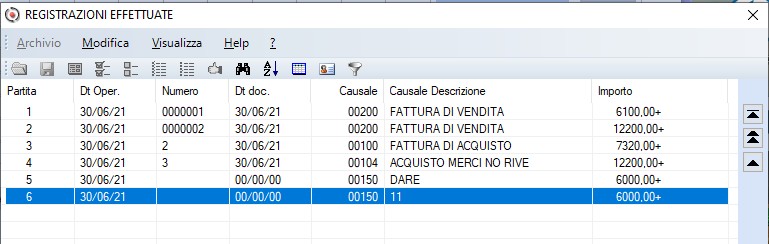
videata 2
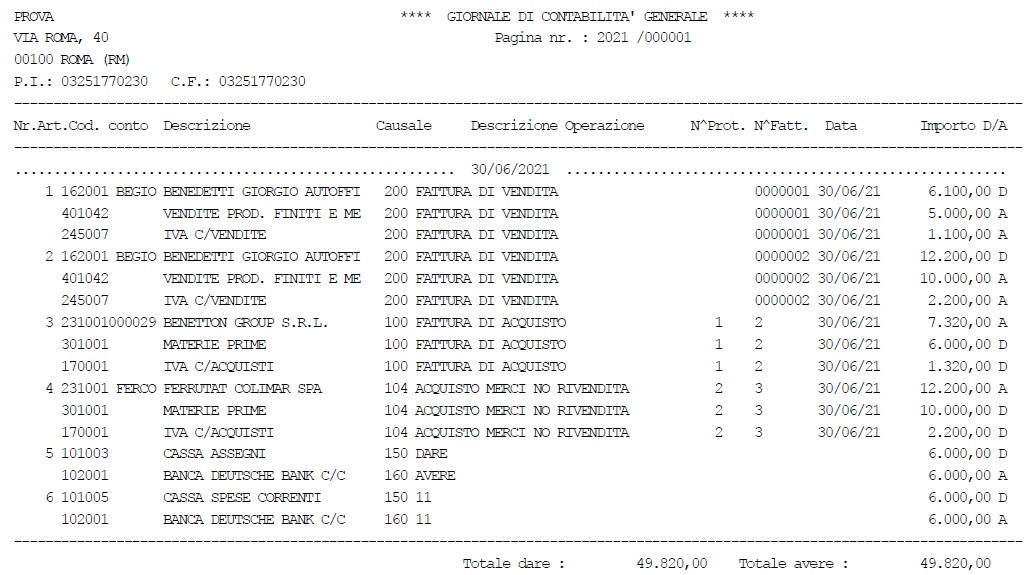
Come verificare il calcolo dell’imposta
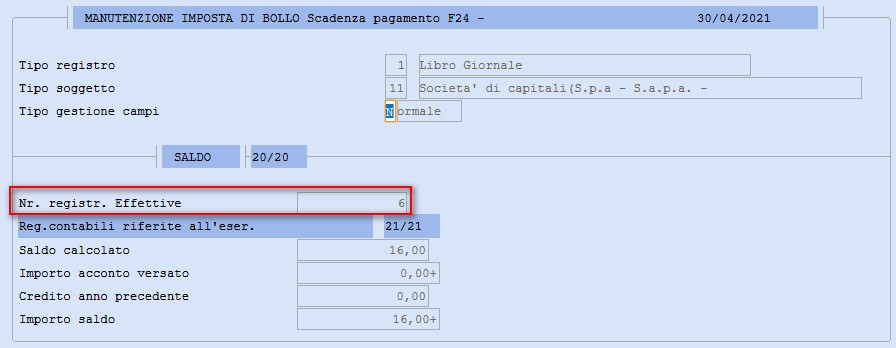
- accedi alla scelta 11.01.01 e seleziona la funzione IB Imposta Bollo Cons.Sost.
- seleziona Manutenzione Imposta di Bollo per visualizzare il numero di registrazioni effettuate e l'importo dell'imposta di bollo calcolata. Questa funzione ti consente di controllare rapidamente il tributo dovuto in base alle registrazioni contabili.
Per il Libro inventari, il conteggio include le righe di stampa dei conti dello Stato patrimoniale e, se presenti, quelle relative al dettaglio cespiti.
Potrebbe interessarti anche:
Video Pillola - B.Point - Contabilità Ordinaria - Imposta di bollo libri contabili
B.Point - Contabilità Ordinaria - Imposta di bollo per la Conservazione del Giornale e del Libro Inventari