Analisi report RP250-Prospetto Costi / RY186_XX-Prospetto Costi Anno 20XX
Per analizzare correttamente il costo IRAP del personale, puoi utilizzare le stampe RY186_XX – Prospetto costi anno XXXX e RP250 – Prospetto costi. Le due stampe hanno finalità diverse ma complementari e facilitano la verifica dei dati utilizzati nel modello IRAP.
La stampa RY186_XX espone i costi dell’anno precedente ed è disponibile solo dopo aver calcolato il modello IRAP. La stampa RP250 è invece progressiva e consente di selezionare un periodo specifico; per eseguirla è sufficiente che i cedolini siano stati calcolati.
I dati esposti derivano principalmente dalle voci di piede e dalle voci enti. Per effettuare verifiche o rettifiche puoi:
- utilizzare la funzione di aumento/diminuzione dei costi;
- intervenire nelle tabelle storiche, dopo opportune valutazioni, poiché solo alcuni campi sono modificabili direttamente nel modello IRAP.
Per consultare le tabelle storiche, accedi a Archivi - Dipendenti - Gestione Tabelle Storiche.
Per visualizzare o modificare le voci di piede ed enti, seleziona la funzione Visualizza o Modifica.
Nota bene: le modifiche nelle tabelle storiche sostituiscono definitivamente i dati precedenti. Procedi solo dopo un’attenta verifica.
Analisi funzionale del prospetto costi RP250
Le sezioni della stampa RP250 coincidono con quelle della RY186. I dati della ditta (codice ditta e ragione sociale) sono sempre presenti. I dati dei dipendenti sono esposti separatamente solo se, nei parametri del report, selezioni l’opzione Dettaglio dipendenti.
Ore lavorate
- Ore lavorate: P8032 (P8050 + P8051)
- Ore ordinarie: P8050
- Ore straordinarie: P8051
Calcolo della retribuzione ordinaria
La retribuzione ordinaria varia in base alla qualifica del collaboratore:
-
Collaboratori con qualifica C00, C10, C14, CPE
La retribuzione ordinaria è calcolata come:
P0850 + P0853 -
Tutte le altre qualifiche
Se P0109 > 0, utilizza P0109.
In alternativa, utilizza il valore maggiore tra P0110 e P0114, a cui si aggiungono:
+ P7635 + P7636
e si sottraggono:
(P7011 + P7111 + P7211 + P7306 + P7314 + P7406 + P7414 + P7506 + P7514 + P7261)
A questo risultato si aggiunge P7607, solo nei mesi di erogazione QUIR.
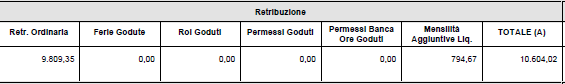
Altre componenti della retribuzione
Alla retribuzione ordinaria si sommano le seguenti voci:
- Ferie godute → P7011
- Rol goduti → P7211
- Permessi goduti → P7111
- Permessi banca ore goduti → P7261
- Mensilità aggiuntive liquidate → P7306 + P7314 + P7406 + P7414 + P7506 + P7514
Totale (A)
Il Totale (A) è dato dalla somma di:
- retribuzione ordinaria
- ferie godute
- Rol goduti
- permessi goduti
- permessi banca ore goduti
- mensilità aggiuntive liquidate
Questa modalità di calcolo consente di rappresentare correttamente il costo della retribuzione nel prospetto costi e di supportare le verifiche sui dati utilizzati per le elaborazioni successive.
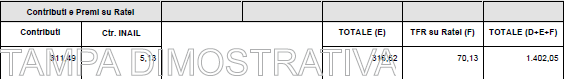
Contributi
I Contributi sono determinati dalla seguente formula:
P8130 + P0612 - P0793 + P7656 - P7607 – P7614 – VOCI ENTI DIVERSI c/ditta (CTR+SOL+QI) - P0902 + P0910
La voce P8130 è composta dalle seguenti voci:
P0330 + P0331 + CONTR. STRAORD. (P0332 + P0333 + P0334 + P0772) +P0338 + P0505 + P0506 + P0511 + P0521 + P0524 +P0530 + P0550 + P0552 + P0560 + P0570 + P0581 + P0583 + P0721 - P0725 - P0731 - P0732 - P0736 - P0737 -P0738 - P0739 - P0745 - P0747 + P0791 + P0902 - P0910+ P0399 + P0329 + Contributo addizionale per CIG no ticket (P0325 + P0326 + P0327 + P0328) - P1513 - P1533 +Voci solidarietà enti diversi (CTR+QI) + P7618 + P7648
Contributi INAIL e altri enti
- Contributi INAIL: P0902 - P0910
- CTR Enti: VOCI ENTI DIVERSI c/ditta (CTR+QI+SOL)
- CTR previdenza complementare: P6903 + P6907 + P6909 + P6935
Il Totale (B) è dato dalla somma di:
- Contributi
- Contributi INAIL
- CTR Enti
- CTR previdenza complementare
Trattamento di fine rapporto e totale costi
Il TFR (C) è calcolato come:
P7608 + P7611 + P6932 + P7607 - P7661
Il Totale complessivo (A + B + C) rappresenta il costo finale del personale nel prospetto IRAP, includendo retribuzioni, contributi e trattamento di fine rapporto.
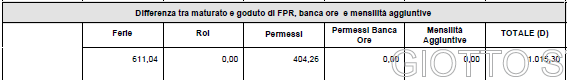
Calcolo dei residui
I residui sono calcolati come differenza tra quanto maturato e quanto goduto nel periodo di riferimento:
-
Ferie
Residuo = P7020 maturato - P7011 goduto -
Rol
Residuo = P7220 maturato - P7211 goduto -
Permessi
Residuo = P7120 maturato - P7111 goduto -
Permessi banca ore
Residuo = P7270 maturato - P7261 goduto -
Mensilità aggiuntive
Residuo =
(P7320 + P7420 + P7520 + P7310 + P7410 + P7510) maturato
meno
(P7306 + P7314 + P7406 + P7414 + P7506 + P7514) goduto
Totale residui
Il Totale (D) rappresenta il valore complessivo dei residui ed è dato dalla somma di:
- ferie residue,
- Rol residui,
- permessi residui,
- permessi banca ore residui,
- mensilità aggiuntive residue.
Il Totale (D) consente di individuare il costo potenziale ancora maturato e non utilizzato, utile per le analisi di costo del personale e per la corretta determinazione del prospetto costi.
Calcolo dei contributi su ratei
I Contributi su ratei sono calcolati sommando le differenze tra maturato e goduto per ciascuna componente:
-
Contributi
Calcola come segue:
(P7021 - P7012) + (P7121 - P7112) + (P7221 - P7212) + (P7271 - P7262) + (P7321 + P7311 - P7307 - P7315) + (P7421 + P7411 - P7407 - P7415) + (P7521 + P7511 - P7507 - P7515) -
Contributi INAIL
Calcola come segue:
(P7022 - P7014) + (P7122 - P7114) + (P7222 - P7214) + (P7272 - P7264)+ (P7322 - P7309) + (P7422 - P7409) + (P7522 - P7509) -
Totale contributi su ratei (E)
Il Totale (E) è dato dalla somma di:- contributi su ratei;
- contributi INAIL su ratei.
Calcolo del TFR su ratei
Il TFR su ratei (F) è calcolato applicando la seguente formula al totale dei residui (D):
- (D / 13,5) - (D * 0,5%)
Questo valore rappresenta la quota di trattamento di fine rapporto maturata sui ratei non ancora goduti.
I totali E e F completano l’analisi dei costi differiti e consentono una corretta determinazione del costo complessivo del personale nel prospetto costi.
TOTALE (D + E + F)