
How To
Annotazione Credito IVA Annuale sui registri IVA
B.Point Dichiarazioni FiscaliB.Point Contabile
Per annotare il credito IVA annuale nei registri IVA devi configurare i conti di riporto e generare la scrittura automatica in prima nota.
Segui i passaggi descritti per completare correttamente l’operazione.
Configurazione dei conti di riporto
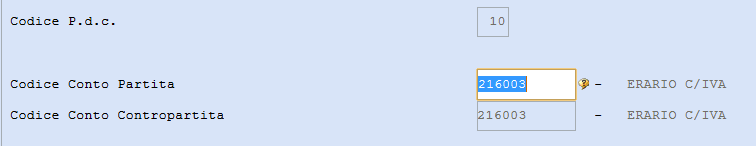
- Accedi alla scelta 28.4.14 Conti x riporto credito.
- Richiama il numero del piano dei conti utilizzato in contabilità.
- Inserisci in entrambi i campi i conti dell’Erario C/IVA oppure crea un conto dedicato da utilizzare per l’annotazione.
Generazione della scrittura automatica
- Dalla scelta 28.1, per l’anagrafica interessata seleziona la scelta Utilità - RC Riporto dati contabili.
- Inserisci:
- l'esercizio IVA della dichiarazione
- S a "Generazione movimenti"
- l’esercizio contabile
- l’esercizio IVA
- la data dell’operazione
- Compila il campo Test nr. Protocollo se desideri attribuire un protocollo.
- Inserisci un’annotazione libera, se necessario.
Al termine, in prima nota IVA viene generata una scrittura con causale 118, che sarà riportata nel registro IVA degli acquisti.
Contenuti correlati
Fuoriuscita dal regime IVA per cassa per superamento limite
In B.Point aggiorna l’anagrafica azienda dopo il superamento del limite IVA per cassa e gestisci il passaggio al regime ordinario.
Dove visualizzare la regola applicata al movimento bancario
Nell'Importatore Estratto Conto di B.Point puoi visualizzare la regola applicata a ciascun movimento importato.
Li.Pe. per multiattività art. 36 calcolo modello selettivo
In B.Point gestisci il calcolo della Li.Pe in presenza di multiattività art. 36, collega l’attività principale e secondarie per recuperare correttamente i dati.
Riscatto leasing e trasformazione del bene in cespite
In B.Point, dopo il riscatto del leasing, puoi trasformare il bene in cespite e proseguirne la gestione nel relativo archivio.
Verifica convenienza adesione al CPB con simulazioni
In B.Point esegui tre simulazioni e confronta imposte e risultati per valutare la convenienza dell’adesione al CPB.