
Automezzi con deducibilità parziale e limite fiscale
Quando devi ricostruire un automezzo preesistente con deducibilità fiscale parziale e limite fiscale, è fondamentale compilare correttamente i dati in B.Point per ottenere il corretto calcolo delle quote di ammortamento e dei valori fiscalmente rilevanti.
Nel seguente flusso l’automezzo ha:
- valore di acquisto 45.000,00
- limite fiscale 18.075,99
- deducibilità 50%
- aliquota ministeriale 25%
Impostazione dei dati in fase di caricamento
In fase di caricamento del cespite imposta correttamente i seguenti campi:
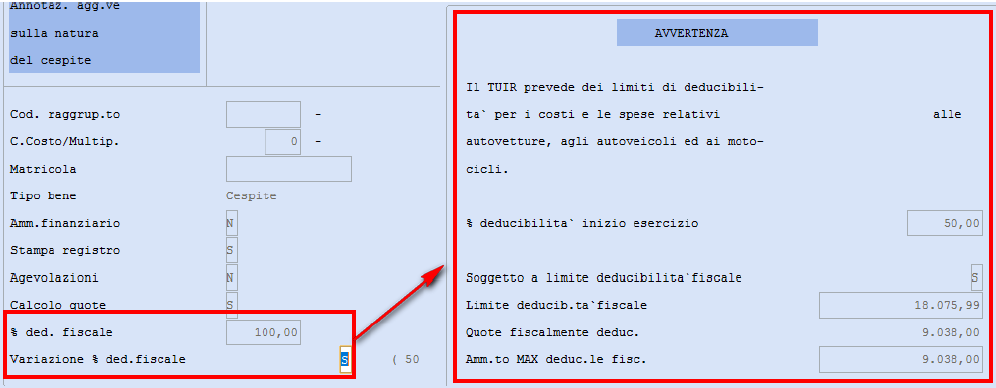
- nel campo % ded fiscale indica 100,00
- nel campo Variazione % ded. fiscale seleziona S
La funzione apre una finestra dedicata alla gestione degli autoveicoli ai sensi della Legge 662/1996 e della Legge 449/1997. Compila quindi:
- % deducibilità inizio esercizio con 50,00
- soggetto a limite deducibilità fiscale con S
- limite deducibilità fiscale con 18.075,99
La procedura calcola automaticamente la quota massima fiscalmente deducibile, pari a 9.038,00.
Durante il caricamento del Valore di acquisto, indica separatamente il valore del bene e l’eventuale IVA non detraibile, che concorre alla consistenza iniziale.
Compilazione della consistenza finale
Nella pagina della consistenza finale, riporta i valori risultanti dal bilancio, eccetto nei campi:
- fondo ordinario dovedevi indicare il valore complessivo del fondo maturato 28.125,00
- diff. non amm.le qui devi indicare la somma delle quote non deducibili accumulate negli esercizi precedenti 22.475,25
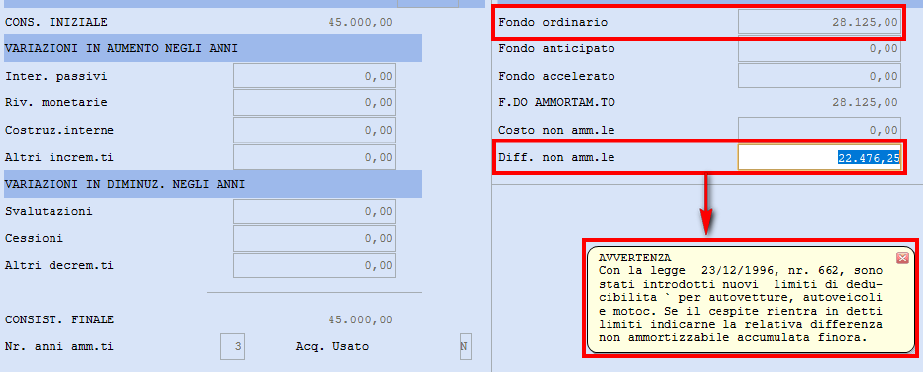
Questa compilazione consente di calcolare correttamente i valori fiscalmente rilevanti.
Ammortamento negli esercizi successivi
Per gli esercizi successivi, verrà generata:
- una quota pari al 25% di ammortamento
- una quota deducibile calcolata al 50%, nel rispetto del limite fiscale consentito
Dall’esercizio successivo al caricamento:
- il fondo di ammortamento viene incrementato contabilmente per intero
- solo la quota fiscalmente deducibile viene considerata ai fini fiscali
- la parte eccedente confluisce come quota non deducibile
In questo modo avrai una gestione coerente del cespite e un allineamento corretto tra dati contabili e fiscali.