
How To
B.Point - Cespiti - Passaggio al regime forfettario e successivo ritorno al regime ordinario
B.Point Contabile
Passaggio da regime Ordinario a Regime Forfettario
Per i beni acquistati prima del periodo di applicazione del regime forfait e durante il regime, la deduzione della quota ammortamento non è consentita.
In B.Point occorre accedere all'anagrafica dall'applicativo contabile ed indicare nel campo contr. minimo = 9, nell'apposita sezione dell'anagrafica Azienda.
- Semplificata 12.6.1.1
- Professionisti 13.6.1.1
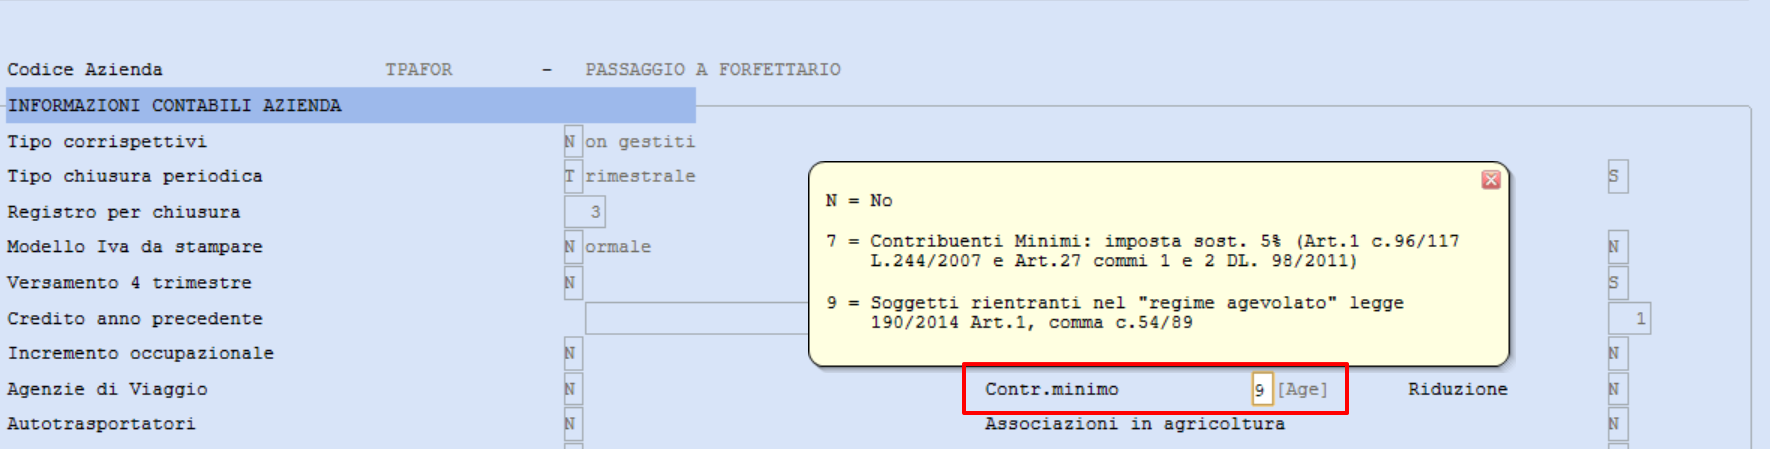
Con l'impostazione di tale test le quote ammortamento non verranno calcolate, di conseguenza anche nelle stampe di controllo:
- 15.1.8 Stampa Situazione Cespiti
- 15.2.3.1 Proiezione ammortamenti
- 15.3 Stampa Registro cespiti
verrà riportata la quota ammortamento con valore zero.
Fuoriuscita dal Regime Forfettario e ritorno al Regime Ordinario
Valorizzando in anagrafica azienda il campo contr.minimo = N nell'anno di fuoriuscita, il programma B.Point riprende a calcolare le quote ammortamento per tutti i cespiti presenti acquisiti a prima del regime forfettario.
I cespiti acquistati in regime forfettario sono andati direttamente a costo e quindi su questi non vengono più calcolate le quote.
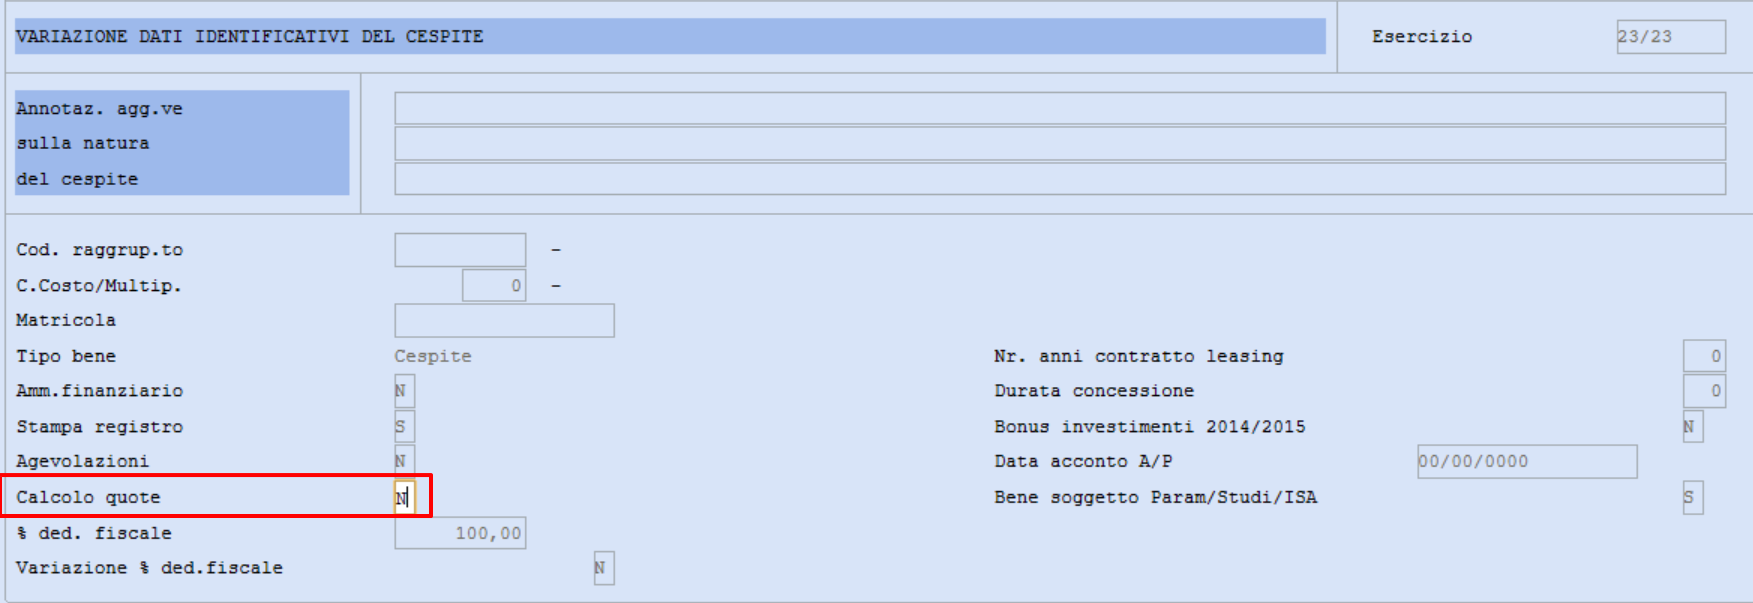
Per chi avesse la necessità di non ammortizzare i beni acquista prima dell'applicazione del regime, in B.Point dovrà accedere ai cespiti interessati ed indicare Calcolo quote N.
Per chi avesse la necessità di non ammortizzare i beni acquista prima dell'applicazione del regime, in B.Point dovrà accedere ai cespiti interessati ed indicare Calcolo quote N.
Riferimenti normativi
Ci sono diverse interpretazioni a riguardo e una di queste indica che quando il contribuente uscirà dal regime forfettario ed entrerà nel regime ordinario, non potrà iniziare ad ammortizzare i beni acquistati durante il periodo e quelli prima dell'applicazione del regime, in quanto le spese sostenute durante tale periodo non assumono mai rilevanza nella determinazione del reddito degli anni successivi.
L’articolo 1, comma 72 della legge n. 190/2014 prevede espressamente che “le spese sostenute nel periodo di applicazione del regime forfetario non assumono rilevanza nella determinazione del reddito degli anni successivi.
Inoltre, qualora il contribuente esca dal regime forfettario per entrare nuovamente nel regime ordinario, non può riprendere l’ammortamento in precedenza sospeso. Il punto è stato affrontato dall’Agenzia delle Entrate unicamente per i contribuenti che hanno applicato il regime dei minimi, ma non con riferimento ai contribuenti forfettari.
A tal proposito la Circ. n. 13/E del 2008 (cfr risposta 3.5) ha precisato che i contribuenti che si sono avvalsi del regime dei minimi possono far valere le “eventuali quote residue di ammortamento” dopo l’ingresso nel regime ordinario a condizione, però, che il bene non completamente ammortizzato non sia stato nel frattempo dismesso.
La precisazione non vale, però, per il regime forfettario i cui criteri di determinazione del reddito sono diversi. La stessa Agenzia delle Entrate, nel fornire le necessarie indicazioni con la citata Circolare n. 13/E del 2008, ha precisato che i “minimi” determinano il reddito analiticamente effettuando la differenza tra i compensi o i ricavi percepiti nel periodo d’imposta e le spese sostenute nel periodo stesso.
Contenuti correlati
Fuoriuscita dal regime IVA per cassa per superamento limite
In B.Point aggiorna l’anagrafica azienda dopo il superamento del limite IVA per cassa e gestisci il passaggio al regime ordinario.
Dove visualizzare la regola applicata al movimento bancario
Nell'Importatore Estratto Conto di B.Point puoi visualizzare la regola applicata a ciascun movimento importato.
Li.Pe. per multiattività art. 36 calcolo modello selettivo
In B.Point gestisci il calcolo della Li.Pe in presenza di multiattività art. 36, collega l’attività principale e secondarie per recuperare correttamente i dati.
Riscatto leasing e trasformazione del bene in cespite
In B.Point, dopo il riscatto del leasing, puoi trasformare il bene in cespite e proseguirne la gestione nel relativo archivio.
Come ridurre o azzerare gli ammortamenti fiscali dei cespiti
Scopri come ridurre o azzerare gli ammortamenti fiscali dei cespiti in B.Point con modalità selettiva o sequenziale.