
B.Point - Cespiti/Leasing - Lavoro Autonomo, Ammortamento al 50% il primo anno per i beni materiali
Caricamento bene materiale nuovo dal 2024
Con l'aggiornamento 25.00.20 in contabilità professionisti in fase di inserimento di un bene materiale nuovo acquistato a partire dal 2024, viene proposto il valore 50,00 in corrispondenza del campo <% Corr. Fisc. 1^ anno>. Il controllo viene effettuato con riferimento alla <Data inizio ammortamento>.
Aggiornamento Automatico del Coefficiente per Beni Materiali: nuova funzionalità
Con l'aggiornamento 25.20.00, puoi effettuare l’aggiornamento automatico del coefficiente per tutti i beni materiali già presenti in archivio
Attivazione della Nuova Funzionalità
Puoi attivare la nuova funzionalità in due modi:
- Gestione Cespiti (scelta 15.01.01): se viene richiamato un professionista con almeno un cespite da ricalcolare, viene mostrato un messaggio esplicativo all’accesso.
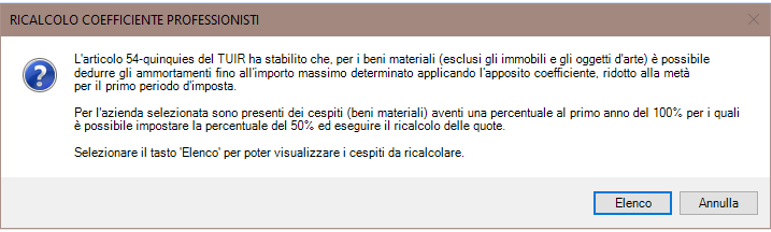
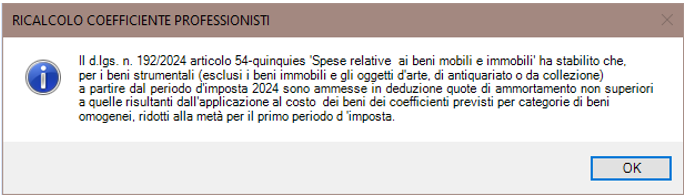
- menu esterno, funzione <Coeff. Corr. 1^anno Prof.> (scelta 15.13.01.03): anche qui, all’accesso viene mostrato un messaggio esplicativo.
Procedura di Ricalcolo
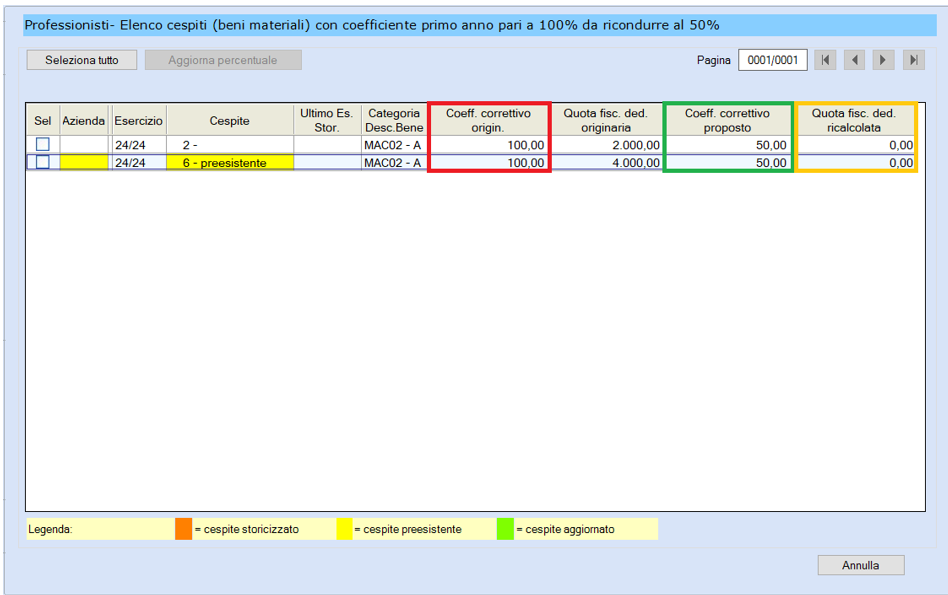
Dopo aver selezionato le anagrafiche interessate (Professionisti o “Tutte”), vengono elencate le aziende e i relativi cespiti per i quali occorre effettuare il ricalcolo della quota del 1° anno, per beni entrati in funzione dal 2024.
Dettagli del Ricalcolo
- Coeff. correttivo origin.: percentuale del 100%, da correggere (riquadro rosso)
- Coeff. correttivo proposto: percentuale del 50%, suggerita (riquadro verde)
- Quota fisc. ded. ricalcolata: in questa fase non viene proposto alcun importo, poiché la funzione di ricalcolo non è ancora attivata
Selezione e Ricalcolo
Puoi selezionare tutti i cespiti con il bottone <Seleziona tutto> e attivare il ricalcolo tramite il bottone <Aggiorna percentuale>.
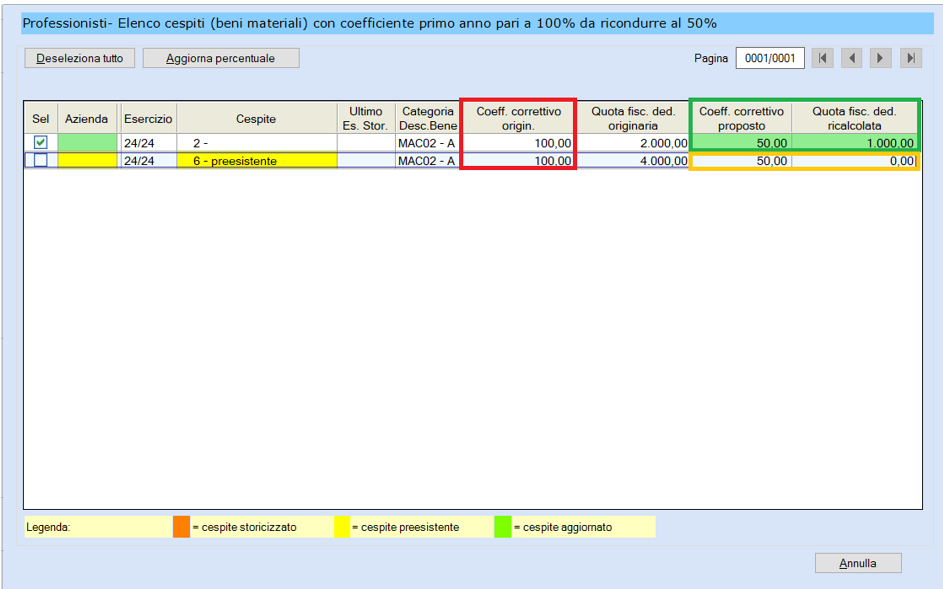
La procedura effettua il ricalcolo e determina la nuova quota fiscale, esposta nella colonna <Quota fisc. ded. ricalcolata> (riquadro verde).
Nota Importante
L’elaborazione della nuova quota non viene effettuata per i cespiti preesistenti e storicizzati (riquadro giallo), il cui aggiornamento rimane a carico dell’operatore.
ridotti alla metà per il primo periodo d'imposta. Di fatto dal periodo d'imposta 2024 vengono applicate al lavoro autonomo le medesime regole già previste per il reddito d'impresa (articolo 102 del TUIR).