
B.Point - Contabilità - Regimi IVA MOSS - Adempimento OSS (One Stop Shop) e IOSS (Import One Stop Shop)
Dal 01/07/2021 saranno in vigore anche in Italia i regimi IVA OSS (One Stop Shop) e IOSS (Import One Stop Shop), che opereranno all’interno di un sistema europeo centralizzato e digitale di assolvimento dell’IVA, per le operazioni di commercio elettronico e di vendita a distanza.
Pur trattandosi di regimi IVA facoltativi, i vantaggi per le imprese italiane e straniere che vendono i loro prodotti nella UE a consumatori finali (e assimilati) tramite l’uso di interfacce elettroniche o di portali internet (propri o di terzi) sono rilevanti, per cui è presumibile che vi sarà una diffusione elevata di tali regimi tra i soggetti che operano con tali modalità.
Le imprese che vendono beni e forniscono servizi a consumatori finali in tutta l’UE, tramite interfacce elettroniche, potranno infatti:
- disporre della sola Partita IVA italiana, per tutte le cessioni di beni e le prestazioni di servizi ammissibili a favore di acquirenti situati in tutti gli altri 26 Stati membri;
- dichiarare l’IVA in Italia, tramite un’unica dichiarazione elettronica ed effettuare un unico pagamento dell’IVA dovuta su tutte le cessioni di beni e prestazioni di servizi;
- interfacciarsi con la sola Agenzia delle entrate italiana, anche se le vendite avvengono in tutta la UE.
OSS → Regime Oss (One Stop Shop)
IOSS → Regime opzionale IOSS (Import One Stop Shop)
Di fatto OSS e IOSS costituiscono un’estensione del sistema MOSS, che si applicherà anche a tutti i servizi B2C che hanno luogo in Stati membri, alle vendite a distanza intracomunitarie di beni e ad alcune cessioni nazionali di beni a decorrere dal 01/07/2021. Il MOSS di fatto verrà assorbito dai nuovi regimi OSS/IOSS.
Il MOSS (mini sportello unico) è un sistema già vigente dal 01/01/2015, che consente ai soggetti passivi che forniscono servizi di telecomunicazione, di teleradiodiffusione ed elettronici (TTE) a consumatori nell'UE, di dichiarare e versare l'IVA dovuta in tutti gli Stati membri dell'UE in un unico Stato membro.
Tutte le operazioni che confluiscono nell’IVA MOSS non devono confluire nelle liquidazioni periodiche, né nella dichiarazione Annuale IVA, in quanto sia la dichiarazione MOSS che i relativi versamenti seguono specifiche regole. Confluiscono invece nei registri IVA, ma esclusivamente per certificare il reddito dei soggetti in contabilità semplificata.
La stretta parentela tra OSS/IOSS e MOSS fa immediatamente intuire che le modalità operative per gestire i due nuovi regimi saranno sostanzialmente le stesse già adottate per gestire il precedente regime.
Per gestire in B.Point questi nuovi regimi, è possibile fare riferimento alle indicazioni riportate nel paragrafo "IVA MOSS" del Manuale Casi Particolari presente nell’area documentazione di B.Point.
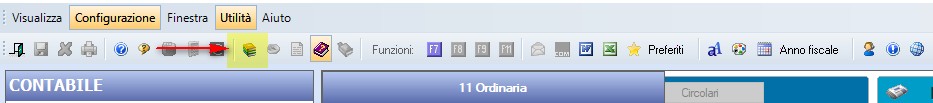
Funzionalità della procedura (Estratto dal Manuale Casi Particolari - Paragrafo "IVA MOSS")
Al fine di poter effettuare in modo semplice la registrazione delle fatture o dei corrispettivi senza dover necessariamente utilizzare dei Codici IVA specifici per ogni stato/aliquota IVA, è stato distribuito un codice IVA “unico” denominato “MOS”, predisposto in modo tale da permettere la digitazione “libera” sia dell’imponibile che dell’IVA in P.N. IVA.
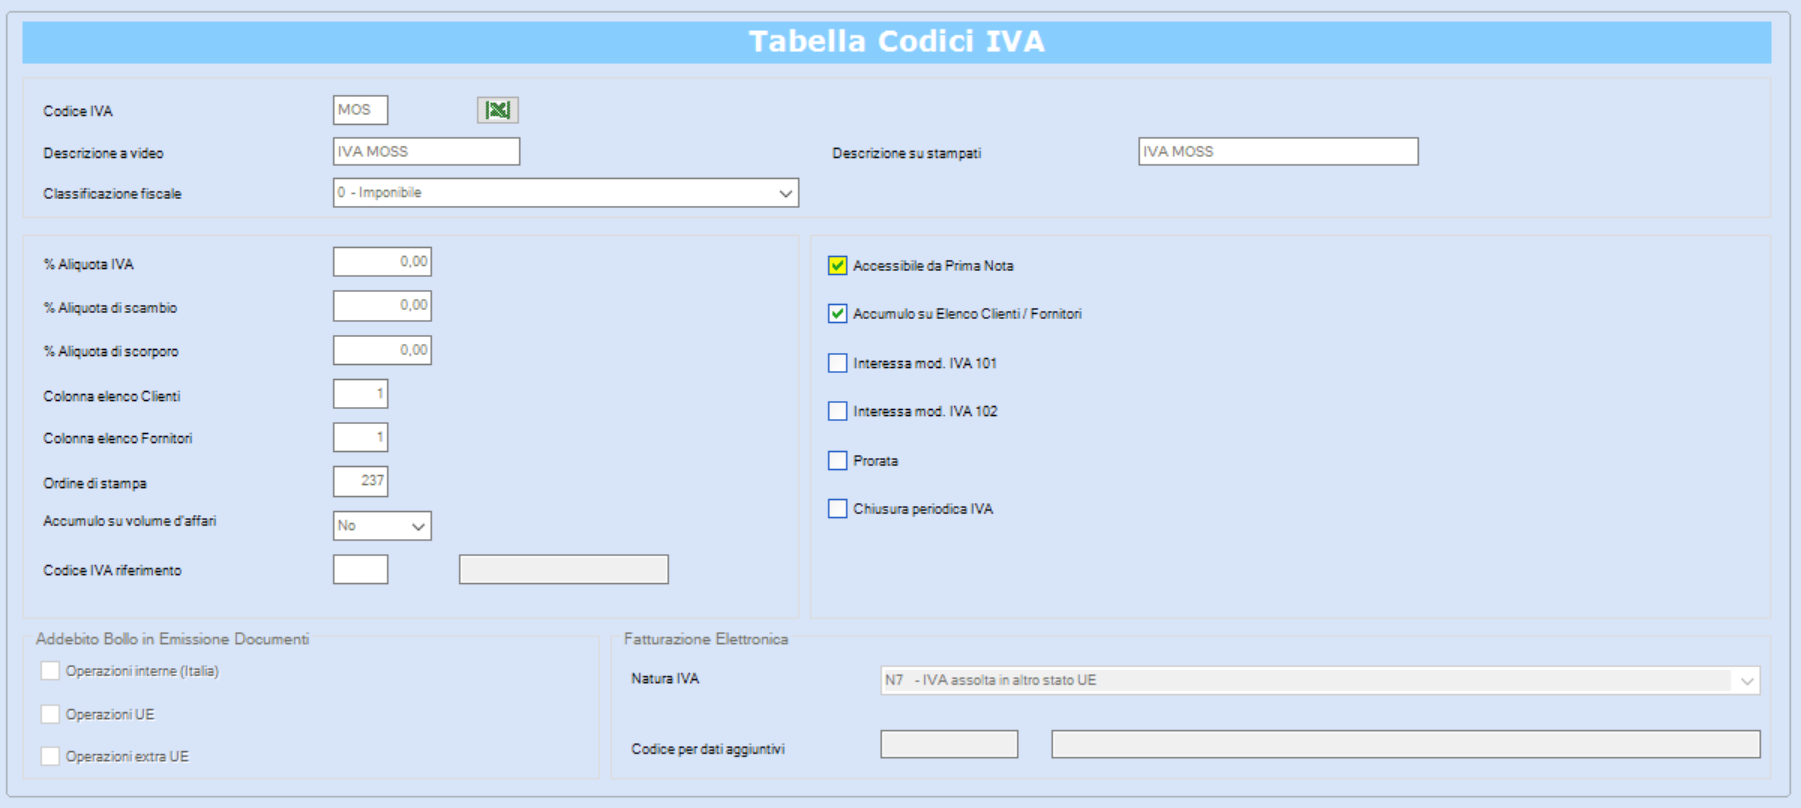
In questo modo è possibile desumere l’aliquota applicata tramite il semplice rapporto tra l’IVA e il suo imponibile, mentre l’informazione sullo stato comunitario destinatario dell’imposta viene desunta dall’anagrafica del cliente.
In alternativa è possibile creare dei codici IVA personalizzati, che però devono obbligatoriamente essere abbinati al codice IVA “MOS”, utilizzando il campo “Codice IVA di riferimento”: tali codici IVA vengono trattati dalla procedura esattamente come il codice standard.
- Prestare particolare attenzione, in fase di registrazione in P.N. IVA, al conto di contropartita dell’IVA a debito, che al momento deve essere modificato manualmente dall’operatore rispetto a quello proposto dalla procedura utilizzando un nuovo conto di debito relativo all’IVA MOSS, da creare sul PdC utilizzato dall’azienda. Infatti, l’IVA MOSS indicata nella registrazione, NON dovendo confluire insieme all’IVA a debito nell’F24 della liquidazione ordinaria, ma dovendo essere versata con specifiche modalità, deve essere contabilizzata distintamente.
- Per la creazione di un nuovo conto consultare l'articolo B.Point - Contabilità - Creazione nuovo conto sul piano dei conti
- Segnaliamo, infine, che ad oggi la dichiarazione IVA MOSS può essere predisposta esclusivamente tramite il portale dell’Agenzia delle Entrate, per cui non è stata prevista in B.Point la gestione della dichiarazione.
Come già riportato, la dichiarazione IVA MOSS può essere predisposta esclusivamente tramite il portale dell’Agenzia delle Entrate.
I versamenti dell’IVA dovuta in base alla dichiarazione MOSS sono effettuati, con specifiche modalità, entro il termine di presentazione della dichiarazione stessa.
Di conseguenza è stato predisposto un tabulato di stampa utile alla compilazione della dichiarazione MOSS che riepiloga, per stato estero e per aliquota applicata, tutte le operazioni effettuate utilizzando il codice IVA “MOS” ovvero i codici IVA utente abbinati al codice IVA di riferimento “MOS”.
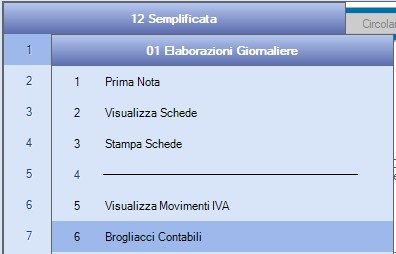
La funzionalità è attivabile dalla scelta di menu esterno dei “Brogliacci Contabili”:
- scelta 11/13.1.3 Contabilità Ordinaria, Professionisti;
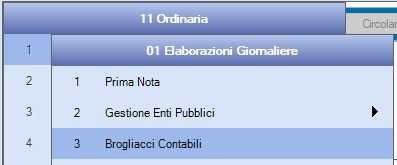
- scelta 12.1.6 Contabilità Semplificata
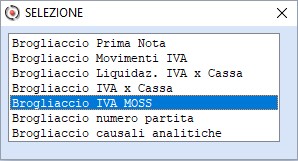
Occorre poi selezionare la scelta “Brogliaccio IVA MOSS”:
Il brogliaccio risulta utile per la compilazione della dichiarazione MOSS (tramite il portale dell’Agenzia delle Entrate), in quanto riepiloga - per Stato Estero e per aliquota applicata - tutte le operazioni effettuate utilizzando il codice IVA “MOS” ovvero i codici IVA utente abbinati al codice IVA di riferimento “MOS”.
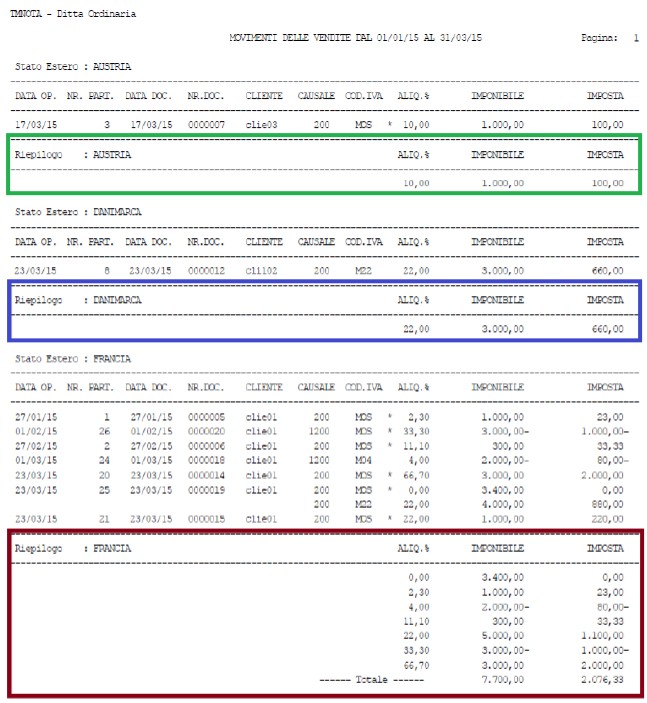
NB. La stampa del brogliaccio è controllata dal sottomodulo “IVAMOSS”.
Con i prossimi aggiornamenti i riferimenti al regime MOSS saranno estesi anche ai regimi OSS/IOSS.
Contenuti correlati:
Note di Rilascio – B.Point 21.40.10