
How To
B.Point - Contabilità Ordinaria - Beni Usati - Cessione occasionale di beni usati in caso di margine positivo
B.Point Contabile
Modalità operative - Vendita occasionale di Bene usato con calcolo del margine
Ai fini della registrazione in B.Point è possibile seguire 2 strade alternative:
E' a cura dell’utente valutare come gestire le vendite in base alle proprie esigenze.
Calcolo automatico del margine
- attiva in anagrafica azienda il test Gestione beni usati: indica “A” di analitico,
- registra la fattura di vendita con le consuete causali e il codice IVA BU2;
- al termine si aprirà la schermata relativa alla “GESTIONE DEI BENI USATI – ESTREMI DOCUMENTO”: deve essere inserito l’acquisto per il quale avviene la vendita;
- posizionati su “TIPO OPERAZIONE” e premi F7 per inserire i dati dell'acquisto
- verrà registrato in automatico il margine con la causale 260.
Dichiarazione IVA Annuale
All'interno della scelta DC – Dati Contabili:- Il test “Tipo metodo del margine” verrà valorizzato in automatico con A di analitico,
- imposta a S il test relativo al rigo F61 “Cessione occasionale di beni usati” per la relativa barratura sul modello ministeriale,
- verranno compilati in automatico il prospetto B del quadro VF e il relativo riporto nel VE32.
Calcolo manuale del margine
- NON attivare in anagrafica azienda il test Gestione beni usati,
- registra la vendita occasionale con le consuete causali e il codice IVA “BU2”,
- calcola la differenza tra la vendita e l’acquisto precedentemente effettuato,
- registra il margine positivo con causale 260, come indicato nell’esempio sotto riportato:
- prima riga: il margine scorporato sul quale viene applicata la relativa imposta;
- seconda riga: margine lordo indicato con il segno negativo.
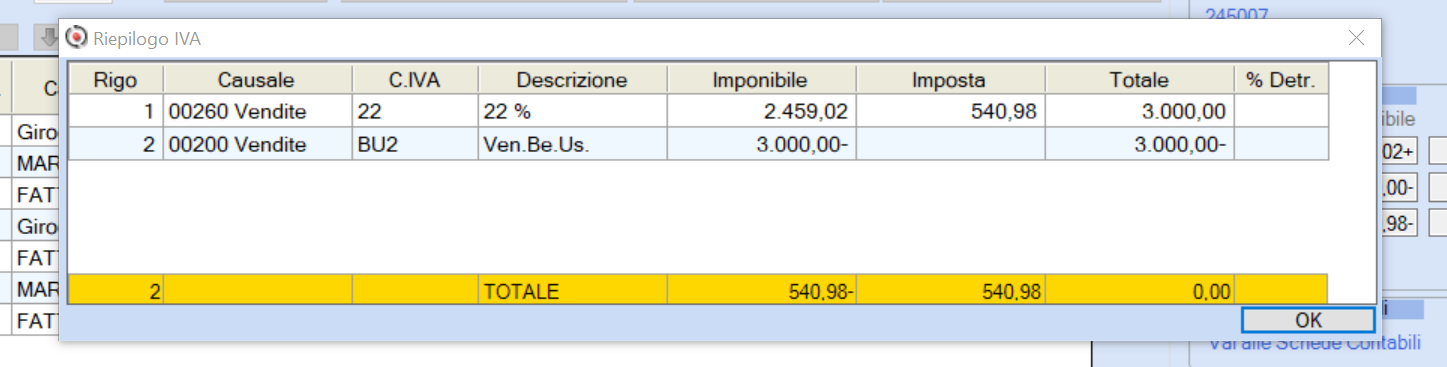
- in presenza di solo Registro dei corrispettivi usa la causale 360 invece della 260.
Dichiarazione IVA Annuale
All'interno della scelta DC – Dati Contabili:- valorizza con A il test “Tipo metodo del margine”,
- imposta a S il test relativo al rigo F61 “Cessione occasionale di beni usati” per la relativa barratura sul modello ministeriale,
- verranno compilati in automatico il prospetto B del quadro VF e il relativo riporto nel VE32.
Riferimenti normativi - Vendita bene usato e applicazione del margine
È importante valutare in che modalità è stato registrato l’acquisto per procedere con l’eventuale vendita con l’applicazione del margine.Il regime del margine, disciplinato dagli artt. da 36 a 40, D.L. 41/1995, è applicabile alla rivendita di beni usati acquistati da:
Per i soggetti che solo occasionalmente effettuano cessioni di beni usati il metodo del margine naturalmente applicabile è quello “analitico”, che prevede di assoggettare ad IVA il solo margine positivo realizzato sulla singola operazione.
- Consumatori privati;
- Contribuenti minimi (D.L. n. 98 del 2011, art. 27) e forfetari (L. n. 190 del 2014);
- Soggetti che non hanno detratto l’IVA all’atto dell’acquisto, ai sensi degli artt. 19, 19-bis, 19-bis1, D.P.R. 633/1972 (casi di indetraibilità soggettiva ed oggettiva);
- Soggetti comunitari che beneficiano nel proprio Stato membro di appartenenza del regime di franchigia previsto per le piccole imprese;
- Soggetti che hanno applicato il regime del margine.
Contenuti correlati
Fuoriuscita dal regime IVA per cassa per superamento limite
In B.Point aggiorna l’anagrafica azienda dopo il superamento del limite IVA per cassa e gestisci il passaggio al regime ordinario.
Dove visualizzare la regola applicata al movimento bancario
Nell'Importatore Estratto Conto di B.Point puoi visualizzare la regola applicata a ciascun movimento importato.
Li.Pe. per multiattività art. 36 calcolo modello selettivo
In B.Point gestisci il calcolo della Li.Pe in presenza di multiattività art. 36, collega l’attività principale e secondarie per recuperare correttamente i dati.
Riscatto leasing e trasformazione del bene in cespite
In B.Point, dopo il riscatto del leasing, puoi trasformare il bene in cespite e proseguirne la gestione nel relativo archivio.
Come ridurre o azzerare gli ammortamenti fiscali dei cespiti
Scopri come ridurre o azzerare gli ammortamenti fiscali dei cespiti in B.Point con modalità selettiva o sequenziale.