
B.Point - Importatore Fatture - Contabilizzazione fatture elettroniche di Acquisto con IVA da San Marino
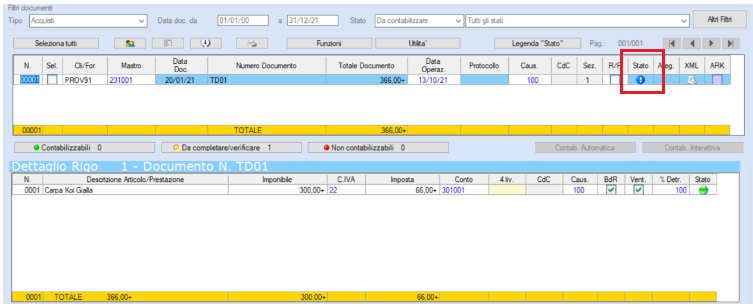
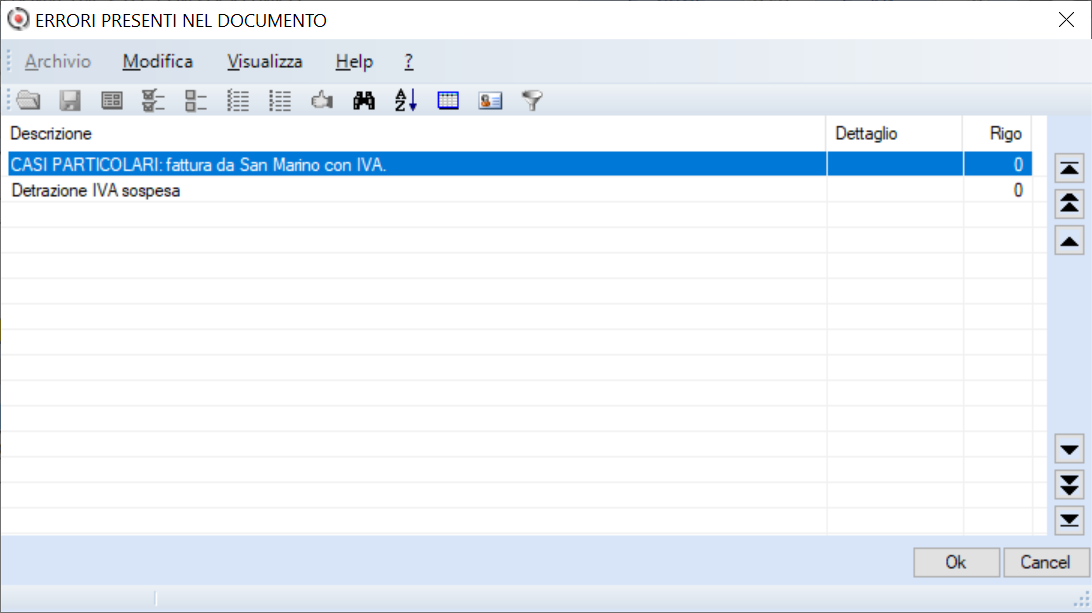
Per le fatture di acquisto elettroniche con IVA ricevute da un fornitore di San Marino la Contabilizzazione Automatica è disabilitata. Tali fatture possono essere contabilizzate esclusivamente in Modalità Interattiva dopo che avrai effettuato la verifica dell’esito positivo nel sito Fatture e Corrispettivi.
L'Importatore Fatture effettua i seguenti controlli:
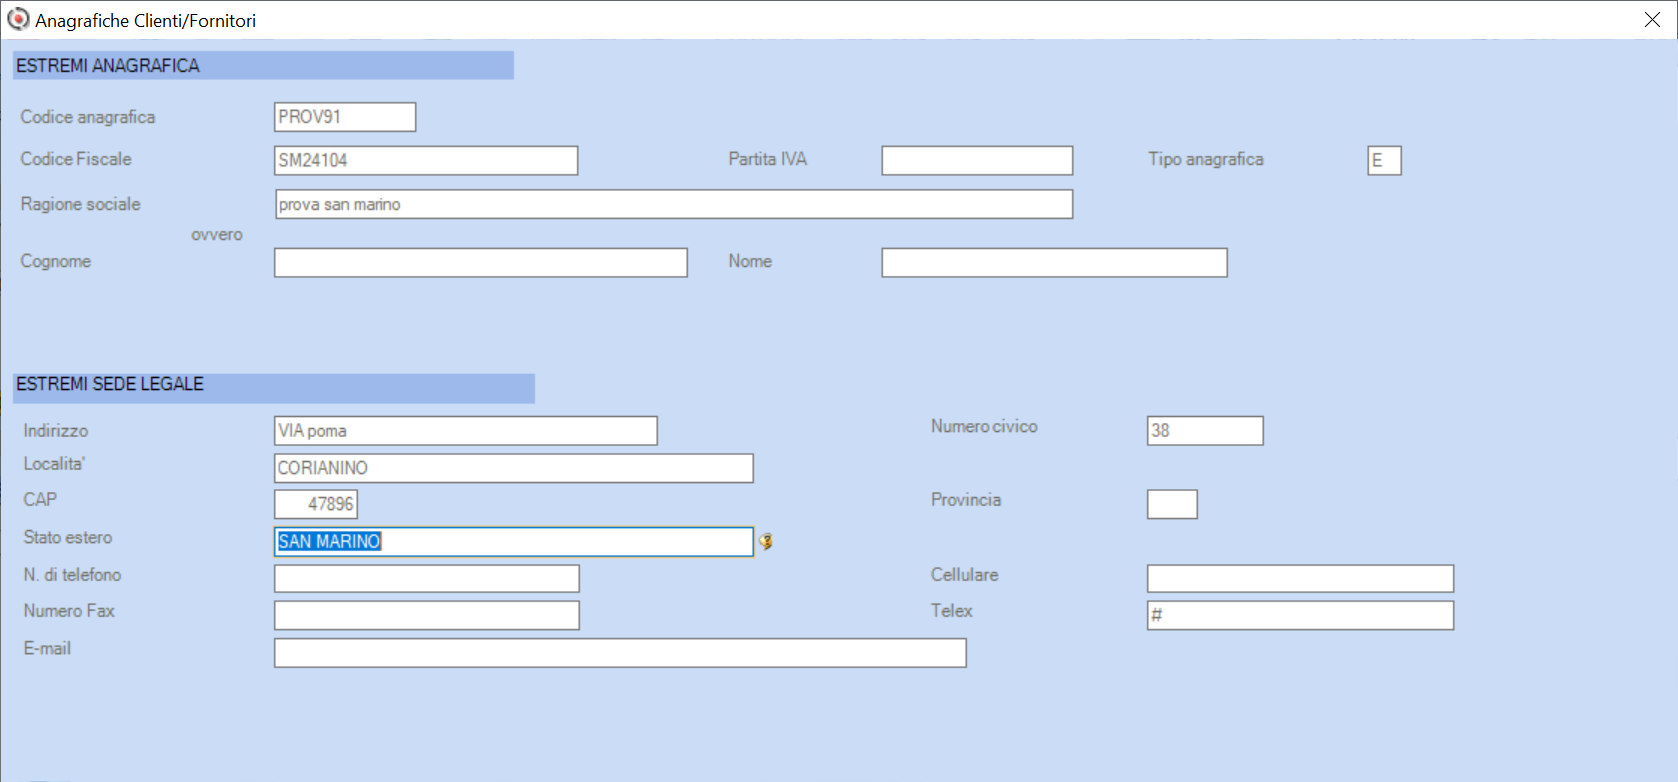
- viene verificato se trattasi di fattura di Acquisto con fornitore di San Marino (viene controllato che lo Stato Estero sul fornitore in uno dei tre indirizzi sia San Marino);
- viene verificato se il documento è con IVA.
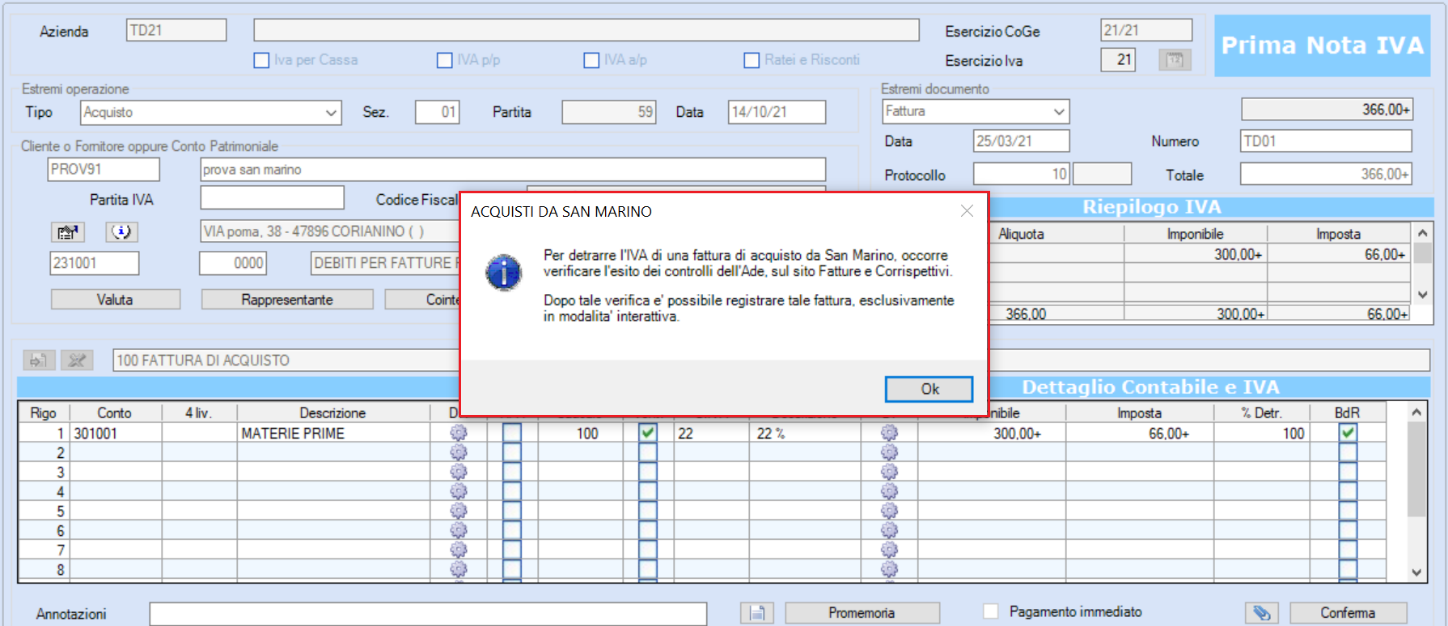
N.B.: segui quanto indicato all'articolo B.Point - Contabilità – Operazioni con San Marino per il corretto utilizzo delle causali iva.
N.B.: per gli acquisti di servizi con addebito dell'imposta segui quanto indicato all'articolo B.Point - Contabilità - Registrazione fatture di acquisto di servizi da San Marino con addebito dell'IVA
N.B.: nel caso di import nell'Importatore Fatture di una fattura elettronica da fornitore di San Marino con IVA, questa non confluisce nella griglia Reverse Charge, dovendosi applicare la detrazione dell'IVA e non l'integrazione.
Gli acquisti di beni con addebito di imposta devono essere indicati nel rigo VF28, campo 5, Acquisti da San Marino con pagamento IVA della Dichiarazione annuale IVA.
N.B.: la compilazione del suddetto campo della dichiarazione IVA 2022 devi farla manualmente.
Per le registrazioni della medesima tipologia (acquisto da San Marino con pagamento dell'IVA) effettuate nel corso dell'anno 2023, il "Calcolo Modello" della dichiarazione IVA 2024, nel compilare il rigo VF28 campo 5, continuerà a considerare la causale 104 come acquisto di servizi e non di beni, in virtù delle indicazioni a suo tempo fornite che indicavano come non possibile l'utilizzo della causale 185 per tali fattispecie di registrazioni