
B.Point - Redditi PF - Contribuente residente all’estero (Frontespizio)
I contribuenti non residenti in Italia devono presentare il modello Redditi Persone Fisiche e non possono utilizzare il Modello 730 precompilato o ordinario.
Caricamento in B.Point di un contribuente residente all'estero
Per gestire un residente all'estero procedi come segue:
- Scelta 22.1
- Seleziona in Modulo Base FR Frontespizio
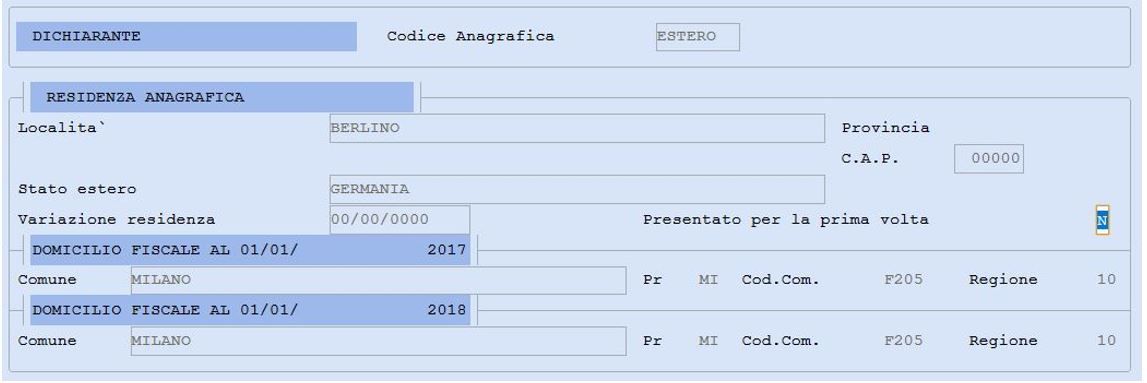
- In <RESIDENZA ANAGRAFICA> indica la Località di residenza estera (es.: Berlino), forzando il caricamento con (Sì) in quanto non è una località italiana
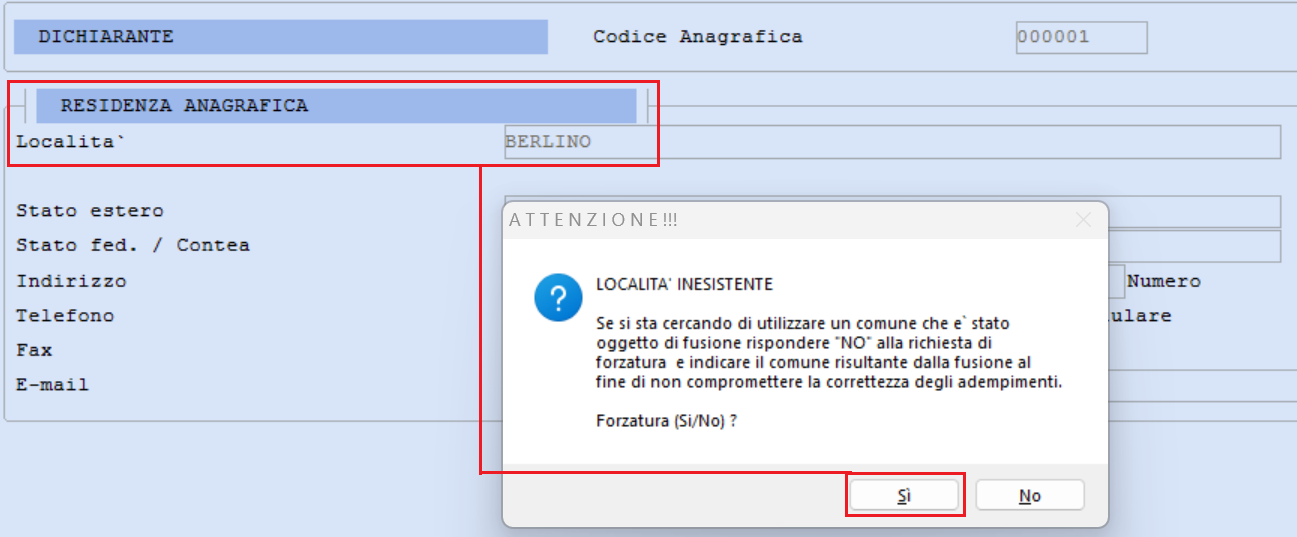
- Inserisci lo <Stato estero>, l’eventuale Stato federale/Contea, l’Indirizzo e il Numero
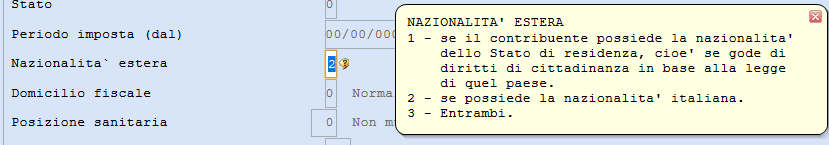
- Compila adeguatamente il campo <Nazionalità estera>
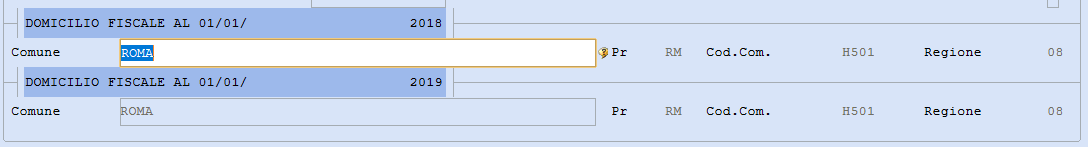
- Nel <DOMICILIO FISCALE> inserisci il Comune italiano per i redditi ivi prodotti in considerazione di quanto riportato nelle Istruzioni ministeriali:
“Domicilio fiscale in Italia"
Nella sezione “residenza anagrafica” del frontespizio i soggetti non residenti dovranno indicare il loro luogo di domicilio in Italia.
Per i residenti all’estero la legge italiana fissa i criteri per la determinazione di un domicilio fiscale in Italia.”
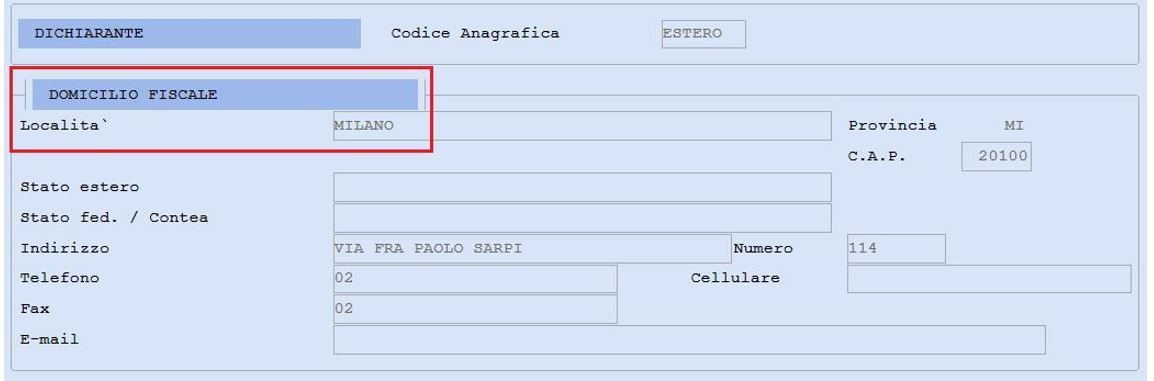
- La compilazione della Località in questa sezione riporterà il dato nelle sezioni “Domicilio Fiscale al 01/01/xxxx” e “Domicilio fiscale al 01/01/xxxx+1”
- Indica poi <indirizzo> <Numero> ecc.;
- Alla fine viene richiesto il <Numero fiscale estero>: devi indicare il numero identificativo del contribuente attribuito dallo Stato estero (quale, ad esempio, il numero di sicurezza sociale). Laddove la legislazione dello Stato di residenza non prevedesse alcun codice identificativo la casella devi lasciarla in bianco.
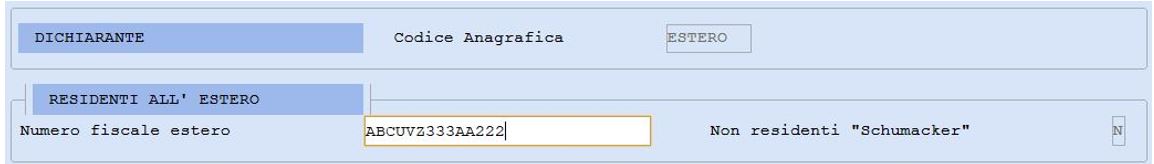
- Inoltre, compila il campo “Non residenti Schumacker” indicando “S” se il contribuente è da considerarsi soggetto alla relativa norma, oppure indica “N” nel caso non rientri.
NB. Ricorda che con N la procedura, come da norma, non riconosce l’applicazione di determinate deduzioni o detrazioni, come quelle per i carichi di famiglia.
Stampa nel modello ministeriale della residenza estera
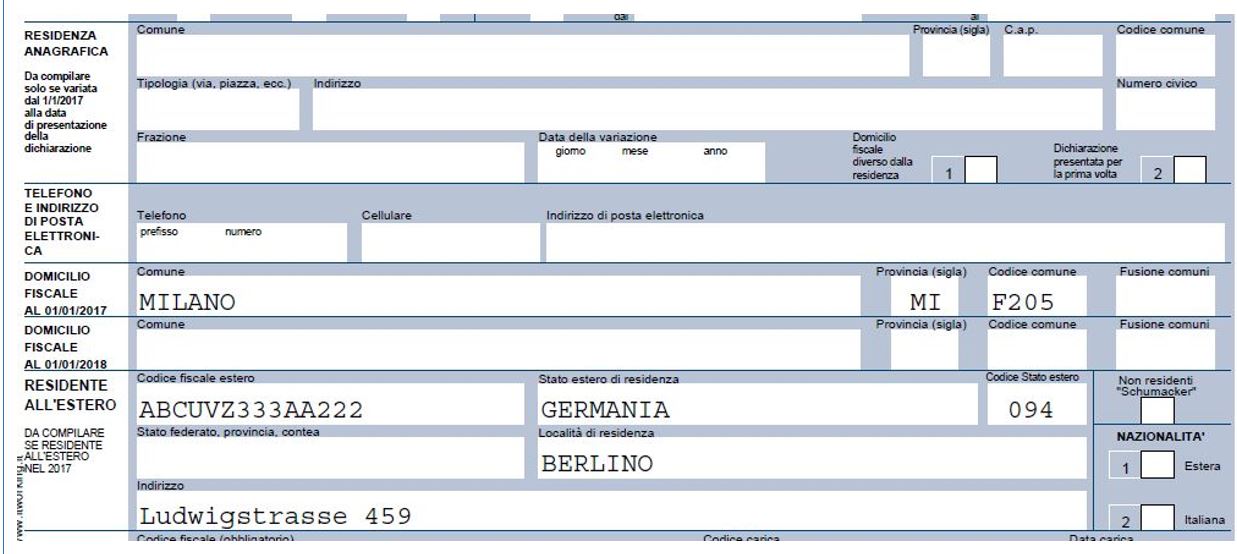
- Nel frontespizio del Modello Ministeriale verrà compilata la sezione RESIDENTE ALL’ESTERO, la località del DOMICILIO FISCALE e l’eventuale RESIDENZA ANAGRAFICA solo se variata dal 01/01/20XX
Riferimenti normativi
Contribuenti non residenti in Italia
Devono presentare la dichiarazione dei redditi per i redditi ivi prodotti. Per questi soggetti il domicilio fiscale è nel Comune nel quale si è prodotto il reddito.
Qualora il reddito sia prodotto in più Comuni, in quello in cui si è prodotto il reddito più elevato.
I dati del soggetto non residente da indicare nell’apposito riquadro in fondo al Frontespizio (Residente all'estero) sono:
- codice fiscale estero;
- Stato estero di residenza;
- il codice numerico di identificazione del proprio stato di residenza;
- Stato federato, Provincia, contea; località di residenza;
- indirizzo;
- caselle 1 e 2 per nazionalità estera o italiana
Riferimento alle Istruzioni Ministeriali del modello Redditi Persone Fisiche Fascicolo 2 Capitolo III - Persone Fisiche non residenti Guida alla compilazione del modello Redditi, dove sono riportate le informazioni relative.
Condizioni per essere considerati residenti (da istruzioni Modello 730)
Le persone fisiche che rientrano in una delle seguenti categorie sono considerate residenti in Italia ai fini tributari:
- soggetti iscritti nelle anagrafi della popolazione residente per la maggior parte del periodo d’imposta;
- soggetti non iscritti nelle anagrafi, che hanno nello Stato il domicilio per la maggior parte del periodo d’imposta (il domicilio di una persona è nel luogo in cui essa ha stabilito la sede principale dei suoi affari e interessi, art. 43 c.c.);
- soggetti non iscritti nelle anagrafi che hanno nello Stato la residenza per la maggior parte del periodo d’imposta (la residenza è il luogo in cui la persona ha la dimora abituale, art. 43 c.c.). Le condizioni si verificano per la maggior parte del periodo d’imposta se sussistono per oltre 183 giorni anche non continuativi o per oltre la metà del periodo intercorrente tra l’inizio dell’anno e il decesso o la nascita e la fine dell’anno. La circolare n. 304 del 02.12.1997 precisa che il riferimento temporale all’iscrizione anagrafica, al domicilio o alla residenza del soggetto va verificato anche tenendo conto della sussistenza di un legame affettivo con il territorio italiano. Tale legame sussiste qualora la persona abbia mantenuto in Italia i propri legami familiari o il centro dei propri interessi patrimoniali e sociali. In ogni caso, ai sensi della legislazione italiana, sono sempre considerati residenti, salvo prova contraria, coloro che sono stati cancellati dalle anagrafi della popolazione residente in quanto emigrati in territori aventi un regime fiscale privilegiato, individuati con DM 4/5/99.