B.Point - Redditi PF - Gestione Concordato Preventivo Biennale (CPB) per i contribuenti forfetari
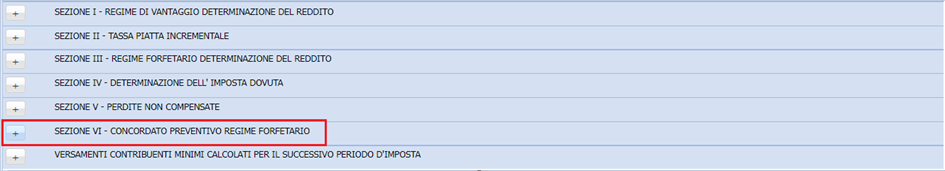
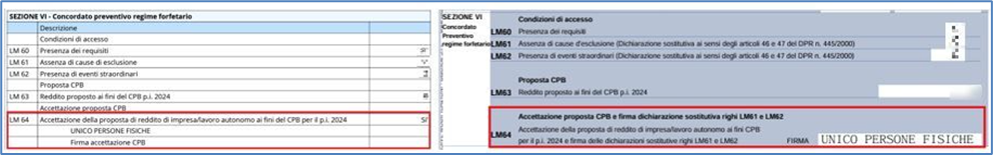
I contribuenti forfetari effettuano il calcolo della proposta di concordato (limitatamente al 2024) compilando i campi della nuova Sezione VI del quadro LM (righi da LM60 a LM62 e LM64):
- con l'aggiornamento 24.60.10 è attiva la gestione del Concordato Preventivo Biennale o CPB per i contribuenti forfetari;
- con l'aggiornamento 24.60.11 risulta abilitato il “Calcolo proposta” attraverso il quale puoi effettuare il calcolo della proposta CPB;
- con l'aggiornamento 24.70.00 puoi gestire il ricalcolo acconti;
Indice dei contenuti
- Quadro LM - Concordato Preventivo Biennale
- Descrizione e condizioni di accesso
- Proposta Concordato Preventivo Biennale e calcolo proposta
- Accettazione proposta Concordato Preventivo Biennale e firma
- Concordato Preventivo e acconto di novembre
- Proposta nel pannello dei contenuti correlati
- Contenuti correlati
Quadro LM - Concordato Preventivo Biennale
Diversamente dagli altri contribuenti che, ai fini della loro adesione al concordato preventivo, dovranno presentare il nuovo modello “CPB 2024/2025” unitamente al modello ISA in sede di dichiarazione dei redditi (Mod. Redditi 2024) (vedi articolo B.Point - Redditi - Gestione Concordato Preventivo Biennale (CPB) soggetti ISA), i contribuenti forfetari dovranno compilare solo la nuova Sezione VI – Concordato Preventivo Biennale presente all’interno del quadro LM.
Descrizione e condizioni di accesso
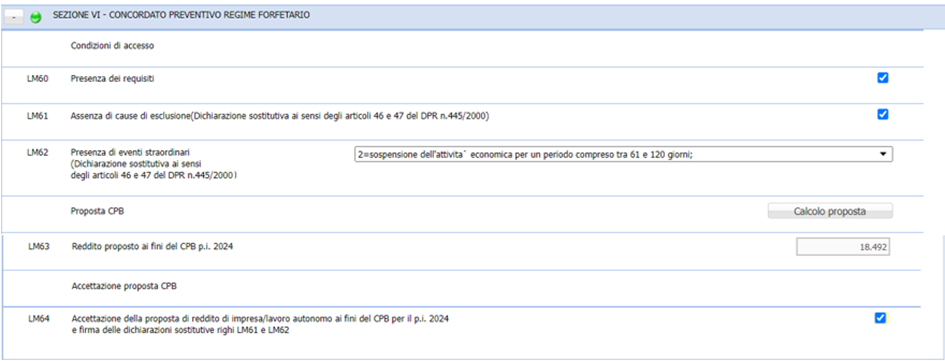
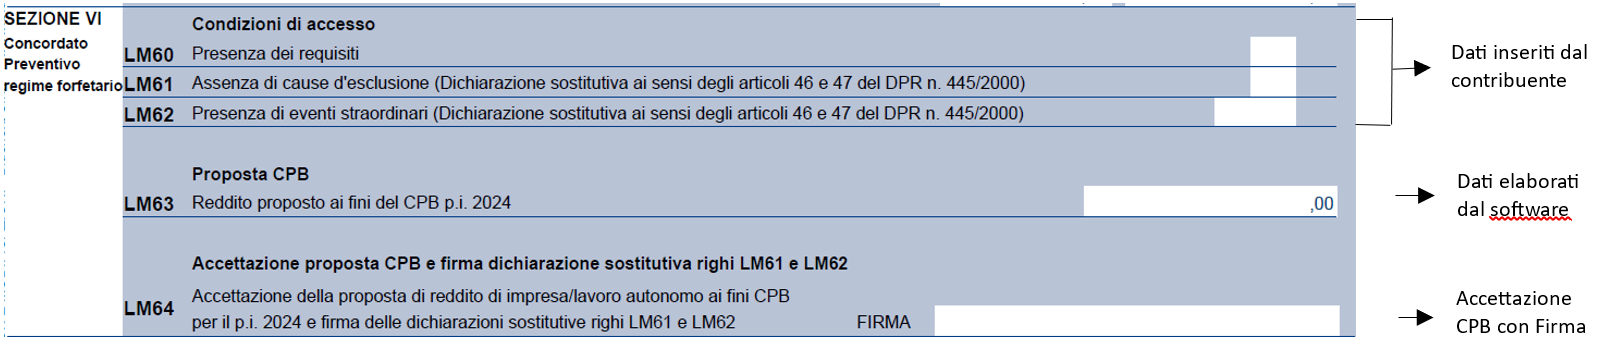
- Nel rigo LM60 “Presenza dei requisiti” devi indicare di non avere debiti tributari o, entro i termini previsti per aderire al concordato preventivo, e di aver estinto quelli che tra essi sono d’importo complessivamente pari o superiori a 5.000 euro riguardanti i tributi amministrati dall’Agenzia delle Entrate, compresi interessi e sanzioni, ovvero per i contributi previdenziali definitivamente accertati con sentenza irrevocabile o con atti impositivi non più soggetti a impugnazione.
- Nel rigo LM61 “Assenza di cause d'esclusione (Dichiarazione sostitutiva ai sensi degli articoli 46 e 47 del DPR n. 445/2000)”, devi indicare l’assenza delle cause di esclusione consistenti in:
- inizio dell’attività nel periodo d’imposta precedente a quello cui si riferisce la proposta;
- mancato adempimento dell’obbligo di presentazione della dichiarazione dei redditi in relazione ad almeno uno dei 3 periodi d’imposta precedenti a quelli di applicazione del concordato;
- condanna per uno dei reati in materia di imposte sui redditi e sul valore aggiunto, previsti dal D.Lgs. 10.03.2000, n. 74, false comunicazioni sociali, previsto dall’art. 2621 c.c. e riciclaggio, impiego di denaro, beni o utilità di provenienza illecita, e autoriciclaggio, previsti dagli artt. 648-bis, 648-ter e 648-ter.1 c.p., commessi negli ultimi 3 periodi d’imposta antecedenti a quelli di applicazione del concordato, tenendo conto che alla pronuncia di condanna è equiparata la sentenza di applicazione della pena su richiesta delle parti.
- Nel rigo LM62 “Presenza di eventi straordinari (Dichiarazione sostitutiva ai sensi degli articoli 46 e 47 del DPR n. 445/2000)”, devi indicare il codice corrispondente agli eventi straordinari che un decreto ministeriale di prossima emanazione elencherà; devi indicare il codice corrispondente agli eventi straordinari, che si sono verificati nel periodo d’imposta 2024 e, in ogni caso, in data antecedente all’adesione al concordato, individuati con decreto ministeriale:
-
- con il codice 1, la presenza di eventi straordinari che hanno comportato la sospensione dell’attività economica per un periodo compreso tra 30 e 60 giorni;
- con il codice 2, la presenza di eventi straordinari che hanno comportato la sospensione dell’attività economica per un periodo superiore a 60 giorni e fino a 120 giorni;
- con il codice 3, la presenza di eventi straordinari che hanno comportato la sospensione dell’attività economica per un periodo superiore a 120 giorni;
- con il codice 0, nessuna sospensione dell’attività economica o sospensione per un periodo inferiore a 30 giorni

Proposta Concordato Preventivo Biennale e calcolo proposta
Se selezioni “Calcolo proposta” verrà effettuato il calcolo utilizzando il motore di calcolo rilasciato direttamente dall’Agenzia delle Entrate:

- Nel rigo LM63 “Reddito proposto ai fini del CPB p.i. 2024”, ti verrà riportato il reddito proposto dall’Agenzia delle Entrate ai fini del CPB per il periodo d’imposta 2024. Il reddito d’impresa / lavoro autonomo oggetto di concordato è determinato secondo la predetta metodologia di elaborazione e adesione, ferma restando la dichiarazione di un reddito minimo di € 2.000.
Accettazione proposta Concordato Preventivo Biennale e firma
- Nel rigo LM64 “Accettazione della proposta di reddito di impresa/lavoro autonomo ai fini CPB per il p.i. 2024 e firma delle dichiarazioni sostitutive righi LM61 e LM62”, potrai accettare la proposta di CPB per il periodo d’imposta 2024 e aderire alla stessa (solo per quest’anno) entro il termine di presentazione della dichiarazione dei redditi e sottoscrivere le dichiarazioni rese ai righi LM61 e LM62.
In caso di accettazione con apposito check e successiva conferma dei dati del quadro, ti verrà proposto un box con l’indicazione del nome del firmatario (nome del contribuente) che verrà riportato sia in fase di stampa simulata che in fase di stampa ministeriale del quadro stesso.
In questo modo, sarai obbligato a dichiarare l’importo concordato nella dichiarazione dei redditi relativa al periodo d'imposta 2024, oggetto di concordato preventivo e agli obblighi previsti per i soggetti che aderiscono al regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014:

Concordato Preventivo e acconto di novembre (D.Lgs. n. 108/2024 - G.U. 05/08/2024, n.182)
Aggiornamento di B.Point
Con l'aggiornamento 24.70.00 puoi gestire il ricalcolo della seconda/unica rata dell’acconto 2024 ed abilitare la Delega F24 delle imposte relative ai redditi 2024, che dovranno essere dichiarati nel Modello Redditi/IRAP 2025 dai contribuenti che hanno aderito al concordato preventivo biennale o CPB.
Vedi articoli: B.Point - Redditi PF - Concordato Preventivo Biennale (CPB) ricalcolo acconto di novembre e Note Salvatempo - B.Point - Redditi - Ricalcolo secondo acconto IRPEF, IRES e IRAP per adesione al CPB
Sintesi Normativa
Per il primo periodo d’imposta di adesione al concordato:
- se l’acconto delle imposte sui redditi è determinato sulla base dell'imposta relativa al periodo precedente (metodo storico), è dovuta una maggiorazione della differenza, se positiva, tra il reddito concordato e quello di impresa o di lavoro autonomo dichiarato per il periodo precedente;
- se l’acconto dell’IRAP è determinato sulla base dell'imposta relativa al periodo precedente (metodo storico), è dovuta una maggiorazione di importo della differenza, se positiva, tra il valore della produzione netta concordato e quello dichiarato per il periodo precedente;
- se l’acconto è determinato sulla base dell'imposta relativa al periodo in corso (metodo previsionale), la seconda rata di acconto è calcolata come differenza tra l’acconto complessivamente dovuto in base al reddito e al valore della produzione netta concordato e quanto versato con la prima rata calcolata secondo le regole ordinarie.
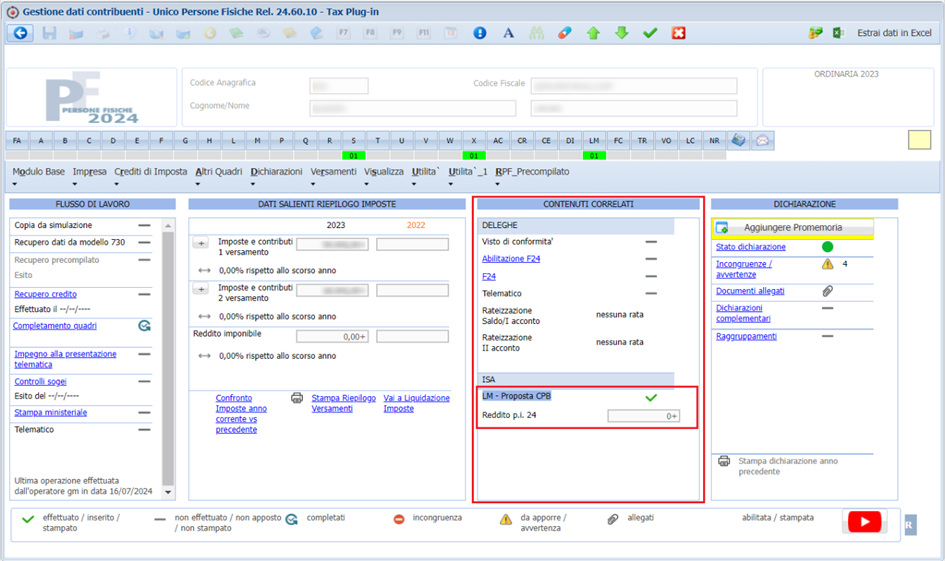
Proposta nel pannello dei contenuti correlati
L’accettazione o meno della proposta di cui al rigo LM64 ti viene anche evidenziata nel cruscotto della dichiarazione in un’apposita sezione che, in caso di adesione al CPB, riporta i valori calcolati per il periodo d’imposta 2024: