
B.Point - Redditi PF - Quadro RR - Reddito imponibile per Socio Srl no Trasparenza e riporto perdita
Quota di partecipazione in perdita in RR 1 colonna 3
Le condizioni per il recupero automatico dell'importo delcampo RR1, col.3 dal Modello Redditi SC della SRL sono:
- Natura giuridica del Modello Redditi SC = "2 SRL"
- il socio PF deve essere presente nel quadro RO della società;
- il socio deve avere una sua personale posizione INPS;
- Posizione Sanitaria nel Modello Redditi PF = "7 - Srl commercianti (No Trasparenza) oppure "8 - Srl artigiani (No Trasparenza)".
Variazione manuale Reddito d'Impresa
Nel caso tu non ritenessi corretto il conteggio di B.Point, puoi intervenire manualmente variando il reddito utilizzato come base imponibile:
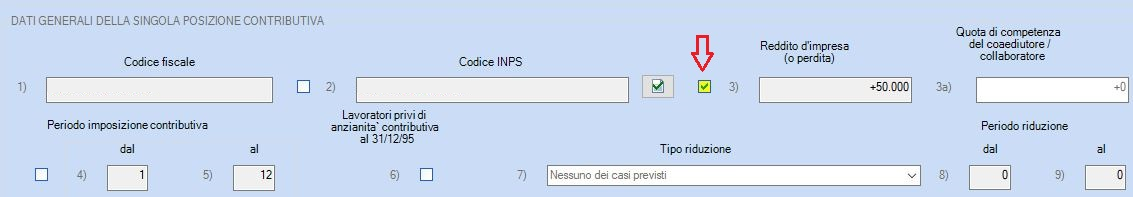
- seleziona la casella di forzatura
- modifica l'importo della colonna 3 Reddito d'Impresa (o perdita
Esempio di casistica analizzata
Contribuente con i seguenti redditi:
- utile da quadro RH di 50.000
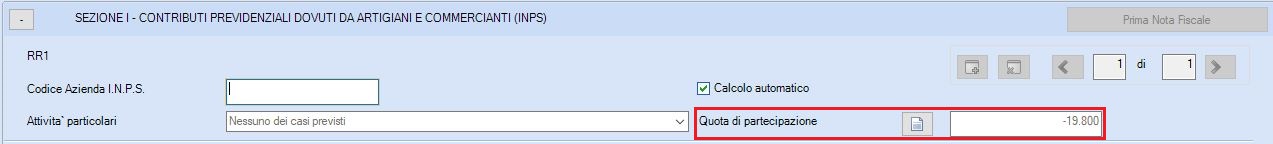
- quota di partecipazione in SRL in perdita di -19.800
Il Rigo RR1 colonna 3 riporta la quota di partecipazione in perdita
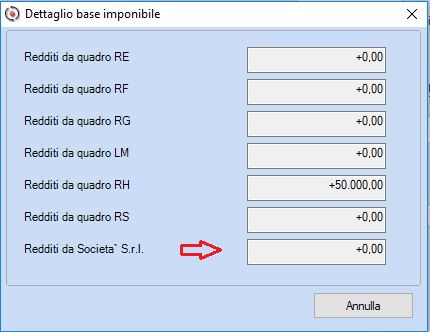
Nel rigo RR2 col.3 viene riportato solo il Reddito da RH di 50.000, come visualizzato nella finestra di dettaglio
Di conseguenza, le perdite presenti nel rigo RR1, col.3 non vengono utilizzate per la determinazione del Reddito Imponibile INPS e quindi, l'importo del rigo RR2, col.3 è comprensivo dell'importo del rigo RR1, col.3 solo se è positivo.
Sintesi Normativa
La perdita prelevata Modello Redditi SC della SRL veniva riportata sul quadro RR del socio nel campo "Quota di partecipazione" e conteggiata per il calcolo del reddito d'impresa INPS, come indicato nella circolare INPS n. 90 del 17/06/2019 e la circolare INPS 104 del 23/06/2017.
In particolare la circolare INPS 104/17 recita:
"Ciò premesso, si indicano, di seguito, gli elementi che costituiscono la base imponibile per il calcolo della contribuzione dovuta, dichiarati eventualmente nei quadri RF (impresa in contabilità ordinaria), RG (impresa in regime di contabilità semplificata) e RH (redditi di partecipazione in società di persone ed assimilate):
RF63 – (RF98 + RF100, col.1) + [RG31 – (RG33+RG35, col.1)] + [somma algebrica (colonne 4 da RH1 a RH4 con codice 1, 3 e 6 indicato in colonna 2 e colonne 4 da RH5 a RH6) – RH12] + RS37 colonna 15.
Si sottolinea che i redditi in argomento devono essere integrati anche con quelli eventualmente derivanti, per gli iscritti alle Gestioni, dalla partecipazione a società a responsabilità limitata denunciati con il mod. Redditi SC (società di capitali)."
Per quanto riguarda i redditi da SC nella circolare si fa un riferimento generico, senza trattare eventuali perdite, per cui si preferisce adottare un comportamento pro-fisco