
How To
B.Point - Redditi SC - Quadro RU - Compilazione per Credito imposta per investimenti in beni strumentali e società con esercizio non solare (esercizio a cavallo)
B.Point Dichiarazioni Fiscali
A partire dall'esercizio 22/23, in riferimento al modello Redditi 2023, la funzione 15.09.10.02 Credito d'Imposta RU effettua l'estrazione dei dati rilevanti ai fini della compilazione del quadro RU sulla base del periodo d'imposta.
In particolare, se prendi come esempio un esercizio 22/23 che va dal 01/04/2022 al 31/03/2023:
- in riferimento alla prima parte del periodo d'imposta 22/23 che ricade nell'anno 2022 (es. dal 01/04/2022 al 31/12/2022) vengono acquisiti i codici agevolazione E/F/G/H;
- in riferimento alla seconda parte del periodo d'imposta 22/23 che ricade nell'anno 2023, (es. dal 01/01/2023 al 31/03/2023) vengono acquisiti i codici agevolazione L/O.
Invece, gli investimenti relativi ai codici agevolazioni E/F/G/H validi per l’anno 2022, effettuati nel 2023 “con acconto”, vengono collocati:
- nel rigo RU130 se effettuati all’interno del periodo d’imposta (es. dal 01/01/2023 al 31/03/2023). I relativi crediti d'imposta sono riportati nel rigo RU5 colonna 1.
- nel rigo RU140 se effettuati dopo la chiusura del periodo d’imposta (es. dopo il 31/03/2023) fino alla loro data limite. I relativi crediti d'imposta sono riportati nel rigo RU5 colonna 2.
Nel file Excel di dettaglio sono presenti anche le colonne relative alle agevolazioni del 2023, che vengono mostrate a seguire solo nel caso di esercizio non coincidente con l'anno solare.
Per i modelli Redditi, la compilazione dei righi del quadro RU sarà la seguente:
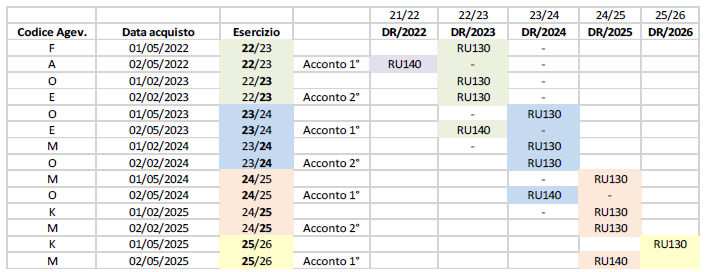
Per quanto riguarda, infine, il rigo RU141, B.Point prende in considerazione in riferimento ai Recapture, gli investimenti per i quali nel corso del periodo d'imposta (es. dal 01/04/2022 al 31/03/2023) sia stata effettuata l'alienazione del bene nel periodo di sorveglianza.
Precisazioni circa la compilazione del rigo RU141 Investimenti beni strumentali 2021
Il rigo RU141 permette, ai contribuenti che lo scorso anno avevano compilato nel modello Redditi 2022 il rigo RU140 “Investimenti beni strumentali 2021 (effettuati dopo la chiusura del periodo d’imposta e fino al 31 dicembre 2022)”, di rettificare in diminuzione gli importi degli investimenti ivi esposti, per eventi intervenuti successivamente alla data di presentazione del predetto modello ed entro il 31/12/2022, indicando nelle colonne da 1 a 5 le eventuali variazioni in diminuzione dei predetti importi.Come già evidenziato da AssoSoftware, la locuzione utilizzata dalle istruzioni “per eventi intervenuti successivamente…” e il fatto che le variazioni da indicare nel suddetto rigo siano esclusivamente quelle in diminuzione porta a pensare che possano essere indicati in tale rigo anche gli eventi legati al c.d. Recapture, ossia l’alienazione dei beni nel c.d. “periodo di sorveglianza”. Va tuttavia detto che, non essendo le istruzioni esplicite in tal senso, questa ipotesi risulta al momento esclusivamente interpretativa.
Inoltre, nelle colonne da 6 a 8 essi dovranno indicare le eventuali variazioni in diminuzione degli importi dei corrispondenti crediti individuati, rispettivamente, con i codici L3, 2L e 3L esposti nella sezione I del modello Redditi 2022. Tali importi verranno sottratti dai residui da indicare nel rigo RU12.
Avvertenza
Fino allo scorso anno (modello Redditi 2022)B.Point riportava nel prospetto di calcolo utile alla compilazione del quadro RU i soli codici agevolazione validi per l’anno solare cui la dichiarazione si riferiva.
Per esempio, in relazione alla dichiarazione Redditi 2022 B.Point:
- per un soggetto solare acquisiva gli investimenti effettuati nel 2021 con i codici agevolazione A/B/C/D;
- per un soggetto con esercizio 21/22 (es. 01/04/2021 – 31/03/2022) non acquisiva gli investimenti effettuati tra il 01/01/2022 e il 31/03/2022 con codice agevolazione E/F/G/H.
Se adotti la nuova modalità di compilazione per periodo d’imposta, a partire dal modello Redditi 2023 in riferimento all'esercizio 22/23 (es. 01/04/2022 – 31/03/2023), si vengono "a perdere" - ossia non vengono indicati in nessuna delle due dichiarazioni Redditi 2022 e Redditi 2023 - gli investimenti effettuati nella prima parte dell’anno 2022 (es. quelli effettuati tra il 01/01/2022 e il 31/03/2022).
Poiché non è possibile sapere con che criterio hai effettivamente compilato il modello Redditi 2022, ti segnalo che eventuali correttivi e integrazioni sono necessariamente a tuo carico.
Contenuti correlati
Nota Salvatempo - B.Point - Cespiti - Credito Imposta Beni Strumentali - Flusso Operativo
Nota Salvatempo - B.Point - Cespiti - Credito Imposta Beni Strumentali - Casi Particolari
B.Point - Redditi SC - Quadro RU - Rigo RU5 Mancato recupero credito d'imposta in caso di esercizio non coincidente con l'anno solare (esercizio a cavallo)
B.Point - Cespiti - Verifica importi da riportare sul Quadro RU presente nei Modelli Redditi
Contenuti correlati
Verifica convenienza adesione al CPB con simulazioni
In B.Point esegui tre simulazioni e confronta imposte e risultati per valutare la convenienza dell’adesione al CPB.
Recupero dati P4 e P5 nell'anno di adesione al CPB
In B.Point verifica come vengono valorizzati i campi P4 e P5 del CPB in base ai quadri Redditi e alle sezioni IRAP in caso di prima adesione al CPB
Quadro P CPB: gestione e adesione per soggetti ISA
In B.Point gestisci il quadro P per il CPB nel modello ISA, verifica i calcoli, accetta la proposta e controlla gli esiti.
Adesione Concordato Preventivo Biennale 24/25 soggetti ISA
In B.Point gestisci l'adesione al CPB 24/25 per soggetti ISA: calcolo proposta, adesione, firma e ricalcolo degli acconti.
Dichiarazione Redditi Integrativa: Flusso operativo
Come gestire una Dichiarazione Redditi Integrativa in B.Point Dichiarazioni Fiscali. La guida illustra quando utilizzare l’integrativa, come correggere una dichiarazione già inviata e il flusso operativo per verifica, predisposizione e invio telematico.