B.Point - Redditi SP – Società agricola (comma 1093) e reddito imponibile su base catastale

Flusso di lavoro
Società agricola in contabilità ordinaria
Come procedere in B.Point per compilare correttamente il Modello Redditi quadro RF:
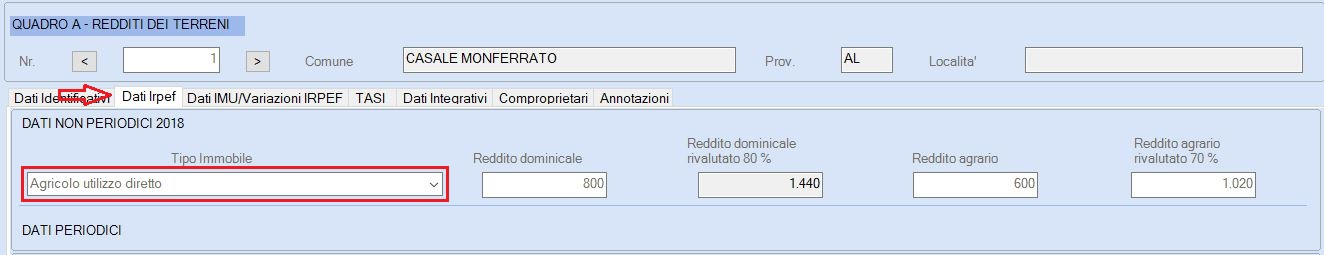
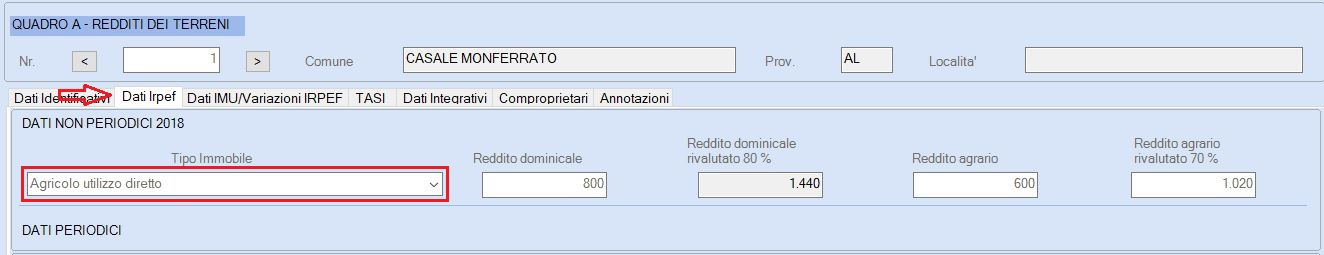
- quadro A Dichiarazione Terreni, nel tag Dati IRPEF, Tipo Immobile selezionare Agricolo utilizzo Diretto;
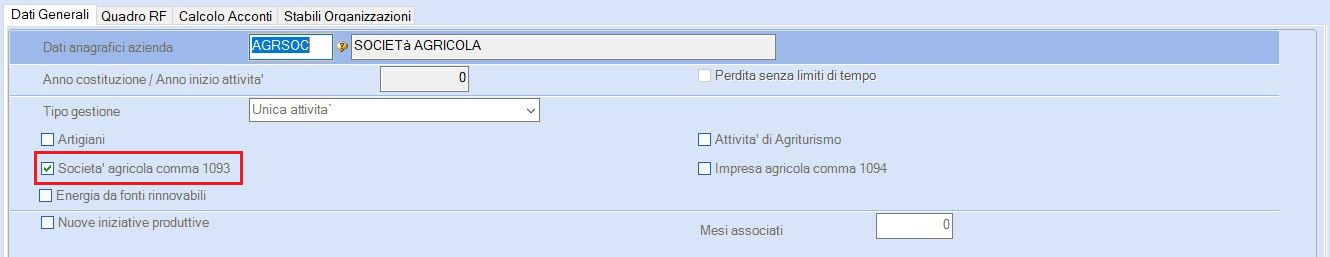
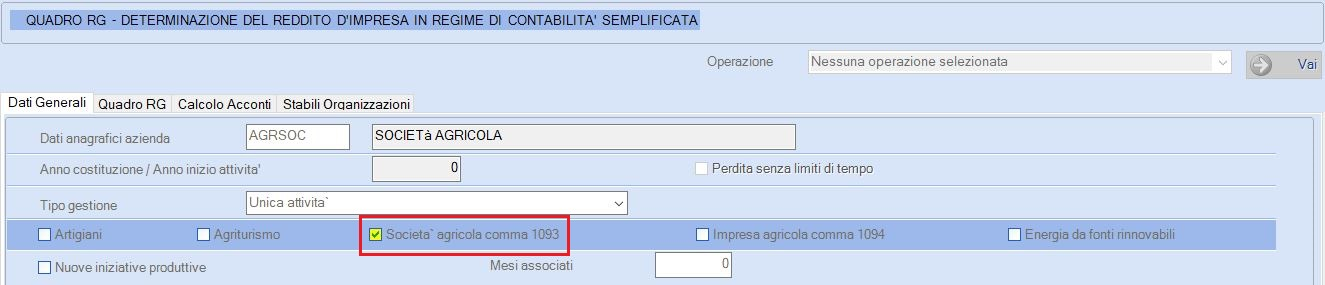
- quadro RF, Dati Generali, barrare l’apposita casella “società agricola comma 1093”;
- quadro RF, quadro d’impresa: riportare manualmente l’utile o la perdita esposta nel conto economico o se in possesso della contabilità prelevare il dato tramite l’apposito tasto funzione; Es.: utile 6.600 (ricavi 15.000 – costi 8.400);
- quadro RF rigo RF9: la procedura riporta automaticamente il reddito catastale prelevato dal quadro A;
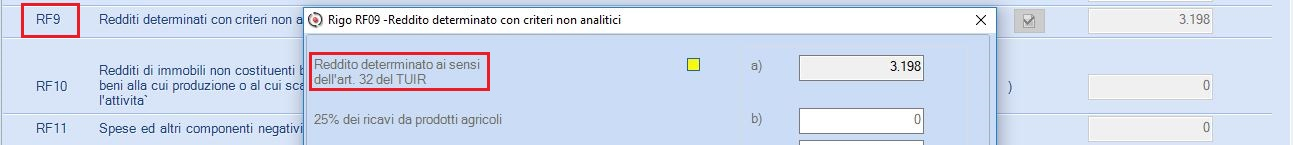
Esempio di determinazione del reddito catastale:
- reddito dominicale: 800 + rivalutazione 80% + maggiorazione 30% = 1.872
- reddito agrario: 600 + rivalutazione 70% + maggiorazione 30% = 1.326 + 1.872 = 3.198
NB. se la società è proprietaria del fondo rileva anche il reddito dominicale.
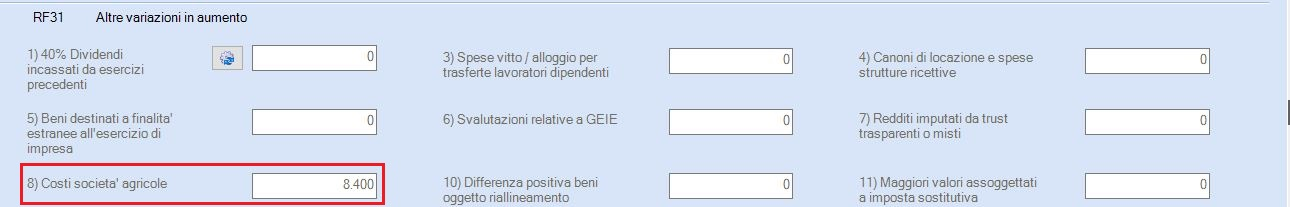
- quadro RF rigo RF31: indicare manualmente al codice 8 i costi quali variazioni in aumento;
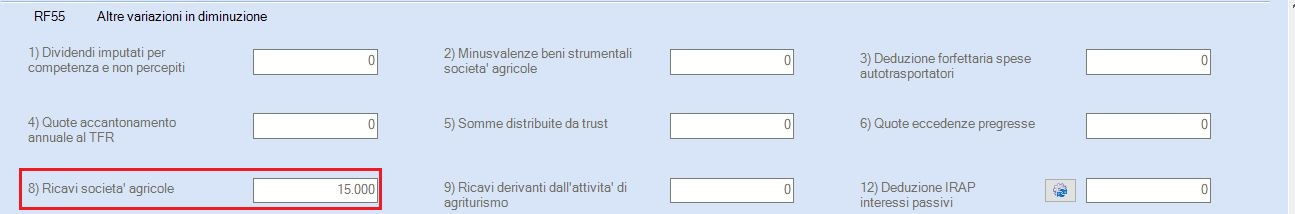
- quadro RF rigo RF55: indicare manualmente al codice 8 i ricavi (quale variazione in diminuzione);
quadro RF rigo RF63: reddito finale pari alle rendite catastali.

Società agricola in contabilità semplificata
Come procedere in B.Point per compilare correttamente il Modello Redditi quadro RG:
- quadro A Dichiarazione Terreni, nel tag Dati IRPEF, Tipo Immobile selezionare Agricolo utilizzo Diretto
NB. dalla Dichiarazione 2020 Redditi 2019 il flag Società agricola comma 1093 è stato eliminato; è presente se vengono gestite Dichiarazioni 2019 Redditi 2018 e precedenti.
- quadro RG rigo RG11: la procedura riporta automaticamente il reddito catastale prelevato dal quadro A;
Esempio di determinazione del reddito catastale:
- reddito dominicale: 800 + rivalutazione 80% + maggiorazione 30% = 1.872
- reddito agrario: 600 + rivalutazione 70% + maggiorazione 30% = 1.326 + 1.872 = 3.198
NB. se la società è proprietaria del fondo rileva anche il reddito dominicale.

- quadro RG rigo RG34: reddito finale pari alle rendite catastali.

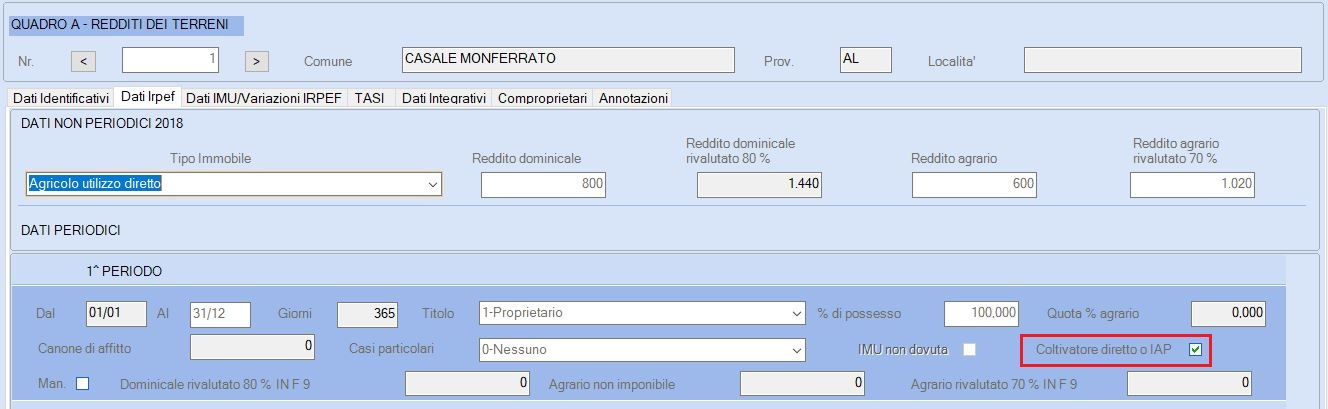
Se nel quadro A Dichiarazione Terreni, nel tag Dati IRPEF, Tipo Immobile selezionato Agricolo utilizzo e viene fleggato Coltivatore diretto IAP, nel calcolo del reddito catastale, non viene effettuata la maggiorazione del 30%.
Esempio di determinazione del reddito catastale:
- reddito dominicale: 800 + rivalutazione 80% + maggiorazione 30% = 1.440
- reddito agrario: 600 + rivalutazione 70% + maggiorazione 30% = 1.020 + 1.440 = 2.460