
Bollo su libro giornale e inventari: calcolo e pagamento
La normativa prevede il pagamento dell’imposta di bollo per la conservazione sostitutiva dei documenti fiscalmente rilevanti, tra cui libro giornale, libro inventari e fatture elettroniche. In B.Point segui i passaggi per calcolare l’imposta e generare la delega F24.
Calcolo imposta di bollo su registri contabili
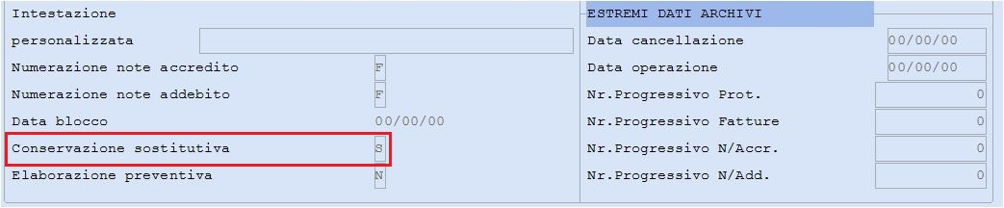
Accedi a MR Manutenzione Registri dalla scelta 11.1.1 oppure 11.6.1.6 e controlla che il campo “Conservazione Sostitutiva” sia impostato a “S” per:
-
- Tipo registro 1 (Libro giornale)
- Tipo registro 18 (Libro inventari), se gestito
Calcola l’imposta per singola anagrafica
- Accedi alla scelta 11.1.1
- Seleziona la funzione IB Imposta Bollo Cons.Sost
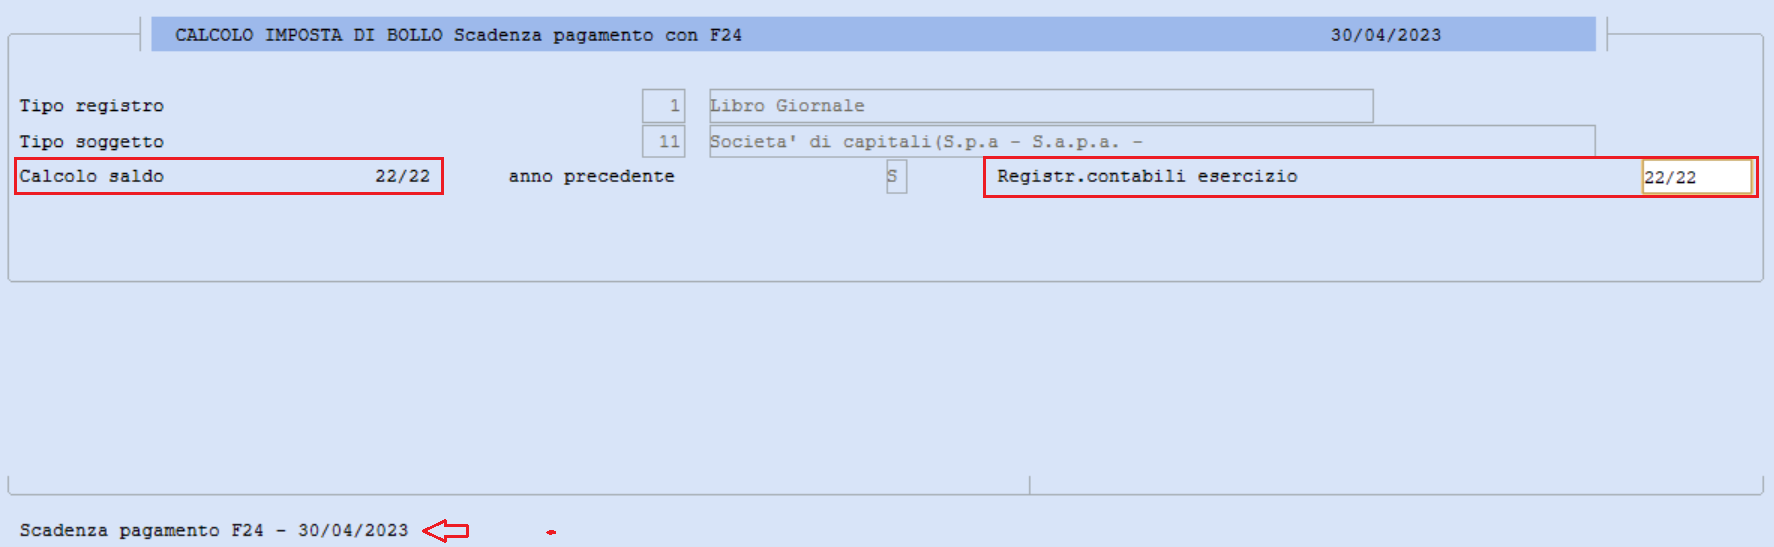
- Seleziona CALCOLO IMPOSTA DI BOLLO
- Indica il registro (1 libro giornale, 2 libro inventari) e il tipo soggetto
Calcola l’imposta per più anagrafiche
- Accedi alla scelta 11.11.7.3
- Indica esercizio, tipo registro e tipo soggetto
- Seleziona le anagrafiche interessate
- Ripeti l’operazione per ciascun registro
Modifica manuale degli importi
- Accedi a IB Imposta Bollo Cons.Sost
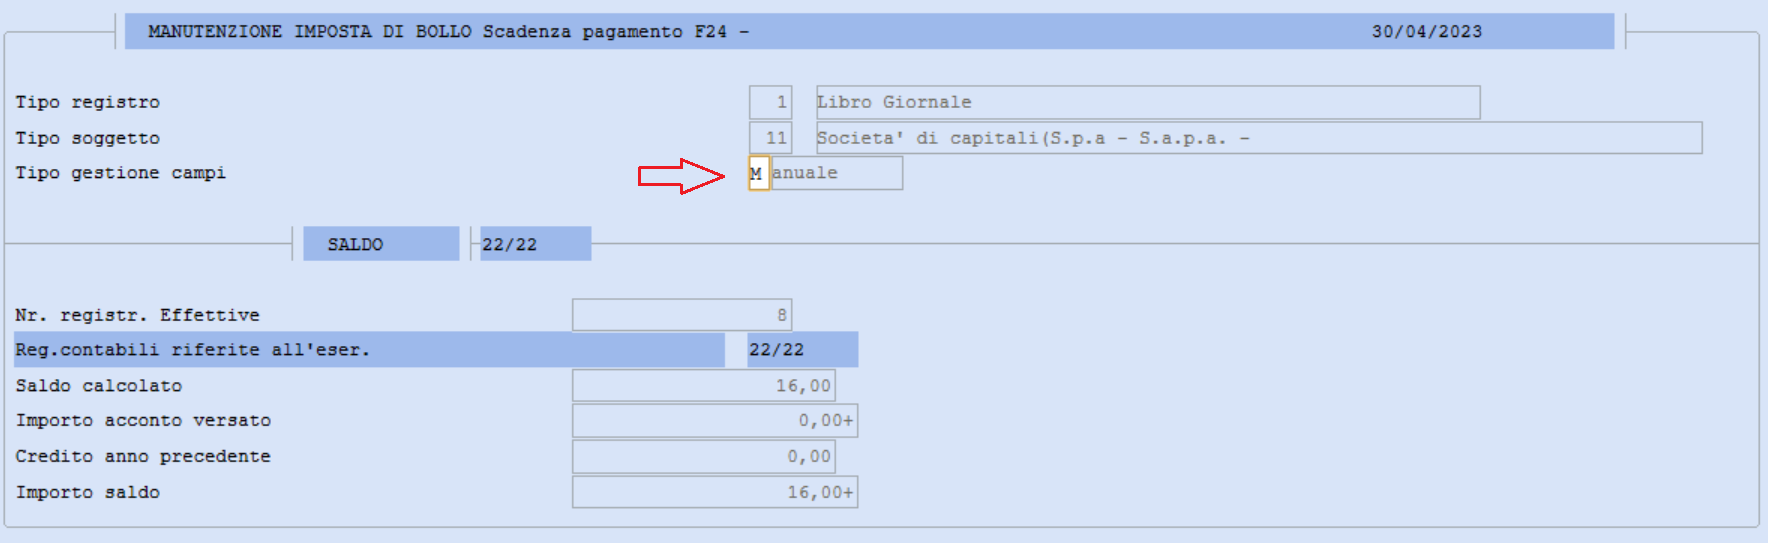
- Seleziona MANUTENZIONE IMPOSTA DI BOLLO
- Usa la funzione M per aggiornare manualmente l’importo a saldo
Generazione delega F24 e gestione casi particolari
Abilita la delega F24
- Accedi alla scelta 11.11.7.4 Abilita Delega mod.F24
- Seleziona il tipo imposta di bollo
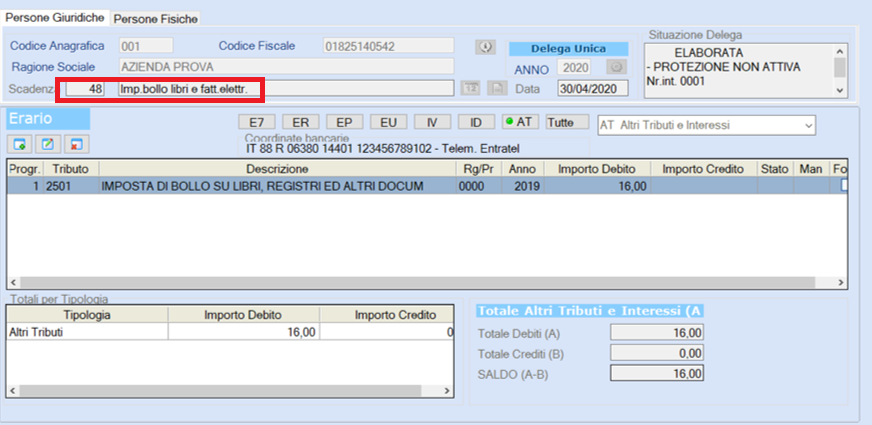
- Il sistema genera il rigo con codice tributo 2501 nella sezione AT Altri Tributi
Nota: non viene effettuata compensazione tra importi a debito e credito dei registri. Eventuali crediti vengono riportati all’anno successivo.
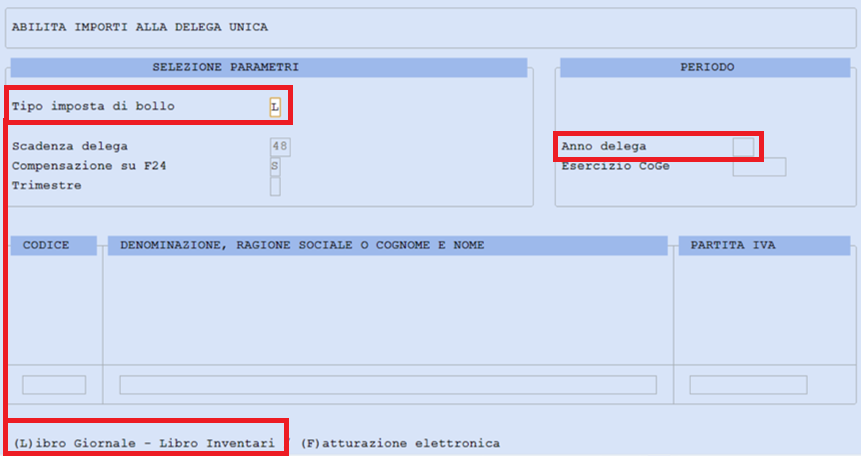
In F24 viene generato un rigo con scadenza 48 (sottosezione AT Altri Tributi).
Azienda con esercizio a Cavallo d'anno
Gestisci aziende con esercizio a cavallo d’anno
Se l’esercizio non coincide con l’anno solare:
- Abilita la delega dalla scelta 11.11.7.4
- Modifica la data nella scelta 61.1
- In alternativa, crea la delega manualmente
Contabilità professionisti
Per i professionisti, il calcolo del bollo su registro cronologico o incassi e pagamenti non è previsto.
Puoi solo:
- Utilizzare la funzione Abilita Delega F24
- Gestire il bollo relativo alle fatture elettroniche
Imposta di bollo su registri: cosa sapere
L’imposta deve essere versata entro 120 giorni dalla chiusura dell’esercizio, come previsto dall’articolo 6 del D.M. 17/06/2014.
N.B:
Video Pillola - Contabilità Ordinaria - Imposta di bollo libri contabili