
How To
Calcolo del trattamento integrativo per il cedolino mensile
Giotto
Il trattamento integrativo è un beneficio fiscale che può essere riconosciuto in casistiche specifiche.
Quando spetta il trattamento integrativo
Le condizioni previste dalla normativa sono due:
- Reddito annuo fino a 15.000 euro
- Il reddito complessivo annuo non deve superare 15.000 euro.
- L’imposta lorda deve essere maggiore della detrazione per lavoro dipendente.
In questo caso spetta un importo fisso di 1.200 euro annui, rapportato ai giorni di lavoro.
- Reddito annuo tra 15.001 e 28.000 euro
- L’importo è pari alla differenza tra il totale delle detrazioni e l’imposta lorda, fino a un massimo di 1.200 euro annui, sempre proporzionato ai giorni di lavoro.
Questa casistica tutela i cosiddetti “incapienti”.
Come si effettua il calcolo nel cedolino
- Verifica il reddito presunto nel campo Impon. calc. detr..
- Confronta l’imposta lorda con le detrazioni spettanti (lavoro dipendente, coniuge, figli, altri familiari).
- Controlla l'applicazione della regola della casistica corretta:
- con reddito entro i 15.000, calcola l'importo spettante:
1.200 / 365 × giorni lavorati. - con reddito tra i 15.001 e i 28.000, calcola la differenza tra detrazioni e imposta lorda, senza superare 1.200 euro annui, sempre da rapportare ai giorni di lavoro nell'anno
- con reddito entro i 15.000, calcola l'importo spettante:
Esempio 1 - reddito < 15.000 €
- Reddito presunto = 11.161,14Imposta lorda = 209,58
Detrazioni lavore dipendente = 159,67 - Imposta Netta = 209,58 – 159,67 = 49,91
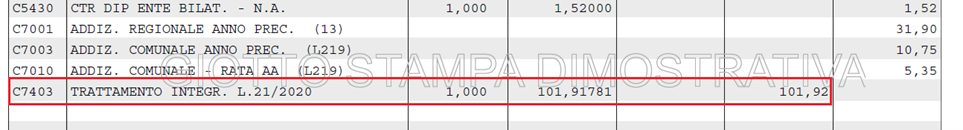
Importo spettante = 101,92 euro per 31 giorni.
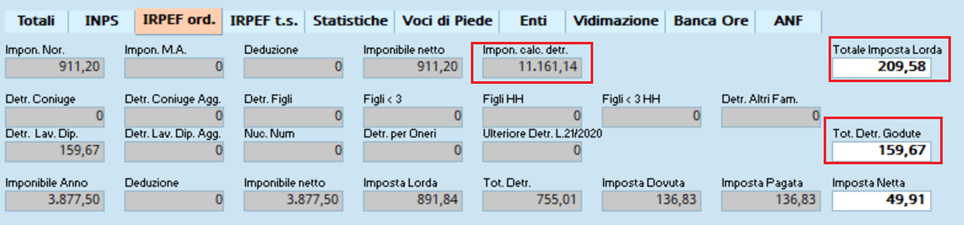
- Il reddito presunto rientra nella prima casistica che dà diritto al trattamento integrativo di 1.200 euro annui, ossia quando il reddito complessivo non supera i 15.000 euro e l’imposta lorda è superiore alla detrazione per lavoro dipendente.
Nel caso in esame:
11.161,14 < 15.000 e 209,58 > 159,67.
Pertanto, il trattamento spettante per 31 giorni è:
(1.200 / 365) × 31 = 101,92 euro.
Esempio 2 - reddito 15.000 – 28.000 €
Caso 1
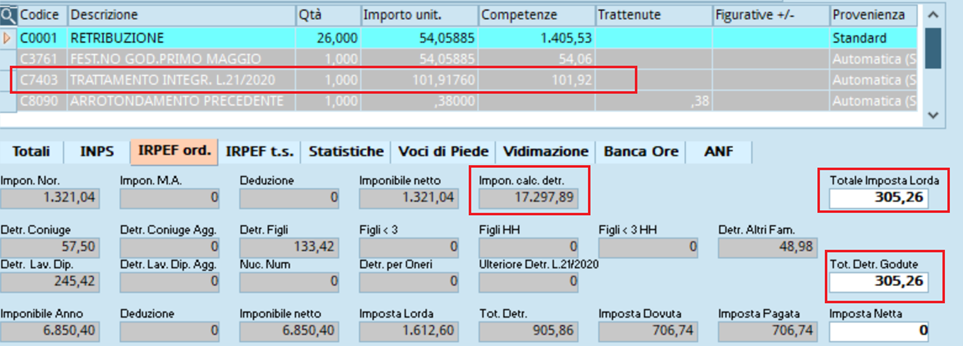
- Reddito presunto = 17.297,89
- Imposta lorda = 305,26
- Detrazioni (lav. dip+figli+coniuge+altri fam.) (245,42+133,42+57,50+48,98) = 485,82
- Importo spettante = 101,92 euro per 31 giorni.
- (Detr. Spett-Imposta lorda) = (485,82-305,26) = 180,56 e l’importo annuo non può essere > 1.200 euro, viene corrisposto l’importo di 101,92 dato da 1.200/365*31:
Caso 2
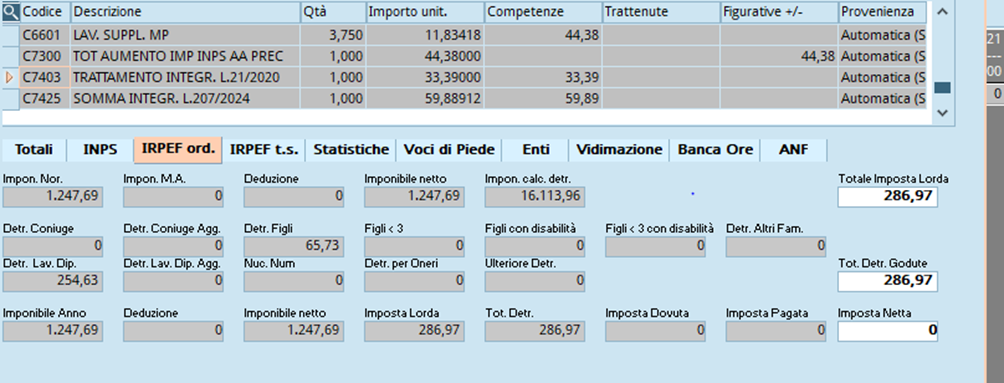
- Reddito presunto = 16.113,96
- Imposta Lorda = 286,97
- Detrazioni (lav. dip+coniuge+altri fam.) = 320,36
- Importo spettante = 33,39
- (Detr. Spett-Imposta lorda) = 320.36 - 286,97 = 33,39
- Il totale delle detrazioni da mettere a confronto con l'imposta lorda è dato da:
- P1201 (DETR CONIUGE) +
P1202 (DETR FIGLI) +
P1203 (DETR ALTRI FAM) +
P1204 DETR LAVORO DIPEND +
P1206 (DETR FIGLI <3 ANNI) +
P1208 (DETRAZIONI PER 1° FIGLIO) +
P1233 DETRAZIONE DIP AGGIUNTIVA +
P1234 (DETRAZIONE CONIUGE AGGIUNTIVA) +
P1235 (DETRAZIONE PER NUCLEO NUMEROSO) +
P1236 (DETR PER FIGLI < 3 ANNI CON HH) +
P1270 (DETR FIGLI HH) +
P1263 DETR. 4 FIGLI GOD. CAP. DIP 08 +
P1215 INT PASS AGRARI AL 12.2021 +
P1212 INT PASS IMM AB. PRINC. AL 12.21 +
P1222 INT PASS COSTR AB. PR. AL 12.21 +
gli eventuali valori corrispondenti della CU PDL.
Ricorda: i calcoli vengono effettuati sul reddito presunto presente nel campo “Impon. calc. detr.”
Contenuti correlati
Giotto - Roadmap del prodotto
La roadmap novembre 2026 - gennaio 2027 prevede aggiornamenti progressivi dei dati base e delle procedure fiscali e previdenziali. Le date sono indicative e soggette a variazioni.
Gestione del TFM al collaboratore e ritenuta del 20%
Il documento spiega come configurare correttamente il trattamento di fine mandato (TFM) di un collaboratore e applicare la ritenuta d’acconto del 20% nel cedolino Giotto. Si guida nella creazione di una voce di corpo dedicata, nella modifica dei parametri fiscali e contributivi, e nell’impostazione dell’aliquota per il dipendente. Viene inoltre illustrato come adeguare la voce di compenso per garantire il corretto calcolo dell’imponibile fiscale ordinario, assicurando la gestione corretta dell’imponibilità, l’esclusione delle addizionali, e l’ottenimento del codice tributo 1012 in F24.
Algoritmo di calcolo della CIG per ammortizzatori sociali
Il documento descrive il calcolo dell'indennità salariale di Cassa Integrazione Guadagni (CIG) in vigore dal 1° gennaio 2022, con l’adozione di un massimale unico mensile aggiornato annualmente. Il calcolo si basa su: definizione della retribuzione mensile lorda (RM), determinazione della retribuzione oraria (RMo), calcolo del massimale orario (MO) e definizione della retribuzione oraria integrabile (RMoP), che è il valore minimo tra l’80% della RMo e MO. L’indennità netta si ottiene sottraendo una trattenuta del 5,84% dall’indennità lorda. È fornito un esempio pratico e si sconsiglia la creazione di doppi cedolini se non in caso di cambio qualifica.
Come gestire i dinieghi dei modelli 730/4
Il documento spiega come gestire le comunicazioni di diniego dei modelli 730/4 in Giotto, dall'importazione dei file XML all'invio telematico all'Agenzia delle Entrate. Vengono illustrati i passaggi per importare i file tramite il job JY017_XX, con attenzione alle casistiche di diniego (CF, CV). I dati dei dinieghi sono gestiti in una sezione dedicata con campi specifici per motivazioni e trasmissione. Infine, tramite il job JY018_XX si crea il file telematico per l’invio, escludendo i modelli precompilati accettati direttamente dal contribuente.
Giotto Saas: Scelta della modalità di ricezione del codice verifica
Il documento descrive la procedura di configurazione dell’autenticazione a due fattori per Giotto Saas, obbligatoria al primo accesso. L’utente sceglie tra ricevere il codice di verifica tramite App Authenticator o via email. Per gli accessi successivi, è necessario inserire username, password e il codice ricevuto tramite la modalità scelta, garantendo maggiore sicurezza nell’accesso alla piattaforma.