
How To
Come determinare il reddito delle SSD nel modello Redditi SC
B.Point Dichiarazioni Fiscali
In B.Point, puoi determinare correttamente il reddito imponibile della Società Sportiva Dilettantistica (SSD) che ha optato per l’applicazione dell’IRES secondo la legge 398/1991: applichi la percentuale del 3% sui proventi commerciali e compili il modello Redditi Società di Capitali nel quadro RF, nella sezione dedicata alle società sportive dilettantistiche (righi da RF70 a RF73).
Di seguito trovi le operazioni da eseguire..
Di seguito trovi le operazioni da eseguire..
Compilazione del quadro RF per le Società Sportive Dilettantistiche
Segui questi passaggi:
- accedi alla scelta Società di Capitali/Enti 24.1 e richiama l'anagrafica interessata
- se l’anagrafica della società è già presente, verifica in DG Dati Generali che il tipo di dichiarazione sia società di capitali

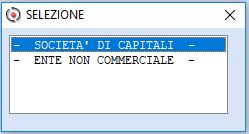
- se, invece hai necessità di creare una anagrafica, al termine del caricamento seleziona società di capitali
- accedi in Impresa - F Redditi di impresa nella sezione REDDITI DEL QUADRO RF - DETERMINAZIONE DEL REDDITO DI IMPRESA
- individua la sezione REDDITO DELLE SOCIETA' SPORTIVE DILETTANTISTICHE, corrispondenti ai righi da RF70 a RF73, ed indica:
- nel rigo RF70 colonna 1), l’ammontare dei componenti positivi che concorrono alla formazione del reddito complessivo (riferimento Proventi e altri componenti positivi)
- nel rigo RF70 colonna 2), B.Point calcola automaticamente il 3% dell’importo inserito in colonna 1).
- nel rigo RF73 colonna 2) verrà riportato in automatico l'importo corrispondente
Indicazioni per le Associazioni Sportive Dilettantistiche
Nel caso in cui gestisci le Associazioni Sportive Dilettantistiche (ASD) tramite Modello Enti Non Commerciali, dato che il quadro RF non contiene i righi da RF70 a RF73, compilail reddito imponibile forfettario direttamente nel quadro RG.
Società sportive dilettantistiche e legge 398/1991: cosa sapere
L’attività sportiva dilettantistica può essere svolta attraverso:
- Associazioni Sportive Dilettantistiche (ASD)
- Società Sportive Dilettantistiche (SSD)
Le SSD possono assumere la forma di società di capitali (S.p.A. o S.r.l.) o di società cooperative. In ogni caso, è richiesto il vincolo dell’assenza di finalità di lucro.
Alle SSD si applicano le agevolazioni fiscali previste dalla legge 398/1991, che consente la determinazione del reddito imponibile commerciale in forma forfettaria e agevolata.
Gli adempimenti contabili e fiscali restano allineati a quelli delle società commerciali.
Contenuti correlati
Verifica convenienza adesione al CPB con simulazioni
In B.Point esegui tre simulazioni e confronta imposte e risultati per valutare la convenienza dell’adesione al CPB.
Recupero dati P4 e P5 nell'anno di adesione al CPB
In B.Point verifica come vengono valorizzati i campi P4 e P5 del CPB in base ai quadri Redditi e alle sezioni IRAP in caso di prima adesione al CPB
Quadro P CPB: gestione e adesione per soggetti ISA
In B.Point gestisci il quadro P per il CPB nel modello ISA, verifica i calcoli, accetta la proposta e controlla gli esiti.
Adesione Concordato Preventivo Biennale 24/25 soggetti ISA
In B.Point gestisci l'adesione al CPB 24/25 per soggetti ISA: calcolo proposta, adesione, firma e ricalcolo degli acconti.
Dichiarazione Redditi Integrativa: Flusso operativo
Come gestire una Dichiarazione Redditi Integrativa in B.Point Dichiarazioni Fiscali. La guida illustra quando utilizzare l’integrativa, come correggere una dichiarazione già inviata e il flusso operativo per verifica, predisposizione e invio telematico.