
Come eseguire le Aperture e Chiusure contabili
Scritture di apertura e chiusura contabile: come gestirle correttamente in Arca
Puoi registrare in modo automatico le scritture contabili di fine esercizio tramite la scelta Contabilità - Procedure di fine anno - Apertura/Chiusura. Le scritture di apertura e chiusura possono essere rilanciate più volte, così da mantenere sempre aggiornati i saldi.
Per avere maggiori dettagli, consulta Arca - Contabilità - Procedure di fine anno.
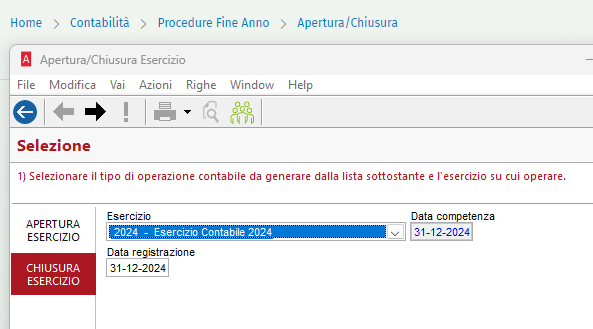
Come funziona il rilancio delle scritture
Quando rilanci l’operazione, ARCA controlla se esistono già registrazioni con causale di tipo bilancio di chiusura o bilancio di apertura per l’anno selezionato.
Se presenti, il gestionale le elimina e le sostituisce con quelle aggiornate. Per questo motivo, le causali contabili di questo tipo devono essere utilizzate solo da questa procedura. Se le utilizzi per creare delle nuove registrazioni contabili da prima nota oppure se si modificano manualmente queste registrazioni, rilanciandole perderesti il lavoro fatto.
Tipologie di scritture generate
Scritture di chiusura (5):
- Chiusura dei Conti Economici con rilevazione dell’utile
- Chiusura dei Clienti
- Chiusura dei Fornitori
- Chiusura dei Conti Patrimoniali
- Eventuali Conti d’ordine
Scritture di apertura (4):
- Apertura dei Clienti
- Apertura dei Fornitori
- Apertura dei Conti Patrimoniali
- Eventuali Conti d’ordine
Per garantire la quadratura, viene usato un conto di appoggio che deve chiudere con saldo pari a 0. Questo conto è definito in servizio - impostazioni Operazioni di fine esercizio - Chiusura\Apertura.
Quando eseguire le scritture
- Scritture di apertura: esegui l’operazione all’inizio del nuovo esercizio. Puoi rilanciarla anche quotidianamente per mantenere aggiornati i saldi.
- Scritture di chiusura: è sufficiente eseguirle prima della stampa del libro giornale. Per maggiori dettagli, vedi l'articolo Arca - Contabilità - Ordinamento Stampa Libro Giornale. Puoi creare apertura e chiusura in momenti diversi e rimandare l'esecuzione delle scritture di chiusura al momento di chiusura del bilancio.