Il conguaglio fiscale di fine anno o di fine rapporto è un’operazione obbligatoria che il sostituto d’imposta effettua entro il 28 febbraio dell’anno successivo o alla cessazione del rapporto di lavoro.
Serve a confrontare le ritenute IRPEF già applicate con l’imposta effettivamente dovuta sul totale dei compensi percepiti.

Di seguito trovi le indicazioni per leggere il cedolino in Giotto e verificare in modo puntuale il risultato del conguaglio fiscale.

Importi annuali del conguaglio fiscale

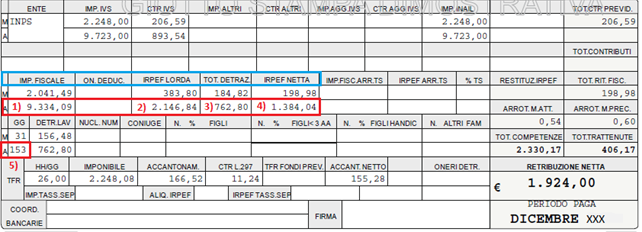
Per iniziare, verifica gli importi annuali, che rappresentano la base di calcolo dell’imposta.

  • Imponibile fiscale annuo
    È la somma degli imponibili fiscali mensili e rappresenta il reddito su cui si calcola l’imposta.
    Nell’esempio: 9334,09 (voce P1105).

  • IRPEF lorda annua
    Si ottiene applicando l’aliquota IRPEF allo scaglione di reddito:
    9334,09 × 23% = 2146,84 (voce P1120).

  • Totale detrazioni annue
    Comprende detrazioni da lavoro dipendente, carichi familiari e altri oneri.
    Nell’esempio: 762,80 (totale voce P1209).
    Il dettaglio è memorizzato dalle voci P1201 a P1208.

  • IRPEF netta annua
    È la differenza tra IRPEF lorda e detrazioni:
    2146,84 – 762,80 = 1384,04 (voce P1121).

  • Giorni detrazione
    Totale annuo: 153 (voce P8006).
    Nota bene: la voce P8006 indica i giorni calcolati automaticamente mese per mese, mentre la P8016 mostra eventuali giorni forzati manualmente.
importi annuali

Importi mensili dopo il conguaglio

Gli importi mensili mostrano l’effetto finale del conguaglio fiscale nel cedolino.

  • Imponibile fiscale mensile
    Imponibile sociale – contributi previdenziali.
    Esempio: 2248,08 – 206,59 = 2041,49.

  • IRPEF lorda mensile
    Differenza tra l’IRPEF annua dovuta e quella già calcolata:
    2146,84 – 1763,04 = 383,80.

  • Totale detrazioni mensili
    Differenza tra detrazioni spettanti e già riconosciute:
    762,80 – 577,98 = 184,82.

  • IRPEF netta mensile
    IRPEF lorda mensile – detrazioni mensili:
    383,80 – 184,82 = 198,98.
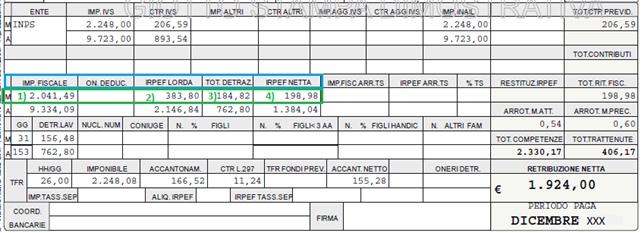
Immagine aggiunta dall'utente

Contenuti correlati

Giotto - Roadmap del prodotto
La roadmap novembre 2026 - gennaio 2027 prevede aggiornamenti progressivi dei dati base e delle procedure fiscali e previdenziali. Le date sono indicative e soggette a variazioni.
Gestione del TFM al collaboratore e ritenuta del 20%
Il documento spiega come configurare correttamente il trattamento di fine mandato (TFM) di un collaboratore e applicare la ritenuta d’acconto del 20% nel cedolino Giotto. Si guida nella creazione di una voce di corpo dedicata, nella modifica dei parametri fiscali e contributivi, e nell’impostazione dell’aliquota per il dipendente. Viene inoltre illustrato come adeguare la voce di compenso per garantire il corretto calcolo dell’imponibile fiscale ordinario, assicurando la gestione corretta dell’imponibilità, l’esclusione delle addizionali, e l’ottenimento del codice tributo 1012 in F24.
Algoritmo di calcolo della CIG per ammortizzatori sociali
Il documento descrive il calcolo dell'indennità salariale di Cassa Integrazione Guadagni (CIG) in vigore dal 1° gennaio 2022, con l’adozione di un massimale unico mensile aggiornato annualmente. Il calcolo si basa su: definizione della retribuzione mensile lorda (RM), determinazione della retribuzione oraria (RMo), calcolo del massimale orario (MO) e definizione della retribuzione oraria integrabile (RMoP), che è il valore minimo tra l’80% della RMo e MO. L’indennità netta si ottiene sottraendo una trattenuta del 5,84% dall’indennità lorda. È fornito un esempio pratico e si sconsiglia la creazione di doppi cedolini se non in caso di cambio qualifica.
Come gestire i dinieghi dei modelli 730/4
Il documento spiega come gestire le comunicazioni di diniego dei modelli 730/4 in Giotto, dall'importazione dei file XML all'invio telematico all'Agenzia delle Entrate. Vengono illustrati i passaggi per importare i file tramite il job JY017_XX, con attenzione alle casistiche di diniego (CF, CV). I dati dei dinieghi sono gestiti in una sezione dedicata con campi specifici per motivazioni e trasmissione. Infine, tramite il job JY018_XX si crea il file telematico per l’invio, escludendo i modelli precompilati accettati direttamente dal contribuente.
Giotto Saas: Scelta della modalità di ricezione del codice verifica 
Il documento descrive la procedura di configurazione dell’autenticazione a due fattori per Giotto Saas, obbligatoria al primo accesso. L’utente sceglie tra ricevere il codice di verifica tramite App Authenticator o via email. Per gli accessi successivi, è necessario inserire username, password e il codice ricevuto tramite la modalità scelta, garantendo maggiore sicurezza nell’accesso alla piattaforma.